Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Test positif aux stupéfiants et plus aucun assureur ? On présente ton dossier aux compagnies spécialisées qui l’étudient encore. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui, mais le marché est étroit. Des compagnies spécialisées étudient ces dossiers. Le vrai enjeu, c'est de savoir à qui les présenter. C’est précisément le travail d’Assugeris, courtier spécialisé dans les profils aggravés.
Parce que la mention sort ton profil de sa grille de risque. Il ne peut pas pour autant résilier par n'importe quelle voie : le contrôle seul n'ouvre pas la résiliation après sinistre, qui suppose un sinistre causé sous stupéfiants. Il peut en revanche y voir une aggravation du risque et mettre fin au contrat 10 jours après sa notification, ou proposer une hausse qui, refusée, y met fin 30 jours plus tard — ou ne pas reconduire le contrat à l'échéance, avec deux mois de préavis. Si tu as été résilié, on traite ça avec le reste du dossier. Assugeris présente alors l’ensemble aux compagnies qui étudient ce motif.
Oui, elle fait partie des éléments que regardent les compagnies. On la présente avec le reste pour viser les bons interlocuteurs. Assugeris part pour cela de la décision qui t’a été notifiée.
Non. Attendre ne fait qu'allonger la période sans couverture, qui devient elle-même un obstacle. On peut étudier ton dossier avec les éléments connus à ce jour et identifier les compagnies possibles. Si la décision modifie la situation ensuite, on reprend le dossier : c'est prévu et ça se fait couramment. Assugeris étudie le dossier dès maintenant, gratuitement et sans engagement.
À ton assureur actuel, une suspension ou une annulation se déclare dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances), y compris une suspension du préfet, avant tout jugement. À un nouvel assureur, tu déclares exactement ce que le questionnaire demande, ni plus ni moins, et tu joins les documents dont tu disposes. Une situation en cours se présente comme telle. Ce qui fragilise un contrat, c'est une réponse fausse à une question posée : la précision te protège autant qu'elle protège l'assureur. Assugeris présente ce dossier tel qu’il est déclaré aux compagnies qui l’étudient.
Non, et l'écart est important. Un dépistage lors d'un contrôle n'a causé aucun dommage : la compagnie n'y voit qu'une infraction. Relevé après un accident, il se cumule avec un sinistre, souvent responsable. Le second cas réduit nettement le nombre de compagnies qui acceptent d'étudier. C’est pour ça qu’Assugeris présente ces deux dossiers à des compagnies différentes.
Seulement si elle en est réellement le conducteur principal. Sinon c'est une fausse déclaration, qui se retourne au premier sinistre : indemnité réduite, ou refusée si la fausse déclaration est jugée intentionnelle, contrat résilié, et une mention au relevé pour elle. Sur un motif déjà lourd, c'est exactement ce qu'il ne faut pas ajouter au dossier. Assugeris présente le contrat au nom de celui qui conduit, tel qu’il est.
C'est plus difficile, mais ça s'étudie. Le cumul de deux motifs réduit la liste à quelques compagnies, et les conditions sont plus dures. Ce qui compte alors, c'est l'ancienneté des faits et ce que tu as fait depuis. Assugeris te dit franchement, avant de lancer quoi que ce soit, si une porte reste ouverte.
Ça dépend entièrement de la décision qui te concerne et des catégories qu'elle vise : il faut relire le document plutôt que se fier à ce qu'on raconte. Côté assurance, un cyclomoteur relève d'un marché à part, avec ses propres compagnies. Notre page cyclomoteur et stupéfiants détaille ce qui est possible. Assugeris étudie l’assurance du 50 cc à la lecture de ta décision.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux compagnies qui couvrent ce profil et te dit franchement ce qui est possible.
On te répond en 1 à 4 h après réception de ton dossier, avec une offre claire dès qu'une compagnie accepte d'étudier ton profil. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Non, l'étude et le devis sont gratuits et sans engagement. On te dit franchement ce qui est possible avant que tu décides. C’est Assugeris qui fait cette étude.
Oui, un dossier portant un contrôle stupéfiants trouve encore un assureur. C'est la mention qui fait le plus reculer les généralistes, mais pas pour la raison qu'on imagine : leur grille n'a pas de case pour elle. Ce n'est pas une évaluation de ton risque, c'est un vide dans un modèle. Quelques compagnies, elles, ont construit une tarification pour ce motif précis. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une suspension, une annulation ou un retrait. Le tarif dépend du véhicule, de la zone et du motif de ton dossier : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Le marché est étroit et il faut le viser juste. Un dossier envoyé au hasard revient refusé sans avoir été lu ; le même dossier, présenté au bon interlocuteur avec les bonnes pièces, part en étude. C'est toute la différence entre chercher seul et passer par quelqu'un qui sait où frapper.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Contrôle positif aux stupéfiants |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision sur ton permis (avis de suspension ou jugement), ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Récidive de stupéfiants · Alcoolémie au volant · Refus de dépistage |
| Pour comprendre | Le guide : la suspension de permis pour stupéfiants |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.

La vidéo68 secondes
Un contrôle positif aux stupéfiants, et le mot fait raccrocher toutes les compagnies que tu appelles.
Tu as beau les appeler une par une, dès que le motif sort, la réponse est non. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a ni l’offre ni les compagnies pour traiter ce dossier. Il ne vend que des contrats de série, et une conduite sous stupéfiants sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors qu’un contrôle positif réduit le marché, il ne le ferme pas. D’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, à un prix calé sur ton profil. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
La mention « stupéfiants » est l'une de celles qui font le plus fuir les assureurs généralistes. Le marché des compagnies qui acceptent ce profil est étroit mais réel. Tout l'enjeu est de présenter ton dossier aux bons interlocuteurs, avec les bons éléments. Le raisonnement rejoint celui d'un dossier après alcoolémie, détaillé dans notre guide stupéfiants.
Peu de compagnies acceptent, mais elles existent. Encore faut-il savoir lesquelles.
Date, substance, sanction pénale : ces éléments orientent le choix des compagnies.
Le contrôle entraîne souvent une résiliation. On traite les deux ensemble.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Notre guide complet, clair et sans jargon, sur après un contrôle stupéfiants.
| Ton cas | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Conduite après usage de stupéfiants | 3 ans de prison et 9 000 €, la moitié des points, suspension jusqu’à 5 ans, annulation possible (L235-1) ; suspension du préfet obligatoire après rétention (L224-2) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) ; aucune clause ne peut priver de garantie pour cette condamnation (L211-6) | Étude individuelle du dossier |
| Stupéfiants et alcool au même contrôle | 5 ans de prison et 15 000 €, les trois quarts des points, confiscation obligatoire si le véhicule t’appartient (L235-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Refus du dépistage ou des analyses | 3 ans de prison et 9 000 €, la moitié des points (L235-3) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Récidive | Peines doublées (132-10 du Code pénal), annulation de plein droit, confiscation obligatoire si le véhicule t’appartient (L235-4) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Avec un accident | Les mêmes peines, plus celles de l’accident | L’assureur peut résilier après un sinistre causé sous l’emprise de stupéfiants (A211-1-2) ; la responsabilité civile reste due aux victimes | Étude individuelle du dossier |
Articles L224-2, L235-1, L235-3 et L235-4 du Code de la route ; article 132-10 du Code pénal ; articles L113-2, L211-6 et A211-1-2 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
C'est le motif sur lequel circulent le plus de fausses certitudes, et elles coûtent cher : elles poussent soit à renoncer, soit à faire exactement ce qu'il ne faut pas. Voici ce qu'on entend au téléphone, et ce qu'on observe réellement dans les dossiers.
| Idée reçue | Ce qui se passe vraiment |
|---|---|
| « Plus personne ne m'assurera » | Faux. Le marché est étroit mais réel. Ce sont les grilles automatiques qui refusent ; l'étude humaine, elle, existe encore chez quelques compagnies. |
| « Il faut attendre la fin de la procédure » | Non. Le dossier se prépare et se présente avant. Attendre allonge seulement la période sans assurance, qui devient à son tour un problème. |
| « Mieux vaut ne rien dire » | C'est le plus mauvais calcul. L'omission ressort au premier sinistre et transforme un dossier difficile en dossier ingérable. |
| « Le tarif sera le même partout » | Non, et c'est là que se joue l'essentiel. Sur ce motif, l'écart entre deux compagnies est bien plus large que sur un profil standard. |
| « Il suffit de mettre la voiture au nom d'un proche » | C'est une fausse déclaration. Elle se découvre au sinistre et entraîne une indemnité réduite, ou refusée si elle est jugée intentionnelle, la résiliation, et une mention de plus pour la personne concernée. |
| « Un contrôle vaut un accident » | Non. Un dépistage lors d'un contrôle de routine ne se lit pas comme un dépistage relevé après un accident, où sinistre et infraction se cumulent. |
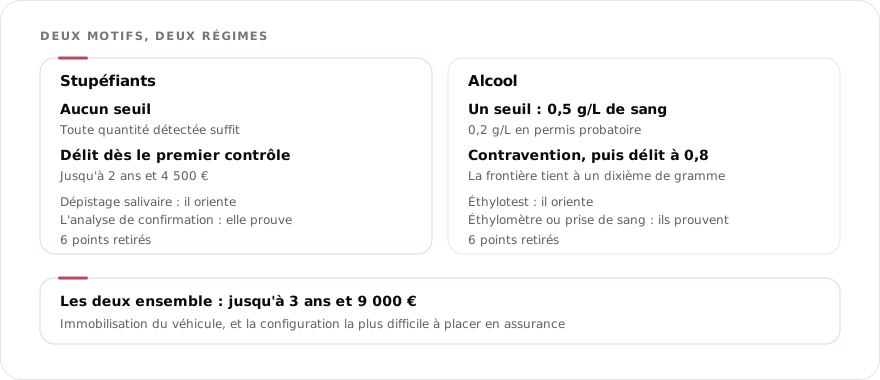
En matière de stupéfiants, la règle est la tolérance zéro : il n'existe pas de petit taux toléré comme pour l'alcool. Toute présence établie par l'analyse de confirmation suffit à caractériser l'infraction. Mais ce qui se joue ensuite, côté assurance, n'a rien d'automatique. Un premier événement se présente autrement qu'une répétition. Un contrôle sans dommage ne pèse pas comme un accident. Une décision ancienne, suivie d'années sans incident, redevient plaçable. Ce sont ces éléments, présentés franchement et documentés, qui déterminent à quelles compagnies ton dossier peut réellement être soumis — c'est le travail d'un courtier de profils aggravés.
Sur ce motif plus que sur aucun autre, la façon dont le dossier arrive détermine s'il est lu ou classé. Voici ce qui se prépare, et dans quel ordre.
Il est fréquent que le contrôle ait entraîné une résiliation du contrat et une décision sur le permis : le dossier porte alors plusieurs mentions à la fois. On les présente ensemble, parce que les traiter séparément conduit à se faire refuser deux fois. Sur un deux-roues, les interlocuteurs ne sont pas les mêmes : voir moto après stupéfiants et cyclomoteur après stupéfiants. Et pour comprendre le déroulé complet, du dépistage à la reprise d'un contrat, on a écrit un guide de fond sur la conduite après usage de stupéfiants. Le cadre général est rappelé sur service-public.fr.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les peines citées sont celles du Code de la route ; ce qui suit « côté dossier » vient de la pratique du cabinet.
Une compagnie spécialisée dans les profils aggravés, pas un assureur généraliste : la mention « stupéfiants » est l’une de celles qui font le plus fuir les généralistes, parce que leur grille n’a pas de case pour elle. Le marché des compagnies qui acceptent ce profil est étroit mais réel, et il passe par un courtier spécialisé. Assugeris leur présente ton dossier ; chacune décide au cas par cas.
Ce que le cabinet publie : « Un marché de spécialistes » plus haut sur cette page.
Non, et c'est la différence majeure. La conduite après usage de stupéfiants est interdite quelle que soit la quantité : il n'y a pas de taux en dessous duquel l'infraction n'est pas constituée. Le dépistage détecte une présence, pas une imprégnation — un usage ancien peut donc encore être détecté.
Toujours un délit, dès le premier contrôle positif, contrairement à l'alcool où seul le dépassement de 0,8 g/L franchit ce seuil. Sont encourus jusqu'à trois ans d'emprisonnement et 9 000 € d'amende, avec passage devant le tribunal. Il n'existe pas d'amende forfaitaire pour ce motif.
Un dépistage salivaire, immédiat, dont le résultat n'est pas la preuve. S'il est positif, une analyse de confirmation — salivaire ou sanguine — établit l'infraction. Le conducteur peut demander une contre-expertise. Le permis peut être retenu dès le dépistage positif, avant toute décision.
| Étape | Ce qui se passe | Délai ou durée | Le texte |
|---|---|---|---|
| Le dépistage | Un test salivaire, sur place | — | Arrêté du 13 décembre 2016 |
| La rétention du permis | Possible dès le dépistage positif | Le préfet a 120 heures pour décider | Code de la route, art. L224-1 et L224-2 |
| La confirmation | Un prélèvement est analysé en laboratoire : c’est cette analyse qui établit l’infraction | — | — |
| La suspension du préfet | Après une rétention, obligatoire quand l’usage est établi | 1 an au plus | Code de la route, art. L224-2 |
| La contre-expertise | Tu peux la demander, par un prélèvement sanguin : dis-le dès le contrôle | Dans les 5 jours suivant la notification du résultat | Code de la route, art. R235-11 |
| Le jugement | Un délit : jusqu’à 3 ans de prison et 9 000 € d’amende, 6 points retirés | — | Code de la route, art. L235-1 |
| En récidive | Annulation du permis de plein droit, avec interdiction d’en solliciter un nouveau pendant 3 ans au plus ; confiscation obligatoire du véhicule si tu en es propriétaire, sauf décision spécialement motivée | — | Code de la route, art. L235-4 |
Code de la route, articles L224-1 et L224-2 (version du 20/08/2026), L235-1, L235-4 et R235-11 ; arrêté du 13 décembre 2016 pour le dépistage. ⚠️ Ce qui s’applique à ton cas figure sur ta décision : elle seule fait foi.
Beaucoup. Les peines encourues sont portées à cinq ans d'emprisonnement et 15 000 € d'amende, et la confiscation du véhicule devient obligatoire. Côté dossier, c'est la configuration la plus difficile à placer : peu de compagnies étudient encore un cumul, même déclaré et ancien.
Six points, comme pour une alcoolémie. Sur un permis probatoire doté de six points au départ, un seul contrôle positif vide donc le solde et déclenche une invalidation. C'est la raison pour laquelle ce motif frappe si durement les conducteurs récents.
Non, c'est l'inverse. Le refus de se soumettre aux vérifications est puni comme le délit lui-même, et il est lu plus lourdement par les compagnies : un taux se discute, un refus ne se discute pas. Il ferme aussi la porte à une contre-expertise qui aurait pu jouer en faveur du dossier.
| Stupéfiants | Alcool | |
|---|---|---|
| Seuil | Aucun : toute présence détectée | 0,5 g/L de sang (0,2 en probatoire) |
| Qualification | Délit dès le premier contrôle | Contravention, puis délit à 0,8 g/L |
| Peines encourues | 3 ans et 9 000 € | 3 ans et 9 000 € au stade délictuel |
| Cumul des deux | 5 ans et 15 000 €, confiscation obligatoire du véhicule | |
| Points retirés | 6 | 6 |
| Côté assurance | À déclarer (L113-2) ; résiliation possible après un sinistre causé sous stupéfiants (A211-1-2) | Contravention : à déclarer en cours de contrat seulement avec une suspension (L113-2) |
Article L235-1 du Code de la route. Voir réglementation de la drogue au volant (Sécurité routière) et le barème des points retirés sur service-public.fr.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Chez Assugeris, l’étude peut commencer pendant la suspension, selon la situation, pour préparer la reprise. Indique si la suspension vient du préfet ou du tribunal et joins la décision : le dossier est traité plus vite. Si ton assureur a résilié le contrat, la résiliation se traite avec le reste du dossier. L’étude est gratuite et sans engagement.
Ce que change la suspension elle-même : assurance auto après une suspension de permis.
Oui, et le cumul est puni plus lourdement que chacun des deux : jusqu’à 5 ans de prison et 15 000 € d’amende, et 9 points retirés au lieu de 6. Les forces de l’ordre doivent alors, avec l’autorisation du préfet, faire immobiliser le véhicule et le mettre en fourrière, et sa confiscation est obligatoire, sauf décision motivée du juge. Côté assurance, Assugeris présente ce dossier aux compagnies qui étudient encore ce profil.
Article L235-1 du Code de la route — service-public.gouv.fr, fiche F2886.
Oui. Après un dépistage positif, les forces de l’ordre peuvent, avec l’accord du préfet, immobiliser le véhicule et procéder à sa mise en fourrière à titre provisoire ; avec de l’alcool en plus, la mesure est de plein droit. Elle est levée si les analyses n’établissent pas l’usage, et le véhicule est rendu si le procureur ne l’autorise pas dans les 7 jours. Les frais d’enlèvement et de garde sont à la charge du propriétaire.
Article L325-1-2 du Code de la route, version en vigueur depuis le 20 août 2026 — Légifrance.
Le prix le plus juste se trouve chez les compagnies qui ont construit une tarification pour ce motif, pas chez un généraliste dont la grille n’a pas de case pour lui. Le tarif d’entrée du cabinet est de 49 € par mois au tiers : un tarif d’entrée, pas un prix ferme, qui dépend du véhicule, de la zone et du motif de ton dossier. Chez Assugeris, l’étude est gratuite et sans engagement.
Le tarif d’entrée est celui de l’encadré de cette page.
Oui, c’est une suspension du permis comme une autre. Depuis le 20 août 2026, le préfet peut la prononcer, 6 mois au plus, après un usage de stupéfiants commis en réitération, même sans conduite. Elle se déclare à ton assureur dans les 15 jours qui suivent sa notification, et elle tombe si le tribunal relaxe ou ne prononce aucune mesure sur le permis. Assugeris présente ce dossier aux compagnies qui étudient les suspensions pour stupéfiants.
Articles L224-7 à L224-9 du Code de la route (loi n° 2026-798 du 18 août 2026) ; article L113-2 du Code des assurances.
Souvent, mais pas toujours. Le tribunal peut t’interdire de conduire certains véhicules, y compris ceux qui ne demandent pas de permis, pendant 5 ans au plus : lis ta décision avant tout. Sans cette interdiction, une voiturette légère reste possible pendant une suspension si tu es né avant 1988 ou si tu as le BSR ; une voiturette lourde, elle, demande le permis B1 ou B. Elle doit être assurée : Assugeris étudie aussi l’assurance voiture sans permis après des stupéfiants.
Article L235-1, II, 5° du Code de la route ; les véhicules qu’on peut conduire pendant une suspension ; assurance voiture sans permis.
Oui, si ton contrat a plus d’un an : la loi Hamon te laisse le résilier à tout moment, sans frais, et une affaire de stupéfiants ne te retire pas ce droit. La résiliation prend effet un mois après que ton assureur l’a reçue ; en auto, c’est le nouvel assureur qui fait la démarche et veille à ce que tu restes couvert. Il te posera ses questions, et la suspension ou la condamnation s’y déclare exactement. Assugeris cherche ce nouveau contrat parmi les compagnies qui étudient ce motif.
Article L113-15-2 du Code des assurances (loi Hamon) ; articles L113-2 et L113-8 du même code.
La résiliation après un sinistre causé sous stupéfiants est une règle de l’assurance auto : elle ne vise pas ton contrat habitation. Mais si ton assureur auto l’applique, tu peux résilier dans le mois tes autres contrats souscrits chez lui, habitation comprise, pour tout regrouper ailleurs. Assugeris fait aussi le devis d’assurance habitation, en même temps que l’auto, et un seul interlocuteur suit les deux.
Article A211-1-2 du Code des assurances ; assurance habitation.
Envoie trois pièces : ton permis recto verso, ton relevé d’information sur 36 mois si possible et la carte grise ; l’étude est gratuite, et la réponse arrive en 1 à 4 h aux horaires d’ouverture. La meilleure assurance, à la suite de stupéfiants, n’est pas seulement la moins chère : c’est celle qui étudie ce motif et dont tu as lu les garanties, car après un accident que tu causes sous stupéfiants, ton assurance ne couvre pas tes propres dommages. Assugeris compare l’offre auto de ces compagnies.
Service-public.gouv.fr, fiche F2630 (accident sous l’emprise de stupéfiants).
C’est un délit dès la première fois : 3 ans de prison, 9 000 € d’amende et jusqu’à 5 ans de suspension encourus, et 6 points retirés de plein droit. La loi ne prévoit ni régime de première fois ni amende forfaitaire pour la conduite : c’est le tribunal qui juge, et la nouvelle loi du 18 août 2026 n’a pas changé ces peines. Côté assurance, la suspension se déclare dans les 15 jours, et Assugeris présente le dossier aux compagnies qui étudient ce motif.
Article L235-1 du Code de la route, version en vigueur depuis le 20 août 2026 ; article L113-2 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Dois-je attendre le jugement pour chercher une assurance ?
Réponse : Non. Attendre ne fait qu'allonger la période sans couverture, qui devient elle-même un obstacle. On peut étudier ton dossier avec les éléments connus à ce jour et identifier les compagnies possibles.
Question 2 sur 3
Peut-on encore s'assurer après un contrôle stupéfiants positif ?
Réponse : Oui. Mais le marché est étroit. Des compagnies spécialisées étudient ces dossiers. Le vrai enjeu, c'est de savoir à qui les présenter.
Question 3 sur 3
Un contrôle de routine et un dépistage après accident, c'est le même dossier ?
Réponse : Non. L'écart est important. Un dépistage lors d'un contrôle n'a causé aucun dommage : la compagnie n'y voit qu'une infraction. Relevé après un accident, il se cumule avec un sinistre, souvent responsable.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est écrite par les courtiers du cabinet ASSUGERIS, immatriculé à l'ORIAS sous le n° 07 005 657, qui présente depuis 2006 aux compagnies spécialisées des dossiers que les assureurs généralistes refusent d'étudier. Ce qui est décrit ici vient de ces présentations, pas d'une lecture de textes ; les règles citées renvoient au Code de la route et au Code des assurances.
1 à 4 hpour une réponse franche
Contrôle stupéfiants et refusé partout ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs à assurer après un contrôle positif aux stupéfiants. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.