Assurance après un test stupéfiants : les compagnies qui peuvent t'accepter
Oui, tu peux t'assurer après un contrôle stupéfiants. Ton assureur actuel est un généraliste : ton profil sort de ses critères, alors il résilie ou il refuse. ASSUGERIS est un courtier spécialisé dans les profils aggravés depuis 2006.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 10 min de lecture
Sur cette page
- Pourquoi les assureurs refusent après un test positif
- Le point en vidéo
- Ce qu'une compagnie regarde dans ton dossier
- Comment on étudie ton dossier
- Combien coûte l'assurance après un test positif ?
- ASSUGERIS en chiffres
- Stupéfiants au volant : ce que prévoit la loi
- Alcool et stupéfiants : deux motifs différents
- Comment se déroule un contrôle stupéfiants
- Ce que le test prouve, et ce qu'il ne prouve pas
- Les questions qu'une compagnie se pose, dans l'ordre
- Les pièces du dossier, et ce que chacune prouve
- Ce que tu peux faire maintenant
- En savoir plus sur la conduite après stupéfiants
- Sur quoi repose ce guide
- Pour comprendre ton dossier
Pourquoi les assureurs refusent après un test positif#
On travaille avec les compagnies qui couvrent justement ce type de dossier. Ce guide t'explique le contrôle, les sanctions et la façon dont ton dossier est lu. Pour faire étudier ta situation, tu peux obtenir un devis après un contrôle stupéfiants.
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Un contrôle positif aux stupéfiants au volant fait partie des motifs qui permettent à un assureur de résilier ton contrat. Il lui permet aussi de refuser un nouveau dossier.
Ce refus n'a rien de mystérieux. Un assureur généraliste règle ses critères d'acceptation sur le conducteur sans antécédent. Dès que ton dossier mentionne ce type de contrôle, il sort de ce cadre. L'assureur préfère alors refuser plutôt que prendre un risque qu'il ne sait pas chiffrer.
D'autres compagnies existent précisément pour ces profils. Elles ont des barèmes, c'est-à-dire des grilles de prix, conçus pour ce type d'antécédent. C'est un marché de spécialistes, pas une impasse. Encore faut-il savoir à quelle compagnie présenter ton dossier : c'est exactement notre travail.
Le point en vidéo#
La vidéo68 secondes
Assurance auto en profil très aggravé : le marché se rétrécit, il ne se ferme pas
- 0:00Le mot qui fait raccrocher
- 0:05Les refus en série
- 0:13Pourquoi on te refuse
- 0:27Un marché réduit, pas fermé
- 0:39Le rôle du cabinet
- 0:52La démarche
Transcription de la vidéo
Un contrôle positif aux stupéfiants, et le mot fait raccrocher toutes les compagnies que tu appelles.
Tu as beau les appeler une par une, dès que le motif sort, la réponse est non. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a ni l’offre ni les compagnies pour traiter ce dossier. Il ne vend que des contrats de série, et une conduite sous stupéfiants sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors qu’un contrôle positif réduit le marché, il ne le ferme pas. D’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, à un prix calé sur ton profil. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Ce qu'une compagnie regarde dans ton dossier#
La compagnie ne se fie ni à une rumeur ni à un article de presse. Elle lit ton relevé d'information. Ce document, délivré par ton assureur, retrace les 5 dernières années de ton historique : sinistres, résiliations et infractions déclarées. Il précise la nature de l'infraction, sa date, et si elle a entraîné une résiliation.
Un dossier ancien, sans nouvel incident depuis, se présente mieux qu'un contrôle récent. Une suspension ou une annulation de permis liée au contrôle complique l'étude, sans la rendre impossible. Un courtier spécialisé sait lire ce genre de nuance et l'expliquer aux compagnies.
Exemple : un contrôle de routine d'il y a trois ans, sans aucun incident depuis, ne se présente pas comme un test positif du mois dernier relevé après un accident.
Comment on étudie ton dossier#
On ne te renvoie pas vers un simulateur en ligne. On lit ton dossier, et on sait à qui le présenter.
- Tu remplis le formulaire. Ta situation, ton véhicule, la date du contrôle : deux minutes suffisent.
- On lit ton relevé d'information. C'est ce document qui dit ce qui est possible.
- On présente ton dossier aux bonnes compagnies. Parmi celles avec qui on travaille, on choisit celles qui couvrent ce profil.
- On te répond franchement. On te dit si on peut t'aider, avec quelles garanties et à quel tarif.
Certains dossiers, plus rares, ne trouvent pas de solution auprès de nos compagnies partenaires à un moment donné. Dans ce cas, on te le dit sans détour, plutôt que de te faire perdre du temps sur une fausse piste.
Combien coûte l'assurance après un test positif ?#
Il n'y a pas de tarif standard pour ce profil. Personne ne peut honnêtement t'annoncer un prix sans avoir étudié ton dossier.
Le prix varie selon plusieurs éléments :
- la compagnie sollicitée ;
- l'ancienneté du contrôle ;
- ton historique de conduite dans son ensemble ;
- le véhicule à assurer.
Deux profils proches peuvent recevoir des propositions très différentes d'une compagnie à l'autre. Raison de plus pour présenter ton dossier à plusieurs compagnies plutôt qu'à une seule.
ASSUGERIS en chiffres#
Depuis 20 ans, on étudie les dossiers que les généralistes écartent d'emblée. De nombreux dossiers étudiés, une réponse en 1 à 4 h aux horaires d'ouverture : c'est ce qu'on te garantit, avec une lecture honnête et précise de ta situation.
Stupéfiants au volant : ce que prévoit la loi#
Pour les stupéfiants, la règle est la tolérance zéro. Il n'existe pas de « petit taux » toléré, comme pour l'alcool. Un dépistage positif suffit à caractériser l'infraction, et cette infraction est un délit.
Les sanctions peuvent comprendre une suspension ou une annulation du permis, une amende et d'autres peines complémentaires. Elles s'alourdissent en cas de récidive ou d'accident.
Le contexte compte aussi dans la lecture de ton dossier. Un dépistage lors d'un contrôle de routine ne pèse pas comme un dépistage après un accident, où le sinistre et les stupéfiants sont liés. De même, une première fois se présente plus simplement qu'une récidive. Présentés franchement, ces éléments décident des compagnies auxquelles ton dossier peut être soumis.
Alcool et stupéfiants : deux motifs différents#
On met souvent les deux motifs dans le même sac. Pourtant, ils ne fonctionnent pas de la même façon, ni en droit, ni dans une grille de souscription (les règles qu'applique un assureur pour accepter ou refuser un dossier).
| Critère | Alcool | Stupéfiants |
|---|---|---|
| Seuil de tolérance | 0,5 g/L, abaissé à 0,2 g/L en probatoire | Aucun : tolérance zéro |
| Qualification | Contravention, puis délit à partir de 0,8 g/L | Délit dès le dépistage positif |
| Mode de mesure | Air expiré ou sang, avec une échelle graduée | Test salivaire, confirmé par une analyse sanguine |
| Lecture par les grilles | Nuancée selon le taux | Binaire : la mention suffit à déclencher un refus |
| Les deux ensemble | Peines majorées, et marché de l'assurance nettement plus étroit | |
Cette différence a une conséquence pratique. Moins de compagnies acceptent d'étudier un dossier stupéfiants qu'un dossier alcoolémie. Et elles choisissent moins selon la gravité des faits que selon leur propre politique d'acceptation. D'où l'intérêt de savoir tout de suite à qui présenter ton dossier, plutôt que d'accumuler les refus.
Comment se déroule un contrôle stupéfiants#
Le dépistage commence par un test salivaire. S'il est positif, il peut être confirmé par une analyse sanguine, qui sert de mesure de référence. Ce sont deux étapes distinctes, avec deux documents différents. Cette distinction compte pour la suite de ton dossier.
Les situations de contrôle sont encadrées. Le procureur peut décider de contrôles systématiques dans certains lieux. En pratique, le dépistage a surtout lieu après un accident, lors d'une infraction au Code de la route, ou quand tu présentes des signes plausibles d'usage.
Dans la plupart des cas, les forces de l'ordre retiennent ton permis sur place. C'est la rétention : on te remet un avis en main propre. Viennent ensuite la décision de suspension prise par la préfecture puis, le cas échéant, la décision du tribunal.
Trois documents, trois moments. Savoir lequel tu as en main te dit où en est ta procédure, et donc ce qu'une compagnie peut déjà étudier.
Comme dans toute procédure, ce sont les documents qui font foi : avis de rétention du permis, procès-verbal et, le cas échéant, jugement. Garde-les précieusement. Ils datent les faits et disent précisément de quelle infraction il s'agit. C'est bien plus solide qu'une explication orale donnée des mois plus tard, quand une compagnie te demandera ce qui s'est passé.
Ce que le test prouve, et ce qu'il ne prouve pas#
Cette nuance est rarement expliquée, et pourtant elle revient dans presque tous les dossiers. Un test met en évidence la présence d'une substance. Il ne mesure pas à quel point tu étais sous son effet au moment précis du contrôle, comme le fait un éthylotest pour l'alcool.
C'est pour ça que les demandes de contre-expertise (une seconde analyse de l'échantillon conservé) sont fréquentes sur ce type de procédure. La personne contrôlée conteste moins le résultat que ce qu'il est censé prouver. Si tu es dans ce cas, la demande se fait pendant la procédure, avec des formes et des délais à respecter. Le point d'entrée officiel est service-public.fr.
Côté assurance, cette nuance ne change pas grand-chose tant que la procédure est en cours : une compagnie regarde ce qui est inscrit et daté. En revanche, si une contestation aboutit, elle modifie la pièce elle-même, et donc ton dossier. C'est l'une des rares situations où attendre a du sens.
Les questions qu'une compagnie se pose, dans l'ordre#
Sur ce motif, l'étude d'un dossier suit presque toujours le même ordre. Le connaître t'aide à préparer les bonnes pièces, plutôt que de répondre au coup par coup.
Y a-t-il eu un sinistre ? C'est la première question. Un dépistage lors d'un contrôle de routine n'a coûté d'indemnisation à personne. Un dépistage après un accident cumule l'infraction et le sinistre : le nombre de compagnies prêtes à étudier le dossier chute fortement.
Quelle sanction a été prononcée ? Une suspension et une annulation ne concernent pas les mêmes compagnies. La sanction fixe aussi la durée pendant laquelle le risque supplémentaire est pris en compte.
À quelle date ? Le relevé d'information couvre les cinq dernières années. Un épisode ancien, suivi d'une période sans incident, se présente mieux qu'un épisode du trimestre dernier, même si le motif est identique. C'est tout le sujet de ce que dit ton relevé d'information.
Est-ce un fait isolé ? Une première fois se traite plus simplement qu'une répétition. De même, une mention seule passe plus facilement qu'un dossier qui cumule alcool, suspension de permis et résiliation. C'est cette combinaison que lit un courtier spécialisé dans les profils aggravés, pas l'étiquette seule.
Les pièces du dossier, et ce que chacune prouve#
Sur ce motif, une pièce manque presque toujours : l'analyse de confirmation. C'est pourtant elle qui fait la différence entre un simple dépistage et une infraction établie. Chaque réponse ci-dessous se lit seule.
Le résultat du test salivaire suffit-il ?
Non. Le dépistage oriente, il ne prouve pas. Seule l'analyse de confirmation, salivaire ou sanguine, établit l'infraction. Si ton dossier ne contient que le dépistage, la personne qui l'étudie risque d'imaginer le pire. Mieux vaut fournir la confirmation, même défavorable.
Peut-on demander une contre-expertise ?
Oui. La demande doit être faite dans les délais indiqués sur le procès-verbal, et elle porte sur l'échantillon conservé. Côté dossier, une contre-expertise demandée puis abandonnée n'apporte rien. En revanche, une contre-expertise menée jusqu'au bout, quel que soit son résultat, montre un dossier suivi.
Quelles pièces réunir avant de demander un devis ?
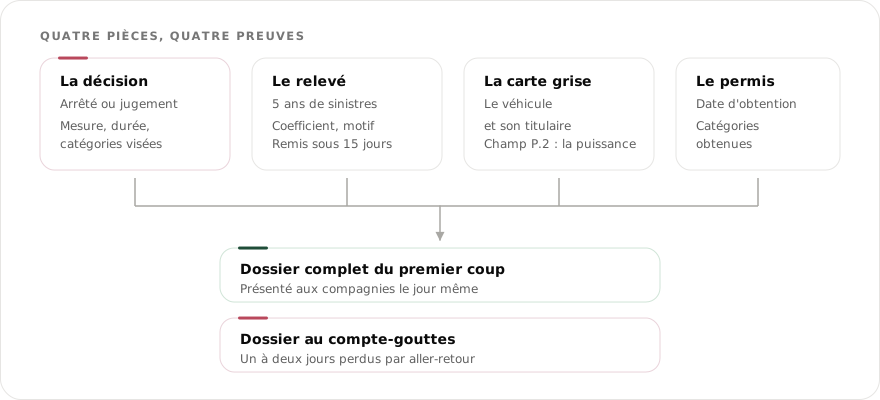
Il t'en faut quatre : le procès-verbal, l'analyse de confirmation, la décision reçue (arrêté ou jugement) et le relevé d'information de ton assureur précédent. C'est peu, et tu peux les réunir en quelques jours si tu t'y prends dès la notification.
Faut-il transmettre le jugement en entier ?
Au minimum, les pages qui indiquent la qualification retenue, la peine prononcée et les catégories de permis visées. C'est cette dernière partie qui dit ce que tu peux encore conduire. Et c'est presque toujours celle qui manque dans les dossiers qu'on reçoit.
Et si la procédure est encore en cours ?
Dis-le, et présente ce qui existe déjà. Une suspension administrative peut précéder le jugement de plusieurs mois. Ton dossier s'étudie alors sur la base de l'arrêté, quitte à être revu ensuite. Attendre le jugement pour t'assurer, c'est ajouter un trou dans ton historique au motif lui-même.
Combien de temps l'épisode reste-t-il visible ?
Cinq ans sur le relevé d'information. La condamnation, elle, suit son propre calendrier judiciaire. Côté assurance, les douze premiers mois sont les plus durs. Après un an sans nouvel incident, le nombre de compagnies prêtes à étudier ton dossier augmente nettement.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Procès-verbal | Les circonstances du contrôle et ses suites | Les forces de l'ordre |
| Analyse de confirmation | L'infraction établie : c'est la pièce décisive | Le laboratoire chargé de l'analyse |
| Arrêté préfectoral | La suspension administrative et sa durée | La préfecture |
| Jugement | La qualification, la peine et les catégories de permis visées | Le tribunal |
| Relevé d'information | Tes sinistres sur 5 ans, ton coefficient bonus-malus et le motif de résiliation | L'assureur, sous 15 jours |
Article L235-1 du Code de la route ; réglementation de la drogue au volant (Sécurité routière). La composition du dossier vient de la pratique du cabinet.
Ce que tu peux faire maintenant#
Voici les étapes pour présenter un dossier complet, dès la notification.
- Garde tous tes documents. Avis de rétention, procès-verbal, arrêté ou jugement : ne jette rien.
- Récupère l'analyse de confirmation. C'est la pièce qui manque le plus souvent.
- Demande ton relevé d'information à ton assureur. Il doit te le remettre sous 15 jours.
- Repère les pages clés du jugement : qualification, peine et catégories de permis visées.
- Précise s'il y a eu un accident. C'est la première question que pose une compagnie.
- Envoie le tout en une seule fois, même si la procédure n'est pas terminée.
Ton dossier concerne une autre situation ? On étudie très souvent les dossiers après une alcoolémie et après une annulation de permis, deux profils souvent liés au tien.
En savoir plus sur la conduite après stupéfiants#
Ce que dit la loi, le déroulé d'un contrôle, les sanctions et les documents à fournir. Ouvre les blocs qui te concernent.
Ce que dit la loi
Conduire après avoir consommé du cannabis, ou toute autre substance ou plante classée comme stupéfiant, est un délit.
À savoir : la règle vaut aussi pour l'accompagnateur, en conduite accompagnée.
Comment se passe le contrôle
On te fait d'abord un test salivaire. Il peut ensuite être confirmé par une analyse sanguine.
Le procureur peut décider de contrôles systématiques dans certains lieux. Mais en général, tu es contrôlé :
- après un accident ;
- lors d'une infraction au Code de la route ;
- ou si tu présentes des signes plausibles d'usage.
Les sanctions
Un test positif, ou le refus de t'y soumettre, entraîne :
- la perte de 6 points ;
- la suspension ou l'annulation de ton permis ;
- une amende ;
- des peines complémentaires possibles (prison, travail d'intérêt général).
Attention : si le contrôle révèle aussi un état alcoolique, les peines sont majorées.
Les documents qu'on étudie
Pour lire ton dossier sur les 5 dernières années, on te demande :
- ton avis de rétention de permis ;
- le jugement (la communication judiciaire), si tu es passé devant le tribunal ;
- ton permis de conduire recto verso, ou un avis médical favorable ;
- les relevés d'information de tes précédents assureurs ;
- la carte grise, ou l'immatriculation avec l'année de mise en circulation.
Avec ces pièces, on lit ta situation réelle et on présente ton dossier aux compagnies qui tarifient ce profil.
À savoir : la règle vaut aussi pour l'accompagnateur, en conduite accompagnée.
Sur quoi repose ce guide#
Ce guide est rédigé par ASSUGERIS, cabinet de courtage en assurances immatriculé à l'ORIAS (le registre officiel des intermédiaires en assurance) sous le n° 07 005 657. Depuis 2006, le cabinet est spécialisé dans les dossiers que les assureurs généralistes écartent. Le cadre de l'infraction relève du Code de la route. La façon dont les compagnies traitent ce motif vient des dossiers que le cabinet présente chaque semaine. Rien n'y est écrit pour rassurer : on décrit ce qu'on observe, même quand c'est défavorable.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Existe-t-il un seuil de tolérance pour les stupéfiants ?
Réponse : Non. C'est la tolérance zéro : un dépistage positif suffit à caractériser le délit, alors que l'alcool a des seuils. Le contexte, contrôle simple ou accident, pèse ensuite sur la lecture de ton dossier.
Question 2 sur 3
Peut-on s'assurer après un dossier stupéfiants ?
Réponse : Oui. Auprès de compagnies spécialisées. Ce n'est pas une impasse, c'est un marché de spécialistes. On étudie ton dossier sans morale, mais personne ne peut garantir une acceptation à l'avance.
Question 3 sur 3
Le tarif sera-t-il le même partout ?
Réponse : Non. C'est même l'inverse : le même dossier peut recevoir des réponses très différentes selon la compagnie. C'est pour ça qu'on présente ton dossier à plusieurs assureurs plutôt qu'à un seul.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse changer quand tu veux. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Existe-t-il un seuil de tolérance pour les stupéfiants ?
Non. C'est la tolérance zéro : un dépistage positif suffit à caractériser le délit, alors que l'alcool a des seuils. Le contexte, contrôle simple ou accident, pèse ensuite sur la lecture de ton dossier.
Peut-on s'assurer après un dossier stupéfiants ?
Oui, auprès de compagnies spécialisées. Ce n'est pas une impasse, c'est un marché de spécialistes. On étudie ton dossier sans morale, mais personne ne peut garantir une acceptation à l'avance.
Peut-on encore s'assurer après un contrôle stupéfiants positif ?
Oui. Un contrôle positif ne te rend pas inassurable : il change qui peut étudier ton dossier. Les assureurs généralistes ne couvrent pas ce profil, mais des compagnies spécialisées le tarifient. Personne ne peut garantir l'acceptation à l'avance : chaque dossier est étudié au cas par cas.
Pourquoi mon assureur a-t-il résilié mon contrat après le contrôle ?
La conduite après usage de stupéfiants fait partie des infractions qui permettent de résilier un contrat. L'assureur le fait souvent dès qu'il l'apprend, ou après la condamnation. Les assureurs généralistes répondent presque toujours à ce motif par un refus.
Combien de temps un test positif pèse-t-il sur mon dossier ?
L'assureur s'appuie sur ton relevé d'information, qui couvre les 5 dernières années. Un contrôle ancien, sans autre antécédent depuis, se présente mieux qu'un contrôle récent. C'est vrai même si le motif reste le même.
La sanction pénale change-t-elle ce qu'on peut faire pour moi ?
Pour l'assurance, ce qui compte, c'est ce qui figure sur ton relevé d'information, pas la sanction pénale en elle-même. Une suspension ou une annulation de permis liée au contrôle complique le dossier. Elle ne l'empêche pas pour autant d'être étudié.
Le tarif sera-t-il le même partout ?
Non, c'est même l'inverse : le même dossier peut recevoir des réponses très différentes selon la compagnie. C'est pour ça qu'on présente ton dossier à plusieurs assureurs plutôt qu'à un seul.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut honnêtement le faire. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil, et on te dit franchement ce qui est possible.
Comment se passe concrètement le dépistage ?
On commence par un test salivaire, qui peut ensuite être confirmé par une analyse sanguine. Le contrôle a lieu le plus souvent après un accident, lors d'une infraction, ou en cas de signes plausibles d'usage. Le procureur peut aussi ordonner des contrôles systématiques dans certains lieux.
Le test prouve-t-il que j'étais sous influence au volant ?
Il prouve la présence d'une substance, pas à quel point tu étais sous son effet au moment du contrôle, comme le ferait un éthylotest. C'est pour ça que les contre-expertises sont fréquentes. Elles se demandent pendant la procédure, avec des formes et des délais à respecter.
Un contrôle de routine et un dépistage après accident, c'est pareil ?
Non, et c'est la première chose qu'une compagnie regarde. Un contrôle isolé n'a coûté d'indemnisation à personne. Un dépistage après un accident cumule l'infraction et un sinistre responsable : beaucoup moins de compagnies acceptent alors d'étudier le dossier. Précise-le dès le premier contact, c'est la question qui ouvre toute étude.
Que risque l'accompagnateur en conduite accompagnée ?
La règle s'applique aussi à lui. L'interdiction ne vise pas seulement la personne au volant, mais aussi celle qui l'accompagne. Ce point méconnu surprend souvent des conducteurs expérimentés. La sanction et ses effets sur le contrat sont les mêmes que pour le conducteur.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit ces pages
Écrit par le cabinet ASSUGERIS, courtier en assurances immatriculé à l’ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Chaque page part des questions qu’on nous pose au téléphone.
Ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier refusé après un test stupéfiants ?
C'est exactement ce qu'on étudie chaque jour depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, partout en France et en DOM-TOM. Aucun déplacement, aucun rendez-vous à prendre.

