Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Permis récent et déjà un malus ou une résiliation ? On présente ton dossier aux compagnies qui assurent les jeunes conducteurs malussés. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Parce que deux risques se cumulent : l'inexpérience et le malus. Le modèle d'un généraliste n'a pas de case pour ça, alors il refuse ou surcote fortement. Assugeris présente ce cumul aux compagnies dont la grille le couvre.
Sans nouveau sinistre responsable, le coefficient baisse de 5 % par an, et deux années consécutives sans sinistre responsable ramènent un malus à 1,00. Un malus récent pèse plus lourd qu'un malus qui redescend déjà. Chaque année sans sinistre, Assugeris la met en avant auprès des compagnies.
Selon ta situation, une souscription avec un parent comme conducteur principal et toi en secondaire peut être possible, à condition que ce parent soit réellement celui qui utilise le véhicule le plus souvent : si c'est toi qui conduis tous les jours, déclarer l'inverse est une fausse déclaration. On regarde ce qui est le plus adapté. Assugeris présente ensuite le contrat avec le vrai conducteur principal.
Oui, même si le cumul complique le dossier. On présente ton profil aux compagnies qui étudient à la fois le permis récent et une résiliation, sans acceptation garantie d'avance. Notre guide explique comment monter ce dossier. Assugeris le monte avec toi, gratuitement et sans engagement.
La moins puissante possible. Sur un profil novice avec antécédent, la puissance fiscale et la valeur du véhicule pèsent autant que ton historique. Une petite citadine d'occasion ouvre des portes là où une compacte puissante déclenche un refus automatique. C'est le levier le plus rapide, et le seul qui agisse dès le premier devis. Assugeris étudie le dossier avec la voiture que tu vises, avant l’achat.
Oui, elle continue de compter. La plupart des compagnies appliquent une surprime novice allégée aux conducteurs passés par la conduite accompagnée, et cet allègement ne disparaît pas parce qu'un sinistre est survenu. Signale-la systématiquement : c'est un élément que beaucoup de dossiers oublient de mentionner. Cette conduite accompagnée, Assugeris la met en avant dans le dossier.
Tu cherches immédiatement une nouvelle couverture, sans laisser de trou. Une résiliation en début de permis est le cumul le plus pénalisant, mais elle se traite : on part du motif exact, on ajuste le véhicule et la formule, et on présente le dossier aux compagnies qui étudient les novices avec antécédent. Ce travail, c’est celui d’Assugeris, courtier spécialisé dans les profils aggravés.
Non, jamais. Tu peux souscrire ton propre contrat dès que tu as ton permis, et c'est même conseillé si tu es le conducteur principal du véhicule. Rester en conducteur secondaire alors que tu roules tous les jours ne construit aucune antériorité à ton nom et fragilise la couverture en cas de sinistre. Assugeris étudie un contrat à ton nom, gratuitement et sans engagement.
Le tiers, dans la grande majorité des cas. Sur un véhicule d'occasion de faible valeur, un tous risques coûte beaucoup plus cher pour une indemnisation limitée par la cote du véhicule. Une formule intermédiaire avec bris de glace et vol suffit souvent. On chiffre les options avant que tu choisisses. Chez Assugeris, ce chiffrage est gratuit et sans engagement.
Non en soi. Un relevé court n'est pas un mauvais relevé : c'est simplement un relevé que la grille standard ne sait pas noter. Les compagnies spécialisées, elles, savent lire une antériorité brève. Ce qui compte, c'est qu'il soit propre et que ce qui s'y trouve soit expliqué correctement. Assugeris présente ce relevé aux compagnies qui savent le lire.
On étudie ton dossier et on revient en 1 à 4 h avec une proposition claire, garanties et tarif compris, sans engagement. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Oui, un jeune conducteur malussé ou résilié trouve encore une assurance. Ce qui bloque n'est pas l'âge de ton permis, c'est le cumul : la surprime appliquée aux permis récents s'additionne à un antécédent, et le total sort de la grille du généraliste. Les deux se traitent pourtant dans le même dossier, auprès de compagnies qui tarifent ce cumul toute l'année. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une résiliation ou avec un malus. Le tarif dépend du véhicule, de la zone et de ce que dit ton relevé : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
L'autre particularité tient à ton relevé d'information. Il couvre les cinq dernières années, mais chez toi il n'en couvre qu'une ou deux : chaque ligne y pèse donc beaucoup plus lourd qu'ailleurs. C'est ce qui fait qu'un premier sinistre paraît disproportionné, et c'est précisément ce qu'on explique aux compagnies.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Permis récent, déjà malussé ou résilié |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton permis recto verso, ton relevé d'information (sur 36 mois si possible), la lettre de résiliation s'il y en a une, la carte grise ou l'immatriculation du véhicule. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Malus élevé · Auto résilié · Moto jeune permis |
| Pour comprendre | L’article : pourquoi on te refuse, et comment rester assuré |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
Un jeune conducteur paie déjà une surprime « novice ». Ajoute un malus ou une résiliation, et son dossier sort de toutes les grilles standard. Des compagnies spécialisées, elles, savent tarifier ce cumul — c'est à elles qu'on présente ton profil réel.
Deux facteurs de risque qui se cumulent. Les compagnies spécialisées les tarifient quand même.
Le nombre et la responsabilité des sinistres comptent plus que ton âge de permis.
Selon ta situation, une souscription avec conducteur secondaire peut ouvrir des portes.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Notre guide complet, clair et sans jargon, sur le jeune conducteur malussé.
Jeune conducteur déjà malussé ? Estime ton coefficient l'an prochain et le temps qu'il faut, sans nouveau sinistre responsable, pour revenir à 1,00. Résultat immédiat.
Ta situation en trois réponses, et tu sais où tu en seras.
Il figure sur ton relevé d’information.
À la prochaine échéance
0,95
Bonus : − 5 % sur la prime de référence
1,00 × 0,95 = 0,95
Faire étudier mon dossierDépart à 1,00 ; × 1,25 par sinistre responsable, × 1,125 par sinistre à responsabilité partagée (plafond 3,50) ; × 0,95 par année sans sinistre responsable (plancher 0,50). Faire étudier mon dossier
Un souscripteur ne cherche pas à savoir si tu conduis bien : il cherche des preuves. Sur un conducteur installé, les preuves existent — dix ans de contrats, des échéances payées, un coefficient stable. Sur un permis récent, il n'y a presque rien à lire, et le peu qui existe occupe toute la place. Le travail consiste donc moins à défendre ton dossier qu'à le compléter avec des éléments que la compagnie sait interpréter.
| Ce qui manque dans un dossier de jeune permis | Ce qui vient le compenser |
|---|---|
| Un relevé de quelques mois seulement | La régularité de paiement et l'absence de sinistre depuis le dernier événement : une courte période propre vaut mieux qu'un long historique moyen. |
| Aucune référence chez un assureur | Le contrat sur lequel tu figurais comme conducteur secondaire, s'il existe. Il prouve une antériorité, même modeste. |
| Un sinistre isolé qui pèse pour tout | Le détail des circonstances et la part de responsabilité réelle. Un partage de torts mal transcrit se corrige, encore faut-il le lire. |
| Un véhicule trop puissant pour le profil | Changer de véhicule ouvre plus de portes que n'importe quelle négociation tarifaire. C'est le levier le plus rapide. |
| Un usage déclaré vague | Un trajet domicile-travail précis, un kilométrage annuel réaliste, un stationnement identifié. La précision rassure. |
| La conduite accompagnée non mentionnée | Quand elle a eu lieu, elle se signale : elle allège la surprime novice chez la plupart des compagnies. |
C'est la solution à laquelle tout le monde pense, et celle qui produit le plus de dossiers cassés. Un contrat peut parfaitement être souscrit par un parent avec toi en conducteur secondaire — à condition que le parent soit réellement celui qui utilise le véhicule le plus souvent. Si tu conduis tous les jours, tu es le conducteur principal, et déclarer l'inverse est une fausse déclaration. Elle ressort au premier sinistre : indemnité réduite, ou refusée si la fausse déclaration est jugée intentionnelle, contrat résilié, et une résiliation de plus à déclarer, qui te fait basculer du côté des dossiers résiliés par l'assureur. Mieux vaut deux ans un peu plus chers que d'entrer à vingt ans chez un courtier de profils aggravés par la mauvaise porte.
Le permis B ne plafonne pas la puissance : un jeune conducteur peut conduire une voiture de 110, 140 ou 200 chevaux, tant qu’elle pèse 3,5 tonnes au plus en charge et transporte huit passagers au maximum. Le permis moto A2, lui, plafonne à 35 kW. Le prix de l’assurance est fixé par chaque assureur ; la loi n’encadre que la surprime du jeune conducteur : 100 % de la prime de référence au plus, réduite de moitié chaque année sans sinistre responsable. Aucun prix par puissance n’est donné ici : le devis se fait sur le véhicule réel.
Article R221-4 du Code de la route ; article A121-1-1 du Code des assurances ; service-public.gouv.fr, fiche F31083.
Sur un permis récent, tout compte double. Voici ce qui se joue la première année, et qui pèsera encore longtemps après.
Un dossier de jeune conducteur bascule vraiment quand une deuxième mention s'y ajoute. Une suspension de permis en période probatoire, un contrôle après alcoolémie, une résiliation pour impayé : le cumul ferme presque tout le marché standard, et il faut alors viser les compagnies qui étudient ces profils. Le raisonnement vaut aussi pour un premier deux-roues : voir moto en jeune permis. Et pour comprendre en détail comment un début de permis se répare sur la durée, on a écrit un guide complet sur le jeune conducteur malussé. Les règles du permis probatoire sont détaillées sur service-public.fr.
Par une demande à l’assureur de la voiture, pas par un formulaire officiel : la fiche du service public ne prévoit aucun modèle PDF à remplir. L’accompagnateur demande à son assureur une extension de garantie ; s’il accepte, l’assureur modifie le contrat par un avenant qui mentionne le jeune en conduite accompagnée. Cette extension n’entraîne pas de surcoût, et la demande peut se faire dès l’inscription à l’auto-école, sans attendre le début de la conduite accompagnée.
service-public.gouv.fr, fiche Conduite accompagnée : quelle assurance pour l’accompagnateur ?, vérifiée le 3 mars 2025.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les règles citées sont celles du permis probatoire ; ce qui suit « côté dossier » vient de la pratique du cabinet.
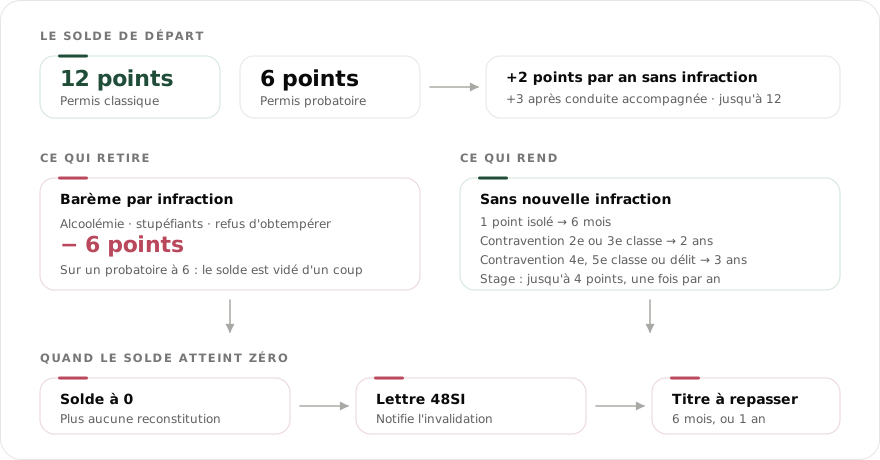
Six points au départ, contre douze pour un permis confirmé. La période dure trois ans, ramenée à deux ans après une conduite accompagnée. Le solde monte de deux points par année sans infraction — de trois points en cas d'apprentissage anticipé. C'est mécanique, il n'y a rien à demander.
Parce que six points, c'est exactement ce que retire une alcoolémie, un contrôle stupéfiants positif ou un refus d'obtempérer. Un seul de ces épisodes vide donc le solde d'un permis probatoire neuf et déclenche une invalidation, avec délai d'attente avant de repasser l'examen.
110 km/h sur autoroute, 100 sur route à chaussées séparées et 80 sur route — au lieu de 130, 110 et 90. Le disque « A » doit être apposé à l'arrière. Ces limites valent pendant toute la période probatoire, y compris à l'étranger sur les routes françaises du retour.
Oui : 0,2 g par litre de sang au lieu de 0,5, ce qui revient en pratique à zéro verre. Le seuil n'a rien de symbolique : le franchir constitue l'infraction, avec six points retirés — soit, sur un permis neuf, la totalité du solde. Voir notre page alcoolémie.
Il le devient dès qu'une infraction retire au moins trois points pendant la période probatoire. Ce n'est plus un choix, et il permet de récupérer des points. Le refuser expose à des poursuites supplémentaires : sur un solde de six, y renoncer revient à jouer le permis sur l'infraction suivante.
Côté dossier, ce n'est pas un jugement mais une absence : sans historique, aucune compagnie ne peut mesurer le risque, et le tarif se cale sur la moyenne statistique d'une classe d'âge. Chaque année pleine, sans sinistre et sans interruption, remplace une hypothèse par une donnée. C'est le seul levier qui joue vraiment.
| Étape | Apprentissage classique | Après conduite accompagnée |
|---|---|---|
| Obtention | 6 points | 6 points |
| Après 1 an sans infraction | 8 points | 9 points |
| Après 2 ans | 10 points | 12 points — fin de la période |
| Après 3 ans | 12 points — fin de la période | — |
| Vitesses maximales | 110 sur autoroute · 100 sur voies séparées · 80 sur route | |
| Alcoolémie | 0,2 g/L de sang, soit zéro verre en pratique | |
Sources publiques : le permis probatoire sur service-public.fr et réglementation pour les jeunes conducteurs (Sécurité routière). Article L223-1 du Code de la route.
Pendant toute la période probatoire : 3 ans après une formation classique, 2 ans après la conduite accompagnée. Une formation complémentaire la raccourcit à 2 ans, ou à 1 an et 6 mois après la conduite accompagnée. Pour ton assureur, le calendrier n’est pas le même : la surprime du conducteur novice disparaît en général après 2 années d’assurance sans sinistre responsable.
service-public.gouv.fr, fiche F2390 (permis probatoire) et fiche F2663 (surprime des conducteurs novices, vérifiée le 11 mars 2026).
En voiture, aucun texte ne limite la puissance d’un conducteur novice. Ce que la loi lui impose, ce sont des vitesses réduites : 110 km/h sur autoroute, 100 sur voie rapide, 80 sur route. La limite vient des assureurs, pas du Code de la route — chaque compagnie pose son propre seuil de chevaux fiscaux, et c’est là que le dossier se gagne ou se perd.
Vitesses en période probatoire : article R413-5 du Code de la route. À moto, c’est différent : le permis A2 plafonne la machine à 35 kW, avec un rapport puissance/poids d’au plus 0,2 kW/kg (service-public F31083). Les seuils de puissance en voiture, eux, relèvent de chaque compagnie : aucun texte ne les fixe, et ils ne sont publiés nulle part.
À partir de 49 € par mois au tiers, chez nous, pour un dossier simple — un tarif d’entrée, pas un devis. Ce qui le fait monter, c’est la surprime du conducteur novice : jusqu’à 100 % la première année et 50 % la deuxième — 50 puis 25 % en conduite accompagnée —, et plus rien la troisième si aucun sinistre n’a engagé ta responsabilité. Toutes les compagnies ne l’appliquent pas.
Tarif d’entrée du cabinet (22/09/2026), non contractuel. Surprime des conducteurs novices : service-public.gouv.fr, fiche F2663, vérifiée le 11 mars 2026.
Pour l’assurance, une voiture peu puissante, de valeur modeste et peu exposée au vol. Aucun texte ne limite la puissance d’un conducteur novice : la limite vient des assureurs, et chacun pose la sienne. Avant d’acheter, fais chiffrer le modèle précis — deux voitures au même prix peuvent coûter très différemment à assurer. Sur un permis récent déjà chargé d’un malus ou d’une suspension, c’est le dossier qui décide avant la voiture.
Les seules limites du permis probatoire portent sur la vitesse : article R413-5 du Code de la route. Les critères de puissance et de valeur relèvent de chaque compagnie et ne sont publiés nulle part : c’est une lecture de marché du cabinet.
Oui, s’il a son permis et qu’il conduit dans les conditions prévues par ton contrat : l’assurance couvre le véhicule, pas le conducteur. Mais certains contrats interdisent le prêt aux conducteurs novices, définis dans leurs conditions générales, et en cas d’accident responsable la franchise peut être majorée. Lis tes conditions générales avant de prêter. S’il conduit régulièrement, déclare-le au contrat comme conducteur.
service-public.gouv.fr, fiche F2632 (prêt d’un véhicule à un tiers), vérifiée le 28 février 2025 ; conducteurs habituels à déclarer : fiche F31325.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Si tu cherches une assurance pour un jeune conducteur déjà résilié, les options réalistes sont trois : une compagnie spécialisée qui tarife le cumul jeune permis et résiliation ; un véhicule modeste, le levier le plus rapide ; et, si tout le monde refuse, le Bureau central de tarification pour la responsabilité civile. Être déclaré conducteur secondaire chez tes parents alors que tu conduis tous les jours n’en est pas une : c’est une fausse déclaration. Assugeris présente ce dossier aux compagnies spécialisées.
Article L212-1 du Code des assurances (Bureau central de tarification).
Aucun prix moyen honnête n’existe : la loi ne fixe que le plafond de la surprime de jeune permis, 100 % la première année, 50 % en conduite accompagnée, puis divisée par deux chaque année sans sinistre responsable. Le reste dépend de la voiture, de sa puissance, de la zone et de ton relevé. La vraie simulation, c’est un devis en ligne : chez Assugeris, pour un jeune conducteur malussé ou résilié, c’est à partir de 49 € par mois au tiers, un tarif d’entrée, pas un prix ferme, avec une réponse en 1 à 4 h aux horaires d’ouverture.
Article A121-1-1 du Code des assurances (surprime des conducteurs novices).
Aucun top 10 sérieux ne peut le dire à ta place : la meilleure est celle qui accepte ton profil au prix le plus juste, et la moins chère se gagne surtout par le choix de la voiture : une petite cylindrée peu puissante ouvre des portes là où une berline ferme le dossier. Assure-toi en ton nom dès que possible, même sur une petite formule : chaque année construit l’antériorité qui te manque. Si tu galères à trouver un contrat correct parce qu’un malus ou une résiliation s’ajoute au permis récent, Assugeris propose ton dossier aux compagnies qui l’étudient, en ligne et sans engagement.
Le détail de la surprime : jeune conducteur malussé, le guide.
Pas avec la grille du cabinet : l’assurance auto temporaire d’Assugeris suppose d’avoir 21 ans et deux ans de permis, pour un véhicule de 28 CV au plus. Un jeune permis plus récent passe donc par un contrat classique, même court, dont la surprime de conducteur novice fait partie du prix : jusqu’à 100 % la première année, 50 % après la conduite accompagnée. Si tu as deux ans de permis et 21 ans, la temporaire couvre de un à trente jours, le temps de trouver le contrat à l’année.
Le simulateur : assurance auto temporaire.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Suis-je obligé de rester chez l'assureur de mes parents ?
Réponse : Non. Jamais. Tu peux souscrire ton propre contrat dès que tu as ton permis, et c'est même conseillé si tu es le conducteur principal du véhicule.
Question 2 sur 3
Jeune conducteur ET résilié : c'est encore possible ?
Réponse : Oui. Même si le cumul complique le dossier. On présente ton profil aux compagnies qui étudient à la fois le permis récent et une résiliation, sans acceptation garantie d'avance. Notre guide explique comment monter ce dossier.
Question 3 sur 3
Mon relevé d'information ne fait que quelques mois, est-ce un problème ?
Réponse : Non. En soi. Un relevé court n'est pas un mauvais relevé : c'est simplement un relevé que la grille standard ne sait pas noter. Les compagnies spécialisées, elles, savent lire une antériorité brève.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est rédigée par les courtiers du cabinet ASSUGERIS, immatriculé à l'ORIAS sous le n° 07 005 657, qui assure depuis 2006 des conducteurs refusés ailleurs — dont beaucoup de permis récents avec un premier accroc. Ce qui est décrit ici vient de ces dossiers ; les règles citées renvoient au Code des assurances et au Code de la route.
1 à 4 hpour une réponse franche
Jeune, malussé et refusé partout ?
C'est exactement le profil qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les jeunes conducteurs. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.









