Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Une alcoolémie sur ton relevé moto ? On présente ton dossier aux compagnies moto qui l’étudient au cas par cas. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Une alcoolémie ne rend pas ta moto inassurable, elle change qui peut étudier le dossier. Des compagnies spécialisées moto l'étudient au cas par cas. C’est à elles qu’Assugeris présente ton dossier.
Oui. Le taux, l'ancienneté des faits et une éventuelle récidive font partie de ce qu'une compagnie spécialisée examine, là où un généraliste refuse sur la seule mention. C’est ce qu’Assugeris présente aux spécialistes moto, avec la décision.
Non. Ce sont des compagnies et des grilles différentes. Un refus en auto ne préjuge pas de ce qui est possible en moto. C’est pour ça qu’Assugeris présente le dossier moto à des spécialistes deux-roues.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Ton relevé d'information couvre les 5 dernières années. Une infraction ancienne, sans nouveau fait depuis, se présente mieux qu'un dossier récent, quelle que soit la cylindrée. Assugeris présente ce dossier ancien tel qu’il est aux spécialistes moto.
En 1 à 4 h. Assugeris étudie ton dossier et t'envoie par mail une position claire, sans te faire patienter des jours.
Oui, une moto s'assure encore après une alcoolémie — mais c'est la combinaison de motifs la plus fermée qu'on rencontre en deux-roues. Deux réputations s'additionnent dans la tête d'un souscripteur : celle du motard, réputé exposé, et celle de l'alcool au volant, réputé récidivant. Aucune des deux ne concerne ton dossier personnellement ; toutes deux décident pourtant du sort qu'un algorithme lui réserve. Assugeris étudie les dossiers moto après une alcoolémie.
À partir de 29 €/mois au tiers pour une moto ou un 125, avec un motif aggravé au dossier. Le tarif dépend de la cylindrée, de la valeur de la machine et de l'ancienneté du permis : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce n'est pas un jugement moral, c'est un raisonnement de coût. L'alcool augmente la probabilité d'une perte de contrôle, et sur une machine à deux roues une perte de contrôle se solde presque toujours par un dommage corporel plutôt que par de la tôle. Le point dur de ce dossier n'est donc pas la responsabilité civile, qui reste accessible : ce sont les garanties qui protègent le pilote lui-même.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Contrôle positif à l'alcool, à moto |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision reçue (avis de contravention, avis de suspension ou jugement), ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Moto & récidive · Moto stupéfiants · Moto & suspension |
| Pour comprendre | L’article : ce que ton assurance couvre encore |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo70 secondes
Personne ne te le dira en agence : des compagnies tarifient une alcoolémie sur ton dossier toute l’année.
Tu as beau appeler toutes les compagnies d’assurance, aucune ne souhaite t’assurer avec une alcoolémie à ton dossier. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais la bonne nouvelle, c’est que tu es encore largement assurable. La vraie question, c’est chez quelle compagnie.
Parce que le problème ne vient pas de toi. Un assureur classique ne vend que des contrats de série, et une alcoolémie sort de sa tarification. Il n’a aucune couverture prévue pour ça, alors ces compagnies préfèrent décliner.
Il faut passer par des compagnies spécialisées, et elles ne sont accessibles que par un courtier spécialisé dans les profils aggravés. Et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Un généraliste ne voit qu'une infraction et referme le dossier. Une compagnie spécialisée moto, elle, lit le taux mesuré, l'ancienneté des faits et une éventuelle récidive — et ces compagnies ne sont pas celles de l'auto. Tout l'enjeu est de présenter ton dossier là où il a une vraie chance.
Taux mesuré, ancienneté de l'infraction, éventuelle récidive : une compagnie spécialisée regarde le détail là où un généraliste referme sur la seule mention.
Une infraction ne résume pas un conducteur. Ce qui compte, c'est le dossier complet et ce qu'il est devenu depuis.
Les compagnies qui étudient une moto après une alcoolémie ne sont pas celles de l'auto. On connaît les deux marchés.
Taux, ancienneté, suites judiciaires, cylindrée, ancienneté du permis : c'est le détail qui fait le dossier.
Notre guide complet, clair et sans jargon, sur l'assurance moto après une alcoolémie.
Résilié, gros cube, antécédents : la vue d'ensemble de l'assurance moto aggravée.
Contrôle stupéfiants au volant d'un deux-roues : un autre marché de spécialistes.
Un généraliste s'arrête au mot « alcoolémie » et referme. Une compagnie deux-roues habituée à ces profils pose ses questions dans un ordre assez constant. Les connaître évite de répondre au compte-gouttes pendant trois semaines.
| Ce qu'on te demandera | Pourquoi ça change la réponse |
|---|---|
| Le taux relevé, avec son unité | Contravention et délit n'ouvrent pas les mêmes portes. Précise l'unité : sang ou air expiré. |
| La date exacte des faits | Le premier tri. Un fait proche de la sortie du relevé ne se présente pas comme un fait du trimestre. |
| La suite administrative | Rien, suspension ou annulation : trois situations, trois calendriers de retour au guidon. |
| L'existence d'une récidive | Le point de bascule. Un fait isolé s'étudie ; une répétition ferme la quasi-totalité du marché deux-roues. |
| La machine à couvrir | Sur ce motif, la puissance pèse deux fois. Une monture modeste ouvre des compagnies qu'une grosse cylindrée referme aussitôt. |
| Ce que tu as fait depuis | Continuité d'assurance, absence de nouvel incident, stage suivi : c'est le seul terrain où tu peux encore agir. |
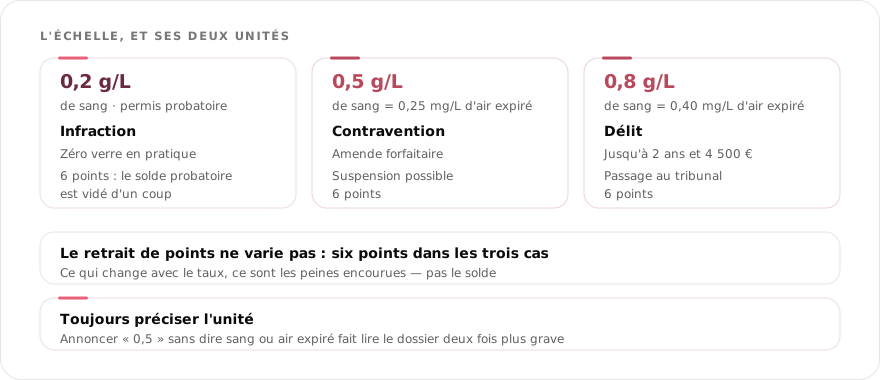
Les repères sont les mêmes qu'en voiture : contravention dès 0,5 g/L, délit à partir de 0,8 g/L, et 0,2 g/L en permis probatoire. Ce qui diffère en deux-roues n'est pas la règle mais sa conséquence assurantielle : à taux égal, le même conducteur trouve plus vite une solution pour sa voiture. La procédure est décrite sur service-public.fr ; nous apportons la lecture qui vient après.
Sur ce motif, on ne discute pas d'un tarif mais d'un périmètre de couverture. Voilà l'ordre dans lequel les choses cèdent.
Cette garantie obligatoire indemnise les tiers et reste accessible dans l'immense majorité des cas. Si tout le marché la refuse, un recours existe : notre guide du Bureau central de tarification explique pourquoi ce n'est jamais une bonne affaire, seulement un filet.
Garantie corporelle du conducteur, équipement, casque : voilà ce que les compagnies retirent, plafonnent ou surfranchisent après une alcoolémie. C'est la mauvaise nouvelle propre au deux-roues, puisque ce sont les postes les plus utiles au motard. Un contrat accepté n'est pas un contrat complet.
Sur un profil marqué, la garantie vol se ferme ou se conditionne durement, et les dommages tous accidents deviennent rares. Une couverture au tiers sur une machine de valeur modérée reste le point d'entrée réaliste.
Les situations voisines ne se traitent pas de la même façon : un contrôle stupéfiants obéit à une logique de tolérance zéro, et l'équivalent automobile de ta situation est détaillé sur notre page assurance auto après une alcoolémie, avec d'autres compagnies. Pour la mécanique complète, notre guide sur l'alcoolémie au guidon reprend le sujet pas à pas, et notre rôle de courtier spécialisé y est décrit sans détour.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les seuils et les sanctions cités sont ceux du Code de la route ; ce qui suit « côté assurance » vient de la pratique du cabinet sur les dossiers moto.
Une compagnie moto spécialisée, par l’intermédiaire d’un courtier : les compagnies moto spécialisées ne lisent pas ton dossier comme un généraliste. Elles regardent le taux mesuré, l’ancienneté de l’infraction, une éventuelle récidive et la décision sur ton permis. Assugeris présente la suspension et l’alcoolémie dans le même dossier moto ; l’étude est gratuite et sans engagement, avec une réponse en 1 à 4 h, sans acceptation garantie d’avance.
Ce que le cabinet publie : « Ton dossier lu au cas par cas » plus haut sur cette page.
Oui, strictement. L'infraction commence à 0,5 g par litre de sang, soit 0,25 mg par litre d'air expiré, et tombe à 0,2 g/L en permis probatoire. Le délit démarre à 0,8 g/L de sang. Aucune tolérance particulière n'existe pour un deux-roues.
Six points, dès 0,5 g/L (0,2 g/L en permis probatoire) — le même retrait que la conduite soit contraventionnelle ou délictuelle. Sur un permis probatoire doté de six points au départ, un seul épisode suffit donc à vider le solde et à déclencher une invalidation.
Oui. L'immobilisation du véhicule fait partie des mesures possibles après une alcoolémie. Côté assurance, cette période se justifie : le procès-verbal d'immobilisation explique une interruption de couverture qui serait autrement lue comme un trou volontaire.
Oui, dès que le questionnaire de souscription pose la question, et l'omission coûte bien plus cher que la surprime évitée : au premier sinistre, l'assureur peut contester la garantie et résilier. Un épisode déclaré d'emblée se présente aux compagnies qui l'étudient ; découvert après coup, il ferme le dossier. À ton assureur actuel, une suspension ou une annulation se déclare dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances) ; il peut y voir une aggravation du risque et mettre fin au contrat 10 jours après sa notification, ou proposer une hausse qui, refusée, y met fin 30 jours plus tard. Une contravention seule, elle, ne se déclare pas en cours de contrat.
Non, et c'est la particularité utile de ce motif. Le marché des profils aggravés deux-roues est distinct du marché auto : ce ne sont pas les mêmes compagnies ni les mêmes grilles. Un dossier refusé côté voiture reste étudiable côté moto — et l'inverse est vrai aussi.
Pour l'accident survenu sous alcool, tes propres dommages ne sont pas couverts. Sur le contrat suivant, la responsabilité civile, obligatoire, reste accessible dans l'immense majorité des cas. Ce qui cède en premier, ce sont les garanties du pilote : corporelle du conducteur, équipement, casque — retirées, plafonnées ou surfranchisées. Le détail de cet ordre est dans la section « ce qui reste négociable » plus haut.
| Taux relevé | Qualification | Points | Côté assurance moto |
|---|---|---|---|
| 0,2 g/L (permis probatoire) | Infraction | 6 | Solde vidé d'un coup : le sujet devient l'invalidation |
| 0,5 à 0,8 g/L | Contravention | 6 | Le plus léger des cas : étudiable chez plusieurs spécialistes |
| 0,8 g/L et au-delà | Délit | 6 | Immobilisation possible ; garanties du pilote rabotées |
| Récidive | Délit, maxima des peines doublés ; annulation de plein droit | 6 | Marché très réduit : voir après une récidive |
Sources publiques : alcool au volant et barème des points retirés par infraction sur service-public.fr. Article L234-1 du Code de la route.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Non. Assugeris étudie les dossiers moto à distance, en France entière et dans les DOM-TOM, par téléphone ou par le formulaire du site : de Quimper comme d’ailleurs, aucun déplacement n’est nécessaire. Ce que la compagnie regarde ne dépend pas de ta ville : le taux mesuré, la décision sur ton permis, l’ancienneté des faits, une éventuelle récidive et ton historique d’assurance moto. L’étude est gratuite et sans engagement, avec une réponse en 1 à 4 h.
Le cabinet et sa façon de travailler : qui nous sommes.
La meilleure est celle d’une compagnie moto spécialisée qui étudie l’alcoolémie sur dossier, et pas une grille qui la refuse d’office. Avec la loi Hamon, après la première année de contrat, tu peux résilier à tout moment, l’effet arrivant un mois après réception par l’assureur. Mais à la suite d’une alcoolémie, un contrat qui tient vaut souvent mieux qu’une recherche à refaire : ne résilie qu’avec une proposition acceptée en main. Assugeris présente ton dossier aux compagnies qui l’étudient, gratuitement et sans engagement.
Code des assurances, article L113-15-2 (loi Hamon).
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Peut-on assurer une moto après une alcoolémie ?
Réponse : Oui. Une alcoolémie ne rend pas ta moto inassurable, elle change qui peut étudier le dossier. Des compagnies spécialisées moto l'étudient au cas par cas.
Question 2 sur 3
Les spécialistes moto sont-ils les mêmes que pour l'auto ?
Réponse : Non. Ce sont des compagnies et des grilles différentes. Un refus en auto ne préjuge pas de ce qui est possible en moto.
Question 3 sur 3
Le taux mesuré change-t-il la réponse ?
Réponse : Oui. Le taux, l'ancienneté des faits et une éventuelle récidive font partie de ce qu'une compagnie spécialisée examine, là où un généraliste refuse sur la seule mention.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, la date et le contexte de l'infraction, ta moto (modèle et cylindrée). Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies moto de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce texte est écrit et maintenu par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui accompagne depuis 2006 des conducteurs refusés ailleurs, sans jugement sur leur dossier. Les arbitrages de garanties décrits ici viennent des dossiers moto que nous portons ; les seuils cités relèvent du Code de la route, et les règles de contrat du Code des assurances. Ton dossier reste entre nous.
1 à 4 hpour une réponse franche
Une moto refusée après une alcoolémie ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les motards à assurer après une alcoolémie. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.