Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Contrôle positif et résiliation ? On présente ton dossier, taux relevé compris, aux compagnies qui étudient encore les alcoolémies. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Des compagnies spécialisées étudient ces dossiers. Le refus d'un généraliste vient de sa grille, pas d'une impossibilité d'assurance. Assugeris présente ton dossier à ces compagnies spécialisées.
Oui, c'est fréquent, mais par des voies précises. Une suspension ou une annulation se déclare à ton assureur dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances) ; il peut y voir une aggravation du risque et mettre fin au contrat 10 jours après sa notification, ou proposer une hausse qui, refusée, y met fin 30 jours plus tard. La résiliation après sinistre, elle, suppose un sinistre causé sous alcool ; à défaut, il lui reste la non-reconduction à l'échéance, avec deux mois de préavis. Si c'est ton cas, on traite l'alcoolémie et la résiliation dans le même dossier. Assugeris le présente ensuite aux compagnies qui étudient encore l’alcoolémie.
Oui, dès que le questionnaire de souscription pose la question : c'est lui qui fait foi, pas ce que l'ancien assureur a mentionné. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; de bonne foi, découverte après un sinistre, elle réduit l'indemnité. On présente ton dossier honnêtement aux compagnies qui l'étudient. Ce travail, c’est celui d’Assugeris, courtier spécialisé dans les profils aggravés.
Non, il est abaissé à 0,2 g/L de sang pendant la période probatoire, contre 0,5 g/L pour un conducteur confirmé. En pratique, c'est la tolérance zéro. Côté assurance, un dépassement en probatoire est lu plus sévèrement, parce qu'il s'ajoute à la surprime déjà appliquée aux permis récents. Assugeris présente ce cumul aux compagnies dont la grille le couvre.
Oui, nettement. Un contrôle isolé n'a coûté d'indemnisation à personne : la compagnie y voit une infraction, pas une sinistralité. Quand l'alcool est relevé après un accident, les deux se cumulent dans la lecture du dossier et le nombre de compagnies acceptant d'étudier se réduit fortement. Assugeris présente le dossier tel qu’il est, accident compris s’il y en a un.
Il n'existe pas de date à laquelle une compagnie oublie. Ton relevé d'information couvre les cinq dernières années, et c'est surtout l'état de la période récente qui est apprécié. Plus les faits s'éloignent et plus tu accumules d'années sans incident, plus le dossier redevient facile à placer. Assugeris peut réétudier ton dossier au fil de ce parcours, gratuitement et sans engagement.
Pour tes propres dommages, oui : ils ne sont pas couverts, corporels comme matériels — les victimes, elles, restent indemnisées par ta responsabilité civile. D'autres garanties peuvent aussi être refusées selon les conditions générales du contrat. C'est justement pour ça qu'il faut les lire avant de signer plutôt qu'après un sinistre. On t'indique ce que prévoit chaque proposition qu'on te présente, sans enjoliver. Ces conditions, Assugeris te les indique pour chaque proposition.
Parfois, mais pas toujours et rarement tout de suite. Sur un dossier récent, beaucoup de compagnies n'ouvrent que la responsabilité civile, éventuellement complétée. Le tous risques redevient accessible avec le temps et une période propre. On te dit dès l'étude ce qui est réellement disponible pour ton dossier. C’est ce que fait Assugeris dès l’étude, gratuitement et sans engagement.
Le seuil est identique, mais pas le marché. Les compagnies qui acceptent ce motif en auto ne sont pas systématiquement celles qui couvrent un deux-roues, et l'inverse est vrai aussi. On travaille avec les deux réseaux : précise le véhicule dès le départ, ça évite de perdre une semaine. Assugeris traite l’auto, la moto et le cyclomoteur.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Il fait partie des éléments regardés, avec la date et la sanction. On présente le dossier complet aux compagnies qui étudient ce profil. Au-delà de 2 g/L, c’est un motif que le cabinet place : au moins une compagnie partenaire d’Assugeris l’accepte, et elle décide au cas par cas.
On te répond en 1 à 4 h après réception de ton dossier, avec une offre claire quand une compagnie accepte de te couvrir. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Le taux compte, mais il ne décide pas seul. On s'assure après une alcoolémie : le taux relevé sert à qualifier l'infraction, il ne suffit pas à qualifier ton dossier d'assurance. Ce qu'une compagnie spécialisée examine, c'est un ensemble : la date des faits, la sanction prononcée, l'existence ou non d'un accident lié, et ce qui s'est passé depuis. Le chiffre n'est qu'une entrée parmi d'autres. Assugeris, courtier en profils aggravés, étudie les dossiers d'alcoolémie.
À partir de 49 €/mois au tiers, après une suspension, une annulation ou un retrait. Le tarif dépend du véhicule, de la zone et du motif de ton dossier : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
C'est pour ça que deux conducteurs au même taux reçoivent des réponses très différentes. Un contrôle isolé il y a deux ans, suivi d'une conduite sans incident, ne se présente pas du tout comme un dossier de l'année assorti d'un sinistre. Le temps écoulé est ton meilleur argument, et il ne se remplace par rien.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Contrôle positif à l'alcool, contravention ou délit |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Motif placé | Au-delà de 2 g/L, oui : un motif que le cabinet place. |
| Les pièces à préparer | La décision reçue (avis de contravention, avis de suspension ou jugement), ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Récidive d’alcool · Stupéfiants au volant · Refus de dépistage |
| Pour comprendre | Le guide : le barème des sanctions de l'alcoolémie |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo70 secondes
Personne ne te le dira en agence : des compagnies tarifient une alcoolémie sur ton dossier toute l’année.
Tu as beau appeler toutes les compagnies d’assurance, aucune ne souhaite t’assurer avec une alcoolémie à ton dossier. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais la bonne nouvelle, c’est que tu es encore largement assurable. La vraie question, c’est chez quelle compagnie.
Parce que le problème ne vient pas de toi. Un assureur classique ne vend que des contrats de série, et une alcoolémie sort de sa tarification. Il n’a aucune couverture prévue pour ça, alors ces compagnies préfèrent décliner.
Il faut passer par des compagnies spécialisées, et elles ne sont accessibles que par un courtier spécialisé dans les profils aggravés. Et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
La mention « alcoolémie » sort ton dossier de la grille standard : le généraliste refuse ou surcote lourdement. Des compagnies spécialisées, elles, tarifient ce risque en fonction du taux, de la date et de la sanction. C'est à elles qu'on présente ton dossier. Comme après un contrôle stupéfiants, c'est un marché de spécialistes, détaillé dans notre guide alcoolémie.
Les compagnies spécialisées regardent le dossier complet, pas seulement la mention.
Date, taux relevé, sanction : ces éléments orientent les compagnies à contacter.
Le contrôle entraîne souvent une résiliation. On traite les deux ensemble.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Notre guide complet, clair et sans jargon, sur après une alcoolémie.
| Ton cas | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Contravention (0,5 à 0,8 g/L de sang, 0,2 g/L en permis probatoire) | Amende forfaitaire de 135 €, 6 points, suspension possible jusqu’à 3 ans (R234-1) | En cours de contrat, à déclarer dans les 15 jours si elle s’accompagne d’une suspension ; au suivant, s’il pose la question (L113-2) | Étude individuelle du dossier |
| Délit (0,8 g/L ou plus, 0,40 mg/L d’air) | 3 ans de prison et 9 000 €, la moitié des points (L234-1) ; suspension jusqu’à 5 ans, annulation possible (L234-2) ; suspension du préfet obligatoire après rétention (L224-2) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) ; aucune clause ne peut priver de garantie pour cette condamnation (L211-6) | Étude individuelle du dossier |
| Alcool supérieur à 2 g/L | Le même délit, aux mêmes peines (L234-1, L234-2) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Refus de souffler ou de la prise de sang | Les peines du délit : 3 ans et 9 000 €, la moitié des points (L234-8) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Récidive | Peines doublées (132-10 du Code pénal), annulation de plein droit, éthylotest antidémarrage jusqu’à 3 ans sur le nouveau permis (L234-13), confiscation obligatoire si le véhicule t’appartient (L234-12) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Avec un accident | Les mêmes peines, plus celles de l’accident | L’assureur peut résilier après un sinistre causé sous l’emprise de l’alcool (A211-1-2) ; la responsabilité civile reste due aux victimes | Étude individuelle du dossier |
Articles L224-2, L234-1, L234-2, L234-8, L234-12, L234-13 et R234-1 du Code de la route ; article 132-10 du Code pénal ; articles L113-2, L211-6 et A211-1-2 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
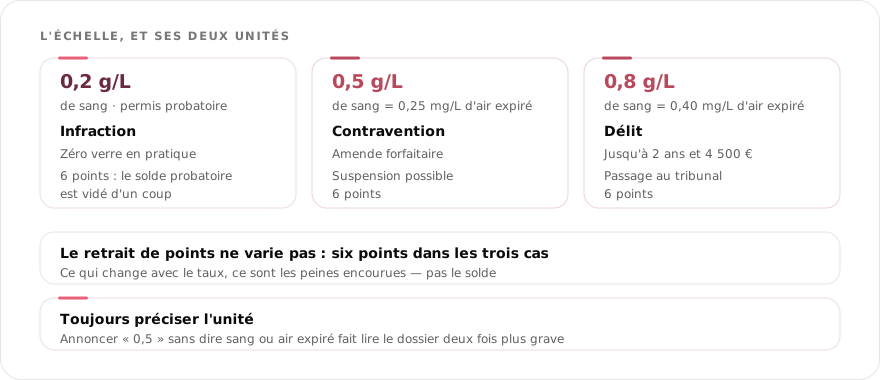
Côté infraction, les seuils sont connus et publics : 0,5 g/L de sang, soit 0,25 mg/L d'air expiré, puis 0,8 g/L, soit 0,40 mg/L d'air expiré, avec un seuil abaissé à 0,2 g/L en permis probatoire. Côté assurance, en revanche, personne ne tarife directement à partir de ce chiffre. Un souscripteur reconstitue une situation : quand, quoi, avec quelles conséquences, et qu'est-ce qui a suivi. L'ordre dans lequel il regarde ces éléments explique pourquoi certains dossiers passent et d'autres non.
| Ce que la compagnie regarde | Ce que ça change à l'étude |
|---|---|
| La date des faits | Le critère le plus discriminant. Un contrôle ancien, suivi d'une période propre, se présente bien mieux qu'un dossier de l'année, à taux identique. |
| La sanction prononcée | Une amende, une suspension ou une annulation n'envoient pas le même signal. C'est la décision, pas le chiffre, qui oriente la liste des compagnies. Entre 0,5 et 0,8 g/L, l'infraction est une contravention, punie d'une amende forfaitaire de 135 € (article R234-1 du Code de la route). L'amende maximale encourue pour cette contravention est de 750 € (article R234-1). |
| L'existence d'un sinistre lié | Un contrôle sans accident et un accident avec alcool sont deux dossiers distincts. Le second réduit fortement le nombre de compagnies possibles. |
| Première fois ou répétition | Un événement isolé s'explique. Une répétition change la nature du dossier et impose de viser des compagnies encore plus spécialisées. |
| L'état du contrat | Contrat toujours en cours, ou résiliation derrière ? Dans le second cas, deux motifs se cumulent et se présentent ensemble. |
| La période écoulée depuis | Ce que tu as fait depuis compte autant que les faits. Une continuité d'assurance sans sinistre depuis est l'élément le plus solide du dossier. |
Le taux qualifie l'infraction au moment du contrôle. Il ne dit rien de ta conduite les cinq années précédentes, ni de ta régularité de paiement, ni du véhicule que tu veux assurer aujourd'hui. Or c'est bien l'ensemble qui est tarifé. Un conducteur avec dix ans de contrats sans sinistre et un contrôle isolé n'a pas le même dossier qu'un conducteur au relevé déjà chargé, même si le chiffre relevé au bord de la route est identique. C'est exactement le travail d'un courtier de profils aggravés : présenter l'ensemble plutôt que la ligne qui fait peur.
Un dossier d'alcoolémie se joue sur la clarté. Ce qui est dit d'emblée et documenté passe ; ce qui est découvert en cours de route bloque tout.
Les seuils ne changent pas selon le véhicule, mais le marché de l'assurance, lui, change complètement : les compagnies qui acceptent un dossier auto après alcoolémie ne sont pas forcément celles qui couvrent une moto ou un cyclomoteur. On traite les deux, avec des interlocuteurs différents : voir moto après une alcoolémie et cyclomoteur après une alcoolémie. Si l'alcoolémie a entraîné une suspension ou une annulation de permis, les deux volets se présentent dans le même dossier. Pour tout comprendre du déroulé, de la qualification de l'infraction à la reprise de contrat, va lire notre guide complet sur l'alcoolémie au volant. Les règles générales sont rappelées sur service-public.fr.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur ce qui suit le contrôle — la chaîne des décisions et l'échelle des sanctions. Les seuils eux-mêmes sont détaillés sur notre page alcoolémie moto, ils sont identiques quel que soit le véhicule.
Si ton assureur actuel te garde à un tarif que tu acceptes, rien ne t’oblige à le quitter. Sinon, c’est l’offre spécialisée : la mention « alcoolémie » sort ton dossier de la grille standard, et le généraliste refuse ou surcote lourdement. Des compagnies spécialisées tarifient ce risque selon le taux, la date et la sanction ; elles ne sont accessibles que par un courtier spécialisé. Assugeris leur présente ton dossier, sans acceptation garantie d’avance.
Ce que le cabinet publie : « Pourquoi les assureurs refusent-ils ? » plus haut sur cette page, et la vidéo « Passer par un spécialiste ».
Un dépistage à l'éthylotest, qui ne prouve rien à lui seul. S'il est positif — ou en cas de refus — une vérification par éthylomètre ou prise de sang établit le taux. Le permis peut alors être retenu sur place. La décision, préfectorale ou judiciaire, vient ensuite, par courrier ou à l'audience. Quand le permis a été retenu et l’état alcoolique établi, ou les vérifications refusées, le préfet doit prononcer la suspension (article L224-2, I A, du Code de la route) ; ce que la loi du 18 août 2026 a changé est dans le décryptage de la loi n° 2026-798.
Entre 0,5 et 0,8 g par litre de sang, c'est une contravention : amende forfaitaire, six points, suspension possible. À partir de 0,8 g/L, c'est un délit : jusqu'à 9 000 € d'amende et trois ans d'emprisonnement, avec passage devant le tribunal. La frontière tient à un dixième de gramme.
Six points, dans les deux cas — la qualification change les peines, pas le retrait. Sur un permis probatoire doté de six points au départ, un seul épisode suffit donc à vider le solde et à déclencher une invalidation, avec un délai d'attente avant de repasser l'examen.
Le préfet peut, au lieu d'interdire totalement la conduite, la restreindre à un véhicule équipé d'un éthylotest antidémarrage. Ce n'est pas une faveur : c'est une alternative à la suspension sèche, qui permet de continuer à travailler. Côté assurance, elle se signale — elle change ce que le contrat doit couvrir.
Parce qu'elle fait basculer le dossier d'un incident isolé à un profil. Les peines s'aggravent, l'annulation du permis intervient de plein droit, et côté assurance le marché se réduit brutalement : peu de compagnies étudient encore un second épisode. Le sujet est traité sur notre page récidive.
Aussi longtemps que le questionnaire de l'assureur suivant t'interroge dessus : c'est lui qui fixe la période, et ta réponse doit être exacte. Le calendrier judiciaire, lui, est indépendant : une condamnation suit ses propres délais. Côté dossier, un épisode isolé, ancien et déclaré pèse bien moins qu'un épisode récent — l'ancienneté travaille, à condition d'être documentée.
Chez Assugeris, la suspension et l’alcoolémie se présentent dans le même dossier, et l’étude peut commencer pendant la suspension, selon la situation, pour préparer la reprise. Indique si la suspension est administrative ou judiciaire et joins la décision : le dossier est traité plus vite. Si ton assureur a résilié le contrat, la résiliation entre dans le même dossier. L’étude est gratuite et sans engagement.
Ce que change la suspension elle-même : assurance auto après une suspension de permis.
| Qualification | Ce qui est encouru | Points | Côté assurance |
|---|---|---|---|
| Contravention (0,5 à 0,8 g/L) | Amende forfaitaire, suspension possible | 6 | À déclarer en cours de contrat seulement avec une suspension (L113-2) |
| Délit (0,8 g/L et plus) | Jusqu'à 9 000 € et 3 ans, tribunal | 6 | À déclarer (L113-2) ; résiliation possible après un sinistre causé sous l’emprise de l’alcool (A211-1-2) |
| Refus de se soumettre | Traité comme le délit | 6 | À déclarer (L113-2) : voir la fiche de décision de la page |
| Récidive | Peines aggravées, annulation de plein droit | 6 | À déclarer (L113-2) : voir récidive |
| Permis probatoire (0,2 g/L) | Solde de six points vidé d'un coup | 6 | Le sujet devient l'invalidation |
Sources publiques : alcool au volant, barème des points retirés et suspension administrative sur service-public.fr. Article L234-1 du Code de la route.
En 3 ans sans nouvelle infraction entraînant un retrait de points, comptés à partir du paiement de l’amende, de l’émission du titre de l’amende majorée, de la composition pénale exécutée ou de la condamnation définitive : au terme, le capital revient en entier. Un stage rend jusqu’à 4 points plus tôt, une fois par an. Côté assurance, le retour des points n’efface pas la condamnation déclarée.
Article L223-6 du Code de la route (délai de 3 ans, point de départ, stage) ; contravention d’alcoolémie de 4e classe : article R234-1 ; stage : service-public.gouv.fr, fiche F14208.
Un organisme élimine 0,10 à 0,15 gramme d’alcool par litre de sang et par heure — 0,085 à 0,10 chez une femme. Un verre standard contient 10 grammes d’alcool pur et fait monter le taux de 0,20 à 0,25 g/L : il faut donc au moins une heure et demie pour en effacer un seul. Ni le café, ni la douche, ni le sport n’y changent quoi que ce soit.
Sécurité routière, « L’alcool et la conduite ». Ces vitesses d’élimination sont des moyennes : elles ne permettent pas de calculer à quelle heure on peut reprendre le volant.
Les victimes sont indemnisées par l’assurance responsabilité civile du conducteur, même alcoolisé. Lui, en revanche, n’est pas couvert pour ses propres dommages, corporels comme matériels, et l’assureur peut refuser la protection juridique, les dommages tous accidents ou collision et la garantie individuelle accident. Le contrat peut ensuite être résilié. C’est pourquoi un dossier après une alcoolémie se relit garantie par garantie avant de signer.
service-public.gouv.fr, fiche F2630 (accident sous l’effet de l’alcool ou de drogue), vérifiée le 24 février 2025.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Sur la responsabilité civile, l'article A121-1-2 du Code des assurances plafonne la majoration à 150 % de la prime de référence quand tu es responsable d'un accident et reconnu en état d'imprégnation alcoolique. Si tu justifies que la suspension ou l'annulation de ton permis résulte de l'alcool, les deux majorations ne s'additionnent pas ; et le cumul de toutes reste plafonné à 400 %. Chaque majoration cesse au plus tard deux ans après la première échéance annuelle qui suit les faits. Assugeris présente ton dossier aux compagnies qui étudient ces profils.
Code des assurances, article A121-1-2 — Légifrance. Il reprend l'ancien article A335-9-2, abrogé en 2016.
Environ 1 300 € à l’achat, ou 100 € par mois en location, d’après le service public, auxquels s’ajoute le prix du montage et du démontage dans la voiture. Ces frais d’installation et de fonctionnement sont à ta charge ; l’appareil est posé par un installateur agréé et se fait vérifier au moins une fois par an. Côté assurance, l’éthylotest antidémarrage se signale : Assugeris présente ton dossier avec lui aux compagnies qui l’étudient.
Service-public.gouv.fr, fiche F2671, vérifiée le 25/09/2026.
Si c’est toi qui causes l’accident : la voiture de l’autre, oui ; la tienne, non. Ta responsabilité civile indemnise les victimes, même sans blessé, et une clause qui t’en priverait parce que tu es condamné pour alcool est réputée non écrite. Mais après un accident que tu causes sous l’effet de l’alcool, tes propres dommages, corporels et matériels, ne sont pas remboursés : la garantie dommages et la garantie conducteur peuvent être refusées. L’assureur peut ensuite résilier le contrat. Assugeris cherche alors le contrat suivant chez les compagnies qui étudient ce motif.
Article L211-6 du Code des assurances — service-public.gouv.fr, fiche F2630 ; article A211-1-2 du même code.
Souvent, mais lis d’abord la décision : parmi les sanctions du délit, le tribunal peut interdire de conduire certains véhicules, y compris ceux qui ne demandent pas de permis, pendant 5 ans au plus. Sans cette interdiction, une voiturette légère reste possible pendant un retrait ou une suspension du permis si tu es né avant 1988 ou si tu as le BSR ; une voiturette lourde demande le permis B1 ou B. Elle doit être assurée, et Assugeris étudie aussi l’assurance voiture sans permis après une alcoolémie.
Article L234-2, I, 5° du Code de la route ; les véhicules qu’on peut conduire pendant une suspension ; assurance voiture sans permis.
Oui, si ton contrat a plus d’un an : la loi Hamon te laisse le résilier à tout moment, sans frais, et une affaire d’alcool ne te retire pas ce droit. La résiliation prend effet un mois après que ton assureur l’a reçue ; en auto, c’est le nouvel assureur qui fait la démarche et veille à ce que tu restes couvert. Il te posera ses questions, et la suspension ou la condamnation s’y déclare exactement. Assugeris cherche ce nouveau contrat parmi les compagnies qui étudient ce motif.
Article L113-15-2 du Code des assurances (loi Hamon) ; articles L113-2 et L113-8 du même code.
La résiliation après un sinistre causé sous l’effet de l’alcool est une règle de l’assurance auto : elle ne vise pas ton contrat habitation. Mais si ton assureur auto l’applique, tu peux résilier dans le mois tes autres contrats souscrits chez lui, habitation comprise, pour tout regrouper ailleurs. Assugeris fait aussi le devis d’assurance habitation, en même temps que l’auto, et un seul interlocuteur suit les deux.
Article A211-1-2 du Code des assurances ; assurance habitation.
D’abord, récupère ton relevé d’information : l’assureur doit te le remettre à la résiliation, et c’est sur lui que le suivant calcule ton coefficient. Puis envoie-le avec ton permis et la carte grise : l’étude est gratuite. La meilleure assurance, à la suite d’une alcoolémie, est celle qui étudie ce motif et dont tu as lu les garanties, car un accident que tu causes sous alcool laisse tes propres dommages sans couverture. Assugeris compare l’offre auto de ces compagnies et répond en 1 à 4 h aux horaires d’ouverture.
Annexe à l’article A121-1 du Code des assurances, articles 11 et 12 — service-public.gouv.fr, fiche F2630.
Rarement en libre-service : les assurances en ligne grand public refusent presque toujours de couvrir un conducteur condamné pour conduite en état d’ivresse, parce que leur grille s’arrête au motif, en quelques secondes. Ce sont des compagnies spécialisées qui acceptent d’étudier ce profil, au cas par cas. Tout peut pourtant se faire à distance : Assugeris présente le dossier à ces compagnies, par téléphone et en ligne, gratuitement et sans engagement.
Conduite sous l’empire d’un état alcoolique : article L234-1 du Code de la route.
Aucun texte n’oblige un assureur à réduire ta prime si tu fais installer un éthylotest antidémarrage. Ce que certains assureurs acceptent d’en faire dépend de leurs conditions. C’est en revanche un élément mesurable à joindre au dossier, avec sa facture et ses vérifications annuelles, qui sont obligatoires : Assugeris le présente aux compagnies qui étudient l’alcoolémie.
Éthylotest antidémarrage : service-public.gouv.fr, F2671.
Par des faits datés : pour prouver à un assureur que tu as changé tes habitudes après une condamnation pour alcool au volant, rien ne vaut les années sans nouvel incident, assuré sans interruption, qui se lisent sur le relevé. Un éthylotest antidémarrage posé et vérifié, ou la décision exécutée, s’ajoutent au dossier comme pièces. Assugeris les présente aux compagnies qui étudient l’alcoolémie.
Relevé d’information : annexe à l’article A121-1 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Peut-on encore s'assurer après une alcoolémie ?
Réponse : Oui. Des compagnies spécialisées étudient ces dossiers. Le refus d'un généraliste vient de sa grille, pas d'une impossibilité d'assurance.
Question 2 sur 3
Je suis en permis probatoire, le seuil est-il le même ?
Réponse : Non. Il est abaissé à 0,2 g/L de sang pendant la période probatoire, contre 0,5 g/L pour un conducteur confirmé. En pratique, c'est la tolérance zéro.
Question 3 sur 3
Mon assureur peut-il me résilier après un contrôle positif ?
Réponse : Oui. C'est fréquent, mais par des voies précises. Une suspension ou une annulation se déclare à ton assureur dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances) ; il peut y voir une aggravation du risque et mettre fin au contrat 10 jours après sa notification, ou proposer une hausse qui, refusée, y met fin 30 jours plus tard. La résiliation après sinistre, elle, suppose un sinistre causé sous alcool ; à défaut, il lui reste la non-reconduction à l'échéance, avec deux mois de préavis. Si c'est ton cas, on traite l'alcoolémie et la résiliation dans le même dossier.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce texte est rédigé par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les dossiers refusés par les assureurs généralistes, dont ceux qui portent une mention d'alcoolémie. Les seuils rappelés ici sont ceux du Code de la route ; l'analyse de souscription vient de la pratique du cabinet.
1 à 4 hpour une réponse franche
Après une alcoolémie, refusé partout ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs à assurer après une alcoolémie. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.