Assurance auto résilié pour impayé ?
On trouve la solution.
Une mensualité non payée et ton assureur résilie — puis les autres te refusent en voyant la mention. Nous, courtier profils aggravés depuis 2006, on travaille avec les compagnies qui acceptent ce profil et te réassurent.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l’heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
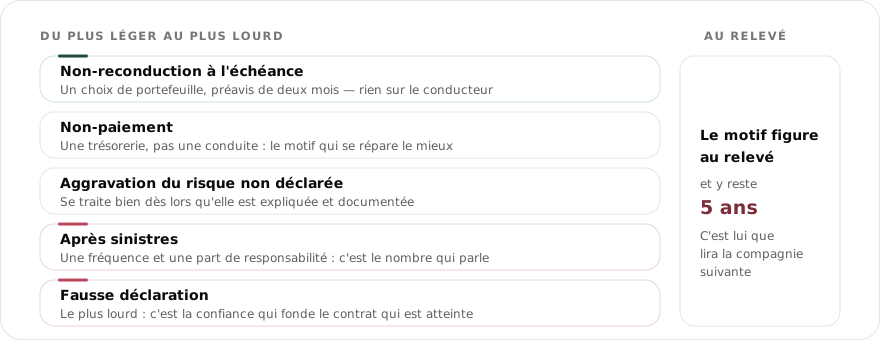
Résilié pour impayé : le motif qui se répare le mieux
Oui, on se réassure après une résiliation pour non-paiement, et souvent plus facilement qu'on ne le croit. Rien dans ce motif ne concerne ta conduite : pas de sinistre, pas d'infraction, seulement une cotisation restée impayée. Pour une compagnie, c'est un risque d'encaissement et non un risque routier — et les deux ne se tarifent pas du tout de la même façon.
La conséquence pratique tient en une phrase : ce n'est pas la mention qui bloque, c'est la dette. Tant que l'arriéré n'est pas soldé chez l'ancien assureur, beaucoup de compagnies s'arrêtent là. Une fois réglé, ton dossier redevient celui d'un conducteur ordinaire, avec une ligne à expliquer.
Un impayé ferme des portes ;
on connaît celles qui restent ouvertes
La mention « résilié pour non-paiement » fait fuir les généralistes, qui l'assimilent à un risque. Pourtant, un impayé ponctuel reste un simple incident de paiement. Des compagnies spécialisées le savent et tarifient ce profil — c'est à elles qu'on présente ton dossier.
Un impayé, ça se règle
Là où les généralistes ferment la porte, les compagnies spécialisées étudient ton dossier — c'est toute la différence.
On lit ton relevé d'information
Le motif exact — et un éventuel malus — change tout dans le choix des compagnies à contacter.
Réassurable rapidement
Aucun délai légal ne t'empêche de te réassurer après une résiliation pour non-paiement.
Franc-jeu
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Ton devis en 3 étapes
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Décris ta situation
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
→On cherche pour toi
On présente ton dossier aux compagnies de notre réseau qui acceptent ton profil.
→Reçois ta proposition
Dans l’heure, une offre claire avec garanties, tarif et conditions. Sans engagement.
Là où les autres ferment la porte,
nous ouvrons un dossier
Chaque situation a ses propres compagnies, ses propres critères. Choisis la tienne : on te met en relation pour trouver une assurance, ou tu lis le guide pour tout comprendre avant.
Des chiffres qui parlent
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Ta situation, sans langue de bois
Peut-on encore m'assurer après une résiliation pour non-paiement ?
Oui. Un impayé ponctuel reste un simple incident de paiement. Des compagnies spécialisées acceptent ce profil — c'est à elles qu'on présente ton dossier pour trouver la meilleure solution.
La résiliation pour non-paiement apparaît-elle sur mon relevé ?
Oui, le motif figure sur ton relevé d'information. On le lit pour présenter ton dossier aux compagnies qui acceptent ce motif précis.
Puis-je régulariser l'impayé pour effacer la résiliation ?
Régulariser reste utile pour ton dossier, mais la résiliation, elle, reste historisée. L'important est de viser les bonnes compagnies dès maintenant.
Faut-il un délai de carence après une résiliation pour non-paiement ?
Non, aucune loi n'impose d'attendre. Tu peux chercher une nouvelle assurance dès maintenant ; notre guide détaille les étapes pour viser les bonnes compagnies.
Dois-je payer ma dette avant de chercher une nouvelle assurance ?
Dans l'idéal, oui. Beaucoup de compagnies conditionnent l'étude à un arriéré soldé, et un justificatif de paiement suffit souvent à rouvrir le dossier. Si tu ne peux pas régler tout de suite, dis-le nous : on peut chercher malgré tout, mais le choix sera plus étroit et les conditions moins bonnes.
Un prélèvement rejeté par ma banque compte-t-il comme un impayé ?
Oui, du point de vue de l'assureur. Peu importe la raison du rejet : si la cotisation n'est pas encaissée, la procédure d'impayé démarre. C'est pour ça qu'un rejet doit se régulariser très vite, avant qu'il ne se transforme en motif de résiliation inscrit sur ton relevé d'information.
La résiliation pour non-paiement touche-t-elle mon bonus-malus ?
Non. Le coefficient ne bouge qu'avec les sinistres responsables, et un impayé n'en est pas un. C'est même le point fort de ce type de dossier : on présente un conducteur dont l'historique de conduite est intact, avec un simple incident de paiement à expliquer.
Pourquoi me propose-t-on de payer à l'année plutôt qu'au mois ?
Parce que c'est ce qui rassure une compagnie après un impayé. Le règlement annuel supprime le risque de rejet en cours d'année et permet souvent d'obtenir une acceptation qu'un paiement mensuel n'aurait pas donnée. Le mensuel redevient généralement accessible après une première année sans incident.
Puis-je revenir chez l'assureur qui m'a résilié ?
Rarement, et jamais tant que la dette n'est pas soldée. Une compagnie qui a résilié pour impayé garde la trace du dossier et n'a aucune raison de rouvrir. Mieux vaut viser ailleurs : le marché est assez large pour qu'on trouve sans repasser par celle qui a fermé la porte.
Deux résiliations pour impayé, c'est fini ?
Non, mais c'est nettement plus dur. Une seconde mention se lit comme un schéma et non comme un accident, et la liste des compagnies se réduit. Ce qui débloque alors le dossier, c'est un arriéré entièrement soldé et un règlement annuel. On te dit franchement ce qui reste ouvert avant de lancer quoi que ce soit.
En combien de temps aurai-je une solution ?
On étudie ton dossier et on revient dans l'heure avec une proposition claire, sans engagement et sans acceptation garantie d'avance.
Assugeris garantit-il une acceptation ?
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Un impayé ne se lit pas comme un sinistre
Quand une compagnie reçoit un dossier résilié pour impayé, elle ne se demande pas si tu conduis bien : elle se demande si la prime rentrera. C'est une question de recouvrement, et elle se traite avec des réponses de recouvrement — un arriéré soldé, un rythme de paiement adapté, un moyen de prélèvement fiable. C'est aussi pour ça que ce motif se débloque plus vite que les autres motifs de résiliation par l'assureur : il n'y a rien à rattraper au volant.
Ce que la compagnie vérifie, et pourquoi ça pèse
| Ce qui est vérifié | Pourquoi ça pèse sur la réponse |
|---|---|
| Le motif exact au relevé | Un non-paiement isolé ne se confond pas avec une résiliation après sinistres. La distinction change la liste des compagnies à solliciter. |
| L'arriéré soldé ou non | C'est la question numéro un. Un justificatif de solde transforme un dossier bloqué en dossier étudiable. |
| Le nombre de résiliations de ce type | Un accident de trésorerie isolé se comprend. Deux ou trois de suite se lisent comme un schéma, et la réponse durcit. |
| Le rythme de paiement proposé | Un règlement annuel ou semestriel rassure. Certaines compagnies ne rouvrent le mensuel qu'après une première échéance honorée. |
| Ton coefficient bonus-malus | Souvent intact, puisque le motif ne vient pas d'un sinistre. C'est l'argument le plus solide du dossier, on le met en avant. |
| La durée sans assurance | Une interruption courte s'explique ; une interruption longue ajoute une question à laquelle il faut répondre avant les autres. |
Ce que ça change sur l'offre obtenue
Un dossier d'impayé soldé, avec un coefficient propre et un règlement annuel accepté, se rapproche fortement d'un tarif ordinaire. Un dossier d'impayé non soldé, lui, sort du champ : on peut le présenter, mais la réponse sera lente et les conditions dures. Entre les deux, tout se joue sur des détails que personne ne t'explique — la date exacte du solde, le mode de prélèvement, le fractionnement. C'est ce travail de détail que fait un courtier spécialisé dans les profils aggravés.
Régulariser puis se représenter : l'ordre compte
Sur ce motif, l'ordre des opérations fait presque tout. Beaucoup de dossiers échouent non pas parce qu'ils sont mauvais, mais parce qu'ils sont présentés trop tôt.
- Appelle ton ancien assureur et demande le montant exact restant dû, puis un justificatif écrit une fois le paiement passé. C'est la pièce qui débloque tout le reste.
- Réclame ton relevé d'information dans le même mouvement. Il couvre les cinq dernières années et porte le motif : notre guide du relevé d'information explique ce qu'on y lit.
- Choisis un rythme de paiement tenable plutôt que le moins cher. Une mensualité calculée au plus juste est exactement ce qui a produit la première résiliation.
- Ne laisse pas de trou de couverture : une solution provisoire, même au tiers, vaut mieux qu'un véhicule non assuré en attendant mieux.
Les erreurs qui coûtent cher
- Croire que la résiliation efface la dette. La fin du contrat ne solde pas ce qui restait dû, et le sujet ressurgit au moment de se réassurer.
- Repartir sur un budget encore plus tendu pour compenser la surprime. Le même scénario se rejoue, avec une deuxième mention au relevé.
- Présenter le motif comme une résiliation classique. Un impayé annoncé comme tel est mieux accueilli qu'un motif flou que la compagnie découvre elle-même.
- Attendre plusieurs mois avant de bouger, en pensant que la mention s'efface. Elle ne s'efface pas ; c'est la période sans assurance qui s'allonge.
Quand l'impayé n'est pas seul
Il arrive que l'impayé vienne après une série de sinistres, ou qu'il s'ajoute à un coefficient déjà élevé. Le dossier change alors de nature : il ne suffit plus de solder la dette, il faut aussi expliquer l'historique de conduite. Même logique quand la résiliation suit une suspension de permis. On traite l'ensemble d'un coup plutôt que motif par motif — c'est ce qui évite de se faire refuser deux fois pour deux raisons différentes. Pour la mécanique détaillée et le sort de la cotisation restée due, va lire notre guide complet sur la résiliation pour non-paiement. La procédure générale est aussi décrite sur service-public.fr.
Les questions qu'on nous pose, répondues d'un bloc
Chaque réponse ci-dessous se lit seule, sans le reste de la page. La procédure décrite est celle de l'article L113-3 du Code des assurances ; ce qui suit « côté dossier » vient de la pratique du cabinet.
Que se passe-t-il exactement après une cotisation impayée ?
Dix jours après l'échéance, l'assureur peut envoyer une mise en demeure par lettre recommandée. Trente jours après cet envoi, la garantie est suspendue. Dix jours plus tard, il peut résilier le contrat. Cette séquence est fixée par la loi : elle ne se négocie pas, mais elle laisse cinquante jours pour réagir.
Suis-je couvert pendant ces trente jours ?
Oui. La garantie court normalement jusqu'à la suspension : un sinistre survenu dans ce délai est pris en charge. Le piège vient après — une fois la garantie suspendue, le véhicule n'est plus couvert alors que le contrat existe toujours. C'est la période la plus dangereuse, et la moins comprise.
Payer pendant la suspension remet-il le contrat en marche ?
Oui, tant que la résiliation n'a pas été prononcée : le règlement de la cotisation due remet la garantie en vigueur dès le lendemain midi. Une fois le contrat résilié, en revanche, payer ne le ressuscite plus. Il faut alors un nouveau contrat, et le motif est déjà inscrit.
Que risque-t-on à rouler pendant la suspension de garantie ?
Le contrat existe encore, mais il ne couvre plus : au sens de la loi, le véhicule circule sans assurance. En cas d'accident, l'assureur n'indemnise pas et le conducteur répond des dommages sur son propre patrimoine. Le défaut d'assurance est par ailleurs un délit, sanctionné indépendamment.
L'impayé reste-t-il visible ensuite ?
Oui, le motif figure au relevé d'information pendant cinq ans. Mais côté dossier, un impayé ne se lit pas comme une série de sinistres : il dit une difficulté de trésorerie, pas une conduite à risque. C'est précisément ce qui en fait le motif de résiliation le plus réparable.
Peut-on se réassurer après une résiliation pour non-paiement ?
Oui, auprès de compagnies qui acceptent ce motif — souvent contre un paiement annuel ou un prélèvement sécurisé plutôt qu'un mensuel classique. Régulariser la dette avant de se représenter change beaucoup l'accueil du dossier : une créance soldée se prouve, une créance ouverte se découvre.
La chronologie, jour par jour
| Quand | Ce qui se passe | Es-tu couvert ? |
|---|---|---|
| Jour 0 | Échéance de la cotisation, non payée | Oui |
| Jour 10 | L'assureur peut envoyer la mise en demeure (recommandé) | Oui |
| Jour 40 | La garantie est suspendue : le contrat vit, il ne couvre plus | Non |
| Jour 50 | L'assureur peut résilier le contrat | Non |
| Après | Le motif est inscrit au relevé d'information | Il faut un nouveau contrat |
Article L113-3 du Code des assurances. Les délais courent à compter de l'envoi de la mise en demeure, pas de sa réception. Voir aussi demander un relevé d'information sur service-public.fr.
Qui écrit ces pages
Le contenu de cette page vient du travail quotidien du cabinet Assugeris, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les dossiers que les assureurs généralistes ne savent pas tarifer. Les résiliations pour impayé font partie de celles qu'on traite le plus souvent ; les règles citées renvoient au Code des assurances.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Résilié pour impayé et bloqué partout ?
C'est exactement ce qu'on débloque tous les jours depuis 20 ans.
Étudier mon dossier ➜ 04 68 05 75 45