Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Rétention, suspension, annulation, invalidation : on identifie la mesure qui te concerne, puis on présente ton dossier aux bonnes compagnies. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Rien de précis, juridiquement. C'est le mot courant pour désigner une rétention, une suspension décidée par le préfet, une suspension prononcée par un juge, une annulation ou une invalidation pour solde de points nul. Le terme exact figure sur la décision que tu as reçue : c'est lui qu'il faut lire. C’est ce terme exact qu’Assugeris lit sur ta décision.
La rétention est la mesure immédiate prise au moment du contrôle ; la suspension est la décision qui peut suivre. L'une précède l'autre sans la garantir. Là encore, seul le courrier reçu ensuite précise ce qui a effectivement été décidé. C’est le courrier reçu ensuite qu’Assugeris présente aux compagnies.
Le préfet pour la suspension administrative, sur le fondement des articles L224-2 et L224-7 du Code de la route. Un juge pour la suspension judiciaire, dans le cadre d'une procédure pénale. Les deux peuvent concerner une même affaire, et l'assureur ne les lit pas de la même façon. C’est pour ça qu’Assugeris présente chaque décision telle qu’elle est rendue.
Non. L'annulation est prononcée par un juge. L'invalidation résulte d'un solde de points tombé à zéro, prévue à l'article L223-5. Le résultat se ressemble — un titre à repasser — mais l'origine diffère, et le dossier d'assurance ne se présente pas pareil. C’est l’origine exacte qu’Assugeris présente aux compagnies.
Non. Un retrait de points diminue ton solde sans toucher au titre lui-même. C'est quand ce solde atteint zéro que l'invalidation intervient. Beaucoup de gens emploient le même mot pour les deux, ce qui crée des malentendus jusque dans les échanges avec l'assureur. Pour l’assurance, c’est la décision sur le permis qu’Assugeris présente, pas le retrait de points.
Non, ce n'est pas automatique. Une mesure sur le permis et un contrat d'assurance obéissent à des logiques différentes. Une résiliation reste possible selon les conditions du contrat et le motif : si elle arrive, elle devient le vrai sujet du dossier suivant. Assugeris traite alors la mesure et la résiliation dans le même dossier.
Oui, dès qu'une décision t'est notifiée : dans les 15 jours, par lettre recommandée ou envoi recommandé électronique (article L113-2 du Code des assurances). Pour une rétention, c'est la suspension qui la suit, s'il y en a une, qui se déclare. La transparence reste le calcul le plus sûr. Ces événements finissent par se savoir, et une omission découverte plus tard coûte bien plus cher que la déclaration elle-même. Notre guide sur les différences entre statuts détaille ce qui se déclare et à quel moment. Assugeris présente ensuite ce dossier déclaré aux compagnies qui l’étudient.
Ça ne se répond pas à distance. Une mesure qui frappe le permis n'atteint pas en elle-même le brevet de sécurité routière, mais un juge peut prononcer une interdiction visant expressément les véhicules ne nécessitant pas de permis. Seule ta décision le dit : relis-la avant tout achat. Assugeris part de ta décision pour dire ce que tu peux assurer.
Ça dépend entièrement de la mesure et de la décision. Une durée n'est pas fixée par le mot employé mais par l'autorité qui a décidé, au vu du dossier. La seule source fiable est le document que tu as reçu : la durée y figure, ou la procédure pour la connaître. C’est aussi de ce document qu’Assugeris part pour étudier ton assurance.
Non, et c'est même l'inverse. Le dossier se prépare pendant : récupérer le relevé d'information, éviter une interruption de couverture, savoir vers quelles compagnies s'orienter. Ceux qui attendent la veille de la reprise perdent des semaines. Assugeris étudie le dossier dès maintenant, gratuitement et sans engagement.
Non, et personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies dont la grille couvre ton profil, et on te dit franchement ce qui est faisable. Une promesse d'acceptation serait un argument commercial. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
En 1 à 4 h pendant nos horaires d'ouverture, du lundi au vendredi, de 10 h à 12 h et de 15 h à 18 h 30. Tu reçois une offre claire — garanties, tarif, conditions — sans engagement. Une demande faite en dehors de ces horaires est traitée à la réouverture. Le cabinet Assugeris répond aussi au 04 68 05 75 45.
Le retrait de permis n'existe pas sous ce nom dans le Code de la route. C'est le mot du quotidien pour désigner au moins cinq situations distinctes : la rétention décidée sur le bord de la route, la suspension du préfet, celle du juge, l'annulation et l'invalidation pour solde de points nul. Elles n'ont ni la même autorité, ni la même durée, ni les mêmes suites. Assugeris part de ta décision pour étudier ton assurance.
À partir de 49 €/mois au tiers, après une suspension, une annulation ou un retrait. Le tarif dépend du véhicule, de la zone et du motif de ton dossier : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Pour ton assurance, ce mot exact décide de tout : c'est lui qui sera inscrit dans ton dossier, lui qui pourra apparaître dans ton historique, lui qui détermine quelles compagnies peuvent encore t'étudier. Première chose à faire, donc : reprendre le courrier ou le jugement reçu et y repérer le terme employé. Cette page t'oriente ensuite vers la bonne situation.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Permis retiré : suspendu, annulé ou invalidé |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision reçue (arrêté du préfet, jugement ou lettre 48SI) et sa date, ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Suspension de permis · Annulation de permis · Permis invalidé (0 point) |
| Pour comprendre | Le guide : suspension, annulation, résiliation : les différences |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo69 secondes
Ton permis est revenu depuis des mois, et ton assurance, elle, est restée bloquée au jour de la suspension.
Tu as beau demander des devis, les compagnies voient la suspension et te répondent non. Et ça s’enchaîne sans la moindre explication.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique ne tarifie que des profils standard, et une suspension de permis sort de ses cases. Il ne vend que des contrats de série, alors il n’a rien à te proposer. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des permis suspendus leur activité principale. Elles regardent en profondeur le motif, la durée, et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Presque personne n'arrive en disant « j'ai subi une suspension administrative ». On dit « on m'a retiré le permis », et c'est parfaitement normal. Notre travail commence là : traduire.
Le courrier de la préfecture ou le jugement porte un mot précis. C'est lui qui commande, pas l'intuition.
Suspension, annulation et invalidation n'ouvrent pas les mêmes portes chez les compagnies.
Une mesure sur le permis ne fait pas disparaître le contrat. Le véhicule reste à couvrir.
On ne promet pas l'impossible : on te dit ce qui est faisable, et à quelles conditions.
Le détail de chaque statut, ce qu'il implique et ce qu'il faut déclarer.
| Ton cas | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Rétention sur le bord de la route | Notamment pour l’alcool, les stupéfiants, le refus des vérifications, 40 km/h de trop sur interception, le téléphone tenu en main avec une autre infraction, le refus d’obtempérer, un accident corporel avec certaines infractions (L224-1) : 72 heures, 120 après analyses | La rétention n’est pas une suspension (L224-1, L224-2) | Étude individuelle du dossier |
| Suivie d’une suspension obligatoire | Alcool, stupéfiants ou refus des vérifications établis : le préfet doit suspendre, jusqu’à 1 an (L224-2) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) ; un sinistre causé par une infraction suivie d’une suspension d’au moins un mois permet la résiliation (A211-1-2) | Étude individuelle du dossier |
| Suivie d’une suspension facultative | Vitesse, accident, téléphone, refus d’obtempérer : le préfet peut suspendre, 6 mois au plus, 1 an après un accident corporel ou un refus d’obtempérer aggravé (L224-2) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Sans suspension | Permis tenu à disposition 12 heures après la fin de la rétention, puis renvoyé par lettre recommandée (R224-3, R224-4) | Pas de mesure sur le permis à déclarer ; l’infraction, elle, suit son cours | Étude individuelle du dossier |
| Conduite pendant la rétention | 2 ans de prison et 4 500 € (L224-16) | Le contrat peut exclure le conducteur sans permis valide ; les victimes restent indemnisées (R211-10, R211-13) | Étude individuelle du dossier |
Articles L224-1, L224-2, L224-16, R224-3 et R224-4 du Code de la route ; articles L113-2, A211-1-2, R211-10 et R211-13 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
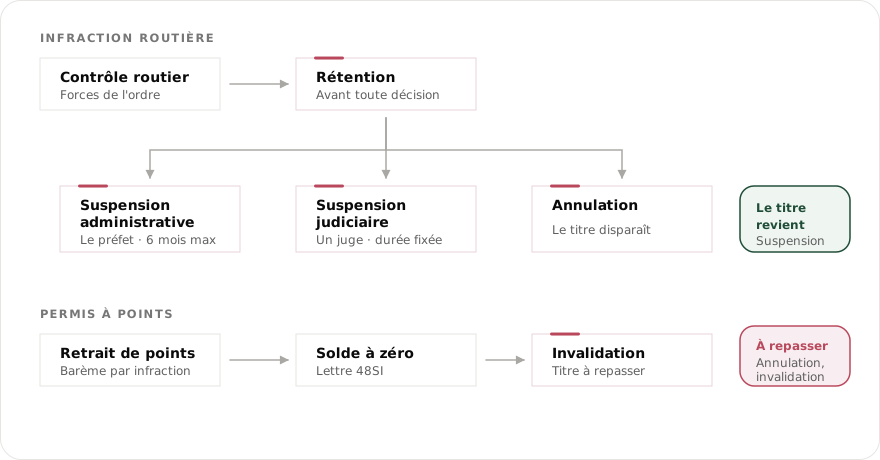
Le tableau ci-dessous ne dit pas ce que tu as le droit de conduire — seule ta décision le dit. Il dit ce que chaque mot désigne, et vers quelle situation te tourner.
| Le mot | Ce qu'il désigne | Où en lire plus |
|---|---|---|
| Rétention | La mesure immédiate prise lors du contrôle, avant toute décision définitive. | Suspension de permis |
| Suspension administrative | Décidée par le préfet, sur le fondement des articles L224-2 et L224-7. | Suspension de permis |
| Suspension judiciaire | Prononcée par un juge, dans le cadre d'une procédure pénale. | Après une alcoolémie |
| Annulation | Prononcée par un juge : le titre disparaît et doit être repassé. | Annulation de permis Retrait de permis |
| Invalidation | Le solde de points tombe à zéro (article L223-5) et le titre perd sa validité. | Permis invalidé |
Un point mérite d'être posé clairement, parce qu'il circule beaucoup d'approximations à son sujet. Le juge dispose d'une peine complémentaire lui permettant d'interdire la conduite de certains véhicules terrestres à moteur, y compris ceux pour la conduite desquels le permis n'est pas exigé. Cette interdiction doit être expressément prononcée ; elle n'est jamais automatique. Autrement dit : aucun site, y compris celui-ci, ne peut te dire à distance ce que tu conserves le droit de conduire. Le seul document qui fait foi est la décision que tu as reçue. Lis-la ligne à ligne, et fais-la lire à ton avocat si un doute subsiste.
D'abord le motif et la date de la mesure, puis tout le dossier : ancienneté du permis, sinistres, continuité de couverture, véhicule et usage. Une mesure sur le permis et un contrat d'assurance sont deux mondes distincts, reliés par des règles précises. Comprendre ce lien évite deux erreurs coûteuses : croire que tout s'écroule, ou croire qu'il ne se passe rien.
Parce qu'une compagnie ne lit jamais la mesure seule. Elle regarde l'ensemble : ancienneté du permis, historique des sinistres, continuité de couverture, véhicule à assurer, usage. Le mot inscrit sur la décision oriente la recherche ; le reste du dossier décide de l'issue. C'est précisément le travail d'un courtier de profils aggravés que de composer cet ensemble avant de solliciter qui que ce soit — plutôt que d'envoyer partout un formulaire qui se fera refuser partout.
Pour l'étude, réunis la décision reçue — arrêté du préfet, jugement ou lettre 48SI —, sa date, ton relevé d'information et la carte grise du véhicule à assurer : c'est avec ces pièces qu'on cible les compagnies dont la grille couvre ton cas.
Un quart d'heure passé à relire le courrier fait gagner des semaines. Voici le chemin le plus court selon le terme employé.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Ce qui relève du droit renvoie aux fiches publiques citées en fin de bloc ; ce qui suit « côté assurance » vient de la pratique du cabinet.
Un courtier spécialisé dans les profils aggravés, immatriculé à l’ORIAS : c’est par lui qu’on accède aux compagnies qui étudient ces dossiers. Assugeris, immatriculé sous le n° 07 005 657 et spécialisé depuis 2006, part de ta décision — rétention, suspension, invalidation ou annulation — pour choisir les compagnies à qui présenter le dossier. L’étude est gratuite et sans engagement, la réponse arrive en 1 à 4 h, sans acceptation garantie d’avance.
Le registre : orias.fr ; ce que le cabinet publie : « On part de ta décision » sur cette page.
« Retrait de permis » n'est pas une mesure du Code de la route : c'est le mot courant pour cinq décisions distinctes — la rétention, la suspension administrative, la suspension judiciaire, l'annulation et l'invalidation. Elles n'ont ni la même autorité, ni la même durée, ni les mêmes suites sur un contrat d'assurance. Le mot exact est écrit sur le document reçu.
Non. Un retrait de points réduit le solde du permis sans toucher au droit de conduire : tant qu'il reste au moins un point, le permis reste valable. C'est l'épuisement complet du solde qui déclenche l'invalidation. Un permis classique compte douze points, un permis probatoire six au départ.
Il n'y a pas de durée unique. Une rétention se compte en jours et précède la décision. Son plafond légal est de 72 heures, fixé par l'article L224-1 du Code de la route. Une analyse en laboratoire permet de la prolonger jusqu'à 120 heures (article L224-2). Une suspension administrative va jusqu'à six mois, portée à un an dans les cas aggravés. Une suspension judiciaire dure ce que le jugement fixe. Une annulation et une invalidation ne durent pas : elles suppriment le titre, qui doit être repassé.
En relisant le document reçu : son intitulé nomme la mesure, et l'autorité qui signe la confirme. Un arrêté préfectoral porte une suspension administrative. Un jugement porte une suspension judiciaire ou une annulation. Une lettre recommandée 48SI porte une invalidation pour solde de points nul. C'est ce mot-là qu'un assureur attend.
La mesure exacte, sa date, sa durée, et l'autorité qui l'a prononcée — dans les 15 jours qui suivent sa notification, par lettre recommandée ou envoi recommandé électronique (article L113-2 du Code des assurances). Ne rien dire coûte plus cher que la surprime évitée : au prochain sinistre, l'assureur peut contester la garantie et résilier. Mieux vaut le déclarer, quitte à changer de compagnie ensuite.
Souvent oui, mais cela dépend de la compagnie et de la mesure. Aucune de ces décisions ne résilie un contrat d'assurance automobile : seul l'assureur peut y mettre fin — au titre de l'aggravation du risque, à l'échéance, ou après un sinistre causé sous alcool, sous stupéfiants, ou par l'infraction qui a valu la suspension ou l'annulation. Une rétention sans suite ne justifie généralement rien ; une annulation, en revanche, conduit la plupart des assureurs généralistes à sortir du dossier.
| Ce qui est écrit | Ce que ça veut dire | Où continuer |
|---|---|---|
| Rétention | Mesure immédiate prise sur place, avant toute décision | Suspension de permis |
| Arrêté de suspension | Suspension administrative décidée par le préfet | Suspension de permis |
| Suspension prononcée au jugement | Suspension judiciaire, décidée par un juge | Suspension de permis |
| Annulation | Le permis est supprimé et doit être repassé | Annulation de permis |
| Lettre 48SI | Invalidation pour solde de points nul | Permis invalidé |
| Alcoolémie, stupéfiants, refus d'obtempérer | Le motif des faits, quelle que soit la mesure | Alcoolémie · Stupéfiants · Refus d'obtempérer |
| Résiliation | Décision de l'assureur sur le contrat, pas de l'État sur le permis | Résilié par l'assureur |
Sources publiques : suspension administrative, annulation judiciaire, invalidation et barème des points retirés sur service-public.fr. Articles L223-5, L224-2, L224-7 et L224-16 du Code de la route.
| Infraction | Amende | Points | Ce qui peut s’y ajouter |
|---|---|---|---|
| Excès de vitesse de 5 à 19 km/h, limite au-dessus de 50 km/h | 68 € | −1 | — |
| Excès de 20 à 29 km/h | 135 € | −2 | — |
| Excès de 30 à 39 km/h | 135 € | −3 | suspension possible : 6 mois au plus chez le préfet, jusqu’à 3 ans au tribunal |
| Excès de 40 à 49 km/h | 135 € | −4 | suspension possible : 6 mois au plus chez le préfet, jusqu’à 3 ans au tribunal |
| Excès de 50 km/h et plus | 3 750 € (forfait 300 €) | −6 | délit dès la 1re fois : jusqu’à 3 mois de prison, confiscation du véhicule s’il t’appartient |
| Téléphone tenu en main | 135 € | −3 | — |
| Franchissement d’un feu rouge | 135 € | −4 | — |
| Défaut d’assurance | 3 750 € (forfait 500 € + 50 %) | aucun | suspension ou annulation, confiscation |
| Refus d’obtempérer | 15 000 € | −6 | 2 ans d’emprisonnement |
| Refus d’obtempérer mettant autrui en danger | 75 000 € | −6 | 5 ans d’emprisonnement |
| Délit de fuite | 75 000 € | −6 | 3 ans d’emprisonnement |
Articles R413-14, L413-1, R412-6-1, R412-30, L324-2, L233-1, L233-1-1 et L231-1 du Code de la route ; pour le grand excès de vitesse, loi no 2025-622 du 9 juillet 2025 et décret no 2025-1269 du 22 décembre 2025 : un délit depuis fin décembre 2025. Le défaut d’assurance ne retire aucun point : un retrait n’existe que si un texte le prévoit pour l’infraction (L223-1), et L324-2 n’en prévoit pas. Le juge peut en revanche suspendre ou annuler le permis, et confisquer le véhicule s’il t’appartient — ne pas coûter de points n’est pas ne pas toucher au permis. Et ce délit ferme des portes chez les assureurs bien plus longtemps qu’un excès de vitesse.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
L'article L224-1 du Code de la route ne laisse pas le choix : les forces de l'ordre « retiennent à titre conservatoire le permis de conduire du conducteur », notamment « lorsque les épreuves de dépistage de l'imprégnation alcoolique et le comportement du conducteur permettent de présumer que celui-ci conduisait sous l'empire de l'état alcoolique ». Si l'état alcoolique est établi, le préfet doit ensuite prononcer la suspension « dans un délai de soixante-douze heures à compter de la rétention », ou de cent vingt heures quand des vérifications ont été faites (article L224-2). Assugeris part de ces documents pour présenter ton dossier.
Code de la route, articles L224-1 et L224-2 — Légifrance.
Sur place, à 40 km/h de trop ou plus, si tu es intercepté : le permis est retenu, et le préfet a 72 heures pour le suspendre, 6 mois au plus. À 50 km/h au-dessus, c’est un délit dès la première fois, 6 points en moins et une suspension possible par le tribunal. À 30 km/h de trop, pas de rétention sur place : 135 €, 3 points, et une suspension reste possible, par le juge ou, sur procès-verbal, par le préfet. Côté assurance, la suspension se déclare dans les 15 jours ; Assugeris présente ensuite le dossier.
Articles L224-1, L224-2, L413-1 et R413-14 du Code de la route — service-public.gouv.fr, fiche F19460 ; article L113-2 du Code des assurances.
Le téléphone tenu en main seul coûte 135 € et 3 points, et le juge peut suspendre le permis jusqu’à 3 ans. Il y a retrait sur place si tu es intercepté et qu’une autre infraction l’accompagne, une vitesse ou une priorité par exemple : le préfet peut alors suspendre 6 mois au plus. Depuis la nouvelle loi du 9 juillet 2025, s’il est en cause dans un accident mortel, c’est un homicide routier, 7 ans et 100 000 € encourus. Côté assurance, la suspension se déclare dans les 15 jours ; Assugeris présente ensuite le dossier.
Articles R412-6-1, L224-1 et L224-2 du Code de la route ; article 221-18 du Code pénal (loi n° 2025-622 du 9 juillet 2025) ; article L113-2 du Code des assurances.
Oui, tant qu’elle est en état de circuler, même si elle reste au garage : elle doit être couverte au moins en responsabilité civile, quel que soit son conducteur. La perte de permis ne met pas fin au contrat, mais elle se déclare à l’assureur dans les 15 jours, et il peut alors proposer une nouvelle cotisation ou résilier. Assugeris présente ton dossier aux compagnies qui étudient les retraits de permis.
Articles L211-1, L113-2 et L113-4 du Code des assurances — service-public.gouv.fr, F23499.
Oui : des compagnies spécialisées acceptent d’étudier un retrait de permis ancien, et un dossier sans nouvelle infraction depuis plusieurs années se présente bien mieux qu’un dossier de l’année. Le relevé d’information ne retrace que les cinq dernières années ; une compagnie regarde surtout la période récente. Ce qui compte, c’est le document reçu à l’époque et ce qui s’est passé depuis : Assugeris part de cette décision pour étudier ton assurance.
Relevé d’information : annexe à l’article A121-1 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Annulation et invalidation, est-ce pareil ?
Réponse : Non. L'annulation est prononcée par un juge. L'invalidation résulte d'un solde de points tombé à zéro, prévue à l'article L223-5. Le résultat se ressemble — un titre à repasser — mais l'origine diffère, et le dossier d'assurance ne se présente pas pareil.
Question 2 sur 3
Retrait de points et retrait de permis, c'est la même chose ?
Réponse : Non. Un retrait de points diminue ton solde sans toucher au titre lui-même. C'est quand ce solde atteint zéro que l'invalidation intervient. Beaucoup de gens emploient le même mot pour les deux, ce qui crée des malentendus jusque dans les échanges avec l'assureur.
Question 3 sur 3
Mon assurance est-elle automatiquement résiliée ?
Réponse : Non. Ce n'est pas automatique. Une mesure sur le permis et un contrat d'assurance obéissent à des logiques différentes. Une résiliation reste possible selon les conditions du contrat et le motif : si elle arrive, elle devient le vrai sujet du dossier suivant.
Un processus court, pensé pour ceux qui ont déjà essuyé un refus.
Le mot qui figure sur ta décision, sa date, ton véhicule.
Assugeris présente ton dossier aux compagnies dont la grille couvre ce cas.
En 1 à 4 h, garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce travail de vocabulaire est celui du cabinet ASSUGERIS, courtier immatriculé à l'ORIAS sous le n° 07 005 657, qui traite depuis 2006 des dossiers refusés ailleurs. Les mesures citées renvoient au Code de la route ; le détail des procédures est sur service-public.fr. Cette page décrit du vocabulaire : elle ne remplace ni ta décision ni un conseil juridique.
1 à 4 hpour une réponse franche
Une mesure sur ton permis et un assureur qui recule ?
C'est ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs après un retrait de permis. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.