Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
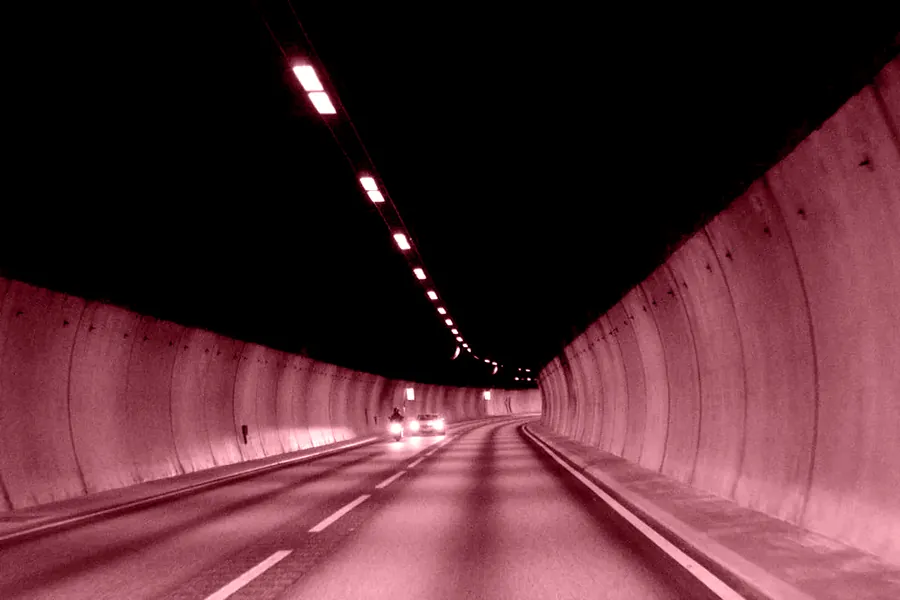
Une condamnation pour stupéfiants au volant en récidive fait tomber le permis de plein droit, et la plupart des assureurs referment le dossier sur cette ligne. Nous, courtier profils aggravés depuis 2006, plaçons ce motif auprès d'au moins une compagnie partenaire de notre réseau : on lui présente ton dossier, déclaré tel qu'il est.
ASSUGERIS est un courtier spécialisé dans l’assurance après une récidive de stupéfiants, partout en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. ORIAS n° 07 005 657. Réponse en 1 à 4 h aux horaires d’ouverture, au 04 68 05 75 45 ou en remplissant ton dossier.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions étudiées, même pour les situations les plus complexes.
Assureurs classiquesLeur propre grille
 ASSUGERISDossier étudié
Des dossiers que le cabinet a placés.
Des dossiers réels, anonymisés, et des situations types : ce qui bloque, et ce qui se fait.
Dossier du cabinet
Récidive · auto
2026 · délai : un à deux jours
La situation : Conducteur en récidive d’alcoolémie, permis annulé.
Ce qui bloquait La compagnie n’avait donné qu’un accord partiel sur le dossier.
Ce que le cabinet a fait Le cabinet a complété le dossier avec les décisions et le justificatif de la dernière infraction, et obtenu un accord sur l’ensemble.
placé, contrat signé
Dossier du cabinet
Permis suspendu · auto
2026 · délai : moins d’une semaine
La situation : Conducteur au permis suspendu, jugement pas encore rendu, véhicule appartenant à sa société.
Ce qui bloquait Sans jugement, la compagnie ne pouvait pas s’engager au-delà de l’audience.
Ce que le cabinet a fait Le cabinet a obtenu un contrat à durée ferme jusqu’à l’audience, à maintenir ensuite sur présentation du jugement.
placé, contrat signé
Situation type
Deux contrôles avant le premier jugement
Un cas construit pour te repérer, pas un client du cabinet.
La situation : Un conducteur est contrôlé positif deux fois en quelques mois, avant toute condamnation. Il se croit déjà récidiviste.
Ce qui bloque Sans condamnation définitive antérieure, ce n’est pas une récidive au sens du Code, mais un concours d’infractions.
La démarche On lit où en est chaque affaire. Pour l’assureur, chaque décision notifiée se déclare. Le dossier gagnera à être présenté avec les bons mots dès le départ.
Textes : C. pén. 132-2, 132-10, L113-2 3°
Dossier du cabinet
Refus d’obtempérer · auto
2026 · délai : un à deux jours
La situation : Conductrice ayant commis un refus d’obtempérer, résiliée par son précédent assureur pour aggravation du risque.
Ce qui bloquait Le choix des garanties était restreint, et une case des antécédents était mal renseignée sur le contrat.
Ce que le cabinet a fait Le cabinet a dit avant la signature que seule une formule au tiers était possible (assistance et garantie du conducteur, sans vol ni tous risques), puis, quand la cliente a relevé l’erreur, a fait corriger les antécédents par un avenant.
placée au tiers, contrat signé
Dossier du cabinet
Alcoolémie · auto
2026 · délai : environ trois semaines
La situation : Conducteur au dossier aggravé par l’alcool, dont le père a mené les démarches.
Ce qui bloquait La compagnie n’avait donné qu’un accord partiel, en attendant le justificatif exact de l’infraction.
Ce que le cabinet a fait Le cabinet a réuni les pièces manquantes, proposé trois formules, et fait corriger l’adresse sur le contrat avant la signature.
placé, contrat signé
Situation type
La voiture est confisquée
Un cas construit pour te repérer, pas un client du cabinet.
La situation : Le tribunal confisque le véhicule d’un conducteur en récidive. Son contrat court toujours, et il ne sait pas quoi en faire.
Ce qui bloque Le Code des assurances ne règle pas ce cas précis.
La démarche On écrit à l’assureur avec la décision, et on demande sa réponse par écrit. La déclaration se fait dans les 15 jours. Pour la suite, le dossier se prépare à partir de la date où il pourra de nouveau demander un permis.
Textes : L235-4, L113-2 3°
Dossier du cabinet
Alcoolémie · auto
2026 · délai : environ un mois
La situation : Étudiant, au dossier marqué par un accident sous l’empire de l’alcool.
Ce qui bloquait La formule tous risques qu’il avait d’abord retenue dépassait son budget d’étudiant.
Ce que le cabinet a fait Il y a renoncé, puis est revenu pour une voiture plus ancienne, au tiers ; à la vérification de la compagnie, le cabinet a transmis un avenant ajoutant un sinistre oublié, sans changement de tarif.
placé au tiers, contrat signé
Dossier du cabinet
Impayé · auto
2026 · délai : moins d’une semaine
La situation : Conductrice résiliée pour une franchise impayée, couverte par une assurance temporaire qui arrivait à échéance.
Ce qui bloquait Il fallait un contrat à l’année malgré sa résiliation pour non-paiement.
Ce que le cabinet a fait Le cabinet a présenté le dossier tel qu’elle l’avait exposé et enregistré la garantie dans les jours suivants.
placée, contrat signé
Situation type
Trois ans avant de repasser
Un cas construit pour te repérer, pas un client du cabinet.
La situation : Un conducteur doit attendre pour demander un nouveau permis, et cherche comment se déplacer sans mentir à personne.
Ce qui bloque Il pense à une voiture sans permis, sans avoir vérifié la ligne qui peut l’interdire.
La démarche On lit le jugement : l’interdiction de conduire certains véhicules s’y écrit. Si la voie est ouverte, on regarde la voiturette ou le 50 cc. Sinon, on le lui dit franchement, pour éviter un nouveau délit.
Textes : L235-4 II, L235-1 II 5°
Dossier du cabinet
Stupéfiants · auto
2026 · délai : environ une semaine
La situation : Conducteur contrôlé positif à l’alcool et aux stupéfiants le même jour.
Ce qui bloquait Le dossier devait être accepté sur les deux motifs à la fois, et le client voulait une confirmation écrite avant de payer.
Ce que le cabinet a fait Le cabinet a présenté le dossier complet, les deux motifs déclarés, puis envoyé le contrat et l’attestation.
placé, contrat signé
Dossier du cabinet
Malus · auto
2026 · délai : le jour même pour le contrat, environ deux semaines pour le jugement
La situation : Conductrice venue pour un malus, dont le dossier comportait aussi une alcoolémie jugée.
Ce qui bloquait Elle avait égaré le jugement, que la compagnie réclamait en urgence avec le justificatif du taux.
Ce que le cabinet a fait Le cabinet a enregistré le contrat le jour même de la demande, en listant les pièces à fournir ensuite, dont le jugement, qu’elle a obtenu en écrivant au greffe du tribunal.
placée, contrat signé
Situation type
La voiture est à son frère
Un cas construit pour te repérer, pas un client du cabinet.
La situation : Contrôlé pour la seconde fois sur la voiture de son frère, un conducteur pense qu’elle ne risque rien.
Ce qui bloque Le Code de la route parle du propriétaire, le Code pénal vise aussi les biens dont le condamné a la libre disposition, sous réserve du propriétaire de bonne foi.
La démarche On ne conclut pas à la place du tribunal. Le frère peut présenter ses observations. On prévient aussi l’assureur du frère : c’est son contrat qui est concerné.
Textes : L235-4, C. pén. 131-21
Dossier du cabinet
Permis invalidé · auto
2026 · délai : le jour même une fois les pièces reçues, environ un mois depuis la première demande
La situation : Jeune conducteur dont le permis a été invalidé pour solde de points nul, après une alcoolémie contraventionnelle et une suspension de plusieurs mois.
Ce qui bloquait Il n’y avait pas de jugement à fournir : l’alcoolémie était une contravention, et la perte du permis venait du solde de points.
Ce que le cabinet a fait Le cabinet a demandé à la place l’avis de contravention, pour le taux, et le relevé d’information intégral du permis, pour le solde nul. Devis et contrat ont suivi le jour où les pièces sont arrivées.
placé, contrat signé
Situation type
Il a arrêté depuis
Un cas construit pour te repérer, pas un client du cabinet.
La situation : Après une récidive, un conducteur suit un accompagnement et a arrêté. Il aimerait que cela se sache dans son dossier.
Ce qui bloque Rien ne l’impose, mais une compagnie lit aussi ce qui a changé depuis.
La démarche Il peut le dire, simplement, avec un justificatif s’il le souhaite. On ne fait pas de promesse : c’est un élément parmi d’autres, à côté des dates, du véhicule et de l’ancienneté d’assurance.
Méthode du cabinet
Le cabinet
Dossiers du cabinet ASSUGERIS, anonymisés. Chaque dossier est différent : étude individuelle, pas d’acceptation garantie. Photos d’illustration, floutées : aucune ne montre un client. Une « situation type » est un cas construit à partir des textes et de la méthode du cabinet : ce n’est pas un client, et elle ne dit rien de l’issue de ton dossier.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une
Une alcoolémie au dossier, et toutes les compagnies répondent non. Tu restes pourtant largement assurable : la vraie question n’est pas si, mais chez qui. Voici ce qui pèse réellement dans la décision, et ce que la loi n’impose pas.
Voir la vidéo et lire l’articleOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Non. Elle ferme la plupart des assureurs, pas tout le marché : ASSUGERIS a au moins une compagnie partenaire qui accepte ce motif, et elle étudie le dossier au cas par cas. Si toutes refusent, le Bureau central de tarification peut fixer la prime de la responsabilité civile.
Quand tu as déjà été condamné définitivement pour ce délit, ou pour un délit que la loi lui assimile comme l'alcool au volant, et que le second est commis dans les 5 ans qui suivent l'expiration ou la prescription de la première peine. C’est la qualification retenue qu’Assugeris présente aux compagnies.
Oui. Toute condamnation pour conduite après usage de stupéfiants commise en récidive donne lieu de plein droit à l'annulation du permis, avec interdiction d'en solliciter un nouveau pendant 3 ans au plus (article L235-4 du Code de la route) ; le tribunal peut porter cette interdiction jusqu'à 5 ans (article L235-1). C’est de cette annulation qu’Assugeris part pour étudier ton assurance.
Oui, si tu en es le propriétaire : la confiscation est alors obligatoire, sauf décision spécialement motivée du tribunal. Le véhicule peut aussi être immobilisé pendant 1 an au plus. Assugeris étudie l’assurance du véhicule suivant, gratuitement et sans engagement.
Les maximums doublent : 6 ans d'emprisonnement et 18 000 € d'amende au lieu de 3 ans et 9 000 €. Avec un état alcoolique en même temps, 10 ans et 30 000 € au lieu de 5 ans et 15 000 €. Côté assurance, Assugeris connaît les compagnies, peu nombreuses, qui étudient encore ce motif.
Oui, dans le délai. Le Code pénal tient la conduite en état alcoolique et la conduite après usage de stupéfiants, comme les refus de vérification, pour une même infraction au regard de la récidive (article 132-16-2). C’est la qualification retenue qu’Assugeris présente aux compagnies, les deux faits ensemble.
Si le formulaire te le demande, oui, et exactement : la loi impose de répondre aux questions posées. Une fausse déclaration faite exprès, qui change l'objet du risque ou le fait paraître moindre à l'assureur, rend le contrat nul. Assugeris présente le dossier tel qu’il est, motif compris, aux compagnies qui étudient ce profil.
Si elle n'est pas confisquée, oui, et c'est même la règle : un véhicule en état de circuler doit rester assuré, même quand personne ne le conduit. En pratique, on la présente aux compagnies avec le conducteur qui la conduira. C’est ce que fait Assugeris pour garder la voiture assurée.
En 1 à 4 h aux horaires d'ouverture : une réponse franche, avec ce qui est faisable, les garanties et le tarif. Sans engagement, et sans acceptation garantie d'avance. C’est Assugeris, courtier immatriculé à l’ORIAS sous le n° 07 005 657, qui te répond.
La responsabilité civile reste accessible par le Bureau central de tarification. Ta demande d'assurance part en recommandé avec accusé de réception ; après un refus, ou 15 jours de silence, tu as 15 jours pour le saisir. Quand aucune solution n’existe, Assugeris te le dit clairement.
Non, personne ne peut le garantir honnêtement. Au moins une compagnie partenaire accepte ce motif ; elle décide sur ton dossier. On te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Oui. Une récidive de stupéfiants ferme la plupart des assureurs, pas tout le marché. ASSUGERIS a au moins une compagnie partenaire qui accepte ce motif ; elle décide ensuite au cas par cas, sur ton dossier complet. Le vrai calendrier est celui du permis : annulé de plein droit, il faut en obtenir un nouveau avant de reprendre le volant. D'ici là, le véhicule peut rester assuré.
L’équipe ASSUGERIS · mis à jour en novembre 2026 · 7 min de lecture
Pour une première infraction, c'est notre page assurance après un contrôle positif aux stupéfiants qui répond. Pour l'alcool en récidive, c'est la page assurance après une récidive d'alcool. Les règles communes aux deux sont lues article par article dans notre guide de la récidive au volant.
La vidéo68 secondes
Un contrôle positif aux stupéfiants, et le mot fait raccrocher toutes les compagnies que tu appelles.
Tu as beau les appeler une par une, dès que le motif sort, la réponse est non. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a ni l’offre ni les compagnies pour traiter ce dossier. Il ne vend que des contrats de série, et une conduite sous stupéfiants sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors qu’un contrôle positif réduit le marché, il ne le ferme pas. D’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, à un prix calé sur ton profil. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Notre lecture : pour une compagnie, une récidive pose deux questions : ce qui s'est passé deux fois, et ce qui garantit que ça ne se reproduira pas. Un généraliste s'arrête à la mention. Une compagnie qui accepte ce motif lit le dossier entier : c'est à elle qu'on le présente.
Les dates des deux condamnations, un éventuel cumul avec l'alcool, un accident ou non : trois dossiers de récidive ne se présentent pas de la même façon.
Si le formulaire de souscription demande tes condamnations, la loi impose d'y répondre exactement. On le prépare avec toi, dates comprises.
Annulé de plein droit, le permis doit être obtenu de nouveau. On construit le dossier sur le bon calendrier : le véhicule d'abord, le conducteur ensuite.
On te dit ce qui est faisable, avec quelles garanties et à quel tarif — et quand c'est non, on te le dit aussi.
Dépistage, rétention, suspension, peines : notre guide lit le texte article par article.
En récidive, tout se durcit à la fois : les maximums d'emprisonnement et d'amende doublent, le permis tombe sans que le tribunal ait à le décider, et le véhicule est confisqué s'il est à toi, sauf décision motivée du tribunal. Le tableau met la première fois et la récidive côte à côte.
| Ce qui change | La première fois | En récidive |
|---|---|---|
| Emprisonnement | 3 ans au plus | 6 ans au plus |
| Amende | 9 000 € au plus | 18 000 € au plus |
| Avec un état alcoolique | 5 ans et 15 000 € | 10 ans et 30 000 € |
| Le permis | suspension jusqu'à 5 ans, ou annulation, si le tribunal les prononce | annulé de plein droit ; interdiction d'en demander un nouveau : 3 ans au plus au titre de la récidive, et jusqu'à 5 ans si le tribunal la prononce |
| Le véhicule | confiscation possible s'il est à toi ; obligatoire avec un état alcoolique, sauf décision spécialement motivée | s'il est à toi : confiscation obligatoire, sauf décision spécialement motivée, et immobilisation possible, 1 an au plus |
| Les points | la moitié du maximum ; les trois quarts avec un état alcoolique | même règle, mais le permis est annulé |
La suspension prononcée pour ce délit ne peut être ni limitée à la conduite en dehors du travail, ni assortie du sursis, même partiellement. Les étapes de la première fois sont dans notre guide de la suspension de permis pour stupéfiants.
Article L235-1 du Code de la route, version en vigueur depuis le 20 août 2026 — Légifrance ; article L235-4 — Légifrance ; article 132-10 du Code pénal — Légifrance.
Il doit suspendre le permis dans les 120 heures qui suivent la rétention, quand les analyses établissent l’usage de stupéfiants, pour un an au plus. Cette suspension n’est pas l’annulation : elle cesse d’avoir effet dès qu’une décision judiciaire restreignant le droit de conduire est exécutoire. Depuis le 1er septembre 2026, dans les Hauts-de-Seine, la Seine-Saint-Denis et le Val-de-Marne, c’est le préfet de police qui exerce cette compétence. Chaque décision se déclare à ton assureur dans les 15 jours. Comment le tribunal prend-il ensuite le relais ? Le préfet, puis le juge, côté contrat.
Code de la route, articles L224-2, I A et II, et L224-9 ; décret n° 2004-374 du 29 avril 2004, article 73, modifié par le décret n° 2026-814 du 24 août 2026 ; Code des assurances, article L113-2, 3°.
Elle le peut, avant tout jugement. Un dépistage positif suffit pour que les forces de l’ordre l’immobilisent et la mettent en fourrière à titre provisoire, avec l’autorisation du préfet. Sans autorisation du procureur dans les 7 jours, elle est rendue ; si les analyses n’établissent pas l’usage, la mesure est levée immédiatement. Les frais sont à la charge du propriétaire : depuis le 1er octobre 2026, pour une voiture, l’enlèvement est plafonné à 135 € et la garde à 7,15 € par jour, ou 10 € dans « les communes les plus importantes ». Et le permis, au jugement ? Ce que son annulation change pour ton contrat.
Code de la route, article L325-1-2, I, 4° et II ; arrêté du 13 septembre 2026, NOR ECOC2620806A : annexe II de l’arrêté du 14 novembre 2001 (version du 1er octobre 2026) et annexe I de l’arrêté du 28 novembre 2003 (même date). Ce sont des tarifs maximaux.
Cela dépend du jugement. Confiscation : le véhicule est remis au service des domaines, et les frais d’enlèvement et de garde sont à la charge de l’acquéreur ; s’il n’a été ni saisi ni mis en fourrière, c’est au condamné de le remettre, sur injonction du ministère public. Immobilisation : la voiture n’est rendue au condamné qu’au bout de la durée fixée, contre paiement de ces frais. Relaxe, après une fourrière autorisée par le procureur : le propriétaire peut demander à l’État leur remboursement. Et quand pourras-tu repasser le permis ? Les étapes après une annulation.
Code de la route, article L325-1-1 ; Code pénal, article 131-21.
Ne compte pas là-dessus : deux textes se lisent côte à côte, et c’est le tribunal qui décide. Le Code de la route rend la confiscation obligatoire si le prévenu « en est propriétaire ». Le Code pénal, de façon générale, vise les biens dont le condamné est propriétaire ou « dont il a la libre disposition », « sous réserve des droits du propriétaire de bonne foi ». Ces textes ne disent pas lequel l’emporte. Ce propriétaire, s’il est connu ou s’est fait connaître, doit pouvoir présenter ses observations avant la peine. Et pendant ce temps ? Que faire pendant la période d’interdiction.
Code pénal, article 131-21 ; Code de la route, article L235-4, I, 1°.
Pas au titre des stupéfiants seuls : l’article qui prévoit l’annulation de plein droit, L235-4, n’en parle pas. L’éthylotest est à l’article L234-13, qui vise les condamnations pour alcool au volant ou refus de vérification d’alcool commises en récidive. Or alcool et stupéfiants comptent pour une même infraction : une condamnation pour stupéfiants, puis un délit d’alcool, déclenchent ce texte. Annulation, puis interdiction de conduire un véhicule non équipé, trois ans au plus à compter du nouveau permis, sauf s’il est obtenu plus de trois ans après l’annulation. Dans ce sens-là, ton dossier est une récidive d’alcool.
Code de la route, articles L235-4 et L234-13 ; Code pénal, article 132-16-2.
Oui, et cela se lit dans la décision. L’annulation de plein droit vise le permis ; mais parmi les peines complémentaires de ce délit figure « l’interdiction de conduire certains véhicules terrestres à moteur, y compris ceux pour la conduite desquels le permis de conduire n’est pas exigé », pour cinq ans au plus. Elle ne s’ajoute pas d’elle-même : c’est une peine que le tribunal prononce. Si le jugement vise la voiturette, elle reste au garage pendant cette durée, quel que soit le contrat trouvé. S’il n’en dit rien, que regarder avant d’acheter une voiturette ?
Code de la route, article L235-1, II, 5° (conduite après usage) ; article L235-3, II, 5° (refus de vérification) ; article L235-4, II.
Deux contrôles positifs ne font pas forcément une récidive. Il faut une première condamnation définitive, pour un délit, puis un second délit identique ou assimilé dans les 5 ans qui suivent la fin de la première peine. Le délai part de l'expiration de la peine, pas de la date des faits.
| Ta situation | Récidive légale ? |
|---|---|
| Déjà condamné définitivement pour stupéfiants au volant, puis nouvelle conduite après usage de stupéfiants dans le délai | Oui |
| Première condamnation pour alcool au volant, puis stupéfiants (ou l'inverse), dans le délai | Oui : la loi les tient pour une même infraction |
| Un refus de se soumettre aux vérifications d'alcool ou de stupéfiants, avant ou après, dans le délai | Oui : lui aussi est assimilé |
| Une conduite sans permis ou malgré une suspension ou une annulation, un refus d'obtempérer, puis des stupéfiants, dans le délai | Oui : ces délits sont aussi dans la liste |
| Un défaut d'assurance, puis des stupéfiants | Non : le défaut d'assurance n'est pas dans la liste des délits assimilés |
| La première affaire n'est pas encore jugée définitivement | Non : il faut une condamnation définitive |
| Le second délit arrive plus de 5 ans après la fin de la première peine | Non : c'est une réitération, les peines se cumulent sans être doublées |
Articles 132-10, 132-16-2 (modifié par la loi n° 2025-622 du 9 juillet 2025) et 132-16-7 du Code pénal — Légifrance.
Non. La récidive vise une personne « déjà condamnée définitivement » : un second délit commis avant ce jugement définitif est un concours d’infractions. Jugés ensemble, les deux délits ne donnent qu’une seule peine de même nature, dans la limite du maximum légal le plus élevé ; jugés séparément, les peines s’exécutent cumulativement dans cette même limite, sauf confusion. Sans récidive, l’annulation n’est pas de plein droit, mais le tribunal peut la prononcer. Reste à savoir ce qu’un assureur lit après un premier contrôle positif.
Code pénal, articles 132-10, 132-2, 132-3 et 132-4 ; Code de la route, article L235-1, II, 2°.
L’ordonnance pénale, oui, une fois qu’elle n’est plus contestée : sans opposition, elle « a les effets d’un jugement passé en force de chose jugée ». La composition pénale, c’est un autre mot dans la loi : exécutée, elle « éteint l’action publique », alors que la récidive suppose une personne déjà condamnée définitivement ; elle reste inscrite au bulletin n° 1 du casier. Regarde donc le titre exact du document reçu : c’est lui qui répond, et c’est lui qu’il faut joindre au dossier. Et avant ce premier jugement, que s’est-il passé ? La suspension pour stupéfiants, étape par étape.
Code de procédure pénale, articles 495-5 et 41-2 ; Code pénal, article 132-10.
Non : l’usage illicite, puni par le Code de la santé publique, ne figure pas dans la liste des délits que le Code pénal assimile au regard de la récidive, alors que la conduite après usage y figure. Le doublement des peines ne joue donc pas à ce titre. Si la condamnation est définitive, c’est une réitération : les peines se cumulent, sans être doublées. Et depuis le 20 août 2026, le préfet peut aussi suspendre le permis pour un usage commis en réitération, même sans conduite. Cette suspension compte-t-elle pour le contrat ? L’usage sans conduite, côté assurance.
Code pénal, articles 132-16-2 et 132-16-7 ; Code de la santé publique, article L3421-1 ; Code de la route, article L224-7.
Oui, si les autres conditions sont réunies : la loi punit « toute personne qui conduit un véhicule », sans distinguer lequel, et le délit reste le même. Ce qui change, c’est l’engin visé au jugement : la confiscation et l’immobilisation portent sur le véhicule « dont le prévenu s’est servi pour commettre l’infraction », donc la moto ou le scooter du second contrôle, et l’annulation de plein droit sur le permis. Le contrat, lui, ne se lit pas pareil selon l’engin : la récidive à moto, ou la récidive sur un 50 cc.
Code de la route, articles L235-1, I, et L235-4 ; Code pénal, article 132-10.
Oui. Le cabinet a au moins une compagnie partenaire qui accepte ce motif ; elle garde ses propres critères et décide sur ton dossier. Voici ce qu'on regarde avec toi, et ce qu'on ne fera pas.
| Ce qu'il faut savoir | Chez ASSUGERIS |
|---|---|
| Le motif est-il placé ? | Oui : c'est un motif que le cabinet place auprès d'au moins une compagnie partenaire. La décision reste la sienne, dossier par dossier. |
| Ce qu'on regarde avec toi | Le temps écoulé depuis la dernière condamnation, un éventuel cumul avec l'alcool, un accident, tes contrats et résiliations, le véhicule à couvrir. |
| Ce qu'on te demandera | Les deux décisions de justice, ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise, et ton nouveau permis dès que tu l'as. |
| Le délai de réponse | 1 à 4 h aux horaires d'ouverture. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Ce qu'on ne fera pas | Te promettre une acceptation, ou taire un antécédent au moment de la souscription. |
Un dossier complet se présente en une fois ; un dossier incomplet revient avec des questions, et c'est là que les jours se perdent.
Une annulation du permis change le risque que ton assureur a accepté. La loi impose de lui déclarer, par lettre recommandée et dans les 15 jours, les circonstances nouvelles qui aggravent le risque et rendent inexactes les réponses que tu lui as faites. L'assureur peut alors résilier, la résiliation prenant effet 10 jours après sa notification, ou proposer une nouvelle prime : sans réponse ou en cas de refus dans les 30 jours, il peut résilier au terme de ce délai.
Taire la récidive n'est pas une option : une fausse déclaration faite exprès, qui change l'objet du risque ou le fait paraître moindre à l'assureur, rend le contrat nul. Le détail est dans notre guide sur la fausse déclaration à l'assureur.
Articles L113-2, 3° — Légifrance — L113-4 et L113-8 du Code des assurances.
Le Code des assurances ne règle pas ce cas. Deux articles s’en approchent sans le viser : L121-9, pour la perte totale de la chose assurée, où l’assurance prend fin de plein droit ; L121-11, pour l’aliénation d’un véhicule, où le contrat est suspendu dès le lendemain et peut être résilié avec dix jours de préavis. Ce qui reste certain : la décision se déclare par lettre recommandée dans les 15 jours, et la réponse de l’assureur se demande par écrit. Et s’il résilie ? Ce que le motif change pour la suite.
Code des assurances, articles L121-9, L121-11 et L113-2, 3°. Question non tranchée par ces textes : la page ne l’anticipe pas.
Le délai de 5 ans ne concerne que la récidive légale : il ne dit rien de ce que tu dois à un assureur. La loi t’oblige à « répondre exactement aux questions posées par l’assureur », et cet article ne fixe aucune durée d’oubli. Si le formulaire demande les condamnations sur une période, tu réponds sur cette période ; s’il n’en fixe pas, la condamnation entre dans ta réponse. Une fausse déclaration intentionnelle rend le contrat nul ; sans mauvaise foi établie, l’assureur peut proposer une hausse de prime ou résilier. Et si l’omission ressort après un accident ? Ce que risque le contrat.
Code des assurances, articles L113-2, 2°, L113-8 et L113-9 ; Code pénal, article 132-10.
La responsabilité civile est obligatoire, et la loi garde une porte ouverte : le Bureau central de tarification. Ta demande d'assurance part en recommandé avec accusé de réception, ou se dépose au siège de la compagnie contre récépissé. Si la compagnie refuse, ou ne répond pas dans les 15 jours qui suivent sa réception, tu saisis le Bureau par lettre recommandée, dans les 15 jours qui suivent ce refus, sous peine d'irrecevabilité ; il fixe la prime à laquelle la compagnie doit te garantir.
C'est un filet pour la garantie obligatoire, pas une formule complète. La marche à suivre est dans notre guide du Bureau central de tarification.
Articles L212-1 et R250-2 du Code des assurances — Légifrance ; service-public.gouv.fr, F2660.
Décris ta situation en quelques écrans, réponse en 1 à 4 h aux horaires d'ouverture, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Le permis est-il annulé automatiquement en récidive de stupéfiants ?
Réponse : Oui. Toute condamnation pour conduite après usage de stupéfiants commise en récidive donne lieu de plein droit à l'annulation du permis, avec interdiction d'en solliciter un nouveau pendant 3 ans au plus (article L235-4 du Code de la route) ; le tribunal peut porter cette interdiction jusqu'à 5 ans (article L235-1).
Question 2 sur 3
Une récidive de stupéfiants rend-elle inassurable ?
Réponse : Non. Elle ferme la plupart des assureurs, pas tout le marché : ASSUGERIS a au moins une compagnie partenaire qui accepte ce motif, et elle étudie le dossier au cas par cas.
Question 3 sur 3
La voiture peut-elle être confisquée en récidive ?
Réponse : Oui. Si tu en es le propriétaire : la confiscation est alors obligatoire, sauf décision spécialement motivée du tribunal. Le véhicule peut aussi être immobilisé pendant 1 an au plus.
L'étude de ton dossier tient en trois étapes, pensées pour ceux qui ont déjà perdu du temps à se faire refuser ailleurs.
Les dates des deux condamnations, ce que le jugement a décidé (annulation, interdiction, confiscation), tes derniers contrats et ton véhicule. Tout est strictement confidentiel.
On présente ton dossier à une compagnie partenaire qui étudie la récidive de stupéfiants.
En 1 à 4 h aux horaires d’ouverture, une réponse franche : ce qui est faisable, avec quelles garanties, à quel tarif. Sans engagement.
Une assurance pour ton cas
Même refusé ailleurs : on présente ton dossier aux compagnies qui étudient ce profil, et on cherche la solution qui te convient.
Trouver mon assuranceÉtude gratuite · réponse en 1 à 4 h
Ce texte est écrit et maintenu par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui accompagne depuis 2006 des conducteurs refusés ailleurs, sans jugement sur leur dossier. Les règles citées viennent du Code de la route et du Code des assurances, lus dans leur version en vigueur ; ce qui relève de la pratique des compagnies vient des dossiers que nous portons, et le dit. Ton dossier reste entre nous.
1 à 4 hpour une réponse franche
Récidive de stupéfiants, et refusé ailleurs ?
C'est un motif que le cabinet place auprès d'au moins une compagnie partenaire.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.