Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Passer à la 125 avec le permis B, même avec un malus ou une résiliation : on présente ton dossier aux assureurs deux-roues qui l’acceptent. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
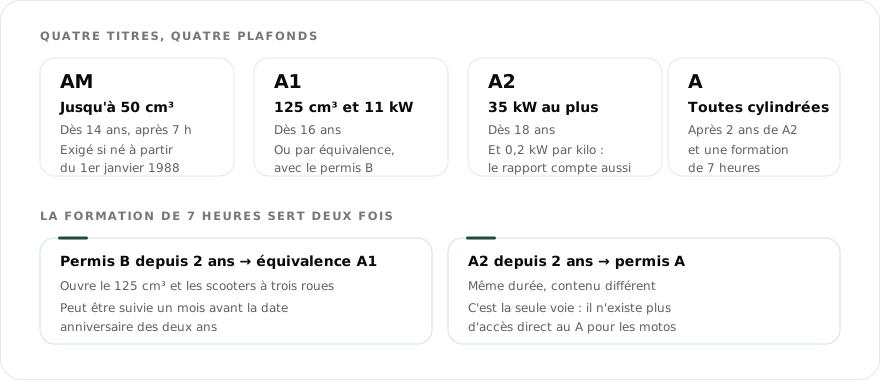
Oui, sur le territoire national, si deux conditions sont réunies : détenir le permis B depuis au moins deux ans et avoir suivi une formation pratique en établissement agréé. C'est l'article R221-8 II du Code de la route. La 125 visée est une motocyclette légère de 125 cm³ et 11 kW au maximum. Assugeris étudie l’assurance de la 125 dès que ces conditions sont réunies.
Sept heures : deux heures de théorie, deux heures hors circulation et trois heures en circulation. Elle se suit en établissement agréé, dès le mois qui précède la date anniversaire des deux ans de ton permis B. C’est l’attestation de cette formation qu’Assugeris joint au dossier de la 125.
Oui, dans un cas précis : justifier d'une pratique de la motocyclette légère ou d'un véhicule L5e au cours des cinq années précédant le 1er janvier 2011. La preuve prend la forme d'un document délivré par l'assureur attestant la souscription d'une assurance sur cette période. Ce document, Assugeris te dit lequel demander à ton assureur.
Un document émis par la compagnie qui assurait le deux-roues à l'époque, attestant le contrat sur la période concernée. C'est la pièce qu'un cabinet de courtage réclame tous les jours : si tu ne sais pas à qui l'adresser, appelle-nous. Le cabinet Assugeris répond au 04 68 05 75 45.
Oui. Ton relevé auto est demandé pour établir le contrat deux-roues. La compagnie regarde aussi la nature des sinistres et leur ancienneté : deux dossiers au même coefficient n'obtiennent pas la même réponse. Assugeris présente ce coefficient et son détail aux spécialistes deux-roues.
Le régime est plus strict : trois conditions au lieu de deux. Il faut avoir 21 ans, détenir le permis B depuis deux ans et avoir suivi la formation pratique. La catégorie visée est le tricycle L5e, prévu au III du même article. Assugeris étudie aussi l’assurance du scooter à trois roues.
Non. Le bénéfice de la formation est conservé en cas d'invalidation ou d'annulation du permis. En revanche la condition d'ancienneté du permis B se réapprécie sur le nouveau titre : c'est ce point qui bloque le plus souvent. Le nouveau permis obtenu, Assugeris étudie la 125 aux conditions qui s’appliquent.
Oui, et c'est le cœur du sujet. Le droit de conduire relève du Code de la route ; l'acceptation relève de la grille commerciale de la compagnie. Être en règle n'oblige pas une compagnie à t'assurer : il faut trouver la bonne grille, et en dernier recours le Bureau central de tarification peut en désigner une pour la responsabilité civile. Assugeris cherche d’abord la compagnie dont la grille te correspond.
Ça dépend de la valeur et du lieu de stationnement. En ville le vol est le premier risque : une garantie vol bien calibrée compte souvent plus qu'un tous risques mal ficelé. Regarde aussi la garantie du conducteur, qui couvre tes blessures. Assugeris chiffre les deux formules avant que tu choisisses.
Non, et personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux compagnies dont la grille couvre ton profil, et te dit franchement ce qui est faisable. Une promesse d'acceptation serait un argument commercial.
En 1 à 4 h pendant nos horaires d'ouverture, du lundi au vendredi, de 10 h à 12 h et de 15 h à 18 h 30. Tu reçois une offre claire — garanties, tarif, conditions — sans engagement. Une demande faite en dehors de ces horaires est traitée à la réouverture. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Oui, le permis B autorise la conduite d'une motocyclette légère sur le territoire national, à la double condition posée par l'article R221-8 II du Code de la route : être titulaire du permis B depuis au moins deux ans, et avoir suivi une formation pratique en établissement agréé. Une motocyclette légère, c'est un deux-roues d'au plus 125 cm³ et 11 kW. Assugeris, courtier en profils aggravés, étudie les dossiers de scooter.
À partir de 29 €/mois au tiers pour une moto ou un 125, avec un motif aggravé au dossier. Le tarif dépend de la cylindrée, de la valeur de la machine et de l'ancienneté du permis : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Côté assurance, ce profil est un cas à part. Tu arrives chez un assureur deux-roues sans le moindre antécédent deux-roues : ton relevé d'information est un relevé auto. La compagnie doit tarifer un risque moto à partir d'un dossier d'automobiliste — c'est ce décalage qui produit les refus.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Scooter 125 au permis B, malgré un malus ou une résiliation |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton permis B, l'attestation de formation ou le document d'assureur qui en dispense, ton relevé d'information auto, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Moto profil aggravé · Moto malussée |
| Pour comprendre | L’article : moto résilié ou malussé, comment s’assurer de nouveau |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
Au-delà du cyclomoteur, la motocyclette légère est le seul deux-roues qu'on peut conduire sans avoir jamais détenu de permis moto. Peu d'assureurs savent traiter cette configuration, encore moins avec un antécédent.
C'est elle qui ouvre le droit de conduire une 125, et la première ligne que le souscripteur vérifie.
Malus, sinistres, résiliation : tout ce qui figure sur ton relevé auto suit sur le contrat 125.
Le scooter à trois roues ajoute une condition d'âge. On vérifie avant de chiffrer.
On ne promet pas l'impossible : on te dit ce qui est faisable.
Garanties, équipement, vol, valeur du véhicule : notre guide complet du deux-roues.
Deux véhicules sont concernés, et ils n'obéissent pas aux mêmes règles : le deux-roues de 125 cm³ relève d'une double condition, le scooter à trois roues en ajoute une troisième.
| Point | Ce que dit la règle |
|---|---|
| Deux-roues 125 cm³ | Permis B depuis deux ans au moins, et formation pratique en établissement agréé. Vaut sur le territoire national. |
| Scooter 3 roues (L5e) | Triple condition : 21 ans, permis B depuis deux ans, formation pratique. |
| Motocyclette légère | Deux roues, 125 cm³ et 11 kW au maximum. |
| La formation | Sept heures : deux de théorie, deux hors circulation, trois en circulation. |
| Quand la suivre | Dès le mois qui précède la date anniversaire des deux ans du permis B. |
| Après une annulation | Le bénéfice de la formation est conservé en cas d'invalidation ou d'annulation du permis. |
La dernière ligne vaut de l'or quand le dossier est chargé : la formation suivie une fois reste acquise même si le permis est ensuite invalidé ou annulé. Qui l'a faite, perdu son permis, puis repassé le B, ne la refait pas. Notre page annulation de permis reprend la suite du parcours.
C'est le détail le moins connu du dispositif, et c'est exactement notre métier. Le même article R221-8 II dispense de formation celui qui justifie d'une pratique de la motocyclette légère ou d'un véhicule L5e au cours des cinq années précédant le 1er janvier 2011. Et la preuve exigée n'est ni une facture ni une carte grise : c'est un document délivré par l'assureur, attestant qu'un contrat couvrait ce véhicule sur la période.
Trois cas reviennent sans arrêt : le contrat était au nom d'un parent, la période couverte ne tombe pas dans la fenêtre, ou le véhicule assuré n'était pas une motocyclette légère. Il faut alors passer par la formation. Ce document est cousin du relevé d'information que nous manipulons chaque jour : on sait à qui écrire et quoi demander pour ne pas recevoir une attestation inutilisable.
Le souscripteur cherche à combler un trou d'information : il n'a aucune donnée deux-roues sur toi. Tout ce qu'il examine sert à estimer un risque qu'aucun historique moto ne documente.
Une grille auto ne sait pas coter un deux-roues, et une grille moto attend un permis A. Le conducteur de 125 au permis B tombe entre les deux : il n'entre dans aucun modèle. Ajoute un antécédent et le refus devient automatique — non par sévérité, mais parce que le logiciel n'a pas de case. Les compagnies d'un courtier de profils aggravés ont une grille faite pour ces dossiers.
Un dossier complet du premier coup se traite en une fois. Un dossier incomplet fait des allers-retours, et chaque aller-retour coûte des jours.
Le cyclomoteur 50 cm³ relève d'un autre titre et d'un autre marché. Au-delà de 125 cm³, il faut un permis moto : c'est notre page moto profil aggravé. Si le sujet n'est pas la cylindrée mais une mesure sur ton permis, commence par le retrait de permis.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. La 125 occupe une place à part : ni un 50 cm³, ni une moto — et son conducteur type est un automobiliste.
Non, c'est un segment à part. Les grilles 125 sont plus larges que celles des grosses cylindrées et souvent plus accessibles, parce que le profil type est différent : un automobiliste expérimenté qui roule en semaine, pas un motard débutant. C'est une bonne nouvelle pour un dossier chargé.
Pas directement : les coefficients se calculent contrat par contrat, et un 0,50 en auto n'ouvre pas un 0,50 en deux-roues. En revanche, le relevé d'information auto est lu, et il montre un conducteur assuré sans sinistre. Sur ce segment précis, ça pèse davantage qu'ailleurs.
Elle est nécessaire, elle n'est pas suffisante. L'attestation de formation doit être fournie : sans elle, le conducteur n'est pas habilité et la garantie devient discutable au sinistre. C'est la pièce que les dossiers oublient le plus souvent sur ce segment.
Oui, plus que sur une auto. Un usage domicile-travail quotidien ne se tarifie pas comme un usage de loisir le week-end, parce que l'exposition n'est pas la même. Déclarer l'usage réel est aussi une protection : un usage minoré découvert au sinistre fragilise l'indemnisation.
Oui : la formation de sept heures ouvre le 125 cm³ et les scooters à trois roues. Côté assurance, en revanche, ce sont deux grilles distinctes — le trois-roues est souvent mieux accueilli, sa stabilité étant lue comme un facteur de moindre exposition.
La garantie corporelle du conducteur, avant les dommages à la machine. Une 125 vaut rarement assez pour justifier un tous risques, mais son pilote est exposé exactement comme sur une grosse cylindrée. Un tiers avec corporelle conducteur est presque toujours le meilleur arbitrage.
| 50 cm³ | 125 cm³ | Moto > 125 | |
|---|---|---|---|
| Titre | AM | A1, ou B + 7 h | A2 puis A |
| Bonus-malus | Facultatif | Appliqué | Appliqué |
| Profil type | Adolescent, trajet court | Automobiliste, domicile-travail | Motard |
| Largeur du marché | Étroit | Le plus large des trois | Étroit sur profil aggravé |
| Priorité de couverture | Corporelle conducteur | Corporelle conducteur | Corporelle + vol |
Équivalence B + formation de sept heures : Sécurité routière. Champ du bonus-malus : annexe à l'article A121-1 du Code des assurances. Les lectures de marché viennent de la pratique du cabinet.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Puis-je conduire une 125 avec le permis B ?
Réponse : Oui. Sur le territoire national, si deux conditions sont réunies : détenir le permis B depuis au moins deux ans et avoir suivi une formation pratique en établissement agréé. C'est l'article R221-8 II du Code de la route.
Question 2 sur 3
J'ai repassé mon permis : dois-je refaire la formation ?
Réponse : Non. Le bénéfice de la formation est conservé en cas d'invalidation ou d'annulation du permis. En revanche la condition d'ancienneté du permis B se réapprécie sur le nouveau titre : c'est ce point qui bloque le plus souvent.
Question 3 sur 3
Y a-t-il un moyen d'échapper à la formation ?
Réponse : Oui. Dans un cas précis : justifier d'une pratique de la motocyclette légère ou d'un véhicule L5e au cours des cinq années précédant le 1er janvier 2011.
Un processus court, pensé pour ceux qui ont déjà essuyé un refus.
La date de ton permis B, la formation, ton historique auto.
On présente ton dossier aux compagnies qui couvrent la 125 au permis B.
En 1 à 4 h, garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page sur la 125 est tenue à jour par le cabinet ASSUGERIS, courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les généralistes refusent. Les conditions citées renvoient au Code de la route ; la fiche officielle de la 125 sur service-public.fr détaille la formation.
1 à 4 hpour une réponse franche
Une 125 à assurer avec un dossier déjà chargé ?
C'est ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, moto comprise. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.