Assurance moto résilié ou malussé : pourquoi on te refuse, où t’assurer
Oui, une assurance moto quand on est résilié ou malussé, c'est possible. Ton assureur actuel est un généraliste : ton profil sort de ses critères d'acceptation, et une grosse cylindrée rend le refus encore plus probable. ASSUGERIS est un courtier spécialisé dans les profils aggravés depuis 20 ans. On travaille avec les compagnies qui acceptent d'étudier ce type de dossier.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 10 min de lecture
Sur cette page
- Pourquoi les assureurs te refusent en moto
- Ce que la compagnie regarde dans ton dossier
- Le parcours d'un dossier moto, du devis à l'attestation
- Les pièces qui font avancer un dossier moto
- Quand t'y prendre, selon ta situation
- Ce que tu peux faire dès maintenant
- Ce qu'on fait pour toi, concrètement
- Combien coûte une moto en profil aggravé ?
- ASSUGERIS en chiffres
- Ta situation moto, plus précisément
- Tiers, intermédiaire ou tous risques : ce que chacun couvre
- Les garanties propres à la moto
- Pour comprendre ton dossier
Pourquoi les assureurs te refusent en moto#
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Sur une moto, le refus se joue souvent à deux niveaux. Le premier, c'est ton antécédent. Un assureur généraliste fixe ses critères d'acceptation pour un profil moyen : aucun antécédent, un modèle courant. Dès qu'une résiliation ou un malus apparaît, ton dossier sort de ces critères et il est refusé, comme en auto.
Le second niveau, c'est la cylindrée. Beaucoup de généralistes refusent déjà les grosses cylindrées, même sans aucun antécédent, parce qu'elles sortent de leur grille de risque standard. Un antécédent plus une grosse cylindrée, c'est donc un double refus chez le même assureur.
Spécialiste moto et spécialiste auto : deux mondes
C'est là qu'une confusion fait perdre du temps à beaucoup de motards. Les spécialistes moto ne sont pas les spécialistes auto. Ce sont souvent des compagnies différentes, avec leurs propres critères de cylindrée, de puissance et d'antécédents.
Un courtier qui ne connaît que le marché auto ne trouvera donc pas de solution pour ta moto. Il faut connaître les deux marchés, chacun de son côté.
Ce que la compagnie regarde dans ton dossier#
Comme en auto, la compagnie commence par ton relevé d'information. C'est le document que ton assureur te remet et qui résume les 5 dernières années : sinistres, résiliations et infractions déclarées. Pour une moto, elle regarde aussi des éléments propres au deux-roues :
- la cylindrée de la machine ;
- sa puissance ;
- l'ancienneté de ton permis moto ;
- parfois, ton expérience de conduite sur ce type de moto.
Un antécédent ancien, sans sinistre récent, se présente mieux qu'un antécédent de l'année, quelle que soit la cylindrée. Sur une grosse cylindrée, chaque compagnie spécialisée fixe aussi ses propres seuils de puissance. C'est pour ça qu'il vaut mieux présenter ton dossier à plusieurs compagnies plutôt que de t'arrêter au premier refus.
Exemple : deux compagnies spécialisées lisent le même relevé pour la même moto. L'une refuse à cause de la puissance, l'autre accepte d'étudier le dossier. Rien n'a changé, sauf la grille de la compagnie.
250, 500, 650, 750 ou 1000 cm3 : la cylindrée fait-elle le prix de l’assurance moto ?
Moins que la puissance réelle, en kW, et que l’ancienneté du permis qui va avec. Une 500, une 600 ou une 650 cm3 bridée à 35 kW, si elle ne dépasse pas 70 kW d’origine, se conduit en A2 ; une 750 ou une 1000 cm3 de pleine puissance demande le permis A. Plus la puissance monte, plus la compagnie regarde l’ancienneté du permis deux-roues et les antécédents : un permis récent sur une grosse cylindrée sort plus vite des grilles qu’un malus sur une 125. Les grosses cylindrées restent assurables en profil aggravé chez des spécialistes moto ; une 250 cm3 se lit comme une petite A2.
Service-public, permis A2 ; le gros cube : moto sportive et gros cube.
BMW, KTM, Triumph, Ducati, Harley-Davidson : une moto haut de gamme s’assure-t-elle à part ?
Pas la marque : ce qu’elle porte. Une BMW R 1250 GS, une R 1200 RT ou une S 1000 R, une KTM, une Triumph, une Ducati ou une Harley-Davidson se lisent sur trois données : la puissance face à l’ancienneté du permis, la valeur à couvrir en dommages et en vol, et l’endroit où la moto dort. Plus la moto vaut cher, plus la question du tous risques et d’un antivol agréé SRA se pose ; sur un custom ancien qui vaut peu, le tiers peut suffire. En profil aggravé, c’est la combinaison machine et dossier qui fait la réponse : Assugeris étudie la moto avant l’achat, gratuitement.
Les garanties du motard : l’assurance moto, expliquée.
Honda, Yamaha, Kawasaki, Suzuki, Husqvarna, Mash, Macbor, Kove ou CFMoto : la marque change-t-elle l’assurance moto ?
Non, c’est le modèle qui compte, pas le logo : une Honda, une Yamaha, une Kawasaki ou une Suzuki se tarifent selon leur puissance, leur valeur et leur exposition au vol. Une machine qui vaut peu à l’achat, quelle que soit sa marque, pose surtout la question de la garantie utile : le tiers peut suffire. Une Husqvarna d’enduro se lit comme une moto de sa catégorie. Les scooters Kymco ou Piaggio MP3 suivent la même logique. Ce qui change vraiment la réponse, c’est ton dossier : Assugeris le présente avec la machine.
Ce que regarde la compagnie : assurance moto en profil aggravé.
Le parcours d'un dossier moto, du devis à l'attestation#
Chez un assureur grand public, un tarif moto tombe en quelques secondes. Un logiciel compare ta déclaration à une grille fixe. Mais dès qu'une résiliation, un malus ou une infraction apparaît dans le questionnaire, ce logiciel s'arrête net.
Ton dossier ne disparaît pas pour autant : il passe en souscription manuelle. Autrement dit, une personne de la compagnie, le souscripteur, ouvre tes pièces, les annote et prend la décision. Les étapes suivent presque toujours le même ordre :
- On recueille ta situation.
- On rassemble les pièces du dossier.
- On présente le dossier aux compagnies susceptibles d'assurer ce risque.
- Le souscripteur donne sa réponse.
- La compagnie édite les conditions particulières (le détail de ton contrat) et l'attestation d'assurance.
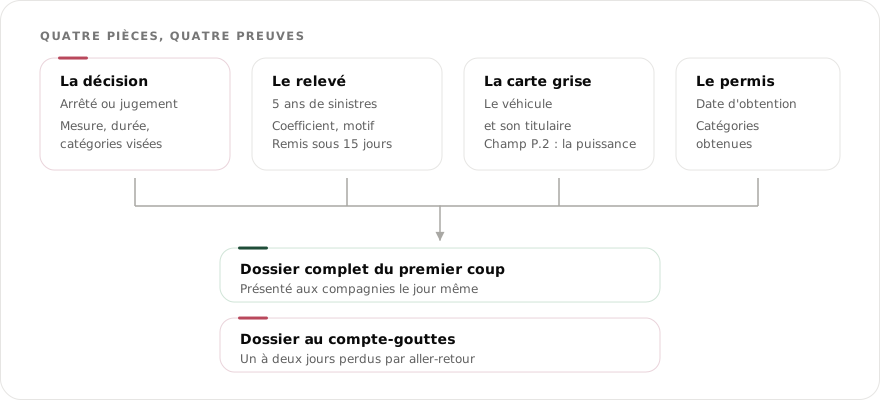
Le blocage arrive presque toujours au même endroit : entre les étapes 2 et 3. S'il manque une date, la puissance exacte ou le motif précis d'une résiliation, le dossier revient en arrière. Et chaque aller-retour coûte plusieurs jours.
Trois réponses possibles, pas deux
On s'attend à un oui ou à un non. En réalité, il existe trois réponses. L'accord sans condition est rare sur un dossier aggravé. Le refus, lui, est net et rarement expliqué. Entre les deux se trouve la réponse la plus fréquente et la moins attendue : l'accord sous conditions. Ces conditions peuvent être :
- une franchise plus élevée ;
- une garantie vol soumise à un antivol précis ou à un stationnement fermé ;
- un paiement annuel plutôt que mensuel ;
- l'exclusion d'un usage.
Exemple : la compagnie accepte ton dossier, mais elle ne couvre le vol que si la moto dort dans un local fermé. Ce n'est pas un refus déguisé. C'est une vraie proposition, qu'il serait dommage de laisser filer.
Les pièces qui font avancer un dossier moto#
Un dossier moto demande peu de documents, mais ils doivent être exacts. Attention à un piège fréquent : le relevé d'information suit le contrat, pas la personne. Si tu assures une voiture et une moto, tu as deux relevés distincts. Et pour un dossier moto, le relevé de la voiture ne dit pas au souscripteur ce qu'il cherche.
Exemple : ta voiture est assurée chez un premier assureur, ta moto chez un second. Pour faire étudier ta nouvelle moto, c'est le relevé du contrat moto qu'il faut demander. Notre page sur le courtage des profils aggravés explique comment notre réseau de compagnies permet de replacer ces dossiers.
| Pièce | Ce que la compagnie y lit | Où l'obtenir |
|---|---|---|
| Relevé d'information moto | Coefficient bonus-malus, sinistres et responsabilités, dates de couverture | Auprès de ton dernier assureur deux-roues |
| Permis A ou A2 | Date d'obtention réelle, catégorie, passage éventuel de l'une à l'autre | Le permis lui-même, recto verso |
| Carte grise de la moto | Puissance, cylindrée, date de première mise en circulation, titulaire | Le certificat d'immatriculation |
| Décision reçue, s'il y en a une | Nature exacte de la mesure, date de départ, durée | Préfecture ou tribunal, selon qui l'a prise |
| Description du stationnement | Box, garage collectif, cour fermée ou voie publique ; antivol utilisé | Ta déclaration, parfois une photo |
Aucune de ces pièces n'est superflue : tu devras de toute façon les fournir à la signature. Les réunir avant le premier contact fait gagner l'essentiel du temps que d'autres perdent. Si ta moto est puissante, notre article sur les grosses cylindrées explique comment la machine est classée.
Quand t'y prendre, selon ta situation#
Le bon moment compte autant que le contenu du dossier. Quatre situations reviennent souvent, et chacune a son propre calendrier.
- Tu viens d'être résilié : c'est la date d'effet écrite sur le courrier qui compte. Demande ton relevé d'information le jour même, par écrit : l'assureur doit te le remettre, et ta demande fait courir son délai de 15 jours.
- Tu viens d'acheter la moto : elle doit être assurée avant de rouler, même pour rentrer de chez le concessionnaire. Si la carte grise n'est pas encore à ton nom, le certificat de cession suffit pour lancer l'étude.
- Une mesure sur ton permis se termine : prépare le dossier pendant l'interruption, pas le jour où tu récupères ton permis. Retrouver la décision prend souvent plus de temps que prévu.
- Tu reprends la moto au printemps : c'est la période où tous les motards demandent un contrat en même temps, et les délais de souscription manuelle s'allongent. Un dossier monté en février passe dans de bien meilleures conditions.
Comment résilier l’assurance d’un scooter, avec ou sans motif, s’il ne roule plus ?
Sans motif, après la première année, à tout moment : avec la loi Hamon, la résiliation prend effet un mois après sa réception par l’assureur. Sinon à l’échéance, avec un préavis de 2 mois, ou dans les 20 jours qui suivent un avis d’échéance envoyé tard (loi Chatel). Mais un scooter qui ne roule plus doit rester assuré tant qu’il est en état de circuler : la résiliation sans remplacement vient avec la vente, moyennant un préavis de 10 jours, ou quand il n’est plus en état de circuler (vol, destruction). Changer d’assureur, lui, se prépare : Assugeris étudie la suite avant que l’ancien contrat s’arrête.
Code des assurances, articles L113-12, L113-15-1, L113-15-2 et L121-11 ; service-public, véhicule non utilisé et résiliation.
Quel modèle de lettre pour résilier son assurance moto ?
Aucun modèle n’est imposé, ni en PDF ni autrement : la résiliation se notifie par lettre ou tout autre support durable, par déclaration chez l’assureur, par acte d’huissier, en ligne si le contrat a été conclu ainsi, et l’assureur doit en confirmer la réception par écrit. Un exemple de courrier type dit qui tu es, le numéro du contrat, l’immatriculation de la moto et la règle invoquée : échéance, loi Chatel, vente. Avec la loi Hamon, pas même de lettre : pour l’assurance obligatoire de ta moto, le nouvel assureur fait les formalités pour toi, par mandat de résiliation. Un avenant, lui, modifie le contrat sans le résilier.
Code des assurances, articles L113-14 (notification), L113-15-1 (loi Chatel), L113-15-2 (loi Hamon) et L112-3 (avenant).
Accident à moto sans assurance, responsable ou pas : qui paye ?
En cas d’accident responsable sans assurance, le fonds de garantie des assurances obligatoires indemnise tes victimes, puis se retourne contre toi pour tout récupérer, avec intérêts et frais ; ta propre moto et tes blessures restent à ta charge, faute de garantie du conducteur. Si tu n’es pas en tort, accident non responsable, l’assurance de responsabilité civile du conducteur responsable t’indemnise comme toute victime, mais rouler sans assurance reste un délit, à la sanction poursuivie à part. À moto, sans garantie du conducteur, la blessure coûte plus que la tôle.
Code des assurances, articles L211-1, L421-1 et L421-3 ; Code de la route, article L324-2.
Victime d’un délit de fuite à moto, immatriculation relevée ou non : qui t’indemnise ?
Si l’immatriculation est relevée, le responsable est identifié : son assurance de responsabilité civile t’indemnise, et le constat se remplit avec les éléments que tu as, témoins compris. S’il reste inconnu, le fonds de garantie des assurances obligatoires prend en charge tes blessures, et ta moto seulement si l’accident a aussi causé une atteinte à la personne. Sans blessé, les dégâts de la moto relèvent de tes propres garanties, dommages ou tous risques. C’est l’un des cas où une simple assurance au tiers laisse le motard sans rien : Assugeris en parle avant de choisir la formule.
Code des assurances, articles L211-1 et L421-1.
Tableau des excès de vitesse à moto en France : quel tarif d’amende, et combien de points retirés ?
Pour cette infraction, le barème ne distingue pas la moto. Le prix de l’amende forfaitaire est de 68 € pour un excès de moins de 20 km/h là où la limite dépasse 50, sinon de 135 €, montant de toute contravention de vitesse de 20 à 49 km/h. Le nombre de points suit l’excès : aucun sous 5 km/h, 1 de 5 à 19, 2 de 20 à 29, 3 de 30 à 39, 4 de 40 à 49, 6 à partir de 50. Chaque point perdu est un retrait sur le permis ; une suspension, si elle suit, se déclare à l’assureur dans les 15 jours. Ce qui reste ouvert pour assurer la moto ensuite est sur la page assurance moto après un retrait de permis.
Service-public, excès de vitesse ; Code de la route, article R413-14 ; Code des assurances, article L113-2.
Ce que tu peux faire dès maintenant#
Pas besoin d'avoir toutes les réponses pour avancer. Voici les gestes utiles, dans l'ordre :
- Garde ton contrat actuel tant qu'une nouvelle solution n'est pas confirmée. Une interruption laisse un trou visible dans ton historique.
- Demande ton relevé d'information moto à ton dernier assureur deux-roues, par écrit, pour garder une trace.
- Rassemble ton permis et la carte grise de la moto, ou le certificat de cession si elle n'est pas encore à ton nom.
- Retrouve la décision si ton permis a fait l'objet d'une mesure : sa nature, sa date de départ et sa durée.
- Note où dort la moto (box, garage collectif, cour fermée ou rue) et l'antivol que tu utilises.
- Pas encore acheté ? Fais étudier le modèle que tu vises avant de signer le bon de commande.
Ce qu'on fait pour toi, concrètement#
On connaît à la fois le marché auto et le marché moto des profils aggravés. C'est un vrai atout quand ton dossier cumule un antécédent et une grosse cylindrée.
- Tu remplis le formulaire : ta situation, ta moto (modèle et cylindrée) et tes antécédents.
- On lit ton relevé d'information : c'est lui qui détermine ce qui est possible.
- On présente ton dossier aux compagnies moto de notre réseau qui couvrent ton profil et ta cylindrée.
- On te dit franchement si on peut t'aider, avec quelles garanties et à quel tarif.
Sur les grosses cylindrées, on sait quelles compagnies acceptent d'étudier un dossier au lieu de le refuser sur la seule puissance affichée.
Combien coûte une moto en profil aggravé ?#
À partir de 29 € par mois au tiers pour une moto ou un scooter 125. La valeur de la machine et l'historique le font monter ; c'est un tarif d'entrée, pas un devis.
Il n'existe pas de tarif type pour ce profil. Et selon la cylindrée, le prix varie beaucoup plus qu'en auto. Il dépend surtout de quatre éléments :
- la compagnie consultée ;
- la puissance de la moto ;
- l'ancienneté de ton antécédent ;
- ton expérience de conduite.
Deux dossiers proches, sur des cylindrées différentes, peuvent recevoir des propositions très éloignées. Raison de plus pour ne pas t'arrêter à une seule compagnie.
Quel est le prix moyen d’une assurance moto, A2, 125 ou scooter ?
Il n’existe pas de prix moyen qui vaille pour toi : un chiffre moyen mélange des cylindrées, des âges et des dossiers qui n’ont rien en commun. Sur un deux-roues, le prix dépend de la compagnie consultée, de la puissance de la machine, de l’ancienneté de ton antécédent et de ton expérience de conduite ; pour une moto A2 ou une 125, l’ancienneté du permis deux-roues pèse le plus. Le seul repère publié par le cabinet est un tarif d’entrée : 29 € par mois au tiers pour une moto ou un 125, 19 € pour un scooter de 50 cm³.
Les tarifs d’entrée du cabinet ne sont pas contractuels : le devis fait foi.
ASSUGERIS en chiffres#
Depuis 20 ans, on étudie des dossiers auto et moto que les généralistes refusent d'emblée. On te répond en 1 à 4 h aux horaires d'ouverture, avec une lecture honnête de ta situation.
Ta situation moto, plus précisément#
Chaque situation moto a ses compagnies et ses critères. Trouve la tienne :
Moto jeune permis
Permis moto récent : la surprime du débutant.
Moto sportive & gros cube
Grosse cylindrée, forte puissance : la surprime liée à la machine.
Malus, impayé, sinistre
Résilié pour non-paiement, gros malus, plusieurs sinistres.
Refus d'obtempérer
Cette mention fait fuir les généralistes, en moto aussi.
Stupéfiants
Contrôle positif : un marché de spécialistes, pas une impasse.
Alcoolémie
Un taux d'alcool ne dit pas qui tu es, en moto non plus.
Tu as un permis moto récent et une sportive ? C'est le cas que les généralistes refusent le plus. On le détaille dans notre guide assurance moto jeune conducteur & sportive.
Tiers ou tous risques : que couvre une assurance moto ?#
Au tiers, l'assurance moto couvre les dommages que tu causes aux autres ; au tous risques, elle couvre aussi ta propre moto. Comme en auto, elle existe en trois grands niveaux :
- Au tiers (responsabilité civile) : c'est le minimum légal. Elle couvre les dommages que tu causes aux autres.
- Intermédiaire : elle ajoute des garanties utiles, comme le vol, l'incendie ou le bris de glace.
- Tous risques : elle couvre aussi les dommages de ta propre moto, même quand tu es responsable.
Sur un profil aggravé, le bon niveau dépend de ta machine et de ton budget. Une moto récente ou de valeur justifie souvent plus de garanties qu'un modèle ancien. L'essentiel est de partir de ton usage réel, pas d'une formule toute faite.
On regarde ça avec toi, à partir de ton relevé et de ta cylindrée. Plus de détails sur la page moto profil aggravé.
Les garanties propres à la moto#
Une formule moto ne se lit pas comme une formule auto. Certaines garanties n'existent qu'en deux-roues, et ce sont justement celles qui sautent en premier sur un dossier chargé.
Qu'est-ce que la garantie corporelle du conducteur ?
C'est la garantie qui indemnise le pilote lui-même quand il est responsable de l'accident. La responsabilité civile, elle, n'indemnise que les autres. En voiture, la carrosserie amortit le choc ; à moto, c'est ton corps qui encaisse.
C'est la garantie la plus utile du contrat. C'est aussi la première que les compagnies retirent, plafonnent ou assortissent d'une franchise plus lourde après un antécédent.
L'équipement est-il couvert ?
Seulement si une garantie le prévoit noir sur blanc. Casque, blouson, gants, bottes : un équipement complet coûte vite plusieurs centaines d'euros, et il est souvent détruit dans la même chute que la moto. Cette garantie s'achète à part et elle est plafonnée. Regarde donc le montant du plafond, pas seulement la présence de la ligne.
Le casque est-il traité à part ?
Souvent, oui, avec son propre plafond. C'est la pièce la plus chère, et celle qu'on remplace presque toujours : un casque qui a subi un choc se change, même sans dommage visible. Vérifie ce plafond avant de signer, pas après une chute. L'écart entre deux contrats peut être très important.
Faut-il du tous risques sur une moto ancienne ?
Rarement pour la machine, souvent pour le pilote. Le raisonnement de l'auto, « vieux véhicule, donc assurance au tiers », ne marche pas à moto : ce qu'il faut protéger, c'est aussi ton corps. Une assurance au tiers avec garantie corporelle du conducteur est presque toujours plus pertinente qu'un tous risques sans elle.
Que couvre l'assistance en deux-roues ?
Le remorquage, mais avec une condition piège. Beaucoup de contrats prévoient une franchise kilométrique : l'assistance ne se déclenche qu'au-delà d'une certaine distance de ton domicile.
Exemple : ta moto tombe en panne à trois kilomètres de chez toi. Si ton contrat prévoit une franchise kilométrique supérieure à cette distance, l'assistance ne viendra pas la chercher.
Que se passe-t-il si un antécédent fait sauter ces garanties ?
La responsabilité civile, obligatoire, reste accessible dans l'immense majorité des cas. Mais le contrat perd justement ce qui protégeait le pilote. Sur ce type de dossier, le vrai sujet de la négociation n'est donc pas le tarif : c'est le périmètre des garanties. On le récupère garantie par garantie.
| La garantie | Ce qu'elle couvre | Sur un dossier chargé |
|---|---|---|
| Responsabilité civile | Les dommages causés aux autres | Obligatoire : reste accessible |
| Corporelle du conducteur | Le pilote, même responsable | La première retirée, plafonnée ou soumise à une grosse franchise |
| Équipement | Blouson, gants, bottes | Souvent supprimée ; vérifier le plafond |
| Casque | Son remplacement après un choc | Plafond à part, souvent revu à la baisse |
| Vol | La moto | Sous conditions : antivol agréé, stationnement |
| Assistance | Le remorquage | Attention à la franchise kilométrique |
L'obligation d'assurance de responsabilité civile concerne tout véhicule terrestre à moteur, deux-roues compris. Le contenu des autres garanties dépend du contrat : les repères ci-dessus viennent de la pratique du cabinet et ne remplacent pas la lecture des conditions particulières.
Ton antécédent vient d'un malus ou d'une résiliation sur ta voiture ? On traite aussi ces dossiers, avec la même méthode, sur nos pages assurance auto malus et assurance auto résilié.
Enduro, trial, moto verte : comment assurer une moto tout-terrain ?
Comme une moto, si elle est homologuée : le Code de la route range l’enduro et le trial parmi les motocyclettes, et une machine destinée à circuler sur la voie publique doit être assurée, même si elle sort surtout en chemin. Le devis d’une moto verte lit sa puissance, sa valeur et ton permis, comme pour une routière ; ce qui change, c’est l’équipement qu’on choisit de garantir. Assugeris étudie le dossier d’une moto tout-terrain comme celui d’une routière.
Code de la route, article R311-1 (motocyclettes d’enduro et de trial) ; service-public, assurance obligatoire.
Mobylette, cyclomoteur ou moto de collection, ancienne : comment l’assurer ?
Avec une assurance au tiers au minimum, comme toute machine en état de rouler : l’âge ne dispense pas de l’obligation. Ce qui change, c’est le bonus-malus : un véhicule de collection au sens du Code de la route, qui a au moins trente ans parmi d’autres conditions, en est exclu sauf si le contrat le prévoit, comme le cyclomoteur et la motocyclette légère. Une mobylette ancienne ou un cyclomoteur de collection s’assure sur un contrat dont les garanties tiennent compte de l’usage, de la valeur et du lieu où il dort. Faut-il du tous risques sur une moto ancienne ? Assugeris le regarde avec toi selon sa valeur.
Code des assurances, article A121-1, alinéa 2 ; service-public, fiche F2655.
Assurance dépannage moto : la panne est-elle couverte ?
Le dépannage relève de la garantie assistance du contrat, pas de la responsabilité civile : c’est elle qui organise le remorquage de la moto. Mais beaucoup de contrats prévoient une franchise kilométrique : l’assistance ne se déclenche qu’au-delà d’une certaine distance de ton domicile, et une panne à trois kilomètres de chez toi peut rester sans dépannage. C’est la ligne à lire sur chaque proposition, surtout pour une moto qui sert au quotidien. Assugeris présente les garanties de la proposition avant toute signature.
Les garanties du motard : assurance moto en profil aggravé.
Ce que ça change pour ton assurance
Le Code des assurances n’impose qu’une garantie, la responsabilité civile (article L211-1) ; tout le reste se choisit. La clause de bonus-malus vise la moto comme la voiture, sauf les catégories que l’article A121-1 exclut, dont la motocyclette légère. Assugeris compare ces garanties d’une compagnie moto à l’autre : la page assurance moto en profil aggravé dit ce qui reste ouvert.
Articles L211-1 et A121-1 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Les spécialistes moto sont-ils les mêmes compagnies que les spécialistes auto ?
Réponse : Non. C'est une confusion fréquente. En profil aggravé, le marché moto et le marché auto fonctionnent souvent avec des compagnies différentes. Chacune a ses propres critères de cylindrée, de puissance et d'antécédents.
Question 2 sur 3
Peut-on encore assurer une moto quand on est résilié ou malussé ?
Réponse : Oui. Un antécédent ne rend pas ta moto inassurable : il change simplement qui peut étudier ton dossier. Les assureurs généralistes ne couvrent pas ce profil, mais des compagnies spécialisées moto proposent des tarifs pour ce type de dossier.
Question 3 sur 3
Le tarif sera-t-il le même chez toutes les compagnies spécialisées ?
Réponse : Non. Le même dossier peut recevoir des réponses très différentes d'une compagnie à l'autre. L'écart est encore plus net sur les grosses cylindrées, où les critères varient beaucoup. C'est pour ça qu'on présente ton dossier à plusieurs compagnies.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une






-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Quelle assurance moto est obligatoire ?
La responsabilité civile, qu'on appelle aussi assurance au tiers, est le minimum légal tant que la moto est en état de circuler, même si elle ne roule pas. Rouler sans assurance est un délit. Les garanties vol ou dommages sont facultatives, mais souvent utiles. Assugeris te dit lesquelles valent la peine pour ta moto.
Un gros cube est-il forcément plus cher à assurer ?
La cylindrée et la puissance pèsent sur le tarif, c'est vrai. Mais un gros cube reste assurable auprès des compagnies spécialisées moto. On compare pour toi selon ta machine et ton relevé, sans pouvoir garantir l'acceptation à l'avance. C’est le travail d’Assugeris, courtier spécialisé dans les profils aggravés.
Peut-on encore assurer une moto quand on est résilié ou malussé ?
Oui. Un antécédent ne rend pas ta moto inassurable : il change simplement qui peut étudier ton dossier. Les assureurs généralistes ne couvrent pas ce profil, mais des compagnies spécialisées moto proposent des tarifs pour ce type de dossier. Aucune acceptation n'est garantie à l'avance : chaque dossier est étudié au cas par cas. Assugeris présente ton dossier à ces compagnies spécialisées moto.
Pourquoi une grosse cylindrée complique-t-elle encore plus le dossier ?
Un généraliste refuse souvent les grosses cylindrées, même sans aucun antécédent, parce qu'elles sortent de sa grille de risque standard. Avec un antécédent en plus, ton dossier cumule deux motifs de refus chez le même assureur. D'où l'intérêt de passer par un spécialiste moto. C’est ce que fait Assugeris avec les compagnies spécialisées moto.
Les spécialistes moto sont-ils les mêmes compagnies que les spécialistes auto ?
Non, et c'est une confusion fréquente. En profil aggravé, le marché moto et le marché auto fonctionnent souvent avec des compagnies différentes. Chacune a ses propres critères de cylindrée, de puissance et d'antécédents. Un courtier qui connaît les deux marchés sait où présenter chaque dossier. Assugeris travaille avec les deux réseaux.
Combien de temps un antécédent pèse-t-il sur mon dossier moto ?
L'assureur se base sur ton relevé d'information, qui couvre les 5 dernières années. Un antécédent ancien, sans sinistre récent, se présente mieux qu'un antécédent de l'année. C'est vrai quelle que soit la cylindrée de la moto. Assugeris présente cet antécédent ancien tel qu’il est aux compagnies moto.
Le tarif sera-t-il le même chez toutes les compagnies spécialisées ?
Non. Le même dossier peut recevoir des réponses très différentes d'une compagnie à l'autre. L'écart est encore plus net sur les grosses cylindrées, où les critères varient beaucoup. C'est pour ça qu'on présente ton dossier à plusieurs compagnies. C’est ce que fait Assugeris pour ton dossier moto.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut le promettre honnêtement. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil, puis on te dit franchement ce qui est possible. C’est ainsi qu’Assugeris travaille chaque dossier.
Combien de temps prend une souscription moto quand le dossier est aggravé ?
Plus longtemps qu'un devis automatique, mais rarement des semaines. L'étude elle-même est rapide. Ce qui allonge le délai, c'est l'attente des pièces, surtout le relevé d'information que ton ancien assureur doit fournir. Un dossier complet dès le départ peut être présenté aux compagnies dans la journée. Un dossier complet, Assugeris peut le présenter aux compagnies dans la journée.
Peut-on faire étudier un dossier avant d'avoir acheté la moto ?
Oui, et c'est même conseillé. Avec ton historique et le modèle que tu vises, on peut te dire si cette moto est assurable pour toi avant que tu signes le bon de commande. Beaucoup de motards découvrent le problème après l'achat, quand il est trop tard pour changer de cylindrée. Chez Assugeris, cette étude est gratuite et sans engagement.
Dois-je résilier mon ancien contrat avant de demander un devis ?
Non, surtout pas. Tant que la nouvelle solution n'est pas confirmée, ta moto doit rester couverte. Une interruption volontaire crée un trou dans ton historique, et ce trou se voit. On organise le passage d'un contrat à l'autre une fois l'accord obtenu. Ce passage d’un contrat à l’autre, c’est le travail d’Assugeris.
Un dossier refusé une fois peut-il être représenté plus tard ?
Oui. Un refus vaut pour un dossier à une date donnée, pas pour toi à vie. Après une année sans sinistre, une sanction terminée ou un changement de moto, ton profil n'est plus le même. Le dossier peut alors être réexaminé, y compris par une compagnie qui avait dit non. Assugeris peut réétudier ton dossier au fil de ce parcours, gratuitement et sans engagement.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui rédige ce guide
Ce guide est écrit et tenu à jour par ASSUGERIS, cabinet de courtage en assurances immatriculé à l'ORIAS sous le n° 07 005 657. Depuis 2006, le cabinet se consacre aux dossiers que les assureurs généralistes écartent. Ce qui est décrit ici vient de notre pratique quotidienne de l'assurance deux-roues. Les règles d'assurance renvoient au Code des assurances ; pour les démarches administratives, la source officielle est service-public.fr.
Ton dossier
Tu as lu le guide : passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Ta moto est refusée à cause d'un antécédent ou de sa cylindrée ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, moto comprise. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

