Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Pas de faux prix affiché ici : on t’explique ce qui fait vraiment le tarif d’un dossier résilié ou malussé. Vraie proposition en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Il n'y a pas de réponse générale, et t'en donner une serait te mentir. Le montant dépend du véhicule, de l'usage, des garanties et de la compagnie sollicitée. Un chiffrage réel prend quelques minutes : c'est plus rapide que de chercher une moyenne qui n'existe pas. Chez Assugeris, il est gratuit et sans engagement.
C'est une majoration appliquée au-dessus du tarif normal, pour un risque jugé supérieur à la référence de la compagnie. Elle n'a rien d'automatique : chaque assureur fixe la sienne, et certains préfèrent intégrer le risque dans leur tarif de base. Assugeris compare la façon dont chaque compagnie tarifie ton profil.
Parce qu'il est calculé sur un cas de référence sans antécédent, avec une couverture minimale. Dès que ton historique entre dans le formulaire, le produit ne correspond plus — et le parcours s'arrête souvent sur un refus. Le montant affiché n'était donc pas faux, il ne te concernait pas. Pour un profil aggravé, Assugeris chiffre à partir de ton dossier réel, pas d’un profil type.
Parce que chacune tarife ce qu'elle connaît. Une compagnie qui a déjà traité des centaines de dossiers comme le tien sait ce qu'il coûte ; une autre applique une marge de prudence, ou refuse. L'écart est bien plus grand sur un profil aggravé que sur un profil standard. C’est pour ça qu’Assugeris présente ton dossier à plusieurs compagnies.
Parce qu'un courtier n'est lié par aucune obligation contractuelle envers une compagnie plutôt qu'une autre. C'est cette indépendance qui lui permet d'aller chercher la meilleure solution et le meilleur prix pour ton dossier, au lieu de te proposer le seul contrat qu'il a en rayon. Sur un profil aggravé, l'écart entre deux compagnies est considérable : c'est là que se joue ton contrat. Assugeris est courtier, immatriculé à l’ORIAS sous le n° 07 005 657.
Oui, c'est le réglage le plus direct : tu reprends à ta charge la première partie du sinistre, donc l'assureur porte moins. La règle : ne monte la franchise qu'au niveau que tu pourrais réellement sortir demain matin, sinon l'économie se transforme en problème au premier accrochage. Assugeris chiffre les deux franchises avec toi avant que tu choisisses.
Souvent, oui, et c'est le levier le plus rapide. Le véhicule fixe le socle sur lequel s'applique tout le reste : une motorisation modeste ouvre parfois des compagnies qui refusaient le même conducteur sur un autre modèle. C'est la première question qu'on pose en étude. C’est la première question qu’Assugeris pose en étude.
Généralement oui : le fractionnement s'accompagne de frais. Sur un budget tendu, la mensualisation reste souvent le bon choix : mieux vaut un contrat payé régulièrement qu'un impayé, qui conduit droit à une résiliation pour non-paiement — et celle-là coûte bien plus cher que les frais de fractionnement. Assugeris te dit ce que coûte chaque rythme de paiement avant que tu choisisses.
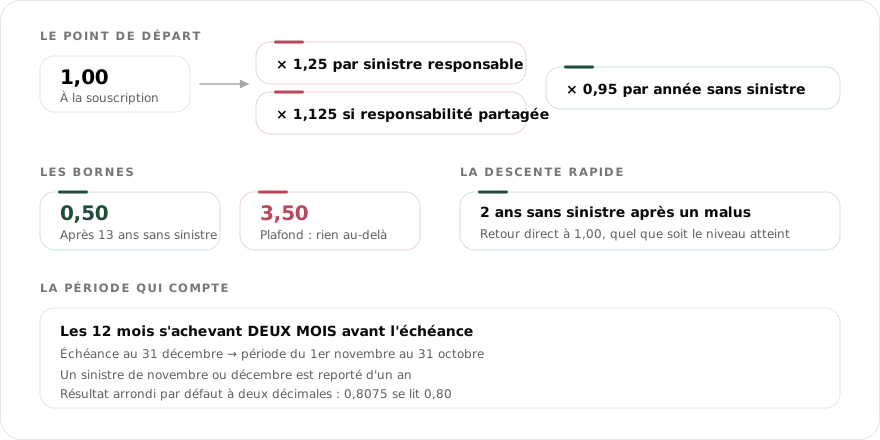
Oui, si rien de nouveau ne s'ajoute. Le coefficient redescend chaque année sans sinistre responsable, et les événements anciens sortent de la fenêtre consultée. Ce qui est refusé aujourd'hui ne l'est pas définitivement : refais le point plus tard, sans attendre l'échéance suivante. Assugeris peut réétudier ton dossier au fil de ce parcours, gratuitement et sans engagement.
Parce que chaque question sans réponse devient une hypothèse, et qu'une hypothèse est toujours retenue dans le sens prudent. Plus ton dossier est précis, moins la compagnie a besoin de se couvrir. C'est le seul endroit du parcours où répondre longuement se traduit directement sur la proposition reçue. Ces réponses, Assugeris les présente telles quelles aux compagnies qui étudient ton profil.
Non, rien ne t'engage tant que tu n'as pas signé. Ton dossier reste entre nous : il n'est présenté qu'aux compagnies susceptibles de l'accepter, et à personne d'autre. C’est la règle chez Assugeris : ton dossier n’est jamais revendu.
Non, et personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui étudient ce type de profil, et on te dit franchement ce qui est possible, y compris quand la réponse est non. On ne promet pas l'impossible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Oui, et c'est même souvent là qu'on récupère le plus. Un dossier sans antécédent subit lui aussi des majorations : permis récent, véhicule puissant, zone de stationnement, usage professionnel. Un assureur généraliste les applique par principe, sans les discuter, parce qu'il n'a qu'une seule offre à te proposer. Un courtier n'est lié par aucune obligation contractuelle envers une compagnie plutôt qu'une autre : il présente le même dossier à plusieurs, et va chercher la meilleure solution au meilleur prix. C’est ce que fait Assugeris pour chaque dossier qu’il présente.
Il n'existe pas de prix moyen pour un profil aggravé, et toute page qui en affiche un invente. Une cotisation n'est pas une grille appliquée à une étiquette : c'est le produit d'un socle — véhicule, usage, lieu — et d'une appréciation propre à chaque compagnie. Deux personnes portant la même mention reçoivent parfois des propositions très éloignées. Assugeris, courtier en profils aggravés, étudie donc chaque dossier pour ce qu'il est.
À partir de 49 €/mois au tiers, après une résiliation ou avec un malus. Le tarif dépend du véhicule, de la zone et de ce que dit ton relevé : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce qui est utile, c'est de savoir ce qui compte. Une partie des éléments est figée : les faits ont eu lieu, le relevé est écrit. Une autre se règle encore, et c'est là que se joue l'écart. Cette page détaille les deux.
C'est la nuance que tout le monde manque. Un souscripteur ne sanctionne pas un antécédent : il estime la probabilité d'avoir à indemniser, et le montant à sortir.
Ton historique sert à estimer une fréquence de sinistre : ce n'est pas un jugement.
Le véhicule décide du coût d'un sinistre : c'est souvent lui qui pèse le plus.
Franchise et couverture fixent ce que l'assureur porte : le réglage le plus immédiat.
On ne publie pas de tarif d'appel : on chiffre ton dossier et on te dit ce que ça donne.
Ce qu'on regarde dans un dossier, dans quel ordre, et pourquoi ça change la réponse obtenue.
Une cotisation se fabrique par empilement. Voici ses composants, du plus lourd au plus discret, et ce qui reste modifiable.
| Ce qui est tarifé | Ce que ça pèse | Ta marge de manœuvre |
|---|---|---|
| Le véhicule | Puissance, valeur, coût des pièces : le socle du calcul. | Large : en changer reste le levier le plus rapide. |
| Le coefficient bonus-malus | Un multiplicateur appliqué à ce socle, compris entre 0,50 et 3,50. | Avec le temps : il redescend sans sinistre responsable. Voir le calculateur de coefficient. |
| Le motif de fin du dernier contrat | Il oriente vers un groupe de compagnies plutôt qu'un autre. | Faible sur le fond, réelle sur la forme : un motif expliqué passe mieux. |
| L'ancienneté des faits | Elle fait varier la réponse plus que la nature de l'événement. | Le temps travaille pour toi, si rien de nouveau ne s'ajoute. |
| L'usage et le kilométrage | Ils mesurent l'exposition : plus tu roules, plus la probabilité monte. | Directe, à condition de rester exact. |
| Les garanties et la franchise | Elles décident de ce que l'assureur porte, donc facture. | La plus immédiate : le réglage qu'on active en dernier. |
Les premières lignes sont figées à court terme ; les dernières décident de ce que tu paieras cette année. C'est pour ça qu'une étude sérieuse commence par des questions sur ta voiture et tes trajets.
Un courtier peut t’expliquer clairement quelles garanties minimales tu peux encore obtenir avec ton profil à risques : au minimum la responsabilité civile, seule garantie obligatoire, que le Bureau central de tarification peut imposer après un refus ; au-delà, vol, incendie ou dommages au véhicule selon la grille de chaque compagnie. Chez Assugeris, l’étude te le dit franchement, garantie par garantie, gratuitement et sans engagement.
Articles L211-1 et L212-1 du Code des assurances.
Sur un profil standard, les compagnies se tiennent dans un mouchoir de poche. Sur un profil aggravé, l'écart devient considérable — et ce n'est pas de la loterie. Chaque compagnie a une zone de confort, construite sur les dossiers qu'elle connaît. Celle qui a déjà tarifé des centaines de résiliations pour non-paiement sait ce que ça coûte ; celle qui n'en a jamais vu applique une marge de prudence, ou refuse.
Les montants d'appel sont calculés pour un cas de référence : conducteur sans antécédent, véhicule modeste, couverture minimale. Ce cas n'a rien à voir avec un dossier portant une résiliation ou un malus. Quand tu remplis le formulaire jusqu'au bout, le tarif de départ disparaît — ou le parcours s'arrête sur un refus.
Un courtier ne fait pas baisser un tarif par négociation de bazar. Il fait deux choses : présenter le dossier aux compagnies dont c'est la spécialité, et le présenter correctement — motif remis dans son contexte, relevé d'information lu ligne par ligne, points sensibles expliqués. Un dossier compris coûte moins cher qu'un dossier subi.
Avant la signature, l’assureur doit te remettre le projet de contrat, une fiche d’information sur les prix et les garanties et une notice détaillée : c’est là qu’il faut lire. Les exclusions y sont indiquées garantie par garantie ; les plus fréquentes visent la conduite sans permis valable, la faute intentionnelle et la conduite sous l’emprise de substances interdites. Un tarif très bas cache souvent une franchise élevée ou des garanties retirées.
Documents remis avant la signature : service-public.gouv.fr, fiche F31325 ; exclusions : fiche F2622, vérifiée le 20 mars 2026. La dernière phrase est une lecture de marché du cabinet.
Pour comparer les franchises de plusieurs offres destinées aux conducteurs à risque, mets-les côte à côte garantie par garantie : le montant, et sa nature, absolue, toujours déduite, ou relative, l’assureur n’intervenant qu’au-delà d’un seuil. Une prime plus basse avec une franchise plus haute n’est une économie que si tu peux payer cette franchise au premier sinistre. Assugeris fait ce comparatif avec toi.
Franchise : service-public.gouv.fr, F2706.
Il y a une façon saine de réduire une cotisation, et une qui se paie plus tard. Le principe : on réduit ce qu'on peut assumer soi-même.
La franchise est la part des frais qui reste à ta charge après l’indemnisation : absolue, elle est toujours déduite ; relative, l’assureur n’intervient qu’au-delà d’un seuil. Une exclusion est un cas que la garantie ne couvre pas, écrit dans le contrat. La garantie dommages tous accidents paie les dégâts de ta voiture même si tu es responsable, avec ou sans collision ; la garantie collision, seulement face à un tiers identifié.
Franchise : service-public.gouv.fr, fiche F2706 ; garanties facultatives et exclusions : fiche F2622, vérifiée le 20 mars 2026.
Deux reviennent dossier après dossier. Mettre le véhicule au nom d'un proche en restant le conducteur réel : fausse déclaration, découverte au premier sinistre. Souscrire au moins-disant sans lire les exclusions : une cotisation modeste assortie d'exclusions larges n'est pas une bonne affaire, c'est une couverture qui n'existe pas. Sur un premier contrat déjà chargé comme sur une moto de forte cylindrée, c'est là que tout se joue.
En partant de ce que l’employeur exige vraiment : si ta voiture sert à ton travail, cet usage doit être décrit au contrat, sinon la prise en charge devient discutable au premier sinistre. Pour concilier ces exigences et un budget serré, le levier n’est pas de retirer l’usage professionnel, c’est d’ajuster le reste : franchise, garanties facultatives, choix du véhicule. Assugeris chiffre ces options avec toi, en matière d’assurance auto comme d’assurance professionnelle, gratuitement et sans engagement.
Usage déclaré au contrat : article L113-2 du Code des assurances (déclarer exactement le risque).
Souvent au tiers : sur un véhicule d’occasion bon marché, la responsabilité civile, seule garantie obligatoire, suffit fréquemment, parce qu’un tous risques coûte cher pour indemniser une valeur faible. En très grosse difficulté d’assurance, un véhicule modeste est aussi le levier le plus efficace pour obtenir une réponse. Si toutes les compagnies refusent, le Bureau central de tarification peut imposer la responsabilité civile. Assugeris présente le dossier avec ce véhicule aux compagnies spécialisées.
Responsabilité civile obligatoire : article L211-1 du Code des assurances ; Bureau central de tarification : article L212-1.
La seule garantie indispensable au sens de la loi est la responsabilité civile : c’est elle qu’il faut garder quoi qu’il arrive, même avec un profil à risque et un budget limité. Ensuite, la garantie du conducteur, qui couvre tes propres blessures, compte souvent plus qu’un tous risques sur une voiture de faible valeur. Assugeris chiffre avec toi les garanties à garder et celles qui peuvent attendre.
Responsabilité civile obligatoire : article L211-1 du Code des assurances.
Oui : lorsqu’on est malussé, négocier certaines garanties à la baisse est l’un des leviers pour faire baisser le prix. On peut retirer une garantie facultative, relever la franchise, ou passer au tiers sur une voiture de faible valeur, sans toucher à la responsabilité civile, obligatoire. Attention à la franchise : choisis-la à un montant que tu peux réellement sortir. Assugeris chiffre chaque option avant que tu tranches.
Responsabilité civile obligatoire : article L211-1 du Code des assurances.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur la composition d'une prime : ce qui entre dedans, dans quel ordre, et ce qui n'y entre pas.
D'une prime de référence propre à la compagnie, multipliée par le coefficient de réduction-majoration, éventuellement majorée d'une surprime conducteur novice, puis complétée par les garanties choisies et les taxes. Deux compagnies partant de références différentes donnent deux prix très différents pour un dossier identique.
Deux éléments seulement, et ils sont réglementaires : le coefficient de réduction-majoration, borné entre 0,50 et 3,50, et la surprime conducteur novice, plafonnée à 100 % de la prime de référence — 50 % après conduite accompagnée. Tout le reste relève de la politique commerciale de chaque assureur.
Pas de tarif : il agit sur l'accès avant d'agir sur le prix. Un motif écarte d'abord un certain nombre de compagnies, et le tarif se forme ensuite parmi celles qui restent. C'est pourquoi comparer les prix avant de savoir qui accepte le dossier ne mène nulle part.
Parce qu'ils ne couvrent pas la même chose. Sur un dossier aggravé, l'écart tient rarement au tarif seul : il tient au périmètre — garanties retirées, franchises majorées, plafonds abaissés. Comparer deux prix sans comparer les deux tableaux de garanties n'a aucun sens.
Des éléments factuels, chacun vérifiable : un véhicule de puissance modeste, un kilométrage déclaré et tenu, un stationnement justifié, une franchise assumée plus haute, un paiement annuel. Et surtout le temps : chaque année pleine sans sinistre remplace une hypothèse par une donnée.
La responsabilité civile automobile est obligatoire, et le Bureau central de tarification peut imposer à une compagnie de couvrir, au tarif qu'il fixe. Ce n'est jamais une bonne affaire, c'est un filet : notre guide du BCT explique quand ça vaut la peine.
| L'élément | Encadré ? | Marge de manœuvre |
|---|---|---|
| Prime de référence | Non | Varie fortement d'une compagnie à l'autre |
| Coefficient (CRM) | Oui : 0,50 à 3,50 | Aucune : c'est un calcul |
| Surprime conducteur novice | Oui : 100 % maximum | 50 % après conduite accompagnée |
| Garanties et franchises | Non | C'est là que se joue l'arbitrage |
| Fractionnement | Non | Le paiement annuel coûte moins |
| Taxes | Oui | Aucune |
Bornes du coefficient : annexe à l'article A121-1 du Code des assurances. Plafond de la surprime : article A121-1-1. Les arbitrages de tarification viennent de la pratique du cabinet.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Pour trouver une assurance qui ne profite pas de ta situation pour pratiquer des prix abusifs, trois réflexes : comparer plusieurs compagnies spécialisées, car leurs réponses diffèrent beaucoup sur un même dossier ; lire le devis complet, frais compris, avant de signer ; et vérifier que le prix a été calculé sur ton relevé réel. Assugeris présente ton dossier à plusieurs compagnies, relevé lu.
Ce qui fait le prix : les paramètres d’un tarif.
Une offre piège se repère à ce qu’elle ne dit pas : une prime très basse obtenue en retirant des garanties, une franchise élevée, des exclusions larges, des frais qui n’apparaissent qu’après la signature. Pour un conducteur en détresse financière, la règle est de lire avant de signer le projet de contrat, la fiche d’information sur les prix et les garanties, et la notice. Le devis d’Assugeris affiche ses frais de cabinet, 40 à 70 € au plus, 55 € en médiane, avant que tu signes.
Documents remis avant la signature : service-public.gouv.fr, F31325.
Chez un assureur spécialisé comme ailleurs, des frais ne sont « cachés » que s’ils n’apparaissent pas avant la signature : la fiche d’information sur les prix et les garanties doit t’être remise avant. Certains contrats pratiquent des frais de dossier ou de fractionnement ; ils doivent figurer au devis. Chez Assugeris, les frais de cabinet, 40 à 70 € au plus, 55 € en médiane, uniques et payés à la souscription, sont affichés sur le devis avant que tu signes.
Documents remis avant la signature : F31325.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Augmenter la franchise fait-il vraiment baisser la cotisation ?
Réponse : Oui. C'est le réglage le plus direct : tu reprends à ta charge la première partie du sinistre, donc l'assureur porte moins.
Question 2 sur 3
Mon dossier m'engage-t-il à quelque chose ?
Réponse : Non. Rien ne t'engage tant que tu n'as pas signé. Ton dossier reste entre nous : il n'est présenté qu'aux compagnies susceptibles de l'accepter, et à personne d'autre.
Question 3 sur 3
Le tarif baisse-t-il avec le temps ?
Réponse : Oui. Si rien de nouveau ne s'ajoute. Le coefficient redescend chaque année sans sinistre responsable, et les événements anciens sortent de la fenêtre consultée.
Un tarif réel sur ton dossier réel, pas une estimation calculée sur un autre profil.
Ton historique, ton véhicule, ton usage réel. Confidentiel.
On présente le dossier là où il tombe bien, puis on compare.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est écrite par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui chiffre depuis 2006 des dossiers refusés ailleurs. Aucun montant n'y figure volontairement : publier une moyenne reviendrait à annoncer un chiffre intenable. La décomposition présentée vient des dossiers traités par le cabinet.
1 à 4 hpour une réponse franche
Tu veux un vrai chiffre, sur ton vrai dossier ?
On chiffre ton dossier, et ta réponse arrive par mail en 1 à 4 h.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.