Assurance après un refus d'obtempérer : les compagnies qui peuvent t'accepter
Oui, tu peux t'assurer après un refus d'obtempérer. Ton assureur actuel est un généraliste : ton profil sort de ses critères, alors il refuse. ASSUGERIS est un courtier spécialisé dans les profils aggravés depuis 2006.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 11 min de lecture
Sur cette page
- Pourquoi cette mention fait fuir les assureurs
- Le point en vidéo
- Ce qu'une compagnie regarde dans ton dossier
- Comment on étudie ton dossier
- Combien coûte l'assurance après un refus d'obtempérer ?
- ASSUGERIS en chiffres
- Les sanctions d'un refus d'obtempérer
- Trois infractions proches, souvent confondues
- Pourquoi la rareté de cette mention complique tout
- Ce que la sanction change dans ton dossier
- En pratique : monter ton dossier étape par étape
- Quand la mention ne vient pas seule
- Documenter l'ensemble, pas seulement le refus
- En savoir plus sur le refus d'obtempérer
- Le cabinet qui rédige cette page
- Pour comprendre ton dossier
Pourquoi cette mention fait fuir les assureurs#
On travaille avec les compagnies qui couvrent justement ce type de dossier. Ce guide t'explique ce que recouvre cette infraction et comment présenter ton dossier. Pour faire étudier ta situation, tu peux obtenir un devis après un refus d'obtempérer.
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Le refus d'obtempérer est une infraction que les assureurs généralistes rencontrent rarement. Leurs critères d'acceptation sont construits pour le conducteur moyen, et ils n'ont tout simplement pas de case pour ce genre de dossier.
Résultat : dès que la mention apparaît, les généralistes refusent, avant même d'étudier le dossier. Ce n'est pas un jugement moral. Ils n'ont pas de barème (une grille de prix) pour ce risque, alors ils préfèrent refuser par prudence.
D'autres compagnies, spécialisées dans les profils aggravés, ont les données et les barèmes qu'il faut pour étudier ce type de dossier au cas par cas. Le même dossier reçoit donc des réponses radicalement différentes selon la compagnie. Notre rôle : le présenter à celles qui acceptent ces profils.
Le point en vidéo#
La vidéo66 secondes
Refus d’obtempérer et assurance auto : pourquoi le reste du profil n’est plus lu
- 0:00Résilié du jour au lendemain
- 0:05Plus aucun assureur
- 0:12Pourquoi on te refuse
- 0:27Les compagnies spécialisées
- 0:37Le rôle du cabinet
- 0:50La démarche
Transcription de la vidéo
Un refus d’obtempérer lors d’un contrôle, et du jour au lendemain ton assureur t’a résilié.
Depuis, tu n’arrives plus à en retrouver une seule à cause de ce motif. Tu as beau appeler, dès que le mot sort, les compagnies te répondent non.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique lit ton dossier, il voit le motif, et il n’a rien à te proposer. Il ne vend que des contrats de série, et un refus d’obtempérer sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, et on sait chez qui les placer. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Ce qu'une compagnie regarde dans ton dossier#
L'assureur regarde ton relevé d'information et l'éventuelle résiliation qui a suivi. Le relevé retrace les 5 dernières années : nature de l'infraction, date, sanction associée, et résiliation éventuelle d'un contrat à la suite des faits. C'est ce document précis et factuel qui sert de base à l'étude, pas une impression générale sur ton profil.
Un dossier ancien, sans sinistre récent, se présente donc bien mieux qu'un dossier de l'année, même si le motif reste le même. De même, un refus d'obtempérer isolé ne se lit pas comme un dossier qui cumule plusieurs infractions. Les compagnies spécialisées savent tenir compte de cette nuance. Les généralistes, eux, refusent tout en bloc.
Exemple : un refus d'obtempérer d'il y a quatre ans, sans autre infraction ni sinistre depuis, n'a rien à voir avec un refus récent accompagné d'une alcoolémie et d'une résiliation.
Comment on étudie ton dossier#
On ne te renvoie pas vers un simulateur en ligne qui ignore ce type de dossier. On le lit, et on sait à qui le présenter.
- Tu remplis le formulaire. Ta situation, ton véhicule, la date des faits : deux minutes suffisent.
- On lit ton relevé d'information. C'est ce document qui dit ce qui est possible.
- On présente ton dossier aux bonnes compagnies. Parmi celles avec qui on travaille, on choisit celles qui couvrent ce profil.
- On te répond franchement. On te dit si on peut t'aider, avec quelles garanties et à quel tarif.
Sur un dossier aussi rare, la présentation compte beaucoup. Un relevé bien expliqué, envoyé à la bonne compagnie, change souvent la réponse.
Combien coûte l'assurance après un refus d'obtempérer ?#
Il n'existe pas de tarif fixe pour ce profil. Méfie-toi de quiconque t'annonce un prix sans avoir vu ton dossier.
Le prix dépend de plusieurs éléments :
- la compagnie consultée ;
- l'ancienneté des faits ;
- la présence ou non d'une résiliation ;
- ton historique de conduite dans son ensemble.
Deux dossiers proches peuvent recevoir des propositions très différentes selon l'assureur. C'est pour ça qu'on présente ton dossier à plusieurs compagnies plutôt qu'à une seule.
ASSUGERIS en chiffres#
Depuis 20 ans, on étudie des dossiers que les généralistes refusent avant même de les regarder. De nombreux dossiers étudiés, une réponse en 1 à 4 h aux horaires d'ouverture : c'est ce qu'on te garantit, avec une étude honnête de ta situation.
Les sanctions d'un refus d'obtempérer#
Le refus d'obtempérer est un délit, et non une simple contravention. C'est ce qui effraie la plupart des assureurs généralistes. Les sanctions peuvent être lourdes :
- une peine de prison ;
- une forte amende ;
- la suspension ou l'annulation du permis ;
- un retrait de points.
Elles s'alourdissent quand le refus s'accompagne d'une mise en danger, d'alcool ou de stupéfiants.
Pour l'assurance, l'étiquette ne dit pas tout : c'est le contexte réel qui compte. Un refus d'obtempérer seul est plus facile à lire qu'un dossier qui cumule plusieurs mentions. La sanction, suspension ou annulation, fixe la durée pendant laquelle le risque supplémentaire est pris en compte. Des compagnies spécialisées acceptent d'étudier ce délit au cas par cas, là où un généraliste ferme le dossier d'emblée.
Trois infractions proches, souvent confondues#
Au téléphone, la même expression recouvre souvent des faits différents. Cette confusion a un coût : elle envoie le dossier vers les mauvaises compagnies et fait perdre des jours.
| Mention | Ce qui la caractérise | Ce que l'assureur en retient |
|---|---|---|
| Refus d'obtempérer | Ne pas s'arrêter quand les forces de l'ordre l'ordonnent | Un délit routier, rare chez les assurés d'une compagnie |
| Délit de fuite | Quitter les lieux d'un accident dans lequel on est impliqué | Un délit presque toujours lié à un sinistre |
| Refus de dépistage | Refuser le contrôle d'alcool ou de stupéfiants | Une lecture proche du motif alcool ou stupéfiants |
| Conduite malgré suspension | Prendre le volant pendant la période d'interdiction | Un antécédent de permis, aggravé par la répétition |
La différence la plus lourde de conséquences sépare le refus d'obtempérer du délit de fuite. Le premier ne suppose pas forcément de sinistre : il peut n'y avoir ni dommage, ni victime, ni indemnisation. Le second implique un accident, donc un sinistre, donc un impact direct sur ton relevé et sur ton coefficient bonus-malus.
Dans le langage courant, les deux se ressemblent. Dans une grille de souscription (les règles qu'applique un assureur pour accepter un dossier), ils n'ont rien à voir.
Pourquoi la rareté de cette mention complique tout#
Peu de gens expliquent ce point, et c'est pourtant le cœur du problème. Un assureur ne tarife pas un risque parce qu'il l'approuve. Il le tarife parce qu'il a assez de dossiers comparables pour en estimer le coût moyen. C'est un travail de statistiques.
Or le refus d'obtempérer est une mention rare. Une compagnie généraliste en compte très peu parmi ses assurés : pas assez pour calculer une prime, ni pour savoir ce que ce profil coûte réellement.
Face à un risque qu'elle ne sait pas chiffrer, la compagnie choisit la prudence et refuse. Ce refus tombe avant toute lecture du dossier, parce qu'il est inscrit d'avance dans ses règles d'acceptation.
Ce mécanisme a un côté encourageant : le refus ne vise pas ta personne, il vient de l'absence de barème. Les compagnies spécialisées dans les profils aggravés, elles, reçoivent justement beaucoup de ces dossiers. Elles en voient assez pour les tarifier. Présenté à une compagnie qui a ce barème, le même dossier reçoit une vraie réponse au lieu d'un rejet automatique.
C'est le même ressort que pour une alcoolémie ou un contrôle stupéfiants, sauf que ces deux mentions sont moins rares.
Ce que la sanction change dans ton dossier#
La sanction prononcée n'est pas qu'une conséquence judiciaire. Pour l'assurance, c'est le repère qui fixe la durée du risque supplémentaire et la nature du dossier.
Une suspension est temporaire. Tu retrouves le droit de conduire à la fin de la période, sans repasser l'examen. Ton dossier reste celui d'un conducteur expérimenté, avec un antécédent daté.
Une annulation, c'est autre chose. Tu dois repasser le permis, et ton nouveau permis porte une date récente. Les grilles des assureurs te lisent alors comme un débutant. Notre guide sur l'annulation de permis explique ce point en détail.
Reste la question de la résiliation du contrat. Un refus d'obtempérer n'entraîne pas automatiquement la fin du contrat. Mais beaucoup d'assureurs utilisent ce motif dès qu'ils en ont connaissance, surtout après une condamnation. Si la résiliation tombe, ton dossier porte deux mentions au lieu d'une, et la résiliation par l'assureur devient un sujet à part entière.
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
En pratique : monter ton dossier étape par étape#
Sur une mention rare, la présentation compte plus qu'ailleurs. Un dossier documenté est lu ; un dossier flou est écarté. Voici l'ordre qui fonctionne.
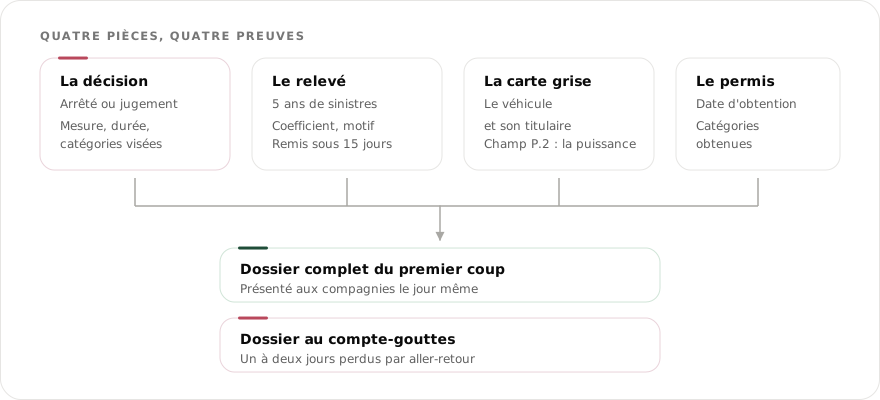
- Réunis les pièces de la procédure : avis de rétention du permis, arrêté préfectoral de suspension, et le jugement si tu es passé devant le tribunal. Ce sont elles qui datent les faits et disent de quelle infraction il s'agit.
- Récupère ton relevé d'information auprès de ton assureur, même si ton contrat court encore. Il retrace cinq ans, et c'est le document de référence.
- Dis clairement s'il y a eu un sinistre. C'est la première question qu'une compagnie posera, et la réponse change complètement la catégorie du dossier.
- Vérifie ce qui figure sur ton relevé, et ce qui n'y figure pas. Une mention absente aujourd'hui peut apparaître demain : mieux vaut l'annoncer que la laisser découvrir.
- Prépare les éléments du véhicule : carte grise ou immatriculation avec l'année de mise en circulation, et permis recto verso.
- Envoie le tout en une seule fois, avec le motif du refus précédent s'il t'a été communiqué. Sur ce profil, un dossier incomplet n'est pas relancé : il est classé.
Quand la mention ne vient pas seule#
Dans les dossiers qu'on reçoit, le refus d'obtempérer est rarement isolé. Il s'accompagne souvent d'un contrôle d'alcoolémie ou de stupéfiants, parfois d'un excès de vitesse, et souvent d'une suspension puis d'une résiliation.
Chaque mention en plus ne s'ajoute pas simplement aux autres : elle multiplie la difficulté. À chaque fois, elle réduit le nombre de compagnies capables de couvrir l'ensemble.
Exemple : un refus d'obtempérer seul se présente à un certain nombre de compagnies spécialisées. Ajoute une alcoolémie et une résiliation, et ce nombre se réduit nettement.
Et si les refus s'enchaînent malgré un dossier complet et honnête, il reste le Bureau central de tarification (BCT). Cet organisme est prévu pour la garantie obligatoire, c'est-à-dire l'assurance minimale exigée pour rouler. Ce n'est pas la première piste d'un courtier spécialisé dans les profils aggravés, mais c'est un droit qu'il vaut mieux connaître.
Documenter l'ensemble, pas seulement le refus#
Sur ce motif, un dossier qui ne présente que le refus est incomplet. Et quand la personne qui étudie ton dossier doit deviner le reste, elle imagine toujours le pire. Chaque réponse ci-dessous se lit seule.
Pourquoi déclarer les infractions associées ?
Parce qu'elles figureront de toute façon dans le jugement, et que les peines se cumulent sans se confondre : chaque peine s'applique, aucune n'absorbe l'autre. Si tu annonces un refus seul alors que le jugement porte aussi sur une alcoolémie, ça ressemble à une omission, même si ce n'en est pas une. Tout dire d'un coup coûte moins cher que tout dire en trois fois.
Quelle pièce établit l'infraction retenue ?
D'abord la convocation, qui annonce les faits reprochés. Puis le jugement, qui retient la qualification définitive. Entre les deux, ton dossier s'étudie sur la base de la convocation. Ce n'est pas idéal, mais attendre le jugement laisserait un trou de couverture qui pèserait plus longtemps que le motif.
Que faut-il montrer d'une décision de la préfecture ?
L'arrêté complet, avec la durée et les catégories de permis visées. Un refus d'obtempérer s'accompagne souvent d'une suspension administrative immédiate, décidée avant tout jugement. Les deux documents racontent deux étapes différentes : fournir l'un sans l'autre laisse un blanc dans la chronologie.
Ton véhicule a été confisqué : que faire du contrat ?
Demande sa résiliation par écrit, en joignant la décision. Un contrat sur un véhicule confisqué continue de courir et d'être facturé. C'est une source classique d'impayé, qui ajouterait un second motif de résiliation au premier. La preuve de la confiscation suffit pour obtenir la résiliation.
Combien de temps le motif reste-t-il visible ?
Cinq ans sur le relevé d'information, s'il a entraîné une résiliation. Le casier judiciaire suit son propre calendrier, sans lien avec l'assurance. Côté dossier, un refus simple, isolé, ancien et déclaré trouve sa place. Un refus aggravé et récent reste très difficile à assurer, et il faut le dire dès le départ.
Faut-il attendre la fin de la procédure ?
Non. Si le véhicule existe, il doit rester assuré, et une procédure peut durer des mois. Mieux vaut présenter ton dossier avec les pièces disponibles, quitte à le revoir après le jugement. Une interruption de couverture s'ajouterait au motif au lieu de l'atténuer.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Convocation | Les faits reprochés, avant le jugement | Le tribunal ou le parquet |
| Arrêté de suspension | La mesure administrative immédiate et sa durée | La préfecture |
| Jugement | La qualification retenue et les peines prononcées | Le tribunal |
| Décision de confiscation | La preuve que le véhicule n'est plus à assurer | Le tribunal |
| Relevé d'information | Tes sinistres sur 5 ans, ton coefficient bonus-malus et le motif de résiliation | L'assureur, sous 15 jours |
Article L233-1 du Code de la route, issu de la loi n° 2022-52 du 24 janvier 2022. La composition du dossier vient de la pratique du cabinet.
Ce type d'infraction accompagne parfois une suspension de permis ou une annulation de permis. Ce sont deux situations qu'on étudie tout aussi souvent, avec la même méthode.
En savoir plus sur le refus d'obtempérer#
Un refus d'obtempérer change à la fois ta situation judiciaire et ton profil d'assuré. Ouvre chaque bloc pour comprendre ce que ça implique.
Ce qu'est un refus d'obtempérer en droit
Le refus d'obtempérer, c'est l'absence d'arrêt de ton véhicule après une demande des forces de l'ordre.
Tu t'exposes à :
- une suspension de permis ;
- une amende ;
- des peines complémentaires, comme un travail d'intérêt général.
Ce que ça change pour ton assurance
Après ce type d'infraction, vérifie si ton nouveau profil de conducteur entre encore dans les conditions de ton contrat actuel.
Le plus souvent, il faut présenter ta demande à un assureur spécialisé. C'est exactement ce marché-là qu'on connaît.
Les documents qu'on étudie
Pour lire ton dossier sur les 5 dernières années, on te demande :
- le jugement (la communication judiciaire), si tu es passé devant le tribunal ;
- ton permis de conduire recto verso, ou un avis médical favorable ;
- les relevés d'information de tes précédents assureurs ;
- la carte grise, ou l'immatriculation avec l'année de mise en circulation.
Avec ces pièces, on présente ton dossier aux compagnies qui tarifient ce profil.
Le cabinet qui rédige cette page#
Cette page est écrite par ASSUGERIS, cabinet de courtage en assurances immatriculé à l'ORIAS (le registre officiel des intermédiaires en assurance) sous le n° 07 005 657. Depuis 2006, le cabinet est spécialisé dans les dossiers que les assureurs généralistes refusent d'étudier. Le refus d'obtempérer en fait partie : c'est une mention rare, mais on la voit assez souvent pour savoir à qui la présenter. Le cadre de l'infraction relève du Code de la route, et son détail officiel se trouve sur service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Le tarif proposé sera-t-il identique partout ?
Réponse : Non. Le même dossier peut recevoir des réponses très différentes selon la compagnie. C'est pour ça qu'il vaut mieux le présenter à plusieurs assureurs spécialisés plutôt qu'à un seul.
Question 2 sur 3
Le refus d'obtempérer est-il un délit ?
Réponse : Oui. C'est un délit, pas une simple contravention. C'est pour ça que les généralistes refusent souvent ce type de dossier. Des compagnies spécialisées peuvent quand même le tarifier, selon le contexte réel des faits.
Question 3 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut honnêtement le faire. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil, et on te dit franchement ce qui est possible.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse changer quand tu veux. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Le refus d'obtempérer est-il un délit ?
Oui, c'est un délit, pas une simple contravention. C'est pour ça que les généralistes refusent souvent ce type de dossier. Des compagnies spécialisées peuvent quand même le tarifier, selon le contexte réel des faits.
Peut-on m'assurer après un refus d'obtempérer ?
Souvent oui, au cas par cas. Le contexte est déterminant : refus isolé ou cumulé avec d'autres infractions, sanction lourde ou non. On présente ton dossier aux bonnes compagnies, sans acceptation garantie d'avance.
Peut-on encore s'assurer après un refus d'obtempérer ?
Oui. Un refus d'obtempérer ne te rend pas inassurable : il change qui peut étudier ton dossier. Les assureurs généralistes ne couvrent pas ce profil, mais des compagnies spécialisées le tarifient. Personne ne peut garantir l'acceptation à l'avance : chaque dossier est étudié au cas par cas.
Combien de temps un refus d'obtempérer pèse-t-il sur mon assurance ?
L'assureur regarde ton relevé d'information et l'éventuelle résiliation qui a suivi. Ce relevé retrace les 5 dernières années. Un dossier ancien, sans sinistre récent, se présente donc bien mieux qu'un dossier de l'année.
Pourquoi cette mention fait-elle fuir autant d'assureurs ?
Le refus d'obtempérer est une infraction rare, que les assureurs généralistes n'ont pas l'habitude de tarifier. Faute de barème adapté, ils refusent par prudence au lieu d'étudier le dossier au cas par cas. Les compagnies spécialisées, elles, ont ce barème.
Un refus d'obtempérer entraîne-t-il automatiquement une résiliation ?
Pas automatiquement. Mais beaucoup d'assureurs utilisent ce motif pour résilier dès qu'ils l'apprennent, surtout après une condamnation. C'est ce qui amène la plupart de ces dossiers chez un courtier spécialisé.
Le tarif proposé sera-t-il identique partout ?
Non. Le même dossier peut recevoir des réponses très différentes selon la compagnie. C'est pour ça qu'il vaut mieux le présenter à plusieurs assureurs spécialisés plutôt qu'à un seul.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut honnêtement le faire. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil, et on te dit franchement ce qui est possible.
Qu'est-ce qui caractérise exactement un refus d'obtempérer ?
Le fait de ne pas arrêter ton véhicule quand les forces de l'ordre te le demandent. C'est un délit, et non une contravention. C'est cette qualification, plus que les circonstances, qui fait refuser les assureurs généralistes. Les circonstances comptent aussi, mais elles viennent après.
Délit de fuite et refus d'obtempérer, est-ce la même chose ?
Non. Le refus d'obtempérer, c'est ne pas s'arrêter quand les forces de l'ordre l'ordonnent. Le délit de fuite, c'est quitter les lieux d'un accident dans lequel on est impliqué. Le second suppose un sinistre, donc un impact sur ton relevé et ton coefficient : pour une compagnie, ce sont deux dossiers différents.
Dois-je attendre la fin de la procédure pénale ?
Non. L'étude peut démarrer avec les pièces qui existent déjà : avis de rétention, arrêté de suspension, relevé d'information. Attendre le jugement fait perdre des mois sans solution pour ton véhicule, et n'améliore pas ton dossier. Le jugement viendra le compléter plus tard, sans tout remettre à plat.
Le type de véhicule change-t-il mes chances ?
Oui, souvent nettement. La puissance, la valeur et l'ancienneté du véhicule entrent dans le calcul, au même titre que l'antécédent. Sur un dossier bloqué, choisir un véhicule plus modeste ouvre parfois des compagnies qui avaient refusé la demande précédente. C'est le levier le plus rapide quand tout le reste est figé.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit ces pages
Écrit par le cabinet ASSUGERIS, courtier en assurances immatriculé à l’ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Chaque page part des questions qu’on nous pose au téléphone.
Ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier refusé après un refus d'obtempérer ?
C'est exactement ce qu'on étudie chaque jour depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, partout en France et en DOM-TOM. Aucun déplacement, aucun rendez-vous à prendre.

