Assurance auto résilié : les compagnies qui peuvent t'accepter
Pourquoi tous les assureurs te refusent après une résiliation
Une résiliation, quel qu'en soit le motif, fait immédiatement sortir ton dossier de les critères d'acceptation standard. Ton assureur — comme la plupart des grandes compagnies grand public — est un généraliste : son modèle est construit pour des conducteurs sans antécédent récent. Dès qu'une résiliation apparaît sur ton relevé, ton dossier ne rentre plus dans les cases prévues, et il refuse. Ce n'est pas une sanction personnelle, c'est un calcul de risque qui ne prévoit pas ton profil.
D'autres compagnies fonctionnent différemment : elles ont bâti leurs grilles spécifiquement pour les profils avec antécédents, résiliation comprise. Le même dossier, présenté à la bonne compagnie plutôt qu'à un généraliste, peut donc recevoir une réponse totalement différente. C'est vrai pour une résiliation classique, tout comme pour un résilié pour non-paiement ou un profil avec un malus élevé qui a fini par entraîner la résiliation : le mécanisme de refus est le même, seule la compagnie capable d'y répondre change.
Ce que voit vraiment une compagnie dans ton dossier
Une compagnie spécialisée ne lit pas une case « résilié » et ne s'arrête pas là. Elle regarde ton relevé d'information, qui détaille en général les 24 à 36 derniers mois : nombre de sinistres, responsabilité engagée ou non, motif exact de la résiliation, et ancienneté de ces événements. Un sinistre isolé et ancien ne pèse pas comme un enchaînement récent de sinistres responsables.
Elle regarde aussi la période concernée : une résiliation vieille de deux ans, sans nouvel incident depuis, n'a pas le même poids qu'une résiliation qui vient de tomber. C'est du factuel, document à l'appui — pas une appréciation générale de ton comportement au volant.
Ce qu'on fait, concrètement
- Tu remplis un dossier — quelques informations sur ta situation, ton véhicule et le motif de la résiliation.
- On lit ton relevé d'information — c'est ce document, pas une appréciation, qui détermine ce qui est possible.
- On présente le dossier aux compagnies qui, dans notre réseau, couvrent ce profil précis.
- On te dit franchement si on peut t'aider, avec quelles garanties et sous quelles conditions.
Nous travaillons avec les compagnies qui acceptent d'étudier ces dossiers — nous ne les négocions pas, nous les présentons à qui sait vraiment les évaluer.
Combien ça coûte après une résiliation ?
Il n'existe pas de tarif unique « après résiliation ». Le même profil peut recevoir des propositions très différentes selon la compagnie, parce que chacune tarifie le risque à sa manière. Ce qui joue sur le prix : le motif de la résiliation, le nombre de sinistres, leur ancienneté, et le véhicule assuré. Se méfier de toute promesse de tarif avant l'étude du dossier — un chiffre annoncé sans avoir lu ton relevé n'a aucune valeur.
Ce qu'on peut dire honnêtement : plus ton dossier est récent et chargé, plus l'écart de prix entre compagnies est important. C'est justement pour ça qu'un seul devis, chez ton assureur généraliste, ne dit rien du marché réel.
Combien de temps une résiliation te suit
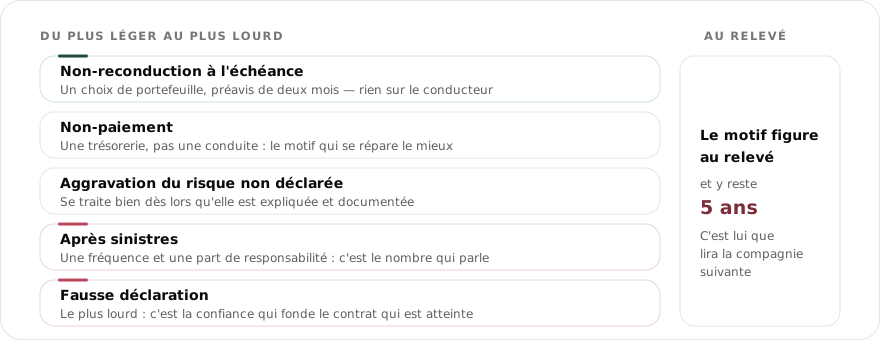
Une résiliation ne reste pas « à vie » sur ton profil, mais elle laisse une trace le temps que ton historique se reconstruise. Ton relevé d'information retrace tes cinq dernières années : c'est lui que consulte tout nouvel assureur, et c'est là que figure la résiliation, avec son motif et sa date. Plus l'événement s'éloigne sans nouvel incident, moins il pèse.
Concrètement, un dossier résilié récent se présente différemment d'une résiliation ancienne déjà « digérée » par un an ou deux sans accroc. C'est pour ça qu'on ne regarde jamais seulement l'étiquette : on lit la date, le motif réel et la suite de ton parcours. Un impayé régularisé, par exemple, se raconte tout autrement qu'une fausse déclaration.
Du courrier au dernier jour de garantie : la chronologie réelle
Une résiliation ne tombe presque jamais du jour au lendemain. Elle suit une séquence, et connaître cette séquence évite deux erreurs graves : croire qu'on est déjà découvert alors qu'on l'est encore, ou croire qu'on l'est encore alors qu'on ne l'est plus.
Tout part d'un courrier recommandé. Il contient trois informations qui vont commander toute la suite : le motif retenu par la compagnie, la date d'envoi, et la date d'effet de la résiliation. Ces deux dates ne se confondent pas. Entre les deux, ton contrat vit encore : tu es couvert, tu peux rouler, et un sinistre survenu dans cet intervalle est traité normalement. C'est précisément ce délai qui te sert à chercher un nouveau contrat sans jamais rouler à découvert.
À la date d'effet, la garantie s'arrête. Ton assureur clôture le dossier, calcule le solde de la période courue, et te délivre ton relevé d'information. Beaucoup de conducteurs découvrent le motif exact à ce moment-là seulement, en lisant le relevé, alors qu'il figurait déjà dans le courrier. Ranger ce courrier plutôt que le jeter, c'est se donner une pièce que personne d'autre ne pourra reconstituer ensuite.
Ce que chaque motif déclenche dans l'étude
Le mot « résilié » recouvre des situations qui n'ont pas grand-chose en commun. Un souscripteur dont le prélèvement a été rejeté deux mois de suite et un conducteur ayant dissimulé un sinistre ne posent pas le même problème à un assureur. C'est le motif, lu au premier coup d'œil sur le relevé, qui oriente la recherche.
| Motif porté au relevé | Ce que la compagnie en déduit | Ce qui pèse dans l'autre sens |
|---|---|---|
| Non-paiement de cotisation | Un risque de recouvrement, pas un risque de conduite | Une dette soldée, un justificatif de régularisation |
| Sinistres trop fréquents | Une probabilité de sinistre supérieure à sa base | L'ancienneté du dernier sinistre, la part de non-responsable |
| Fausse déclaration ou omission | Un risque sur la fiabilité des déclarations futures | Une déclaration spontanée et complète dès le premier contact |
| Alcoolémie ou stupéfiants | Un profil réservé aux compagnies qui tarifent ce motif | La date des faits, la sanction purgée, l'absence de récidive |
| Aggravation du risque non signalée | Un décalage entre le contrat signé et l'usage réel | Un usage et un conducteur principal déclarés sans ambiguïté |
Deux motifs se traitent d'ailleurs sur des marchés différents. Une résiliation pour non-paiement intéresse des compagnies qui regardent surtout ton comportement de payeur ; une résiliation après plusieurs sinistres, ou consécutive à un coefficient de malus élevé, s'adresse à celles qui savent tarifer la sinistralité. Présenter le premier dossier au second marché revient à perdre une semaine pour rien. Un dossier né d'une suspension de permis part encore ailleurs : faire ce tri est précisément le métier d'un courtier spécialisé dans les profils aggravés.
Reconstituer ton dossier, dans l'ordre
L'ordre des démarches compte plus que leur nombre. Un dossier assemblé dans le bon ordre se traite en un ou deux échanges ; le même dossier assemblé au fil de l'eau se traîne sur trois semaines et finit souvent par lasser tout le monde.
- Retrouve la lettre de résiliation. C'est la seule pièce qui donne le motif dans les termes exacts de la compagnie. Si tu l'as perdue, demande-en une copie à ton ancien assureur avant toute autre démarche.
- Réclame ton relevé d'information. Ton assureur est tenu de te le délivrer, y compris — et surtout — après une résiliation. Fais la demande par écrit et garde une trace de l'envoi : c'est ce qui débloque les situations où le document tarde.
- Relis-le ligne à ligne. Vérifie ton nom, la période couverte, ton coefficient, la liste des sinistres et leur part de responsabilité. On corrige régulièrement des sinistres non responsables comptés à tort : ce que ton relevé d'information dit vraiment de toi mérite une lecture attentive.
- Rassemble les pièces du véhicule. Carte grise ou immatriculation avec l'année de mise en circulation, et permis recto-verso. Sans ces deux éléments, aucune compagnie ne peut sortir un tarif ferme.
- Prépare ta version des faits, en une phrase. Pas un plaidoyer : une phrase factuelle qui dit ce qui s'est passé et ce qui a changé depuis. C'est ce qui accompagne le dossier quand il est présenté.
- Fais tout partir d'un coup. Un dossier complet obtient une réponse ; un dossier envoyé par morceaux obtient des relances.
Lire sa lettre de résiliation, ligne par ligne
La lettre que tu as reçue contient tout ce dont un souscripteur a besoin pour ouvrir ou refermer ton dossier. Encore faut-il savoir ce qu'on y cherche. Chaque réponse ci-dessous se lit seule.
Quelles informations faut-il relever dans la lettre ?
Quatre : la date d'envoi (elle fait courir le préavis, pas la date de réception), le motif invoqué, l'article ou la clause sur lequel l'assureur s'appuie, et la date d'effet de la résiliation. Ces quatre lignes suffisent à situer le dossier.
Pourquoi le motif compte-t-il plus que le mot « résilié » ?
Parce que les compagnies ne trient pas sur l'étiquette mais sur la cause. Une non-reconduction à l'échéance ne dit rien du conducteur. Une résiliation après sinistres dit une fréquence. Un impayé dit une trésorerie. Une fausse déclaration dit une confiance rompue. Quatre dossiers différents sous un seul mot.
Et si la lettre n'indique aucun motif ?
C'est possible et régulier lorsqu'il s'agit d'une non-reconduction à l'échéance : l'assureur n'a pas à se justifier, il lui suffit de respecter le préavis de deux mois. Dans ce cas, l'absence de motif est une bonne nouvelle pour la suite : c'est le cas le plus léger.
Le relevé d'information dit-il la même chose que la lettre ?
Pas tout à fait, et c'est pour ça qu'il faut les deux. La lettre porte la décision et sa date ; le relevé porte l'historique — cinq ans de sinistres, le coefficient, la responsabilité de chacun. Une compagnie lit le second pour vérifier ce qu'annonce la première.
Faut-il envoyer la lettre à un nouvel assureur ?
Oui, spontanément. Elle sera demandée de toute façon, et la transmettre d'emblée évite un aller-retour d'une à deux journées. Un dossier qui arrive complet part chez les compagnies le jour même ; un dossier au compte-gouttes se traite en trois semaines.
Combien de temps faut-il la conserver ?
Cinq ans au minimum, comme le relevé d'information. C'est la fenêtre pendant laquelle le motif reste lisible par une compagnie. Une lettre scannée le jour où elle arrive évite de la rechercher deux ans plus tard, au moment précis où elle est demandée.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Lettre de résiliation | Le motif, la date d'effet, le fondement invoqué | L'assureur qui résilie |
| Relevé d'information | Sinistres sur 5 ans, responsabilité, coefficient | Le même assureur, sous 15 jours |
| Constats de sinistre | Les circonstances, quand la responsabilité se discute | L'assuré et le tiers |
| Carte grise | Le véhicule à couvrir et son titulaire | L'ANTS |
| Permis de conduire | L'ancienneté et les catégories | L'ANTS |
Préavis et motifs : articles L113-12 et R113-10 du Code des assurances. Délai de remise du relevé : annexe à l'article A121-1, article 12. La lecture du dossier vient de la pratique du cabinet.
Questions fréquentes
Le motif et la date figurent sur ton relevé d'information, remis par ton ancien assureur et consultable par tout nouvel assureur. C'est ce document, sur cinq ans, qui sert de base à l'étude — pas une simple déclaration orale.
Souvent oui, sans attendre : l'important est de ne pas laisser s'installer un trou de garantie. Plus tu réagis vite, plus ton parcours reste lisible. On présente ton dossier aux compagnies qui acceptent ce profil, sans garantie d'acceptation à l'avance.
Non, il n'existe pas de délai légal obligatoire avant de retrouver une assurance après une résiliation. En revanche, tu dois pouvoir présenter ton relevé d'information à la compagnie que tu contactes, car c'est ce document qui explique ta situation.
Ce ne sont pas les compagnies que tu croises dans les tarifs affichés en ligne. Nous travaillons avec des compagnies spécialisées, qui construisent leurs grilles justement pour ce type de profil. Le nom exact dépend de ton dossier : motif de résiliation, ancienneté, sinistralité.
Ton relevé d'information mentionne généralement les 24 à 36 derniers mois d'antécédents, résiliation comprise. Elle reste donc visible un moment, mais son poids diminue avec le temps et l'absence de nouveaux sinistres.
Oui. Une résiliation peut intervenir pour non-paiement, après plusieurs sinistres même mineurs, ou à l'échéance du contrat sans motif détaillé de la part de l'assureur. Le motif exact figure sur ta lettre de résiliation et sur ton relevé.
Si tu essuies plusieurs refus, tu peux saisir le Bureau Central de Tarification (BCT), qui peut désigner un assureur obligé de te couvrir en responsabilité civile. C'est un droit, mais nous cherchons d'abord une solution plus large avant d'en arriver là.
Non, et personne ne peut le garantir honnêtement. Nous étudions ton dossier, le présentons aux compagnies qui couvrent ce profil, et nous te disons franchement ce qui est possible.
Oui. Tant que la date d'effet n'est pas atteinte, ton contrat produit ses garanties normalement et un sinistre est pris en charge comme avant. C'est même la meilleure période pour chercher un nouveau contrat, puisqu'elle permet un enchaînement sans interruption de couverture.
Tu le demandes à l'assureur qui t'a résilié, de préférence par écrit pour garder une trace. Il est tenu de te le délivrer, même si le contrat est terminé et même en cas d'impayé. Si le document tarde, la demande écrite datée est ce qui débloque la situation le plus vite.
Oui, et ça vaut le détour. On voit régulièrement des sinistres non responsables comptés comme responsables, ou une période mal reportée. La correction se demande à l'assureur émetteur, pièces à l'appui. Un relevé rectifié change parfois complètement la lecture du dossier.
En savoir plus sur la résiliation par l'assureur
🚫 Être résilié par sa compagnie n'a rien d'exceptionnel, et ça ne ferme pas toutes les portes. Déplie chaque bloc pour comprendre les motifs, les bons réflexes et la suite.
Une compagnie peut mettre fin à ton contrat pour plusieurs motifs :
- une fréquence de sinistres jugée trop élevée ;
- un conducteur sous l'emprise de l'alcool ou de stupéfiants au moment d'un accident ;
- une aggravation du risque — par exemple si tu ajoutes au contrat un conducteur en situation de malus ;
- une fausse déclaration ou une omission de ta part ;
- un non-paiement de prime.
Le motif exact figure sur ta lettre de résiliation et sur ton relevé d'information : c'est lui qui oriente la recherche d'un nouveau contrat.
Tu dois déclarer tout accident à ton assureur dans les meilleurs délais. Plus ta déclaration est complète, mieux le dossier est géré — et mieux tu es indemnisé.
Le constat amiable
Signé ou non par les conducteurs impliqués, il doit préciser la date, l'heure, le lieu, les circonstances, les dégâts, ainsi que la présence éventuelle de témoins et de blessés. Une déclaration circonstanciée que tu rédiges toi-même, pour compléter le constat, améliore encore la gestion.
Selon la situation
- Si les forces de l'ordre établissent un procès-verbal, transmets à ton assureur les coordonnées de la brigade : ce sont elles qui fixeront les responsabilités.
- En cas de sinistre corporel, prépare les certificats médicaux et les éventuels arrêts de travail.
- En cas de collision en chaîne, indique le nombre de personnes impliquées.
Une résiliation pour sinistralité place ton dossier dans une catégorie que les généralistes ne veulent pas, mais que des compagnies spécialisées savent tarifer. C'est là qu'on intervient. Pour ça, on te demande :
- ton permis de conduire recto-verso ;
- le relevé d'information de tes précédents assureurs (sur 36 mois si possible) ;
- la carte grise, ou l'immatriculation avec l'année de mise en circulation.
Qui rédige ce guide
Ce guide est écrit et tenu à jour par le cabinet Assugeris, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les dossiers que les assureurs généralistes écartent. Ce qui y est décrit vient des dossiers de résiliation traités au quotidien, pas d'une recopie d'autres pages web. Les règles citées relèvent du Code des assurances ; le détail des procédures administratives est consultable sur service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour aller plus loin
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Résilié et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.