Assurance après une alcoolémie : les compagnies qui peuvent t'accepter
Pourquoi tous les assureurs te refusent après une alcoolémie
Une conduite en état d'ivresse — contravention ou délit selon le taux relevé — fait partie des motifs qui autorisent un assureur à résilier ton contrat ou à refuser un nouveau devis. Le mécanisme est simple : un assureur généraliste construit ses critères d'acceptation pour le conducteur moyen, sans antécédent. Ton dossier en sort dès qu'il mentionne une alcoolémie, et il ne veut pas prendre le risque. Ce n'est pas une punition personnelle, c'est un calcul qui ne t'inclut pas.
D'autres compagnies existent précisément pour ces profils. Elles disposent des données actuarielles nécessaires pour tarifier un dossier avec ce type d'antécédent, là où le généraliste préfère fermer la porte. Le même dossier reçoit donc des réponses très différentes selon la compagnie à qui on le présente — c'est tout l'enjeu de passer par un courtier qui connaît ce marché.
Ce que voit vraiment une compagnie dans ton dossier
Une compagnie ne juge pas ta personne : elle lit ton relevé d'information. Ce document, délivré par ton assureur, retrace les 5 dernières années — sinistres, résiliations, infractions ayant donné lieu à une déclaration. Il indique la nature de l'infraction (contravention ou délit selon le taux), sa date, et si elle a entraîné une résiliation.
Un dossier ancien, sans autre sinistre depuis, se présente objectivement mieux qu'un dossier récent. À l'inverse, une alcoolémie associée à un accident ou à une récidive complique l'étude, sans pour autant la rendre impossible. C'est cette lecture précise, et non une impression générale, qui détermine ce qu'on peut te proposer.
Ce qu'on fait, concrètement
Nous ne comparons pas des tarifs affichés en ligne : nous étudions ton dossier et savons à qui le présenter.
- 1. Tu remplis le formulaire — ta situation, ton véhicule, la date de l'infraction.
- 2. On lit ton relevé d'information — c'est ce document qui détermine ce qui est possible, pas une case cochée.
- 3. On présente le dossier aux compagnies qui, parmi celles avec qui nous travaillons, couvrent ce profil.
- 4. On te dit franchement si on peut t'aider, avec quelles garanties et à quel tarif.
Si un dossier ne trouve vraiment aucune solution chez nous, on te le dit aussi — c'est rare, mais on préfère la franchise à une fausse promesse.
Combien ça coûte après une alcoolémie ?
Il n'existe pas de tarif unique pour ce profil, et on se méfie de qui t'en annonce un avant d'avoir vu ton dossier. Le prix dépend de la compagnie consultée, de l'ancienneté de l'infraction, de ton historique global et du véhicule assuré. Deux dossiers presque identiques peuvent recevoir des propositions très différentes selon l'assureur — c'est justement pour ça qu'on présente ton dossier à plusieurs compagnies plutôt qu'à une seule.
Assugeris en chiffres
Depuis 20 ans, nous étudions des dossiers que les généralistes refusent d'emblée. De nombreux dossiers étudiés, une réponse dans l’heure : voilà ce qu'on peut te garantir, en plus d'une étude sérieuse et honnête de ta situation.
Alcoolémie : contravention ou délit selon le taux
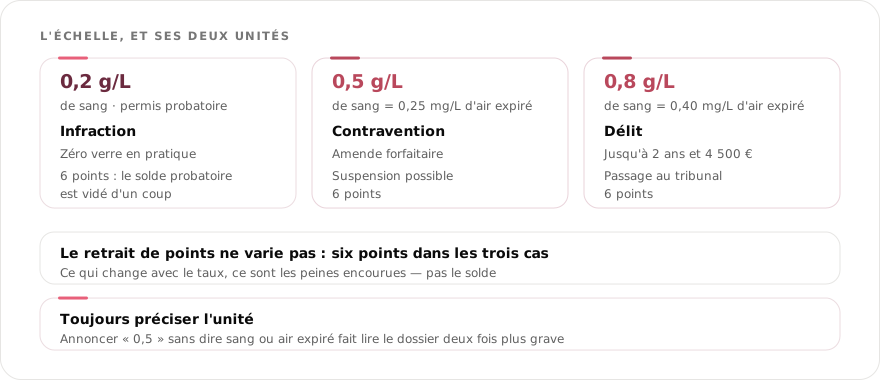
Toutes les alcoolémies ne se valent pas aux yeux de la loi. Entre 0,5 et 0,8 g/L de sang (0,25 à 0,40 mg/L d'air expiré), c'est une contravention ; à partir de 0,8 g/L, c'est un délit, avec des conséquences plus lourdes. Pour un permis probatoire, le seuil est abaissé à 0,2 g/L. Ce taux, et la sanction qui a suivi, orientent la lecture de ton dossier.
Mais un taux ne définit pas à lui seul le conducteur que tu es. Ce qui compte pour l'assurance, c'est la décision (suspension ou annulation), le caractère isolé ou répété de l'épisode, et l'ancienneté. Un premier incident se présente comme un fait isolé ; une récidive pèse davantage, sans pour autant fermer la porte des spécialistes.
Les seuils légaux et ce qu'ils déclenchent
Tout part du taux mesuré, et deux unités coexistent selon le mode de mesure : les grammes par litre de sang, et les milligrammes par litre d'air expiré. Les deux se correspondent, et c'est la même infraction qui est caractérisée dans l'une ou l'autre unité.
| Taux dans le sang | Équivalent dans l'air expiré | Qualification |
|---|---|---|
| 0,2 g/L — permis probatoire | 0,10 mg/L | Seuil abaissé : en pratique, moins d'un verre |
| 0,5 à 0,8 g/L | 0,25 à 0,40 mg/L | Contravention : retrait de 6 points, suspension possible |
| À partir de 0,8 g/L | À partir de 0,40 mg/L | Délit : retrait de 6 points et sanctions judiciaires |
| Refus de dépistage | Sans objet | Sanctionné en général comme un dépassement du taux délictuel |
La bascule entre contravention et délit est le point de rupture principal. En dessous, l'affaire se règle le plus souvent au niveau administratif ; au-dessus, elle passe par la voie judiciaire, avec la palette de peines qui va avec : amende, suspension ou annulation du permis, peine de prison avec sursis, stage de sensibilisation, ou obligation de ne conduire qu'un véhicule équipé d'un éthylotest anti-démarrage.
Pour un permis probatoire, le seuil abaissé change la nature du problème : le capital de points est déjà réduit de moitié, et un retrait de 6 points l'entame d'un coup dans des proportions qui mènent vite à l'invalidation. C'est ce qui explique que tant de dossiers de jeune conducteur basculent en profil aggravé après un seul épisode.
Ce qui se passe côté contrat quand l'assureur l'apprend
Une conduite en état d'ivresse figure parmi les motifs qui autorisent un assureur à mettre fin au contrat. Il en a connaissance de trois façons : par ta déclaration, par le relevé d'information au moment d'un changement de compagnie, ou par le dossier de sinistre lorsque l'infraction est relevée à cette occasion.
Le second sujet, plus délicat, concerne les garanties elles-mêmes. Toutes les conditions générales comportent des clauses relatives à la conduite sous l'empire d'un état alcoolique, et leur portée varie d'un contrat à l'autre. C'est exactement pour cette raison qu'il faut les lire avant de signer plutôt qu'après un sinistre : c'est le seul moment où l'on peut encore choisir.
Enfin, une chose ne se discute pas : l'omission. Le motif figure sur ton relevé d'information, qui retrace cinq ans. Le taire ne le fait pas disparaître, ça le transforme en fausse déclaration, c'est-à-dire en un second motif — bien plus lourd, et bien plus difficile à faire accepter, comme le détaille notre page sur la résiliation par l'assureur.
Les erreurs qui bloquent un dossier alcoolémie
- Ne pas déclarer l'épisode en espérant qu'il passe inaperçu. Il figure au relevé. L'omission ajoute un motif au dossier au lieu d'en retirer un.
- Attendre le jugement pour s'occuper de l'assurance. Une compagnie peut étudier un dossier en cours de procédure : ce qu'elle veut, ce sont les pièces existantes, pas une situation définitivement figée.
- Jeter l'avis de rétention ou le procès-verbal. Ce sont les documents qui datent et qualifient les faits ; sans eux, tout repose sur ta parole.
- Résilier l'assurance du véhicule pendant la suspension. Le trou de garantie s'ajoute à l'infraction et pèse durablement sur le relevé.
- Signer sans lire les clauses relatives à l'alcool. C'est le moment où l'on peut encore comparer ; après un sinistre, il est trop tard. Un courtier spécialisé dans les profils aggravés t'indique ce que prévoit chaque proposition.
Déclarer l'alcoolémie : quand, à qui, et avec quels mots
C'est la question qui revient le plus, et celle où l'instinct conseille exactement le contraire de l'intérêt. Chaque réponse ci-dessous se lit seule.
À quel moment faut-il déclarer ?
Quand la décision est notifiée, pas au moment du contrôle. Une rétention sans suite ne se déclare pas : rien n'a encore été décidé. Ce qui déclenche l'obligation, c'est l'arrêté ou le jugement — et le contrat prévoit généralement un délai à compter de la connaissance du fait.
À qui : l'assureur actuel, ou le prochain ?
Aux deux, mais pas pour la même raison. À l'assureur en cours parce que le contrat l'impose. Au prochain parce que la question figurera au questionnaire de souscription, et qu'une réponse inexacte à cette question-là fragilise tout le contrat, pas seulement la garantie liée aux faits.
Que risque-t-on vraiment à ne rien dire ?
Beaucoup plus que la surprime évitée. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat — l'assureur est alors réputé n'avoir jamais couvert, et les indemnités versées sont récupérables. Une inexactitude non intentionnelle réduit l'indemnité au prorata. Dans les deux cas, ça tombe au pire moment.
Quels mots employer ?
Ceux de la décision, pas les siens. « Suspension administrative de quatre mois prononcée le 12 mars pour conduite sous l'empire d'un état alcoolique, taux de 0,72 g/L de sang » dit tout. « J'ai eu un souci avec le permis » oblige à trois échanges et fait naître un doute qui n'avait pas lieu d'être.
Faut-il préciser l'unité du taux ?
Impérativement. 0,5 g par litre de sang équivaut à 0,25 mg par litre d'air expiré : annoncer « 0,5 » sans préciser laisse un souscripteur choisir la lecture la plus défavorable. C'est l'erreur la plus fréquente, et elle coûte cher pour une ligne oubliée.
Que faire si l'assureur résilie après la déclaration ?
C'est une issue fréquente, et ce n'est pas un échec : le motif figure alors clairement au relevé d'information, ce qui vaut mieux qu'un antécédent découvert plus tard. Le dossier repart chez des compagnies qui acceptent ce profil — c'est précisément le marché sur lequel travaille un courtier spécialisé.
| L'événement | Se déclare ? | Pourquoi |
|---|---|---|
| Dépistage positif, sans suite | Non | Rien n'est décidé : il n'y a pas de fait à déclarer |
| Rétention du permis | Non en soi | Mesure provisoire ; on attend la décision |
| Arrêté de suspension | Oui | Décision notifiée, avec durée et motif |
| Jugement | Oui | Décision définitive sur les faits |
| Annulation du permis | Oui | Le titre disparaît : le risque change de nature |
| Question au questionnaire | Toujours exactement | Une réponse inexacte fragilise le contrat entier |
Conséquences d'une déclaration inexacte : articles L113-8 et L113-9 du Code des assurances. Seuils et équivalences : alcool au volant sur service-public.fr. La conduite de la déclaration vient de la pratique du cabinet.
Questions fréquentes
À partir de 0,8 g/L de sang (0,40 mg/L d'air expiré). Entre 0,5 et 0,8 g/L, c'est une contravention. En permis probatoire, le seuil est abaissé à 0,2 g/L.
Non. C'est un profil de spécialiste, pas un dossier infréquentable. Des compagnies tarifient ce type de dossier au cas par cas, sans jugement — et sans acceptation garantie d'avance.
Oui. Une alcoolémie au volant ne rend pas inassurable : elle change qui peut étudier le dossier. Les assureurs généralistes ne couvrent pas ce type de profil, mais des compagnies spécialisées le tarifient. Aucune acceptation ne peut être garantie à l'avance : le dossier est étudié au cas par cas.
Oui, une conduite en état d'ivresse figure parmi les motifs qui permettent à un assureur de résilier ton contrat, en général après condamnation ou dès qu'il en a connaissance. C'est ce qui pousse la majorité des dossiers alcoolémie vers nous.
Ce que voit l'assureur, c'est ton relevé d'information, qui retrace les 5 dernières années. Un dossier ancien et sans sinistre récent se présente donc mieux qu'un dossier de l'année, même si le motif reste le même.
Oui, systématiquement. Le relevé d'information fait foi, et une omission découverte plus tard peut entraîner une nullité de contrat en cas de sinistre. Mieux vaut un dossier présenté franchement à une compagnie qui accepte ce profil qu'un contrat fragile.
Ça dépend surtout de la compagnie, pas seulement du dossier. Le même profil peut recevoir des propositions très différentes selon l'assureur consulté, c'est pour ça qu'on présente le dossier à plusieurs.
Non, et personne ne le peut honnêtement. Nous étudions le dossier, le présentons aux compagnies qui couvrent ce type de profil, et nous te disons franchement ce qui est possible.
Le premier souffle est un dépistage. S'il est positif, une vérification suit, par appareil homologué ou par prise de sang : c'est cette seconde mesure qui fonde la procédure. Conserve le document qui en atteste : il datera et qualifiera les faits pour la suite.
Non, plutôt l'inverse. Le refus de se soumettre au dépistage est en général sanctionné comme un dépassement du taux délictuel, c'est-à-dire au niveau le plus lourd. Sur le dossier d'assurance, il se lit d'ailleurs comme tel. Il n'existe donc aucun intérêt pratique à s'y opposer.
Il y a récidive quand un second délit d'alcoolémie intervient dans les 5 ans suivant une première condamnation : le permis est annulé et les peines s'alourdissent. Un contrôle positif débouchant sur une simple contravention après un premier délit est une réitération, pas une récidive.
Ça dépend des garanties et des conditions générales, qui comportent toutes des clauses sur ce point et dont la portée varie d'un contrat à l'autre. C'est la raison pour laquelle il faut les lire avant de signer plutôt qu'après un sinistre.
Ton dossier a un autre motif ? Tu retrouveras des dossiers proches sur nos pages assurance après un test stupéfiants et assurance après une suspension de permis, deux situations qu'on étudie très régulièrement.
En savoir plus sur l'alcoolémie au volant
Pour bien comprendre ton dossier, on t'explique ici les seuils, les contrôles et ce qu'on regarde. Déplie les blocs qui t'intéressent.
Tout se joue autour du taux mesuré. Entre 0,5 g/L et 0,8 g/L de sang, tu es dans une contravention de 4e classe : tu perds 6 points et tu peux voir ton permis suspendu. Si tu as un permis probatoire, ce seuil descend à 0,2 g/L.
À partir de 0,8 g/L de sang, ce n'est plus une contravention mais un délit. Là encore tu perds 6 points, ton véhicule peut être immobilisé, et tu risques des sanctions judiciaires :
- une amende ;
- la suspension ou l'annulation de ton permis ;
- une peine de prison avec sursis ;
- un stage de sensibilisation ;
- l'interdiction de conduire sans éthylotest anti-démarrage (EAD).
Ton taux se mesure de deux façons : dans l'air que tu expires (éthylotest) ou dans ton sang (prise de sang). Les deux se correspondent :
- 0,5 g/L de sang = 0,25 mg/L d'air expiré ;
- 0,8 g/L de sang = 0,40 mg/L d'air expiré.
Si tu as un permis probatoire (moins de 3 ans), ou si tu es en conduite accompagnée ou supervisée, le seuil est bien plus bas : 0,2 g/L de sang, soit 0,10 mg/L d'air. En pratique, c'est moins d'un verre.
Contrairement à une idée répandue, les forces de l'ordre n'ont pas besoin que tu sois manifestement ivre pour te faire souffler. Le dépistage peut avoir lieu :
- en cas d'accident corporel ;
- lors d'une infraction au code de la route ;
- de façon totalement aléatoire, sans que tu aies rien commis.
Si tu commets un second délit d'alcoolémie dans les 5 ans qui suivent une première condamnation, tu es en récidive. Tu passes alors devant le tribunal correctionnel, ton permis est annulé et les peines s'alourdissent (amende, prison).
Pour lire ton dossier sur les 5 dernières années, on te demande :
- ton avis de rétention de permis ;
- la communication judiciaire (le jugement) si tu as été jugé ;
- ton permis de conduire recto-verso, ou un avis favorable de médecine ;
- le relevé d'information de tes précédents assureurs ;
- la carte grise du véhicule, ou l'immatriculation avec l'année de mise en circulation.
Avec ça, on lit ta situation réelle et on présente ton dossier aux compagnies qui tarifient ce profil.
D'où vient ce guide
Ce guide est rédigé par Assugeris, cabinet de courtage immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils refusés par les assureurs généralistes. Les seuils et sanctions relèvent du Code de la route ; la manière dont les compagnies lisent ces dossiers vient de notre pratique quotidienne de courtier. Le détail officiel des démarches est consultable sur service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour comprendre ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un dossier refusé après une alcoolémie ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.