Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Permis annulé puis repassé, et refusé partout ? On présente ton dossier aux compagnies qui acceptent cet antécédent. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
La suspension est temporaire (le permis revient seul), l'annulation supprime le permis : il faut le repasser. Les conséquences assurance ne sont pas les mêmes. Côté assurance, Assugeris part de la mesure prononcée pour choisir les compagnies.
Ton relevé d'information te suit : l'antécédent reste visible malgré le permis neuf. On présente ton dossier réel aux compagnies qui l'étudient. C’est le métier d’Assugeris, courtier spécialisé dans les profils aggravés.
Oui. Le motif (alcool, stupéfiants, points, probatoire…) oriente vers des compagnies différentes. On adapte le dossier en conséquence. C’est en partant de ce motif qu’Assugeris adapte ton dossier.
Non, et c'est même une mauvaise idée. On peut étudier ton dossier pendant la période sans permis, réunir les pièces et identifier les compagnies possibles. Le contrat, lui, ne prendra effet qu'avec un permis valide, mais tout le travail préparatoire sera fait. Tu es couvert le jour de la reprise, pas trois semaines après. Chez Assugeris, cette étude préparatoire est gratuite et sans engagement.
Oui, c'est même la pièce la plus utile de ton dossier. Il retrace les cinq dernières années et remet l'événement dans un parcours : un historique propre avant les faits joue en ta faveur. Sans lui, la compagnie n'a que l'annulation à se mettre sous la dent, et elle refuse plus facilement. Assugeris présente ce relevé, annulation comprise, aux compagnies qui savent le lire.
Pas dans ce contexte, à condition de l'expliquer. Une interruption pendant une période où tu ne pouvais pas conduire est logique et se présente comme telle. Ce qui pose problème, c'est une interruption non expliquée, ou un véhicule resté sans couverture alors qu'il était en état de circuler, même sans rouler. Dis-nous exactement ce qui s'est passé. Assugeris présente cette période telle qu’elle s’est passée, sans rien en retirer.
Souvent oui, du point de vue de la grille : un permis récent déclenche généralement la surprime appliquée aux conducteurs novices. C'est ce qui rend ces dossiers si particuliers, puisqu'ils cumulent cette surprime et un antécédent lourd. Les compagnies spécialisées savent tarifer ce cumul, les généralistes non. Assugeris présente ce cumul aux compagnies spécialisées qui le tarifent.
Seulement si le questionnaire de souscription pose la question — et alors sans rien omettre. Répondre faux, ou passer sous silence un antécédent demandé, fragilise le contrat entier : la garantie peut être contestée au premier sinistre. Une annulation ancienne, déclarée franchement et suivie d'années propres, se présente bien mieux qu'on ne le croit. Assugeris présente ce dossier déclaré aux compagnies qui l’étudient.
Deux options : le vendre, ou le garder avec une couverture adaptée à un véhicule qui ne roule pas. Ce qu'il ne faut pas faire, c'est tout arrêter alors qu'il est encore en état de circuler : il doit rester assuré, même s'il ne roule pas. Appelle-nous, on regarde ce qui est le plus cohérent selon la durée et la valeur du véhicule. Le cabinet Assugeris répond au 04 68 05 75 45.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
On revient vers toi en 1 à 4 h avec une proposition claire dès qu'une compagnie accepte d'étudier ton profil. Ce délai court pendant les horaires d'ouverture d'Assugeris, du lundi au vendredi.
Oui, l'étude de ton dossier et le devis sont gratuits et sans engagement. Tu choisis ensuite en toute connaissance de cause. C’est Assugeris qui fait cette étude.
Oui, on se réassure après une annulation de permis, une fois le nouveau titre obtenu. L'annulation supprime le permis : il faut le repasser, et aucune compagnie ne couvrira un conducteur sans permis valide. Mais le dossier d'assurance, lui, se prépare pendant cette période — et c'est ce qui fait gagner plusieurs semaines au moment de remonter en voiture. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une suspension, une annulation ou un retrait. Le tarif dépend du véhicule, de la zone et du motif de ton dossier : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce qui te suit ensuite n'est pas l'annulation en elle-même, c'est son motif et sa date. Un permis repassé après des faits anciens, sans rien depuis, ne se lit pas comme une annulation de l'année. Le temps travaille pour toi, à condition d'avoir le dossier prêt le jour venu.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Permis annulé par le tribunal, à repasser |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision sur ton permis (avis de suspension ou jugement), ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Suspension de permis · Permis invalidé (0 point) · Retrait de permis |
| Pour comprendre | Le guide : que faire après une annulation de permis |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.

La vidéo68 secondes
Permis annulé, permis repassé, et tu continues d’envoyer tes demandes aux mêmes compagnies qui te refusent.
Tu as beau avoir tout recommencé, l’annulation reste inscrite des années sur ton relevé d’information. Et chaque compagnie la voit dès que tu envoies tes informations.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et une annulation de permis sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des permis annulés leur activité principale. Elles regardent en profondeur le motif de l’annulation et tout ce que tu as fait depuis. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Après une annulation, tu repars avec un permis récent mais un antécédent qui reste. Les généralistes voient un « jeune permis » à haut risque et refusent. Des compagnies spécialisées tarifient précisément ce profil — c'est à elles qu'on présente ton dossier. Contrairement à une simple suspension de permis, tout est à reconstruire.
Pour une moto, le chemin est le même, avec ses propres compagnies : voir l'assurance moto après une annulation de permis.
Le permis a été supprimé puis repassé. Les compagnies spécialisées savent tarifier ce cas précis.
Le motif de l'annulation oriente les compagnies vers lesquelles se tourner, qu'il s'agisse d'alcoolémie ou de stupéfiants.
Permis neuf, historique lourd : on présente les deux honnêtement aux bons interlocuteurs.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Le détail de chaque statut, ce qu'il implique et ce qu'il faut déclarer.
| Ton cas | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Annulation prononcée par le tribunal | Peine complémentaire, avec interdiction de repasser le permis : 3 ans au plus pour la plupart des délits, 5 ans pour l’alcool ou les stupéfiants (L234-2, L235-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) ; un sinistre causé par une infraction suivie d’une annulation permet à l’assureur de résilier (A211-1-2) | Étude individuelle du dossier |
| Annulation de plein droit après une récidive d’alcool ou de stupéfiants | Annulation de plein droit ; pour les stupéfiants, 3 ans au plus avant de repasser (L235-4) ; pour l’alcool, éthylotest antidémarrage jusqu’à 3 ans sur le nouveau permis (L234-13) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle ; motif placé : au moins une compagnie partenaire l’étudie |
| Annulation de plein droit après un refus d’obtempérer aggravé | Interdiction de repasser le permis 5 ans au plus (L233-1-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Conduite malgré l’annulation | 2 ans de prison et 4 500 € (L224-16) | Le contrat peut exclure le conducteur sans permis valide ; les victimes restent indemnisées, puis l’assureur se retourne contre lui (R211-10, R211-13) | Étude individuelle du dossier |
| Permis repassé | Épreuves à repasser selon l’attestation ; permis AM seul possible si le jugement ne vise pas les cyclomoteurs (F21774) | Un permis de moins de trois ans peut faire appliquer la surprime de conducteur novice, jusqu’à 100 % (A121-1-1) | Étude individuelle du dossier |
Articles L224-16, L233-1-1, L234-2, L234-13, L235-1 et L235-4 du Code de la route ; service-public.gouv.fr, fiche F21774 ; articles L113-2, A121-1-1, A211-1-2, R211-10 et R211-13 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
C'est la particularité de ces dossiers, et ce qui déroute la plupart des assureurs : ils voient deux choses contradictoires en même temps. D'un côté un conducteur qui vient d'obtenir son permis, donc sans expérience au sens de leur grille. De l'autre un relevé d'information qui raconte plusieurs années de conduite et un événement lourd. Le modèle standard ne sait pas additionner les deux, alors il refuse. Une compagnie spécialisée, elle, lit les deux séparément et tarife le tout.
| Ce que tu as en main | Ce que la compagnie en fait |
|---|---|
| Ton ancien relevé d'information | Il reste la pièce de référence, même avec un permis neuf. Il couvre les cinq dernières années et évite que ton passé soit deviné. |
| Le motif de l'annulation | Il oriente la liste des compagnies plus que tout le reste. Un motif lié à l'alcoolémie et un motif lié aux stupéfiants n'ouvrent pas les mêmes portes. |
| La date des faits et celle du nouveau permis | L'écart entre les deux se lit comme une période de recul. Plus il est long et sans incident, mieux le dossier passe. |
| La période sans assurance | Elle est normale ici, puisque tu ne pouvais pas conduire. Encore faut-il la présenter comme telle, sinon elle se lit comme une rupture inexpliquée. |
| Le véhicule visé | Sur un dossier lourd, un véhicule modeste change la réponse. C'est souvent ce qui fait passer un dossier de refusé à étudiable. |
| Les formalités accomplies pour repasser | Tout ce qui a été validé pour récupérer le droit de conduire montre un parcours mené à son terme. Ça se signale. |
Parce que sans lui, la compagnie n'a aucun moyen de savoir si tu conduisais correctement avant les faits. Dix ans de contrats sans sinistre puis une annulation, ce n'est pas le même risque qu'un historique déjà chargé. Ce document est donc, paradoxalement, ce qui te sert le plus : il remet l'événement dans un parcours, et c'est sur lui que s'appuie un courtier de profils aggravés pour défendre ton dossier. Notre guide du relevé d'information explique comment l'obtenir, et notre guide sur l'annulation de permis détaille la reconstruction complète.
C'est le conseil que personne ne donne, et celui qui fait le plus de différence : ne pas attendre d'avoir le permis en poche pour s'occuper de l'assurance.
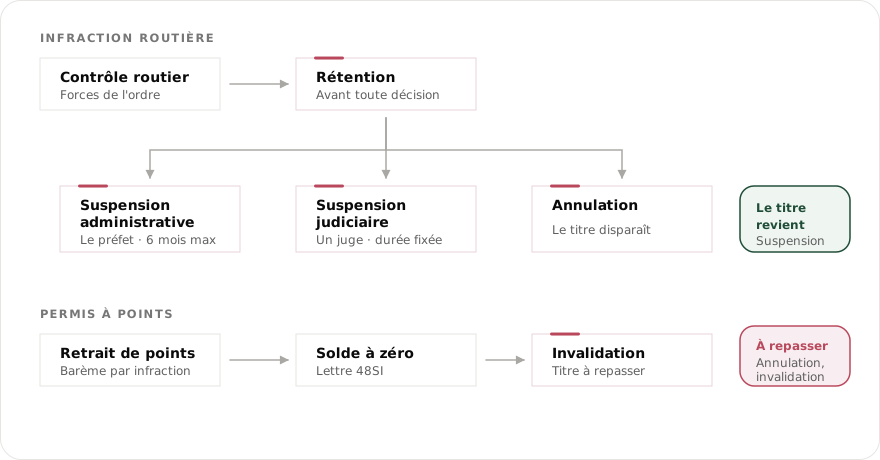
Une annulation résulte d'une décision qui supprime le permis. Une invalidation, elle, vient de la perte des points : la conséquence pratique est proche mais l'origine diffère, et certaines compagnies ne les traitent pas pareil — voir permis invalidé. Une suspension, enfin, ne supprime rien du tout. Ces trois situations s'accompagnent souvent d'une résiliation du contrat, qui est encore autre chose. Le guide qui les distingue vaut la lecture avant de remplir le moindre formulaire, et la procédure officielle figure sur service-public.fr.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Ce qui relève du droit renvoie aux fiches publiques citées en fin de bloc ; ce qui suit « côté assurance » vient de la pratique du cabinet.
Vers un courtier spécialisé dans les profils aggravés : les généralistes voient un « jeune permis » à haut risque et refusent, alors que des compagnies spécialisées tarifient précisément ce profil. Chez Assugeris, la réponse arrive en 1 à 4 h aux horaires d’ouverture, et l’attestation part dans les 30 minutes qui suivent la signature et le paiement. Prépare le jugement, ton relevé d’information, la lettre de résiliation s’il y en a une et la carte grise.
Ce que le cabinet publie : « Qui assure après une annulation de permis ? » plus haut sur cette page, et la page du courtier (attestation).
L'annulation du permis de conduire est prononcée exclusivement par un juge, dans le cadre d'une procédure pénale. Aucune administration ne peut annuler un permis : le préfet, lui, ne peut que le suspendre. Le jugement fixe la durée pendant laquelle un nouveau permis ne peut pas être sollicité — cette durée figure sur la décision, elle ne se déduit d'aucune règle générale.
Les deux font disparaître le permis, mais pas pour la même raison. L'annulation est une peine prononcée par un juge. L'invalidation est automatique : elle survient quand le solde de points tombe à zéro, et elle est notifiée par la lettre 48SI. Côté assurance, les deux se traitent de la même façon ; la nuance compte pour le retour au permis, pas pour le tarif. Le détail est sur notre page permis invalidé.
Après une annulation, le délai est celui que le jugement a fixé. Après une invalidation pour solde de points nul, l'attente est de six mois, portée à un an si le permis a déjà été invalidé pour ce motif dans les cinq années précédentes. Le délai court à partir de la remise effective du titre à la préfecture, pas de la date de la lettre.
Oui. L'obligation d'assurance porte sur le véhicule, pas sur son propriétaire : une voiture doit être assurée tant qu'elle est en état de circuler, même si personne ne peut la conduire et même si elle ne roule pas. Maintenir le contrat pendant cette période évite un trou dans l'historique, qui se paie ensuite bien plus cher que la cotisation économisée.
Non. Le coefficient de réduction-majoration suit l'historique d'assurance de la personne, pas le numéro du permis. Un permis neuf ne remet pas le bonus-malus à 1,00 : les sinistres responsables des cinq dernières années restent au relevé d'information. C'est la double lecture que font les compagnies, et la principale source de mauvaise surprise au moment du devis.
Oui, dès que le questionnaire de souscription pose la question, et c'est dans ton intérêt. L'omission est bien plus coûteuse que la surprime évitée : en cas de sinistre, l'assureur peut contester la garantie et résilier. Une annulation déclarée d'emblée, avec la décision et le relevé d'information, se présente aux compagnies qui l'étudient ; une annulation découverte après coup ferme le dossier.
| Annulation | Invalidation | |
|---|---|---|
| Qui décide | Un juge, par jugement | Personne : c'est automatique au solde nul |
| Comment on l'apprend | À l'audience, puis par la décision | Par la lettre recommandée 48SI |
| Délai avant de repasser | Celui fixé au jugement | 6 mois, ou 1 an si une invalidation est déjà intervenue dans les 5 ans |
| Ce qu'il faut repasser | Le permis, après les contrôles imposés | Le permis, après les contrôles imposés |
| Côté assurance | À déclarer à l’assureur (L113-2) ; au nouveau permis, surprime de conducteur novice possible (A121-1-1) | |
Sources publiques : annulation judiciaire du permis de conduire et invalidation du permis de conduire sur service-public.fr. Articles L223-5 et L224-16 du Code de la route.
Oui. Une voiture en état de circuler doit être assurée, même si elle ne roule pas, et son propriétaire n’a pas besoin d’être celui qui conduit. Ce qui compte, c’est de déclarer exactement qui la conduira : le ou les conducteurs habituels figurent au contrat. Pendant une annulation, tu peux donc garder ta voiture assurée en déclarant un proche qui la conduit — à condition de ne pas la conduire toi-même.
Véhicule non utilisé : service-public.gouv.fr, fiche F23499 ; conducteurs habituels à déclarer : fiche F31325 ; obligation d’assurance : article L211-1 du Code des assurances.
| Étape | Ce qu’il faut faire | Délai | Coût |
|---|---|---|---|
| 1 | Restituer le permis à la préfecture après la lettre 48SI | 10 jours | — |
| 2 | Attendre la fin de l’interdiction de conduire | 6 mois, 1 an si une invalidation est déjà intervenue dans les 5 ans | — |
| 3 | Passer les tests psychotechniques | avant la visite médicale, 40 minutes au moins | environ 100 € |
| 4 | Passer la visite médicale chez un médecin agréé (Cerfa 14880) | l’avis est valable 2 ans | 36 €, 50 € en commission |
| 5 | S’inscrire à l’examen | dans les 9 mois qui suivent la remise du permis | — |
| 6 | Repasser le code seul, ou le code et la conduite | code seul si le permis avait 3 ans ou plus, si l’interdiction dure moins d’un an et si l’inscription a lieu dans les 9 mois | frais d’examen |
| 7 | Assurer le véhicule avant de reprendre le volant | — | étude gratuite |
Articles L223-5 et R226-1 du Code de la route ; pour les 9 mois, la fiche officielle de service-public (l’article R224-20 les fait partir de la fin de l’interdiction) ; tarif du contrôle médical : arrêté du 1er février 2016. Les trois conditions de l’étape 6 sont cumulatives : si l’une manque, l’épreuve de conduite est à repasser aussi (service-public F1704, relue le 22/09/2026).
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
L'article R224-20 du Code de la route le prévoit pour les conducteurs « titulaires du permis de conduire depuis trois ans ou plus à la date de la perte de validité du permis ou à la date de son annulation, et auxquels il est interdit de solliciter un nouveau permis pendant une durée inférieure à un an » : l'épreuve pratique est supprimée « sous réserve qu'ils sollicitent un nouveau permis moins de neuf mois après la date à laquelle ils sont autorisés à le faire ». Assugeris prépare ton dossier d'assurance pendant ce délai.
Code de la route, article R224-20 — Légifrance.
Si tu viens d’avoir une annulation de permis pour alcool, ce sont des compagnies spécialisées qui étudient ce genre de profil, au cas par cas, une fois le nouveau permis obtenu ; les généralistes refusent presque toujours. Elles lisent le taux, la date, ce qui s’est passé depuis, et le relevé d’information. Assugeris connaît les compagnies, peu nombreuses, qui étudient encore ce motif, et prépare le dossier pendant la période sans permis.
Alcool au volant : article L234-1 du Code de la route.
Pas sous ce nom : aucun texte ne crée d’assurance « deuxième chance », le mot est commercial. Pour les conducteurs ayant perdu leur permis, ce sont des compagnies spécialisées qui étudient le dossier, une fois le nouveau permis obtenu ; elles lisent le motif, la date et ce qui s’est passé depuis. Assugeris prépare ce dossier pendant la période sans permis, pour que tu sois assuré le jour où tu peux reconduire.
Annulation du permis : ce qu’il faut faire.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Le motif de l'annulation change-t-il les compagnies possibles ?
Réponse : Oui. Le motif (alcool, stupéfiants, points, probatoire…) oriente vers des compagnies différentes. On adapte le dossier en conséquence.
Question 2 sur 3
Faut-il attendre d'avoir repassé le permis pour demander un devis ?
Réponse : Non. C'est même une mauvaise idée. On peut étudier ton dossier pendant la période sans permis, réunir les pièces et identifier les compagnies possibles. Le contrat, lui, ne prendra effet qu'avec un permis valide, mais tout le travail préparatoire sera fait.
Question 3 sur 3
Mon ancien relevé d'information sert-il encore après une annulation ?
Réponse : Oui. C'est même la pièce la plus utile de ton dossier. Il retrace les cinq dernières années et remet l'événement dans un parcours : un historique propre avant les faits joue en ta faveur.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est tenue à jour par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui accompagne depuis 2006 des conducteurs dont le permis a été suspendu, annulé ou invalidé. La méthode décrite ici est celle qu'on applique réellement aux dossiers de reconstruction ; les règles citées renvoient au Code de la route et au Code des assurances.
1 à 4 hpour une réponse franche
Permis repassé et toujours refusé ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs au permis annulé. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.