Assurance après annulation de permis : comment ton dossier peut être accepté ailleurs
Pourquoi tous les assureurs te refusent après une annulation de permis
Une annulation de permis invalide totalement ton titre de conduite : juridiquement, il n'existe plus, et tu dois repasser le code, parfois la conduite, pour en obtenir un nouveau. Le problème, c'est que ce nouveau permis porte une date récente — exactement comme celui d'un vrai débutant. Un assureur généraliste ne fait pas la différence entre les deux : ses critères d'acceptation lit « permis récent » et applique les conditions d'un jeune conducteur, ou refuse carrément si le motif de l'annulation apparaît dans le dossier.
Ce n'est pas qu'il ignore ton expérience de conduite antérieure, c'est que son modèle n'est pas fait pour l'intégrer. D'autres compagnies, en revanche, savent lire un dossier avec ce type d'antécédent et distinguer un conducteur expérimenté qui recommence d'un débutant réel.
Ce que voit vraiment une compagnie dans ton dossier
Une compagnie qui étudie ton dossier sérieusement cherche le motif exact de l'annulation — solde de points nul, décision judiciaire, invalidation administrative —, la date de la nouvelle obtention du permis, et ton historique de conduite avant l'annulation, quand il est disponible. Ces éléments ne se lisent pas de la même façon selon les compagnies : certaines se concentrent sur le motif, d'autres sur le comportement du dossier depuis.
Le relevé d'information reste la pièce de référence : c'est lui qui permet à une compagnie de distinguer une annulation isolée, ancienne et bien gérée depuis, d'un dossier plus chargé. Sans cette lecture précise, le dossier est traité par défaut avec la prudence maximale.
Ce qu'on fait, concrètement
Notre méthode ne varie pas selon le motif de ton annulation, parce qu'elle part toujours du même principe : lire le dossier avant de répondre.
- Tu remplis le formulaire ci-dessous avec ta situation, ton véhicule et le contexte de ton annulation.
- On lit ton relevé d'information pour comprendre le motif, la date de la nouvelle obtention et ton historique.
- On présente ton dossier aux compagnies qui, dans notre réseau, couvrent les profils avec antécédent d'annulation.
- On te dit franchement si on peut t'aider, avec quelles garanties et sous quelles conditions.
Nous travaillons avec les compagnies qui acceptent d'étudier ce type de dossier — pas avec un algorithme qui te classe débutant sans regarder ton passé.
Combien ça coûte après une annulation de permis ?
Il n'existe pas de tarif fixe pour « après annulation ». Le prix dépend de la compagnie interrogée, du motif de l'annulation, de ton historique de conduite antérieur et du véhicule à assurer. Deux dossiers avec une annulation pour le même motif peuvent recevoir des propositions très différentes selon la compagnie, parce que chacune pondère différemment ces éléments. C'est pour ça qu'interroger uniquement ton assureur d'origine ne donne pas une vision fidèle du marché.
Assugeris en chiffres
20 ans à travailler sur des dossiers de profils aggravés, de nombreux dossiers étudiés, et un délai de réponse dans l’heure pour te dire clairement où en est ta situation.
Repasser le permis après une annulation
Une annulation impose de repasser le permis : c'est la contrainte de départ. Selon la durée d'interdiction fixée par le juge, tu devras repasser le code, et souvent l'épreuve de conduite, à l'issue du délai. Une visite médicale et des tests psychotechniques sont généralement requis avant de pouvoir te représenter. Anticiper ces étapes, c'est raccourcir le temps où tu restes sans titre.
Une fois le nouveau permis en poche, tu redeviens assurable : le profil reste aggravé un temps, mais tu es de nouveau sur un marché qui accepte de te couvrir. On peut préparer ton dossier en parallèle de tes démarches, pour repartir couvert dès l'obtention. En attendant, un scooter 50 cc est parfois une mobilité de repli, selon ta décision.
Combien de temps avant de pouvoir se réinscrire
Dans les deux cas, tu ne peux pas te réinscrire immédiatement. Une période d'interdiction court d'abord, et c'est elle qui détermine tout le calendrier.
| Origine | Ce qui fixe le délai | Document de référence |
|---|---|---|
| Annulation judiciaire | La durée d'interdiction fixée par le juge | Le jugement |
| Solde de points nul | Interdiction de 6 mois | La lettre 48SI |
| Solde nul après une annulation récente | Interdiction portée à 1 an si le permis a déjà été annulé au cours des 5 dernières années | La lettre 48SI et l'historique des retraits |
| Toutes situations | Restitution du titre : sous 10 jours en préfecture | L'accusé de restitution |
Les examens qui conditionnent l'inscription
Avant de pouvoir t'inscrire, un contrôle médical est en général exigé, accompagné d'un examen psychotechnique. Ce sont deux démarches distinctes, avec deux rendez-vous à prendre séparément, et c'est de loin l'étape qui allonge le plus les parcours.
Le contrôle médical se fait auprès d'un médecin agréé ou d'une commission médicale en préfecture selon le motif. L'examen psychotechnique se déroule chez un psychologue agréé et porte sur les capacités attentionnelles et de réaction. Aucun des deux ne se déclenche automatiquement : c'est à toi de prendre les rendez-vous, et les délais de convocation se comptent souvent en semaines.
Que faire de la voiture quand on n'a plus le droit de la conduire
La question revient sur presque tous les dossiers, et elle se tranche en deux temps.
Premier point : l'obligation d'assurance est attachée au véhicule, pas au conducteur. Un véhicule en état de circuler doit rester couvert, même immobilisé, ne serait-ce que pour les dommages qu'il pourrait causer à l'arrêt. Résilier le contrat pour économiser pendant la période crée un trou de garantie qui restera visible sur ton relevé d'information bien après que tu auras récupéré un permis.
Second point : si un proche utilise le véhicule pendant ce temps, il doit être déclaré comme conducteur au contrat. Un conducteur habituel non déclaré fragilise la garantie exactement au moment où elle doit jouer, et transforme un dossier gérable en dossier de fausse déclaration — un motif de résiliation autrement plus lourd que l'annulation elle-même, comme l'explique notre page sur la résiliation par l'assureur.
Si le véhicule ne sert plus du tout, la voie propre est de le mettre hors circulation de façon vérifiable plutôt que de laisser la couverture s'éteindre en silence. Pour la mobilité du quotidien, un scooter 50 cc constitue parfois une solution de repli, selon la décision dont tu fais l'objet. Si ta situation est en réalité une suspension, le comparatif des trois statuts le dit clairement ; un courtier spécialisé dans les profils aggravés saura de quel marché relève ton dossier.
Les pièces du dossier, et ce que chacune prouve
Après une annulation, le dossier d'assurance se reconstruit pendant que le permis se repasse. Les deux calendriers ne se suivent pas : préparer le premier pendant l'attente du second, c'est ce qui évite de rester à pied le jour où le titre revient. Chaque réponse ci-dessous se lit seule.
Quelles pièces faut-il pour s'assurer après une annulation de permis ?
Quatre documents : la décision d'annulation (le jugement), le relevé d'information de l'assureur précédent, la carte grise, et le nouveau permis dès qu'il est obtenu. Tant qu'il ne l'est pas, le dossier s'étudie quand même : c'est le contrat du véhicule qui se prépare, pas celui du conducteur.
Le relevé d'information disparaît-il quand le permis est annulé ?
Non, et c'est le point que presque tout le monde se trompe. Le relevé suit l'historique d'assurance de la personne, pas le numéro du permis. Les sinistres des cinq dernières années et le coefficient de réduction-majoration restent inscrits. Un permis neuf n'y change rien.
Que se passe-t-il si le contrat a été résilié entre-temps ?
Le motif de résiliation figure alors au relevé, et c'est lui qui oriente le choix des compagnies — davantage que l'annulation elle-même. Une résiliation pour non-paiement ne se traite pas comme une résiliation après sinistres : le détail est sur notre page résilié par l'assureur.
Faut-il attendre d'avoir repassé le permis pour demander un devis ?
Non. Le véhicule doit rester assuré s'il existe, indépendamment de qui peut le conduire. Étudier le dossier pendant le délai permet d'arriver couvert le jour du retour, au lieu de découvrir à ce moment-là que les compagnies généralistes referment. C'est plusieurs semaines gagnées.
Que faut-il fournir sur la période sans permis ?
Ce qui prouve la continuité : les avis d'échéance du contrat maintenu, ou l'attestation d'assurance du véhicule s'il est resté couvert au nom d'un proche. Une interruption non expliquée pèse plus lourd, dans une grille de souscription, que l'annulation qui l'a provoquée.
Combien de temps conserver ces documents ?
Cinq ans au minimum, comme la profondeur du relevé d'information. C'est la fenêtre pendant laquelle un futur assureur peut poser des questions sur l'épisode. Un dossier scanné une fois évite de tout redemander à chaque changement de contrat, y compris longtemps après le retour au permis.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Jugement d'annulation | La mesure, sa date et le délai fixé | Le tribunal |
| Lettre 48SI | Une invalidation pour solde de points nul, pas une annulation | Le ministère de l'Intérieur |
| Relevé d'information | Sinistres sur 5 ans, coefficient, motif de résiliation | L'assureur précédent |
| Avis d'échéance | Que la couverture n'a pas été interrompue | L'assureur |
| Nouveau permis | Le droit de conduire retrouvé, et sa date | L'ANTS |
| Carte grise | Le véhicule à couvrir et son titulaire | L'ANTS |
La distinction entre annulation judiciaire et invalidation pour solde de points nul reprend le Code de la route (articles L223-5 et L224-16) et les fiches annulation judiciaire et invalidation de service-public.fr. La composition du dossier vient de la pratique du cabinet.
Questions fréquentes
À l'issue du délai d'interdiction fixé par le juge, après une visite médicale et, en général, des tests psychotechniques. Le nombre d'épreuves à repasser dépend de ta situation.
Oui, tu redeviens assurable, sur un marché de spécialistes le temps que le profil s'allège. On prépare ton dossier en amont pour repartir sans temps mort — sans acceptation garantie d'avance.
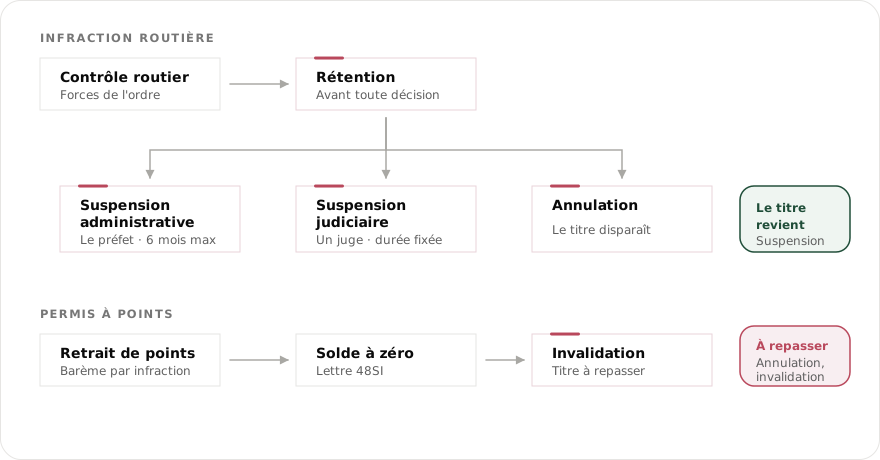
La suspension retire temporairement le droit de conduire : le permis est récupéré automatiquement à la fin de la période. L'annulation invalide totalement le permis, qui n'existe plus juridiquement — il faut repasser les épreuves du code et parfois de la conduite pour en obtenir un nouveau.
Non, ton historique de conduite avant l'annulation ne disparaît pas : ton relevé d'information garde trace de ton passé d'assuré. Ce qui change, c'est que tu repars avec un nouveau permis, ce qui complique la lecture du dossier par un assureur généraliste.
Parce qu'un assureur généraliste voit un permis récent, sans distinguer un vrai débutant d'un conducteur expérimenté qui a dû repasser l'examen. Sa critères d'acceptation ne fait pas cette différence, alors il applique par prudence les conditions d'un jeune conducteur, voire refuse.
Oui. Une annulation liée à un solde de points nul ne se lit pas comme une annulation judiciaire liée à un délit routier. Chaque compagnie a ses propres critères d'acceptation selon le motif, ce qui explique pourquoi certaines étudient ton dossier et d'autres non.
Il n'y a pas de délai fixe. Ça dépend de la compagnie, du comportement du dossier depuis la reprise du permis, et du motif de l'annulation initiale. C'est un point qu'on regarde précisément avec toi.
Non, et personne ne peut le garantir honnêtement. Nous étudions ton relevé d'information, nous présentons ton dossier aux compagnies qui couvrent ce profil, et nous te disons franchement ce qui est possible.
L'annulation est prononcée par un juge à la suite d'une infraction grave. L'invalidation résulte d'un solde de points tombé à zéro et relève d'une décision administrative, notifiée par lettre 48SI. Le résultat est le même — un titre à repasser — mais les délais et les pièces diffèrent.
Tu es dispensé de l'épreuve pratique si trois conditions sont réunies : permis initial obtenu au moins 3 ans avant l'invalidation, interdiction inférieure à 1 an, et inscription dans les 9 mois suivant la fin de l'interdiction. S'il en manque une seule, tu repasses code et conduite.
Le restituer à la préfecture dans les 10 jours qui suivent la notification. Conserve l'accusé de restitution : il fait partie des pièces qu'on te redemandera, aussi bien pour l'inscription à l'examen que pour l'étude d'un dossier d'assurance. Une restitution non justifiée retarde ensuite l'inscription à l'examen.
Oui tant qu'elle est en état de circuler : l'obligation d'assurance porte sur le véhicule, pas sur le conducteur. Résilier crée un trou de garantie qui restera visible sur ton relevé longtemps après que tu auras retrouvé un permis. Si elle ne sert plus du tout, mets-la hors circulation de façon vérifiable.
Si ta situation est en réalité une suspension de permis plutôt qu'une annulation, ou si l'annulation fait suite à une infraction liée à l'alcoolémie, ces pages détaillent ce qui change dans l'étude du dossier.
En savoir plus sur l'annulation de permis
Solde de points, invalidation, contrôle médical, dispense d'examen : déplie les blocs ci-dessous pour comprendre ce que change réellement une annulation.
L'annulation te retire le droit de conduire tous les véhicules qui nécessitent un permis. C'est une mesure à distinguer de la suspension, qui n'est que temporaire.
Le système de points s'applique à toutes les catégories de permis. Une fois la période probatoire terminée, ton capital maximal est de 12 points. Chaque infraction en retire, et un solde tombé à zéro entraîne l'invalidation du permis.
Dans ce cas, tu ne peux pas le repasser tout de suite :
- interdiction pendant 6 mois ;
- interdiction portée à 1 an si ton permis a déjà été annulé au cours des 5 dernières années.
Au-delà du solde de points, un juge peut prononcer l'annulation de ton permis, notamment pour :
- la conduite sous stupéfiants ;
- un état alcoolique ou une ivresse manifeste ;
- la récidive ;
- le refus de te soumettre aux dépistages ;
- des atteintes involontaires avec une incapacité totale de travail supérieure à 3 mois (accident corporel grave) ;
- le refus de restituer ton permis après une suspension ou une annulation.
Avant de pouvoir t'inscrire à l'examen du nouveau permis, tu dois souvent passer un contrôle médical accompagné d'un examen psychotechnique.
Pour être dispensé de l'épreuve pratique, tu dois réunir les 3 critères suivants :
- ton permis initial a été obtenu au moins 3 ans avant l'invalidation ;
- l'interdiction de solliciter un nouveau permis est inférieure à 1 an ;
- tu t'inscris à l'examen dans les 9 mois qui suivent la fin de l'interdiction.
Si un seul de ces critères manque, tu repasses le code et la conduite, et tu es soumis aux obligations des jeunes conducteurs.
Pour lire ton dossier sur les 5 dernières années, on te demande :
- les justificatifs d'annulation de permis ;
- ton avis de rétention de permis ;
- la communication judiciaire (le jugement) si tu as été jugé ;
- ton permis recto-verso, ou un avis favorable de médecine ;
- le relevé d'information de tes précédents assureurs ;
- la carte grise, ou l'immatriculation avec l'année de mise en circulation.
Avec ça, on lit ta situation réelle et on présente ton dossier aux compagnies qui tarifient ce profil.
Le cabinet qui signe ce guide
Assugeris est un cabinet de courtage en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent — les permis repassés après annulation en font partie. Les règles de procédure évoquées relèvent du Code de la route ; leur détail officiel et les formulaires d'inscription sont sur service-public.fr. La lecture de dossier, elle, vient de notre pratique de courtier.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour comprendre ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un dossier qu'on t'a déjà refusé ailleurs après une annulation ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.