Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

 par votre assureur ?
On s'en occupe.
Courtier spécialisé dans les profils à risques aggravés depuis 2006. Résiliation, malus, non-paiement, alcoolémie, stupéfiants, suspension, annulation de permis ou refus d'obtempérer — on trouve ton assurance auto et moto.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Ce n'est pas une catégorie légale mais une étiquette commerciale. Un conducteur devient un profil aggravé quand un élément de son historique — résiliation, malus, sinistres rapprochés, sanction sur le permis — fait sortir son dossier de la grille standard d'un généraliste.
Parce qu'un courtier n'est lié par aucune obligation contractuelle envers une compagnie plutôt qu'une autre. C'est cette indépendance qui lui permet d'aller chercher la meilleure solution et le meilleur prix pour ton dossier, au lieu de te proposer le seul contrat qu'il a en rayon.
Autant que nécessaire parmi les plus de 15 compagnies du réseau, mais seulement celles qui acceptent réellement le motif concerné. Envoyer un dossier partout ne sert à rien : chaque refus supplémentaire alourdit l'historique sans rien apporter, et fait perdre du temps.
Oui. Le dossier sert uniquement à chercher une solution d'assurance, il n'est ni revendu ni diffusé à des annonceurs, et il n'est transmis qu'aux compagnies susceptibles de couvrir ce profil. Le détail figure dans notre politique de confidentialité, en accès libre.
Non, et personne ne peut le garantir honnêtement. Ce qui est garanti, c'est une étude sérieuse et une réponse franche : si aucune compagnie ne peut prendre le dossier en l'état, on le dit, et on explique ce qui pourrait le débloquer.
En 1 à 4 h pendant nos horaires d'ouverture, du lundi au vendredi. Un dossier déposé la nuit ou le week-end est traité dès la réouverture, sans repasser par la file d'attente.
Non. Beaucoup de dossiers arrivent avant le refus, dès la lettre de résiliation ou dès la notification d'une sanction. C'est même le meilleur moment : chercher avant l'échéance évite le trou d'assurance, qui complique ensuite tout le reste et pèse sur le tarif.
Le relevé d'information des cinq dernières années, le permis, la carte grise du véhicule et, s'il y en a une, la lettre de résiliation. C'est le relevé qui décide de presque tout : sans lui, aucune compagnie ne se prononce sérieusement.
Oui. L'assurance au tiers est obligatoire pour circuler, mais aucune compagnie n'est tenue d'accepter un client donné. Après plusieurs refus écrits, le Bureau Central de Tarification peut désigner une compagnie obligée de couvrir la responsabilité civile ; on explique la marche à suivre.
La décrire quand même, en détail. Les cas atypiques — véhicule inhabituel, plusieurs motifs cumulés, dossier encore en cours, conducteur qui rentre de l'étranger — se traitent un par un, sans jugement. Le formulaire prend deux minutes et l'étude reste gratuite, sans engagement.
Oui, et c'est même souvent là qu'on récupère le plus. Un dossier sans antécédent subit lui aussi des majorations : permis récent, véhicule puissant, zone de stationnement, usage professionnel. Un assureur généraliste les applique par principe, sans les discuter, parce qu'il n'a qu'une seule offre à te proposer. Un courtier présente le même dossier à plusieurs, et va chercher la meilleure solution au meilleur prix.
Le fond du sujet8 min de lecture
Un refus n'est presque jamais une interdiction. Ce que lit un assureur, ce qui le fait refuser, et ce qui reste jouable ensuite. Cinq questions au fil de la lecture pour savoir où en est ton dossier.
 L’équipe ASSUGERIS · mis à jour en septembre 2026
L’essentiel en 30 secondes
C'est une grille de critères qui ne sait pas quoi faire de ton dossier. Une résiliation, un malus élevé ou une décision qui touche le permis font sortir un profil de ce qu'un généraliste sait chiffrer. Sa réponse par défaut devient non — non parce que le dossier serait inassurable, mais parce que son outil ne va pas plus loin.
D'autres compagnies tarifient au contraire ces dossiers, un par un, et en vivent. Tout le métier de courtier spécialisé profils aggravés tient dans cet écart : tant qu'un dossier n'a pas été présenté aux bonnes compagnies, il n'a pas vraiment été refusé.
Et un refus ne laisse pas de trace : aucun fichier central ne recense les compagnies qui ont dit non. Ce qui circule de l'une à l'autre, c'est ton relevé d'information — pas la liste de tes refus.
Question 1 sur 5
Où en est ton contrat aujourd'hui ?
Alors ton dossier n'est pas fermé : il n'a pas encore été présenté aux compagnies qui tarifient ce motif.
Ce refus ne te suit pas d'une compagnie à l'autre : c'est ton relevé qui circule, pas la liste des refus.
C'est le meilleur moment : chercher avant l'échéance évite le trou d'assurance, qui complique tout le reste.
Une grille de souscription liste les critères qui décident, avant le tarif, si un dossier entre au portefeuille. En sortent : une résiliation décidée par l'assureur, même pour un simple impayé ; un coefficient qui approche le plafond de 3,50 ; une mention de suspension, d'annulation, d'alcoolémie, de stupéfiants ou de refus d'obtempérer ; un permis récent déjà malussé ; un trou dans le relevé.
Ce n'est pas un jugement moral : un assureur classe des probabilités, pas des personnes. Le conseiller au bout du fil n'écrit pas la grille, il l'applique — c'est pour ça qu'insister avec lui ne donne rien, et que présenter le même dossier ailleurs donne quelque chose.
| Sur ton dossier | Tarif affiché en ligne | Courtier spécialiste |
|---|---|---|
| Profil sans antécédent | Un tarif d'appel, avant lecture du moindre document | Une majoration s'applique aussi : on va la chercher au plus juste |
| Dossier résilié ou malussé | Formulaire bloqué | Repris à la main, motif par motif |
| Relevé d'information | Jamais lu, tout est déclaratif | Lu avant toute proposition |
| En cas de refus | Aucune explication | On dit ce qui bloque, et ce qui reste jouable |
Question 2 sur 5
Qu'est-ce qui pèse sur ton dossier ?
Le coefficient seul ne ferme pas le marché : des compagnies étudient les dossiers jusqu'au plafond de 3,50. Malus élevé →
Suspension et annulation ne se lisent pas de la même façon, et chaque compagnie a sa lecture. Permis suspendu →
Ce sont les motifs qui ferment le plus de portes — et ceux où l'écart entre deux compagnies est le plus large. Après une alcoolémie →
Ce n'est pas un défaut de conduite, mais ça bloque les généralistes. Résilié pour impayé →
Un dossier sans antécédent subit aussi des majorations : un courtier va les chercher au plus juste. Notre méthode →
C'est la pièce qui pèse le plus lourd, et la seule qu'aucune compagnie ne contourne. Ton assureur actuel doit te la remettre sans avoir à en demander la raison : le Code des assurances lui laisse quinze jours à compter de ta demande.
Ce qui n'y figure pas compte autant : un trou entre deux contrats se voit immédiatement, et il se lit mal — un véhicule resté sans assurance, ou un contrat qu'on préférerait ne pas montrer. Mieux vaut l'expliquer avant qu'on le demande. Le guide ton relevé d'information le détaille ligne à ligne.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Question 3 sur 5
Ton relevé d'information, tu l'as ?
Garde-le à portée de main : c'est la première pièce qu'on lit, avant toute proposition.
Demande-le à ton assureur actuel : il a quinze jours pour te le remettre, sans avoir à en demander la raison.
Beaucoup de dossiers arrivent sans. Il se demande à l'assureur, et c'est lui qui décide de presque tout.
Le coefficient de réduction-majoration — le bonus-malus — n'est pas une invention commerciale. Son barème est fixé par le Code des assurances et il est identique chez toutes les compagnies : il part de 1,00 au premier contrat, et se multiplie chaque année.
| Ce qui s'est passé dans l'année | Le coefficient est multiplié par |
|---|---|
| Aucun sinistre | 0,95 |
| Un sinistre entièrement de ton fait | 1,25 |
| Un sinistre en responsabilité partagée | 1,125 |
| Un sinistre dont tu n'es pas responsable | inchangé |
Ta situation en trois réponses, et tu sais où tu en seras.
Il figure sur ton relevé d’information.
À la prochaine échéance
0,95
Bonus : − 5 % sur la prime de référence
1,00 × 0,95 = 0,95
Faire étudier mon dossierDépart à 1,00 ; × 1,25 par sinistre responsable, × 1,125 par sinistre à responsabilité partagée (plafond 3,50) ; × 0,95 par année sans sinistre responsable (plancher 0,50). Faire étudier mon dossier
Deux bornes l'encadrent : 0,50 en bas, atteint après treize années sans sinistre, et 3,50 en haut, au-delà duquel il ne monte plus. Et une règle qu'on oublie souvent : après deux années consécutives sans aucun sinistre, le coefficient est ramené à 1,00, quel que soit le niveau atteint. Un malus n'est pas une condamnation à dix ans. Combien de temps dure un malus pose les échéances, et le calculateur donne le chiffre sur ton cas.
Question 4 sur 5
Ton coefficient actuel, à peu près ?
Tu as un bonus : il se perd vite sur un sinistre responsable, mais il ne bloque rien.
Deux années sans sinistre de suite le ramènent à 1,00 : le temps travaille déjà pour toi.
Plus tu approches de 3,50, plus les généralistes se ferment. Des compagnies spécialisées tarifient pourtant jusqu'au plafond.
Il est écrit sur ton relevé d'information, année par année.
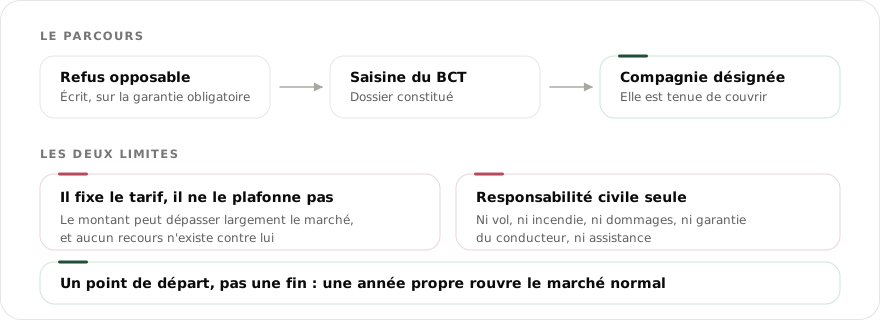
L'assurance au tiers est obligatoire pour circuler, mais aucune compagnie n'est tenue d'accepter un client donné. Les deux règles cohabitent, et c'est ce qui rend la situation possible : obligé d'être assuré, refusé partout.
C'est ce que le Bureau central de tarification est là pour débloquer. Saisi après un refus écrit, il désigne une compagnie, qui devient alors obligée de couvrir la responsabilité civile, au tarif qu'il fixe. La RC seule : ni le vol, ni les dommages, ni l'assistance. C'est un filet de sécurité, pas une bonne affaire — dans la plupart des dossiers, une compagnie spécialisée revient moins cher et couvre davantage. Le guide Bureau central de tarification donne la marche à suivre et les délais, pièce par pièce.
Question 5 sur 5
Combien de compagnies t'ont déjà dit non ?
Autant cibler tout de suite les compagnies qui acceptent ton motif : envoyer un dossier partout fait surtout perdre du temps.
Ce n'est pas un verdict : le même dossier reçoit des réponses très différentes selon la compagnie.
Avant le BCT, qui ne couvre que la responsabilité civile, un spécialiste peut encore trouver mieux.
Une compagnie ne raisonne pas par « profil difficile » mais par motif précis. Pars de la page qui traite le tien : c'est là que sont listées les compagnies qui l'acceptent.
Contrat arrêté sans l'avoir demandé : après résiliation, ou le cas particulier du non-paiement. Sinistralité : malus élevé, jeune conducteur.
Suspension, annulation, alcoolémie, stupéfiants, refus d'obtempérer. Ce sont les motifs qui ferment le plus de portes — et ceux où l'écart entre deux compagnies est le plus large.
La moto a ses propres assureurs : profil aggravé, permis récent, sportive ou gros cube. Permis auto tombé ? Le 50 cm³ reste la mobilité de secours, y compris pendant une suspension.
Trois guides trient le reste : suspension, annulation, résiliation remet les statuts en ordre, le relevé d'information explique le document décisif, la durée d'un malus donne les échéances. Outre-mer : DOM-TOM.
Ce site est rédigé par le cabinet ASSUGERIS, courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les généralistes refusent. Ce qui est écrit ici vient des dossiers qu'on traite, pas d'une documentation recopiée.
Tout se traite à distance, en ligne et par téléphone, partout en France et en DOM-TOM : aucun déplacement, aucun rendez-vous à prendre. L'étude du dossier est gratuite et sans engagement.
Dernière mise à jour : septembre 2026 · Qui sommes-nous · Mentions légales
Ton dossier, il en est où ? Dis-le nous en deux minutes → ou appelle le 04 68 05 75 45.
Ton dossier, il en est où ?
0 / 5 réponses
Réponds aux questions au fil de la lecture — ou passe directement à ton dossier, en deux minutes.
Faire étudier mon dossierOu appelle le 04 68 05 75 45 · étude gratuite
1 à 4 hpour une réponse franche
Dis-nous ce qu’il y a sur ton relevé. On le lit, on le place, et on te rappelle avec une réponse franche, pas une estimation.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.