Permis invalidé et assurance ?
Le contrat, lui, n'est pas invalidé.
La lettre 48SI dit que ton permis a perdu sa validité. Elle ne dit rien de ton contrat d'assurance, qui continue de courir tant que personne ne l'a résilié. Courtier profils aggravés depuis 2006, on prépare le dossier pendant l'attente, pas après.
Dossier envoyé avec succès !
On reprend ton historique d’assurance et on te rappelle dans l’heure. Garde un œil sur tes mails et ton téléphone.
Un permis invalidé ne rend pas un véhicule inassurable
L'invalidation frappe le titre de conduite, pas le contrat d'assurance. Quand le solde de points tombe à zéro, le permis perd sa validité et doit être restitué : c'est ce qu'annonce la lettre recommandée 48SI. Le contrat d'assurance du véhicule, lui, continue de courir tant qu'aucune résiliation n'a été notifiée — et le véhicule reste soumis à l'obligation d'assurance, même immobilisé.
Ce que beaucoup d'assureurs font ensuite, c'est résilier. C'est une décision commerciale, pas une conséquence mécanique de l'invalidation. À partir de là, deux choses comptent : ne pas laisser de trou dans l'historique de couverture, et présenter le dossier aux compagnies qui tarifient encore ce profil. C'est exactement le métier de cette page.
Le permis se repasse,
l'historique d'assurance, lui, se garde
Un permis invalidé se reconstruit : délai d'attente, contrôles, puis examen. Le relevé d'information, lui, ne se remet pas à zéro — et c'est sur celui-là que les compagnies décident. Voir aussi annulation de permis, qui produit le même résultat par un autre chemin.
On part de la 48SI
La lettre donne la date de l'invalidation et le point de départ du délai. Tout se cale dessus.
Le véhicule reste à assurer
L'obligation d'assurance porte sur le véhicule, pas sur celui qui le conduit. Immobilisé ne veut pas dire non assuré.
On lit ton relevé d'information
Sinistres, coefficient, motif de résiliation : c'est ce document qui oriente le choix des compagnies.
Franc-jeu
On ne promet pas l'impossible : on te dit ce qui est faisable, avec quelles garanties et à quel prix.
Ton dossier en 3 étapes
Un processus court, pensé pour ceux qui ont déjà essuyé un refus.
Décris ta situation
Le mot qui figure sur ta décision, sa date, ton véhicule.
→On cherche pour toi
On présente ton dossier aux compagnies dont la grille couvre ce cas.
→Reçois ta proposition
Dans l’heure, garanties, tarif et conditions. Sans engagement.
Là où les autres ferment la porte,
nous ouvrons un dossier
Chaque situation a ses propres compagnies, ses propres critères. Choisis la tienne : on te met en relation pour trouver une assurance, ou tu lis le guide pour tout comprendre avant.
Des chiffres qui parlent
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Le permis à zéro point, sans langue de bois
Qu'est-ce qu'un permis invalidé ?
C'est un permis qui a perdu sa validité parce que son solde de points est tombé à zéro. Ce n'est pas une décision de justice : c'est automatique, prévu à l'article L223-5 du Code de la route, et notifié par une lettre recommandée appelée 48SI.
Que dit la lettre 48SI ?
Elle annonce que le solde de points est nul et que le permis a perdu sa validité. Elle ouvre aussi un délai de dix jours pour restituer le titre à la préfecture. La date de réception fait courir la suite : c'est le document à conserver et à nous transmettre.
Combien de temps avant de pouvoir repasser le permis ?
Six mois, portés à un an si le permis a déjà été invalidé pour solde nul dans les cinq années précédentes. Le délai court à partir de la remise effective du permis à la préfecture, pas de la date de la lettre : rendre le titre tardivement retarde d'autant le retour.
Que risque-t-on à conduire malgré l'invalidation ?
Deux ans d'emprisonnement et 4 500 € d'amende. S'y ajoute, côté assurance, un point rarement anticipé : conduire sans permis valable est une cause classique de refus de garantie en cas de sinistre, et de résiliation immédiate du contrat.
Faut-il continuer à assurer le véhicule ?
Oui, tant qu'il existe et qu'il stationne ailleurs que dans un garage fermé. L'obligation d'assurance porte sur le véhicule, pas sur le conducteur. Et surtout : une interruption de couverture laisse un trou dans l'historique qui coûte plus cher, ensuite, que les cotisations économisées.
Quelqu'un d'autre peut-il conduire ma voiture ?
Oui, à condition que le contrat le permette et que la personne soit déclarée si elle conduit régulièrement. Un prêt de volant occasionnel est généralement prévu, parfois avec une franchise majorée. Un usage quotidien par un proche doit être déclaré comme conducteur secondaire.
Mon assureur va-t-il forcément résilier ?
Non, ce n'est pas automatique : aucune règle n'oblige un assureur à résilier après une invalidation. Beaucoup le font quand même, au titre d'une aggravation du risque. Si ça arrive, le motif figure au relevé d'information et devient le vrai sujet du dossier suivant.
Le bonus-malus repart-il à zéro avec un permis neuf ?
Non. Le coefficient de réduction-majoration suit l'historique d'assurance de la personne, pas le numéro du permis. Les sinistres responsables des cinq dernières années restent au relevé. Un permis neuf ne fabrique pas un passé neuf : c'est la confusion la plus fréquente.
Invalidation ou annulation, quelle différence ?
L'invalidation est automatique et découle d'un solde de points nul. L'annulation est une peine prononcée par un juge. Le résultat se ressemble — un titre à repasser — mais l'origine diffère, et le délai d'attente ne se calcule pas de la même façon.
Peut-on récupérer des points avant d'arriver à zéro ?
Oui, et c'est tout l'enjeu : un stage de sensibilisation permet de récupérer des points, et le solde se reconstitue avec le temps en l'absence de nouvelle infraction. Une fois la 48SI reçue, en revanche, il est trop tard : le permis est déjà invalidé.
Faut-il attendre le retour du permis pour demander un devis ?
Non, c'est même l'inverse. Le dossier se prépare pendant l'attente : récupérer le relevé d'information, éviter l'interruption de couverture, savoir vers quelles compagnies s'orienter. Ceux qui s'y prennent la veille de la reprise perdent des semaines.
Assugeris garantit-il une acceptation ?
Non, et personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies dont la grille couvre ce profil, et on te dit franchement ce qui est faisable. Une promesse d'acceptation serait un argument commercial, pas une réponse.
Comment un permis arrive à zéro point
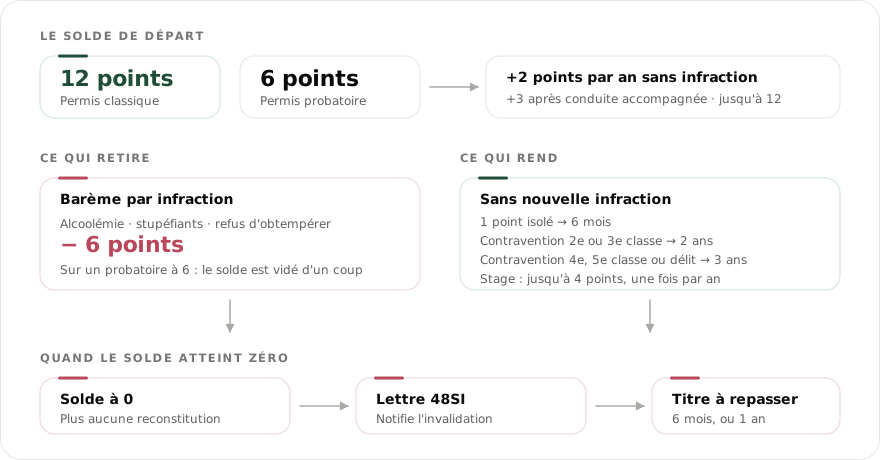
Un permis de conduire classique compte douze points. Un permis probatoire en compte six au départ, et n'atteint les douze qu'au terme de la période probatoire, si aucune infraction n'est venue interrompre la montée. Chaque infraction retire un nombre de points fixé par un barème : c'est l'addition de ces retraits, pas une décision isolée, qui vide le solde.
Tant qu'il reste au moins un point, le permis est valable. C'est l'épuisement complet du solde qui déclenche l'invalidation, sans qu'aucun juge ni aucun préfet n'ait à la prononcer. Le conducteur l'apprend par une lettre recommandée, la 48SI. Beaucoup de dossiers arrivent au cabinet en confondant ce mécanisme avec une sanction : ce n'en est pas une, et cette nuance change la façon dont le dossier se présente.
Les trois documents qui comptent
- La lettre 48SI — elle date l'invalidation et ouvre le délai de restitution du titre. C'est la pièce de référence.
- Le relevé d'information intégral du permis — il détaille les retraits de points, infraction par infraction. Il permet de vérifier que le solde est bien à zéro.
- Le relevé d'information d'assurance — celui de l'assureur, pas de la préfecture : sinistres des cinq dernières années, coefficient, motif de résiliation éventuel. C'est celui-là qui décide du tarif. Voir que faire sans relevé d'information.
Ce qu'une invalidation ne fait pas
Elle ne résilie aucun contrat d'assurance, elle ne modifie aucun coefficient de réduction-majoration, et elle ne dispense pas de l'obligation d'assurer le véhicule. Ces trois idées reçues coûtent cher : la première fait attendre un courrier qui ne viendra pas, la deuxième fait espérer un tarif qui ne baissera pas, la troisième expose à une amende pour défaut d'assurance sur un véhicule qui ne roule même plus. Le détail du coefficient est sur notre page calcul du malus.
Ce qui se prépare pendant l'attente
Le délai avant de pouvoir repasser le permis n'est pas du temps mort. C'est la fenêtre où l'on peut encore éviter que la situation ne devienne un dossier aggravé durable — et, dans les faits, c'est celle que la plupart des gens laissent passer.
- Rends le titre sans attendre. Le délai de six mois court à partir de la remise effective à la préfecture. Garder le permis dans un tiroir ne suspend pas l'attente : ça la rallonge.
- Ne coupe pas la couverture du véhicule. Si personne ne le conduit pendant plusieurs mois, une formule adaptée au véhicule immobilisé coûte moins qu'un contrat complet — et beaucoup moins qu'un trou dans l'historique.
- Demande ton relevé d'information à ton assureur. Il doit te le remettre ; c'est la première pièce que toute compagnie réclamera ensuite.
- Prépare le dossier avant la fin du délai, pas après. Être couvert le jour où le permis revient, ce n'est pas un luxe : c'est ce qui évite trois semaines sans rouler.
Les erreurs qui coûtent cher
- Résilier soi-même son contrat pour économiser. L'interruption apparaît dans l'historique et pèse sur toutes les propositions suivantes.
- Laisser conduire un proche sans le déclarer. S'il conduit régulièrement, il doit figurer au contrat : sinon l'indemnisation devient discutable au premier sinistre.
- Attendre le nouveau permis pour se déclarer. Une invalidation tue passée sous silence ressort au premier sinistre, et coûte alors bien plus que la surprime évitée.
- Croire qu'un permis neuf efface le passé d'assurance. Il n'efface que le solde de points. Le relevé, lui, garde cinq ans de mémoire.
Rouler autrement pendant l'attente
Beaucoup se demandent s'ils peuvent prendre un cyclomoteur ou une voiturette. Une invalidation frappe le permis, pas en elle-même le brevet de sécurité routière ; mais une décision de justice peut viser expressément les véhicules ne nécessitant pas de permis. Seul le document reçu le dit. Les questions d'assurance que ça pose sont traitées sur notre page cyclomoteur après invalidation et sur la page voiturette sans permis.
Les questions qu'on nous pose, répondues d'un bloc
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Ce qui relève du droit renvoie aux fiches publiques citées en fin de bloc ; ce qui suit « côté assurance » vient de la pratique du cabinet.
Combien de points faut-il perdre pour perdre son permis ?
Tous. Un permis classique compte douze points, un permis probatoire six au départ. Tant qu'il en reste au moins un, le permis est valable. C'est l'épuisement complet du solde qui entraîne l'invalidation, automatiquement, sans décision de justice ni arrêté préfectoral.
Combien de temps dure une invalidation de permis ?
Une invalidation ne dure pas : elle supprime la validité du titre. Ce qui a une durée, c'est l'attente avant de pouvoir en solliciter un nouveau — six mois, portés à un an si le permis a déjà été invalidé pour solde nul dans les cinq années précédentes. Le délai part de la remise du titre à la préfecture.
Une invalidation entraîne-t-elle la résiliation de l'assurance ?
Pas automatiquement. Aucune règle n'oblige un assureur à résilier après une invalidation : c'est une décision commerciale, prise au titre d'une aggravation du risque. Tant qu'aucune résiliation n'est notifiée, le contrat court et le véhicule reste couvert. Si elle arrive, le motif figure au relevé d'information.
Faut-il déclarer l'invalidation à son assureur ?
Oui. La déclaration est prévue au contrat, et l'omission se paie beaucoup plus cher que la surprime évitée : en cas de sinistre, l'assureur peut contester la garantie et résilier. Mieux vaut le dire, quitte à ce qu'il résilie — on repart alors sur une compagnie qui accepte ce profil.
Le malus disparaît-il avec le permis ?
Non. Le coefficient de réduction-majoration relève du contrat d'assurance, pas du permis : il suit la personne et son historique de sinistres. Un permis repassé arrive donc avec un solde de points neuf et un relevé d'information inchangé. Les compagnies lisent le second, pas le premier.
Peut-on s'assurer avant d'avoir récupéré le permis ?
Oui, et c'est souvent le bon moment. Le véhicule doit de toute façon rester assuré s'il existe. Étudier le dossier pendant l'attente permet d'arriver couvert le jour du retour, au lieu de découvrir à ce moment-là que les compagnies généralistes refusent.
Invalidation, annulation, suspension : le tableau
| Invalidation | Annulation | Suspension | |
|---|---|---|---|
| Origine | Solde de points nul | Peine prononcée par un juge | Décision du préfet ou d'un juge |
| Comment on l'apprend | Lettre recommandée 48SI | À l'audience, puis par la décision | Arrêté préfectoral ou jugement |
| Effet sur le titre | Il perd sa validité | Il disparaît | Il est mis en pause, puis restitué |
| Repasser l'examen | Oui, après 6 mois ou 1 an | Oui, après le délai fixé au jugement | Non |
| Côté assurance | Antécédent lourd | Antécédent lourd | Le plus léger des trois |
| Page dédiée | Cette page | Annulation de permis Retrait de permis | Suspension de permis |
Sources publiques : invalidation du permis de conduire, récupération des points et barème des points retirés par infraction sur service-public.fr. Articles L223-1 et L223-5 du Code de la route.
Qui écrit ces pages
Les explications de cette page viennent du cabinet Assugeris, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui traite depuis 2006 des dossiers d'antécédents de permis refusés par les assureurs généralistes. Le mécanisme du permis à points et les délais cités reprennent le Code de la route et les fiches publiques citées plus haut ; le reste vient de la pratique du cabinet.
Permis invalidé et déjà refusé ailleurs ?
C'est ce qu'on étudie tous les jours depuis 20 ans.
Étudier mon dossier ➜ 04 68 05 75 45