Assurance auto & moto en DOM-TOM : les compagnies qui assurent ton profil aggravé outre-mer
Oui, un profil aggravé s'assure aussi en outre-mer. Résilié, non-paiement, malus, alcoolémie ou stupéfiants : ce qu'on fait en métropole, on le fait aussi en Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 12 min de lecture
Sur cette page
- Pourquoi les assureurs te refusent outre-mer
- Territoires, règles et marché local
- Ce qui change outre-mer, et ce qui ne change pas
- En auto : résilié, non-paiement ou malus
- En moto : le même profil, un autre marché
- Le 50 cc, souvent la mobilité de secours
- Après une alcoolémie ou des stupéfiants
- Ton dossier depuis l'outre-mer, dans le bon ordre
- Combien coûte ton assurance en DOM-TOM ?
- Refusé partout ? Ce que tu peux faire maintenant
- Quatre erreurs qu'on voit souvent outre-mer
- Arriver de métropole : les délais à anticiper
Pourquoi les assureurs te refusent outre-mer#
Ton assureur actuel est un généraliste : ton dossier sort de sa grille, alors il refuse. ASSUGERIS, courtier spécialisé dans les profils aggravés depuis 20 ans, travaille avec les compagnies qui couvrent ce type de dossier, en auto comme en moto.
5 DOM
Guadeloupe · Martinique · Guyane · Réunion · Mayotte
Auto & moto
Deux marchés, un seul courtier
1 à 4 h
Délai de réponse, où que tu sois
Dans les DOM, le refus se joue exactement comme en métropole. Un assureur généraliste, c'est-à-dire grand public, fixe ses critères pour le profil moyen : un conducteur sans antécédent récent, avec un véhicule courant.
Dès qu'une résiliation, un malus élevé ou une alcoolémie apparaît dans ton dossier, tu ne rentres plus dans ses cases, et il refuse. Ce n'est pas un jugement sur toi. C'est un calcul de risque qui n'a pas prévu ton profil.
L'outre-mer ajoute une difficulté. Beaucoup de grandes enseignes nationales ne proposent pas leurs offres pour profils aggravés dans les territoires ultramarins, ou seulement dans certains. Tu peux donc être refusé deux fois : une fois pour ton antécédent, une fois parce que la compagnie « ne fait pas les DOM ».
Cette double impasse donne l'impression qu'il est impossible de s'assurer en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte. C'est faux : d'autres compagnies, spécialisées et présentes outre-mer, étudient ces dossiers.
Exemple : tu es résilié pour non-paiement à La Réunion. Ton assureur refuse de te reprendre, puis une grande enseigne te répond qu'elle ne couvre pas ce profil sur l'île. Ces deux refus ne ferment pas le marché : ils montrent seulement que tu n'as pas encore frappé à la bonne porte.
Territoires, règles et marché local#
On parle ici des cinq départements et régions d'outre-mer : la Guadeloupe (971), la Martinique (972), la Guyane (973), La Réunion (974) et Mayotte (976). L'assurance auto et moto y suit le même Code des assurances qu'en métropole. La responsabilité civile (l'assurance « au tiers ») reste le minimum légal, et rouler sans assurance est un délit.
La différence n'est donc pas juridique, elle est commerciale : moins de compagnies sont vraiment présentes et actives sur place. Or moins d'acteurs, c'est moins de portes à pousser quand on cherche seul. Voilà pourquoi un dossier compliqué se heurte vite à un mur.
Un courtier spécialisé change la donne. Il sait, territoire par territoire, quelles compagnies étudient un profil aggravé et lesquelles ne couvrent pas du tout les DOM. Ton dossier n'est pas envoyé au hasard : il part vers les assureurs qui tarifient vraiment ce type de risque dans ton département.
Certaines réalités locales pèsent sur le tarif : la sinistralité (la fréquence des sinistres sur le territoire), le coût et le délai des réparations, l'exposition aux aléas climatiques et au vol. Elles jouent sur le prix, mais elles ne rendent pas ton profil inassurable.
Ce qui change outre-mer, et ce qui ne change pas#
L'erreur la plus coûteuse : croire que l'outre-mer relève d'un autre droit. C'est faux, et cette distinction guide toute la façon de monter un dossier.
| Sujet | Métropole | Départements d'outre-mer |
|---|---|---|
| Obligation d'assurance | Responsabilité civile obligatoire | Identique, même Code des assurances |
| Relevé d'information | Remis par l'assureur, sur cinq ans | Identique, mêmes obligations |
| Coefficient bonus-malus | Entre 0,50 et 3,50 | Identique, il suit le conducteur |
| Nombre de compagnies présentes | Large | Plus restreint, et variable selon le territoire |
| Offres pour profils aggravés | Proposées partout | Proposées par certaines compagnies seulement |
| Délais de réparation et pièces | Circuit d'approvisionnement court | Acheminement plus long, qui pèse sur le coût du risque |
La difficulté n'est donc pas réglementaire. Elle est géographique et commerciale : c'est une question d'accès aux bons interlocuteurs, pas de droit à être assuré.
Et si plus personne n'accepte de te couvrir pour la garantie obligatoire, un recours légal existe. Il est décrit dans notre guide du Bureau central de tarification.
À retenir : outre-mer, les règles sont les mêmes qu'en métropole. Ce qui change, c'est le nombre de compagnies à qui présenter ton dossier. D'où l'intérêt de savoir, dès le départ, lesquelles couvrent ton territoire.
En auto : résilié, non-paiement ou malus#
Pour la voiture, les situations aggravées se traitent dans les DOM comme en métropole. Une résiliation fait sortir ton dossier de la grille d'un généraliste, quel que soit son motif. Le refus vient de sa grille, pas de toi. Des compagnies spécialisées, présentes outre-mer, construisent au contraire leurs critères pour ces profils.
On part de ton relevé d'information, qui couvre tes cinq dernières années, pour présenter ton dossier au bon interlocuteur.
Une résiliation pour non-paiement est un incident de paiement, pas un jugement sur ta conduite. Une dette réglée devient même l'argument le plus solide de ton dossier.
Exemple : tu as été résilié pour une cotisation impayée, puis tu as tout réglé. Garde la preuve de ce paiement et joins-la à ton dossier. C'est elle qui montre que l'incident est clos.
Un malus élevé n'est qu'une photo à un instant donné. Il plafonne à 3,50 et baisse de 5 % par an sans nouveau sinistre. Ce que regarde la compagnie, ce sont les faits : le nombre de sinistres, ta responsabilité engagée ou non, leur ancienneté. Notre guide de lecture du relevé d'information détaille ce qu'elle y cherche.
En moto : le même profil, un autre marché#
La moto est très présente dans les DOM. Son marché pour profils aggravés fonctionne comme en métropole, avec une nuance essentielle : les spécialistes moto ne sont pas les spécialistes auto. Ce sont souvent d'autres compagnies, avec leurs propres critères de cylindrée, de puissance et d'antécédents.
Un refus sur ton contrat auto ne dit donc rien de ce qui est possible pour ton deux-roues.
Les mêmes situations qu'en voiture se traitent en moto profil aggravé : un malus ou une résiliation, une alcoolémie au guidon, un dossier stupéfiants. On part de ta cylindrée, de ton relevé et de l'ancienneté de ton permis. Puis on présente ta moto là où elle a une vraie chance d'être tarifée, sans acceptation garantie d'avance.
Une grosse cylindrée complique la tarification, mais elle ne ferme pas la porte. Il faut simplement la présenter à une compagnie qui accepte cette puissance.
Exemple : ton assureur auto t'a refusé après une alcoolémie. Pour ta moto, le dossier part vers d'autres compagnies, qui l'étudient avec leurs propres critères.
Le 50 cc, souvent la mobilité de secours#
Dans des territoires où l'on va souvent travailler en deux-roues, le cyclomoteur de 50 cm³ n'a rien d'un véhicule d'appoint. Quand le permis auto est en jeu, c'est souvent le seul moyen de continuer à travailler.
Son assurance au tiers reste obligatoire dès qu'il circule. Cette obligation vise le véhicule, pas le titre de celui qui le conduit.
Pour le droit de le conduire, la règle est la même partout, et elle mérite d'être précise. Une mesure prise sur le permis n'atteint pas le brevet de sécurité routière (BSR) : le Code de la route l'exclut expressément du titre visé par la suspension, l'annulation et l'invalidation.
Un juge peut toutefois ajouter une interdiction de conduire les véhicules pour lesquels le permis n'est pas exigé. Cette interdiction doit alors être prononcée expressément. Seule la décision que tu as reçue fait foi. Tout le détail est dans notre guide sur le cyclomoteur pendant une suspension de permis.
Avant de prendre ton scooter pendant une mesure sur ton permis, vérifie donc deux points :
- ta décision ne contient aucune interdiction de conduire les véhicules pour lesquels le permis n'est pas exigé ;
- ton scooter est assuré avant le premier trajet.
Après une alcoolémie ou des stupéfiants#
Une alcoolémie ou un dossier stupéfiants relèvent d'un marché de spécialistes, pas d'une fatalité. Ce marché existe aussi outre-mer. Un taux ou un dépistage positif ne dit pas qui tu es : on présente ton dossier sans jugement aux compagnies qui acceptent ce type de profil sur ton territoire.
Ton relevé d'information couvre cinq ans. Le poids de ces antécédents diminue avec le temps, surtout sans nouvel incident.
La nature de la sanction compte pour la suite :
- Une suspension est temporaire. Tu récupères ton permis au terme de la mesure, et un contrat de spécialiste peut prendre le relais.
- Une annulation t'oblige à repasser le permis avant de te réassurer. C'est une contrainte de calendrier, pas une exclusion définitive.
Dans les deux cas, prépare ton assurance en avance. Tu éviteras de te retrouver sans solution le jour où tu récupères le droit de conduire.
Exemple : ton permis a été suspendu après une alcoolémie en Guadeloupe. Pendant la suspension, réunis ton relevé d'information, la décision et ta carte grise. Le jour où tu récupères ton permis, ton dossier est déjà prêt à être étudié.
Ton dossier depuis l'outre-mer, dans le bon ordre#
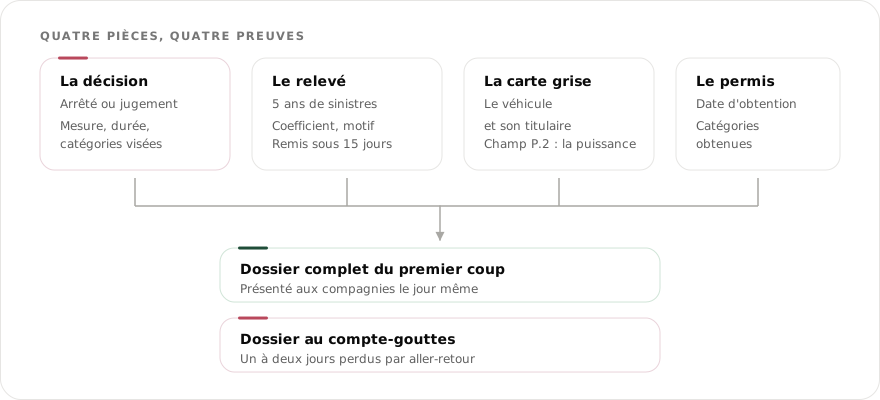
La distance ne change rien à la méthode, mais elle pénalise les allers-retours : chaque pièce manquante coûte un nouvel échange. Voici l'ordre qui fonctionne :
- Le relevé d'information d'abord. Ton assureur doit te le remettre gratuitement, et rien ne démarre sans lui.
- La carte grise du véhicule, ou à défaut son immatriculation avec l'année de mise en circulation.
- Le permis, recto et verso, et s'il y a lieu la décision de suspension, d'annulation ou d'invalidation.
- Le motif exact de la fin du contrat précédent : résiliation par l'assureur, à l'échéance, ou contrat arrivé à terme. Ces trois mentions ne racontent pas la même histoire.
- Ton usage réel : trajets, stationnement, conducteurs déclarés. C'est ce qui permet de tarifer au plus juste.
Le décalage horaire ne bloque rien : les documents circulent par voie électronique. Ce qui fait perdre du temps, ce n'est jamais la distance : c'est un dossier incomplet.
À retenir : envoie tout en une seule fois. À distance, une pièce manquante ne coûte pas un simple appel, elle coûte une journée.
Combien coûte ton assurance en DOM-TOM ?#
Il n'existe pas de tarif type « profil aggravé outre-mer ». Le même dossier peut recevoir des propositions très différentes selon la compagnie, parce que chacune tarifie le risque à sa façon. Voici ce qui joue sur le prix :
- le motif de ton antécédent ;
- le nombre et l'ancienneté de tes sinistres ;
- le véhicule assuré et, pour une moto, sa cylindrée ;
- le territoire : sinistralité locale, coût des pièces et des réparations, exposition au vol et aux aléas climatiques.
Le territoire compte, mais c'est un facteur parmi d'autres, pas le facteur décisif.
Méfie-toi de toute promesse de prix avant l'étude de ton dossier : un chiffre annoncé sans avoir lu ton relevé n'a aucune valeur. Ce qu'on peut dire honnêtement, c'est que plus ton dossier est récent et chargé, plus les écarts de prix entre compagnies sont grands.
C'est pour ça qu'un seul devis, chez ton assureur généraliste, ne dit rien du marché réel de ton territoire. On compare pour toi, puis on te donne un chiffre concret, gratuitement et sans engagement.
Refusé partout ? Ce que tu peux faire maintenant#
Tu as reçu un ou deux refus et tu ne sais plus par où commencer ? Voici les étapes, dans l'ordre.
- Ne roule pas sans assurance, même quelques jours : c'est un délit, outre-mer comme en métropole.
- Demande ton relevé d'information à ton dernier assureur. Il doit te le remettre sous quinze jours après ta demande.
- Retrouve le motif exact de la fin de ton dernier contrat et, s'il y a lieu, la décision qui concerne ton permis.
- Envoie toutes les pièces en une seule fois : relevé, carte grise, permis recto et verso.
- Fais étudier ta voiture et ta moto séparément : ce sont deux marchés distincts.
- Si aucune compagnie n'accepte la garantie obligatoire, renseigne-toi sur le recours au Bureau central de tarification.
Quatre erreurs qu'on voit souvent outre-mer#
Croire que l'outre-mer relève d'un autre droit
Le Code des assurances est le même. Ce qui change, c'est le nombre de compagnies présentes sur le territoire, pas les règles.
Abandonner après deux refus locaux
Un refus vient d'une grille d'acceptation. D'autres compagnies, spécialisées et présentes dans les DOM, construisent la leur autour de ces profils.
Envoyer le dossier en plusieurs fois
À distance, chaque pièce manquante coûte un nouvel échange. Un dossier complet du premier coup se traite en une seule fois.
Croire qu'un refus en auto ferme aussi la moto
Ce sont deux marchés distincts, avec des compagnies et des critères différents. Ton deux-roues s'étudie à part.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Les profils aggravés sont-ils vraiment assurés dans les DOM-TOM ?
Réponse : Oui. En Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte, on présente ton dossier (résilié, malussé, non-paiement, alcoolémie ou stupéfiants) aux compagnies qui acceptent ces profils, en auto comme en moto. Chaque dossier est étudié au cas par cas.
Question 2 sur 3
Le droit de l'assurance est-il différent dans les DOM ?
Réponse : Non. C'est le même Code des assurances : responsabilité civile obligatoire, relevé d'information sur cinq ans, coefficient bonus-malus entre 0,50 et 3,50. La difficulté est commerciale et géographique, pas réglementaire.
Question 3 sur 3
Les situations couvertes outre-mer sont-elles les mêmes qu'en métropole ?
Réponse : Oui. Résiliation, résiliation pour non-paiement, malus élevé, alcoolémie et stupéfiants se traitent de la même façon dans les DOM, en auto comme en moto. Ce qui change, c'est le marché local des compagnies spécialisées, pas la logique du dossier.
Arriver de métropole : les délais à anticiper#
Sur un dossier ultramarin, ce qui prend du temps, ce n'est presque jamais l'étude : ce sont les pièces et les démarches. Les anticiper te fait gagner des semaines. Chaque réponse ci-dessous se lit seule.
Pourquoi l'immatriculation prend-elle plus de temps ?
Parce qu'un véhicule acheminé doit être immatriculé en France avant tout contrat, et que les services administratifs locaux sont plus chargés. Sans certificat d'immatriculation, aucune compagnie n'établit de contrat. C'est le premier point de blocage, et il se prépare avant l'arrivée du véhicule.
Faut-il demander son relevé d'information avant de partir ?
Oui, toujours. Ton assureur en métropole doit te le remettre sous quinze jours quand tu le demandes expressément. Mais depuis l'outre-mer, les relances sont compliquées : décalage horaire, courrier plus lent. Le demander un mois avant le départ t'évite de l'attendre à l'autre bout du monde.
Le décalage horaire complique-t-il l'étude ?
Il réduit à quelques heures par jour le moment où l'on peut échanger. C'est pour ça qu'un dossier complet du premier coup compte double. Une pièce manquante ne coûte pas un appel : elle coûte une journée, puisque la réponse part le lendemain matin, heure de métropole.
Que vérifier sur les garanties climatiques ?
La franchise applicable en cas de catastrophe naturelle, c'est-à-dire la part qui reste à ta charge, et ce que le contrat couvre en plus du régime légal. C'est cette ligne qui distingue vraiment deux contrats ultramarins, bien plus que le prix affiché. Elle figure dans les conditions particulières, jamais dans un comparatif.
Le véhicule doit-il être assuré pendant le transport ?
Le transport maritime relève d'une couverture à part, différente de l'assurance auto. Ce qui compte ensuite, c'est que ton contrat auto soit actif au débarquement, avant le premier trajet, y compris celui qui te fait sortir du port. C'est le trajet le plus souvent oublié.
Une année d'assurance outre-mer compte-t-elle au retour ?
Oui, entièrement. C'est le même relevé d'information, encadré par le même texte : le coefficient bonus-malus et l'historique suivent le conducteur, dans un sens comme dans l'autre. Il n'existe pas deux historiques séparés, mais une seule continuité. Un trou de couverture pendant cette période coûte donc d'autant plus cher.
Exemple : tu t'installes en Martinique avec ta voiture. Un mois avant le départ, tu demandes ton relevé d'information. Tu prépares l'immatriculation avant l'arrivée du véhicule. Et ton contrat démarre avant ton premier trajet, celui qui te fait sortir du port.
| La pièce ou l'étape | Quand s'en occuper | Ce que ça évite |
|---|---|---|
| Relevé d'information | Un mois avant le départ | Des relances difficiles à distance |
| Certificat d'immatriculation français | Avant l'arrivée du véhicule | Un contrat impossible à souscrire |
| Contrat actif | Avant le premier trajet, port compris | Un défaut d'assurance dès le débarquement |
| Franchise catastrophe naturelle | À la lecture des conditions | Une mauvaise surprise pendant la saison cyclonique |
| Dossier complet | Dès le premier envoi | Une journée perdue par pièce manquante |
Délai de remise du relevé d'information : annexe à l'article A121-1 du Code des assurances, article 12. Le Code des assurances s'applique à l'identique dans les départements et régions d'outre-mer. Les délais pratiques viennent de l'expérience du cabinet.
Chaque situation a son guide, et il vaut aussi pour l'outre-mer. Que tu sois résilié, en malus ou concerné par une alcoolémie, la méthode d'étude reste la même. Seul le marché local des compagnies change.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse changer quand tu veux. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Les profils aggravés sont-ils vraiment assurés dans les DOM-TOM ?
Oui. En Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte, on présente ton dossier (résilié, malussé, non-paiement, alcoolémie ou stupéfiants) aux compagnies qui acceptent ces profils, en auto comme en moto. Chaque dossier est étudié au cas par cas. Aucune acceptation ne peut être garantie à l'avance.
Les situations couvertes outre-mer sont-elles les mêmes qu'en métropole ?
Oui. Résiliation, résiliation pour non-paiement, malus élevé, alcoolémie et stupéfiants se traitent de la même façon dans les DOM, en auto comme en moto. Ce qui change, c'est le marché local des compagnies spécialisées, pas la logique du dossier.
Les compagnies qui assurent en métropole couvrent-elles les DOM ?
Pas toutes. Certaines compagnies spécialisées dans les profils aggravés couvrent l'outre-mer, d'autres non, et quelques-unes ne travaillent que dans certains territoires. C'est justement le rôle du courtier : savoir laquelle accepte ton profil dans ton département.
Le droit de l'assurance est-il différent dans les DOM ?
Non. C'est le même Code des assurances : responsabilité civile obligatoire, relevé d'information sur cinq ans, coefficient bonus-malus entre 0,50 et 3,50. La difficulté est commerciale et géographique, pas réglementaire. Et contrairement à une règle de droit, ça se travaille.
Puis-je assurer une moto profil aggravé en outre-mer ?
Oui. Outre-mer comme en métropole, la moto a son propre marché, distinct de l'auto. Un refus pour ta voiture ne dit rien de ce qui est possible pour ton deux-roues : on part de ta cylindrée, de ton relevé et de l'ancienneté de ton permis.
Un scooter 50 cm³ s'assure-t-il dans les mêmes conditions ?
Oui, et c'est souvent lui qui permet de continuer à travailler. L'assurance au tiers est obligatoire dès que le cyclomoteur circule, partout en France. Le droit de le conduire, lui, dépend de la décision reçue quand une mesure touche ton permis.
Après une alcoolémie ou un dossier stupéfiants, suis-je assurable dans les DOM ?
Oui : c'est un marché de spécialistes, pas une impasse. On présente ton dossier sans jugement aux compagnies qui acceptent ce type de profil sur ton territoire. Aucune acceptation n'est garantie d'avance, mais on te dit franchement ce qui est possible.
Quels documents faut-il envoyer depuis l'outre-mer ?
D'abord le relevé d'information. Ensuite, la carte grise (ou l'immatriculation avec l'année de mise en circulation), le permis recto-verso et, s'il y a lieu, la décision qui concerne ton permis. Tout circule par voie électronique : ce qui fait perdre du temps, c'est un dossier incomplet, pas la distance.
L'assurance outre-mer coûte-t-elle plus cher qu'en métropole ?
Le prix dépend surtout de ton profil (relevé, malus, antécédents) et de ton véhicule, pas seulement du territoire. Un même dossier reçoit des réponses très différentes selon la compagnie. On compare donc pour toi, sans jamais annoncer de tarif avant d'avoir lu ton relevé.
Et si plus aucune compagnie n'accepte de me couvrir ?
Pour la garantie obligatoire, un recours légal existe : le Bureau central de tarification, qui peut désigner une compagnie tenue de te couvrir au tiers. C'est un filet de sécurité, pas une bonne affaire, car il n'impose que le minimum légal. Mieux vaut d'abord faire le tour du marché spécialisé.
Combien de temps faut-il pour avoir une réponse depuis l'outre-mer ?
On te répond en 1 à 4 h pendant nos horaires d'ouverture, où que tu sois : Guadeloupe, Martinique, Guyane, La Réunion ou Mayotte. Le décalage horaire ne bloque rien. Tu remplis le formulaire ou tu appelles, et on étudie ton dossier gratuitement, sans engagement.
ASSUGERIS garantit-il une acceptation en outre-mer ?
Non, et personne ne peut honnêtement le garantir. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil sur ton territoire, et on te dit franchement ce qui est possible. On ne promet pas l'impossible.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit cette page, et sur quelle base
Cette page est rédigée et mise à jour par ASSUGERIS, cabinet de courtage en assurances immatriculé à l'ORIAS (le registre des intermédiaires en assurance) sous le n° 07 005 657. Depuis 2006, le cabinet s'occupe des profils que les assureurs généralistes refusent, dans toute la France, départements d'outre-mer compris.
Les règles rappelées ici renvoient au Code des assurances et au Code de la route. Le reste vient de dossiers réels, traités territoire par territoire. Les démarches administratives officielles sont accessibles sur le portail service-public.fr.
Notre ligne tient en une phrase : on ne promet pas l'impossible, on te dit ce qui est faisable. Voir aussi notre page courtier spécialisé en profils aggravés.
Ton dossier
Tu as lu le guide, passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Refusé deux fois, pour ton profil et pour ton territoire ?
C'est exactement le type de dossier qu'on étudie tous les jours depuis 20 ans, en Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, partout en France et en DOM-TOM. Aucun déplacement, aucun rendez-vous à prendre.

