Assurance moto après stupéfiants : le guide complet
Pourquoi un généraliste refuse presque toujours après les stupéfiants
Un assureur généraliste construit sa grille pour un profil moyen : aucun antécédent déclaré, sinistralité connue, permis valide et ancien. Un contrôle positif aux stupéfiants en sort par la porte la plus sensible. Ce n'est pas un jugement moral de sa part — c'est que ton profil n'entre plus dans aucune de ses cases, et qu'il préfère refuser plutôt que tarifer un risque qu'il ne sait pas noter.
Ce type de dossier cumule souvent la résiliation par ton précédent assureur (qui apparaît sur ton relevé) et une suspension ou annulation de permis. Chacun de ces éléments suffit à faire refuser un généraliste ; réunis, ils rendent le refus quasi systématique. C'est précisément ce type de dossier que traitent les compagnies spécialisées profils aggravés. Un contrôle positif n'est pas une impasse : c'est un marché de spécialistes.
La confusion qui fait perdre du temps aux motards
Les spécialistes moto ne sont pas les spécialistes auto. Ce sont souvent des compagnies différentes, avec leurs propres critères de cylindrée, de puissance et d'antécédents acceptés. Un courtier qui ne connaît que le marché auto ne trouvera pas de solution pour une moto — et l'inverse est vrai aussi. Beaucoup de motards enchaînent les refus en s'adressant aux mauvais interlocuteurs, puis en concluent que « plus personne ne veut les assurer ». En réalité, ils n'ont pas encore frappé à la bonne porte.
Ce que regarde vraiment une compagnie spécialisée
La compagnie lit d'abord ton relevé d'information, qui couvre les cinq dernières années : sinistres, résiliations, motif. Elle regarde la date de l'infraction, si une suspension a été purgée, si le permis a été récupéré, et l'état de la période récente. Une infraction isolée, il y a deux ans, suivie d'une conduite sans incident, ne se lit pas comme une récidive récente.
Elle regarde ensuite les éléments propres à la moto : cylindrée, puissance réelle (bridage A2 éventuel), ancienneté du permis. Certaines compagnies posent des conditions — franchise, garanties ciblées — plutôt que de refuser. Chaque assureur a ses seuils, ce qui rend utile de présenter le dossier à plusieurs plutôt que de s'arrêter au premier « non ».
Déclarer l'infraction : pourquoi c'est dans ton intérêt
Le questionnaire déclaratif et le relevé d'information engagent ta responsabilité. Une fausse déclaration ou un oubli peut entraîner la nullité du contrat : en cas de sinistre, tu te retrouverais non couvert malgré tes cotisations. La bonne méthode est de tout déclarer, et de présenter le dossier aux compagnies qui acceptent ce profil en connaissance de cause. C'est précisément ce que fait un courtier spécialisé : il sait lesquelles étudient ces dossiers, et il évite de te faire signer un contrat fragile.
Pourquoi une compagnie ne lit pas ce motif comme les autres
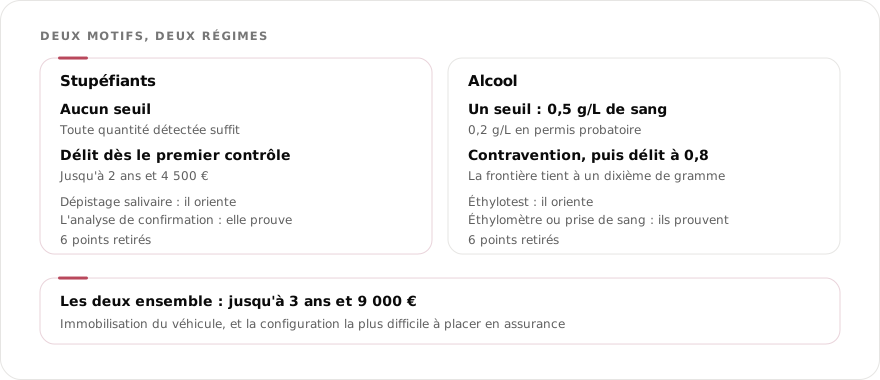
Un souscripteur travaille avec des échelles. Un coefficient se compare, un taux d'alcool se situe entre des seuils connus, un nombre de sinistres se compte. Sur une infraction liée aux stupéfiants, aucune de ces échelles n'existe : le régime est celui de la tolérance zéro, un dépistage positif suffit, et le résultat ne dit rien de l'intensité d'un état. Le dossier arrive donc sur le bureau sans le moindre curseur, ce qui explique la brutalité des refus automatiques : face à une donnée binaire, une grille informatisée n'a rien à calculer, elle ferme.
La souscription manuelle procède autrement. Faute d'échelle, elle reconstruit un contexte à partir de quatre variables : à quelle date les faits se sont produits, s'ils sont isolés ou répétés, s'ils sont associés à un accident ou à un dommage, et ce qui s'est passé depuis en matière d'assurance. Ces quatre variables sont exactement celles que tu peux documenter ; c'est là que se joue la différence entre un dossier bloqué et un dossier qui trouve preneur.
Du dépistage à la décision, une procédure qui s'étire
La chronologie est la caractéristique la plus déroutante de ce motif. Un contrôle d'alcoolémie se solde en quelques minutes par un chiffre ; ici, le dépistage réalisé sur place n'est qu'une première étape, suivie d'un prélèvement de confirmation analysé en laboratoire, avec la possibilité pour la personne contrôlée de demander une seconde analyse. Puis vient l'attente de la suite judiciaire, qui peut se compter en mois. Pendant tout ce temps, la situation est instable et le motard ne sait pas quoi déclarer : c'est précisément la période où les dossiers se perdent.
Un mot sur le contexte, parce qu'il revient dans la plupart des dossiers deux-roues qu'on reçoit : le contrôle a souvent lieu au retour d'une sortie de groupe ou aux abords d'un rassemblement. Ça n'emporte aucune conséquence juridique particulière, mais ça en emporte une, très concrète : le motard est loin de chez lui, seul avec une machine qu'il n'a plus le droit de conduire. Le sort de cette machine se règle dans les mêmes termes qu'après un contrôle d'alcoolémie : on le détaille dans l'article consacré à la moto après une alcoolémie.
| Étape | Ce qui est acquis | Ce que la compagnie peut en faire |
|---|---|---|
| Dépistage positif sur place | Rien de définitif : une orientation | Peu de choses : le dossier reste incomplet |
| Analyse de confirmation | Le résultat biologique | La matière factuelle du dossier |
| Mesure administrative | Une interruption de conduite datée | Une durée à intégrer dans la tarification |
| Décision de justice | La qualification définitive et ses suites | La pièce qui permet de sortir du provisoire |
| Fin de la mesure | La reprise régulière de la conduite | Le point de départ d'un nouvel historique |
| Une année d'assurance derrière | Une preuve de régularité | L'argument le plus solide du dossier |
Assurer une moto tant que rien n'est jugé
Contrairement à une idée répandue, l'entre-deux n'est pas un temps mort : trois choses s'y décident. La continuité d'abord : si un contrat moto tourne encore, le maintenir vaut mieux que tout, car l'ancienneté continue de courir et la machine reste garantie pendant qu'elle ne roule pas. L'exactitude de la déclaration ensuite : tant qu'aucune décision définitive n'est rendue, on ne déclare pas une condamnation qui n'existe pas, mais on répond exactement à la question posée, y compris sur une mesure administrative déjà prononcée. La préparation enfin : réunir dès maintenant l'avis de rétention, la mesure préfectorale et le relevé d'information permet de présenter un dossier complet le jour où la décision tombe.
C'est aussi pour ça qu'un dossier deux-roues et un dossier automobile portant le même antécédent ne reçoivent pas les mêmes réponses. Les compagnies qui acceptent ce motif en moto sont peu nombreuses et souscrivent à la main, machine par machine, ce qui rend le choix de la cylindrée déterminant pendant cette période. Reprendre sur une machine raisonnable, le temps que le dossier vieillisse, est le levier le plus efficace dont dispose un motard concerné. Côté voiture, le sujet est traité sur notre page assurance auto après stupéfiants.
Ce qu'on fait, concrètement
Nous connaissons à la fois le marché auto et le marché moto profils aggravés, ce qui change beaucoup pour un dossier de stupéfiants sur deux-roues.
- 1. Tu remplis le formulaire — ta situation, ta moto, la date de l'infraction, la suspension éventuelle et la date de récupération du permis.
- 2. On lit ton relevé d'information — c'est ce document qui détermine ce qui est possible.
- 3. On présente le dossier aux compagnies moto qui, parmi celles avec qui nous travaillons, couvrent ce type de profil.
- 4. On te dit franchement si on peut t'aider, avec quelles garanties, à quelles conditions et à quel tarif.
Combien ça coûte après les stupéfiants en moto
Il n'y a pas de tarif type pour ce profil. Le prix dépend de la compagnie consultée, de la cylindrée et de la puissance de la moto, de l'ancienneté du permis, de la suspension éventuelle, des conditions posées et de la ville de résidence. Deux dossiers proches peuvent recevoir des propositions très éloignées — raison de plus pour ne pas se limiter à une seule compagnie.
Ta situation moto, plus précisément
Chaque situation moto a ses propres compagnies et ses propres critères. Trouve la tienne :
Stupéfiants
Contrôle positif : un marché de spécialistes, pas une impasse.
🍷Alcoolémie
Un taux ne dit pas qui tu es, même en moto.
🚔Refus d'obtempérer
La mention fait fuir les généralistes, même en moto.
📈Malus, impayé, sinistre
Résilié pour non-paiement, gros malus, plusieurs sinistres.
🔰Moto jeune permis
Permis moto récent : la surprime du novice.
🏁Moto sportive & gros cube
Grosse cylindrée, puissance : la surprime de la machine.
Stupéfiants à moto : tolérance zéro
À moto comme en auto, la conduite après usage de stupéfiants relève de la tolérance zéro : pas de seuil, un dépistage positif suffit à caractériser le délit. Les sanctions peuvent inclure une suspension ou une annulation du permis, une amende et des peines complémentaires, aggravées en cas de récidive ou d'accident associé.
Ce n'est pas pour autant une impasse : c'est un marché de spécialistes moto. Le contexte compte — un contrôle de routine ne pèse pas comme un dépistage relevé après un accident — et une première fois se présente plus simplement qu'une récidive. On présente ton dossier sans morale, là où il a une vraie chance d'être tarifé.
Quand se représenter, et ce qui change avec le temps
Sur ce motif, le calendrier compte autant que le dossier. Se présenter au mauvais moment, c'est récolter un refus qui restera dans les échanges. Chaque réponse ci-dessous se lit seule.
Faut-il attendre la fin de la mesure pour chercher un assureur ?
Non, c'est même l'inverse. La moto doit rester assurée si elle existe, et le dossier se prépare pendant : récupérer le relevé, éviter l'interruption, savoir vers quelles compagnies s'orienter. Ceux qui s'y prennent la veille de la reprise perdent trois semaines de belle saison.
Que change une année sans incident ?
Beaucoup plus qu'on ne l'imagine. Les douze premiers mois sont les plus fermés ; passé un an sans nouvel événement et avec une couverture continue, le nombre de compagnies qui acceptent d'étudier augmente nettement. L'ancienneté travaille — à condition d'être documentée.
Et après trois ans ?
Le motif reste au relevé mais cesse d'être le premier sujet : la lecture se déplace vers l'historique récent et l'ancienneté du permis. Un dossier de trois ans, propre depuis, se présente à des compagnies qui l'auraient refusé d'emblée. Le tarif suit, plus lentement.
Que se passe-t-il à cinq ans ?
Le motif disparaît du relevé d'information — c'est sa profondeur maximale. Il ne devient pas inexistant pour autant : le questionnaire de souscription peut toujours poser la question, et il faut y répondre exactement. Mais il cesse d'apparaître de lui-même à chaque devis.
Faut-il assurer la moto pendant l'interdiction de conduire ?
Oui si elle existe et stationne ailleurs que dans un garage fermé. Une formule adaptée au véhicule immobilisé coûte bien moins qu'un contrat complet — et infiniment moins qu'un trou dans l'historique, qui pèse encore des années après la fin de la mesure.
Un refus reste-t-il inscrit quelque part ?
Pas dans un fichier commun : il n'existe pas de liste noire inter-compagnies. En revanche, une même compagnie garde trace de sa propre décision. Se représenter chez elle six mois plus tard sans élément nouveau donne le même résultat : c'est l'élément nouveau qui rouvre le dossier.
| Depuis les faits | Ce que lit une compagnie | Ce qu'il faut montrer |
|---|---|---|
| Moins de 12 mois | Le motif, avant tout le reste | La décision complète et la continuité de couverture |
| 1 à 3 ans | Le motif, puis l'historique depuis | Une année pleine payée, sans sinistre |
| 3 à 5 ans | L'historique récent d'abord | Le relevé, et l'ancienneté du permis A ou A2 |
| Au-delà de 5 ans | Le motif ne figure plus au relevé | Une réponse exacte au questionnaire, s'il pose la question |
Profondeur du relevé d'information : annexe à l'article A121-1 du Code des assurances. Le calendrier d'acceptation vient de la pratique du cabinet et ne constitue aucune garantie : chaque compagnie garde ses propres critères.
Questions fréquentes
Non, c'est la tolérance zéro : un dépistage positif suffit. Le contexte (contrôle simple ou accident) et le caractère isolé ou répété pèsent ensuite sur la lecture du dossier.
Oui, auprès de spécialistes moto. Ce n'est pas une impasse. On étudie ton dossier sans jugement, sans qu'aucune acceptation puisse être garantie à l'avance.
Oui, mais rarement chez un généraliste. Un contrôle positif, souvent accompagné d'une suspension ou d'une annulation de permis et d'une résiliation, sort le dossier de ses critères d'acceptation. Des compagnies spécialisées l'étudient au cas par cas, sans qu'aucune acceptation ne puisse être garantie à l'avance.
La conduite après usage de stupéfiants est un motif de résiliation prévu au contrat. Une fois résilié pour ce motif, la mention apparaît sur ton relevé d'information et les généralistes refusent presque systématiquement de reprendre le dossier — d'où le passage par des compagnies spécialisées.
Oui. Le relevé d'information et le questionnaire déclaratif engagent ta responsabilité : une fausse déclaration peut entraîner la nullité du contrat. La bonne approche est de tout déclarer et de présenter le dossier aux compagnies qui acceptent ce profil en connaissance de cause.
Oui. Une suspension ou une annulation ajoute un motif de refus supplémentaire chez le généraliste. Les compagnies spécialisées regardent la date de l'infraction, la durée de la suspension et l'état de la période récente pour apprécier le dossier — plus l'infraction s'éloigne, mieux il se présente.
Le relevé d'information couvre les cinq dernières années. Il n'existe pas de délai automatique après lequel une compagnie « oublie » l'infraction : c'est l'ensemble du dossier, et notamment la régularité de la période récente, qui est apprécié.
Non, et personne ne le peut honnêtement. Nous étudions le dossier, le présentons aux compagnies qui couvrent ce type de profil moto, et nous te disons franchement ce qui est possible.
Oui, sous réserve d'être en droit de conduire et de répondre exactement aux questions posées. Beaucoup de dossiers se montent pendant cette période. La difficulté n'est pas juridique, elle est pratique : certaines compagnies préfèrent attendre la décision, d'autres acceptent d'étudier avec les pièces disponibles.
Exactement ce qui est demandé, sans extrapoler. Si la question porte sur une condamnation, une procédure en cours n'en est pas une. Si elle porte sur une mesure administrative ou une suspension, il faut la déclarer. Relis la formulation avant de cocher : c'est elle qui définit ton obligation.
Oui, nettement. L'absence de dommage corporel ou matériel associé reste l'un des rares éléments favorables sur ce type d'antécédent. Le souscripteur distingue un contrôle routier isolé d'un contrôle intervenu après une chute : les deux dossiers ne s'adressent pas aux mêmes compagnies.
Oui. Ce que tu nous transmets sert à présenter ton dossier aux compagnies susceptibles de l'étudier, et à rien d'autre. Ton dossier reste entre nous. Aucune information n'est diffusée à un tiers sans nécessité pour la recherche de contrat que tu nous demandes.
Ton dossier moto vient plutôt d'une alcoolémie, d'un refus d'obtempérer ou d'un malus ? On traite ces situations sur nos pages moto alcoolémie, moto refus d'obtempérer et assurance moto profil aggravé, avec la même méthode d'étude.
Qui est derrière cet article
Assugeris est un cabinet de courtage établi depuis 2006, ORIAS n° 07 005 657. Il présente aux compagnies des dossiers moto que les circuits automatisés rejettent d'emblée. Les obligations de déclaration décrites ici relèvent du Code des assurances ; la procédure de contrôle relève du Code de la route et sa description officielle est publiée par l'administration.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour comprendre ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un contrôle stupéfiants qui bloque ton assurance moto ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.