Ce que ton relevé d'information dit vraiment de toi
Chaque fois qu'un assureur t'étudie ou te refuse, il se base sur un seul document : ton relevé d'information. Pas sur ton discours, pas sur ta bonne foi — sur ce document. Comprendre ce qu'il contient, et surtout dans quel ordre il est lu, change la façon dont tu peux présenter ton dossier.
Qu'est-ce que le relevé d'information ?
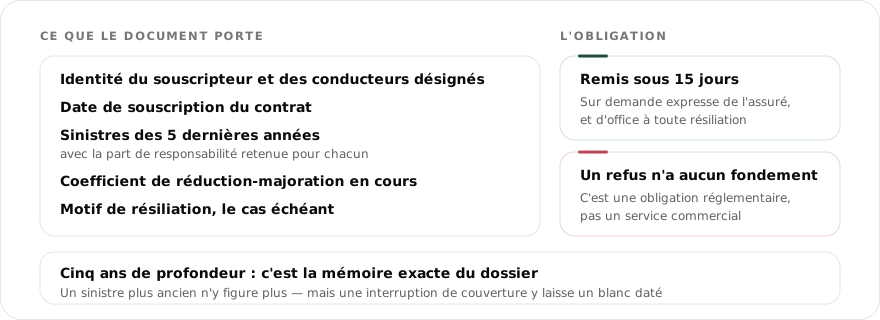
Le relevé d'information est un document que ton assureur est tenu de te remettre à la résiliation de ton contrat, ou sur simple demande en cours de contrat. Il retrace ton historique d'assurance : dates d'effet et de résiliation de tes contrats, sinistres déclarés avec leur nature et ton taux de responsabilité, et ton coefficient bonus-malus. C'est ce document, et non ta version des faits, que lira la prochaine compagnie sollicitée.
Il ne faut pas le confondre avec ton contrat, ton attestation d'assurance ou ta carte verte : ceux-là prouvent que tu es assuré aujourd'hui. Le relevé, lui, raconte ton passé d'assuré. C'est cette différence qui en fait la pièce maîtresse de tout nouveau dossier — et la raison pour laquelle une étude sérieuse ne peut pas commencer sans lui.
Ce que contient exactement ton relevé
Un relevé d'information tient sur une à deux pages, mais chaque ligne est lue. On y trouve :
- Ton identité et celle du ou des conducteurs déclarés (dont les conducteurs secondaires) ;
- les dates de souscription et de résiliation de chaque contrat, et surtout le motif de résiliation (non-paiement, sinistre, résiliation à l'échéance…) ;
- la liste des sinistres sur la période, avec pour chacun sa nature (matériel, corporel, vol, bris de glace…) et ton taux de responsabilité (0 %, 50 %, 100 %) ;
- ton coefficient bonus-malus (CRM) à la date d'édition ;
- parfois la mention d'une suspension ou annulation de permis déclarée.
Deux dossiers avec le même coefficient peuvent donc raconter des histoires très différentes : un malus dû à un seul sinistre corporel ne se lit pas comme trois petits accrochages matériels. C'est précisément cette lecture fine que fait un courtier spécialisé, et qu'une grille automatisée ne fait pas.
Dans quel ordre un souscripteur lit ton relevé
C'est la partie que personne ne t'explique, et pourtant elle décide de tout. Un souscripteur ne lit pas le document de haut en bas : il suit une séquence et s'arrête à la première ligne qui sort de sa grille.
| Ordre | La ligne regardée | Ce que la compagnie en tire |
|---|---|---|
| 1 | Le motif de résiliation | Qui a mis fin au contrat, et pour quelle raison |
| 2 | La date de fin du dernier contrat | La durée du trou de couverture, s'il y en a un |
| 3 | Le taux de responsabilité des sinistres | Ce que tu as subi, et ce que tu as causé |
| 4 | La nature de chaque sinistre | Un bris de glace et un corporel n'ont aucun rapport de coût |
| 5 | Le coefficient bonus-malus | La confirmation, ou la nuance, de tout ce qui précède |
| 6 | Les conducteurs déclarés | La cohérence entre l'historique et la demande présentée |
La conséquence est simple : si un point sensible figure au relevé, mieux vaut le présenter soi-même, daté et expliqué, que de le laisser découvrir en ligne 1. Ce qui est fourni est évalué ; ce qui manque est supposé au pire.
Sur combien d'années porte-t-il ?
Le relevé d'information couvre généralement les 5 dernières années de ton historique d'assurance. Un sinistre ou une résiliation ancienne pèse donc moins lourd, mécaniquement, qu'un événement récent — c'est une des raisons pour lesquelles deux dossiers en apparence similaires reçoivent des réponses différentes selon leur ancienneté.
Cette fenêtre glissante a une conséquence qu'on sous-estime souvent : un dossier refusé aujourd'hui n'est pas refusé pour toujours. À mesure qu'un événement approche du bord de la période, son poids diminue. Un refus obtenu à chaud, juste après les faits, ne dit donc rien de ce qui sera possible plus tard — à condition qu'aucun nouvel incident ne vienne s'ajouter entre-temps.
Comment lire ton coefficient bonus-malus dessus
La ligne la plus scrutée est ton coefficient. Il part de 1,00, descend de 5 % par an sans sinistre responsable (jusqu'à 0,50) et monte de 25 % par sinistre responsable (jusqu'à 3,50). Le chiffre inscrit sur ton relevé est donc une photo de ton comportement récent au volant. Pour savoir où il te mène — combien d'années sans sinistre pour revenir à 1,00 — utilise notre calculateur de malus, et pour la mécanique complète, notre guide combien de temps dure un malus ?.
Un réflexe utile : ne jamais lire le coefficient seul. Il résume, mais il écrase les nuances. Un même chiffre peut venir d'un sinistre grave isolé ou d'une accumulation de petits événements — et les deux ne s'adressent pas aux mêmes compagnies.
Comment l'obtenir, étape par étape
Tu peux demander ton relevé d'information directement à ton assureur actuel ou précédent, par écrit ou depuis ton espace client. Il est tenu de te le fournir sous 15 jours en cas de résiliation. Sa remise est gratuite : c'est une obligation, pas un service commercial. Dans l'ordre :
- Commence par l'espace client de ton assureur : le document y est souvent téléchargeable directement, sans attendre.
- Sinon, écris. Une demande écrite, datée, avec ton numéro de contrat, suffit. Garde une copie de l'envoi.
- Demande la période la plus complète possible, pas seulement le dernier contrat : un historique tronqué oblige à des relances.
- Vérifie le document dès réception, avant de le transmettre à qui que ce soit. Les erreurs se corrigent plus facilement à froid.
- Si tu n'as plus accès à ton ancien assureur, conserve toute correspondance : elle peut servir à reconstituer le dossier.
Les erreurs fréquentes qu'on repère sur un relevé
Un relevé n'est pas toujours exact, et une erreur peut te coûter cher au moment d'être tarifé :
- un sinistre classé responsable à tort (alors qu'un recours était en cours) ;
- un taux de responsabilité erroné (100 % au lieu de 50 %) ;
- un coefficient mal reporté d'un contrat à l'autre ;
- un sinistre non responsable compté comme s'il pesait sur ton malus ;
- un motif de résiliation imprécis, qui laisse penser à une résiliation pour sinistres alors qu'il s'agissait d'un impayé régularisé.
Ces anomalies se contestent auprès de l'assureur qui a émis le document. Les repérer avant de solliciter une nouvelle compagnie, c'est éviter de partir avec un dossier plus lourd que la réalité. Et sur ce point, une remarque de terrain : la dernière ligne de la liste est celle qui fait le plus de dégâts. Une résiliation pour non-paiement régularisée est un incident de règlement, pas un jugement sur ta conduite — encore faut-il que le document le dise clairement.
Quand le relevé manque, est incomplet ou trop ancien
Trois situations reviennent constamment, et aucune n'est bloquante en soi.
Aucun relevé, parce qu'il n'y a jamais eu de contrat. C'est le cas d'un conducteur novice ou de quelqu'un qui n'a jamais été titulaire du contrat, même s'il conduisait. L'étude se fait alors sur la date de permis et la situation réelle. C'est un dossier jeune conducteur classique, qui a ses propres compagnies.
Un relevé qui s'arrête il y a plusieurs années. L'interruption est visible et elle sera commentée. Mieux vaut l'expliquer d'emblée — expatriation, absence de véhicule, permis en jeu — que de laisser une zone grise. Une explication datée vaut toujours mieux qu'un blanc.
Un relevé incomplet, qui ne couvre qu'un contrat. Il faut remonter chez le ou les assureurs précédents. C'est fastidieux, mais un historique reconstitué est autrement plus solide qu'un extrait qui laisse deviner ce qui s'est passé avant.
Ce que le même document raconte selon ta situation
Le relevé ne dit pas la même chose selon ce qui t'amène. Quelques lectures typiques, tirées des dossiers qu'on traite :
- Après une résiliation par l'assureur : c'est le motif, pas la résiliation elle-même, qui oriente le dossier. Deux motifs différents ne s'adressent pas aux mêmes compagnies.
- Avec un malus élevé : le détail des sinistres compte plus que le chiffre. Trois accrochages matériels anciens ne se lisent pas comme un corporel récent.
- Après une suspension ou une annulation de permis : ce que le souscripteur cherche, c'est la continuité de couverture pendant la période. Un contrat maintenu, même sur un deux-roues, change la lecture.
- Sur un dossier deux-roues : le relevé auto est examiné, mais il ne préjuge de rien. Les compagnies moto et cyclomoteur ont leurs propres critères.
Pourquoi ce document change tout dans l'étude d'un dossier
Un assureur généraliste lit rarement le relevé en détail : ses critères d'acceptation standardisée l'amène à refuser dès qu'elle détecte un motif de résiliation ou un malus élevé, sans entrer dans le contexte. Un courtier spécialisé, en revanche, lit le relevé pour ce qu'il est réellement : la nature exacte du sinistre, le taux de responsabilité, l'ancienneté, la continuité. C'est ce niveau de lecture qui permet de présenter un dossier à la bonne compagnie plutôt que de l'envoyer se faire refuser une fois de plus. C'est aussi tout le sujet de notre page courtier spécialisé en profils aggravés.
Les cas que le document ne prévoit pas
Un relevé standard se lit facilement. Les difficultés commencent quand la situation ne rentre pas dans la case : plusieurs conducteurs, un contrat au nom d'un tiers, un nom qui a changé. Chaque réponse ci-dessous se lit seule.
Le conducteur secondaire a-t-il son propre relevé ?
Il figure au relevé du contrat où il est déclaré, sans en avoir un à lui. C'est ce qui lui permet, en souscrivant plus tard son propre contrat, de faire valoir une antériorité. Conduire régulièrement sans être déclaré ne laisse aucune trace exploitable — et fragilise le contrat du titulaire.
Que vaut ce relevé pour un conducteur secondaire qui s'assure seul ?
Il ne transporte pas de coefficient : le CRM appartient au contrat. Il apporte autre chose, souvent décisif — la preuve d'une assurance effective sur la période, celle-là même qui referme la surprime conducteur novice. C'est à ce titre qu'il faut le réclamer.
Et si le contrat est au nom d'une société ?
Le relevé est établi au nom du souscripteur, donc de la personne morale. Le conducteur désigné n'y apparaît qu'à ce titre. Pour un dossier personnel ultérieur, il faut demander une attestation nominative précisant les périodes de conduite : le relevé seul ne suffira pas.
Un changement de nom pose-t-il problème ?
Souvent, oui, parce que le rapprochement ne se fait pas automatiquement. Il faut transmettre le relevé et la pièce justifiant le changement — acte de mariage, jugement de divorce. Sans elle, l'historique paraît commencer à la date du nouveau nom, ce qui coûte des années d'ancienneté.
Que faire d'un relevé plus vieux que trois ans ?
Le fournir quand même, en l'accompagnant de ce qui couvre l'intervalle. Un relevé ancien prouve un passé ; il ne prouve pas la période récente, et c'est celle-là que le souscripteur regarde. Sans complément, il sera lu comme une interruption de trois ans.
Un assureur étranger délivre-t-il un relevé équivalent ?
Pas au format français, mais les attestations d'assurance et de sinistralité émises à l'étranger sont généralement recevables. Il faut y ajouter, si possible, une traduction et les avis d'échéance. Le dossier est instruit plus lentement, mais il est instruit.
| La situation | Ce que le relevé montre | La pièce à ajouter |
|---|---|---|
| Conducteur secondaire déclaré | Sa présence au contrat | Rien : le relevé du titulaire suffit |
| Conducteur non déclaré | Rien du tout | Aucune : l'antériorité est perdue |
| Contrat au nom d'une société | Le nom de la personne morale | Attestation nominative de conduite |
| Changement de nom | Deux historiques apparents | Acte de mariage ou jugement |
| Relevé de plus de 3 ans | Un passé, pas le présent | Avis d'échéance de l'intervalle |
| Assureur étranger | Un équivalent, autre format | Traduction et avis d'échéance |
Contenu et délai de remise du relevé : annexe à l'article A121-1 du Code des assurances, article 12. Surprime conducteur novice : article A121-1-1. Les cas particuliers viennent de la pratique du cabinet.
Questions fréquentes
Non. Sa remise est une obligation légale de l'assureur : il est gratuit, que tu le demandes à la résiliation ou en cours de contrat depuis ton espace client. Aucun frais de dossier ne peut t'être réclamé pour l'obtenir.
En cas de résiliation, l'assureur doit te remettre ton relevé d'information sous 15 jours. En cours de contrat, il doit te le fournir sur simple demande. Une demande écrite datée, avec ton numéro de contrat, suffit en cas de blocage.
Il retrace généralement les 5 dernières années : dates des contrats, sinistres avec leur nature et ton taux de responsabilité, et ton coefficient bonus-malus. Un événement ancien pèse mécaniquement moins qu'un événement récent, parce que la fenêtre est glissante.
Non, c'est une obligation. En cas de blocage, une relance écrite suffit généralement ; garde une trace de toute correspondance pour reconstituer ton dossier si besoin. Un courrier daté avec accusé de réception est le moyen le plus efficace.
Le motif de résiliation, avant même le coefficient. C'est lui qui dit qui a mis fin au contrat et pourquoi. Vient ensuite la date de fin du dernier contrat, pour mesurer un éventuel trou de couverture. Le coefficient n'arrive qu'après, en confirmation.
Oui. L'absence de relevé (conducteur novice ou longue interruption) ne bloque pas l'étude : on part de ta date de permis et de ta situation réelle pour présenter ton dossier aux bonnes compagnies. C'est un profil courant, avec ses propres assureurs.
La contestation se fait auprès de l'assureur qui a émis le document, par écrit, en indiquant précisément la ligne concernée et les éléments qui la contredisent. Un constat, une décision de recours ou un courrier antérieur sont les pièces les plus efficaces. Fais-le avant de solliciter une nouvelle compagnie.
Il est toujours remarqué, et il est interprété faute d'explication. Ce n'est pas rédhibitoire, mais il vaut mieux le documenter soi-même — absence de véhicule, expatriation, permis en jeu — que de laisser le souscripteur imaginer la raison la moins favorable.
Il peut la mentionner lorsqu'elle a été déclarée à l'assureur. Dans tous les cas, une suspension ou une annulation se déclare à la souscription d'un nouveau contrat : une omission fragilise la couverture au moment du sinistre, c'est-à-dire quand on en a besoin.
Il est examiné, mais il ne préjuge de rien. Les compagnies deux-roues ont leurs propres critères, distincts de ceux du marché auto. Un refus côté voiture ne dit donc pas ce qui est possible pour une moto ou un cyclomoteur.
C'est ce qui permet d'aller vite et de donner une réponse fiable plutôt qu'une estimation floue. On peut démarrer sans lui, mais toute proposition restera indicative tant qu'il n'a pas été lu. L'étude est gratuite et sans engagement, et ton dossier reste entre nous.
Non, et personne ne peut le garantir honnêtement. On lit ton relevé, on présente ton dossier aux compagnies qui acceptent ce type de profil, et on te dit franchement ce qui est faisable. On ne promet pas l'impossible.
Qui rédige ce guide
Ce guide est écrit et tenu à jour par Assugeris, cabinet de courtage en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Les règles rappelées ici renvoient au Code des assurances ; l'ordre de lecture décrit plus haut vient, lui, de l'expérience de dossiers réels — il ne figure dans aucun texte. Les démarches administratives officielles sont accessibles sur le portail service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
En résumé
- Le relevé d'information retrace 5 ans d'historique d'assurance : contrats, motifs de résiliation, sinistres, responsabilité et coefficient
- Il doit t'être remis gratuitement, sous 15 jours en cas de résiliation
- Il se lit dans un ordre précis : motif de résiliation d'abord, coefficient seulement ensuite
- C'est ce document, pas ton discours, que lit chaque compagnie sollicitée
- Une erreur (responsabilité, coefficient, motif) se conteste — la repérer avant peut alléger ton dossier
- Ce qui est fourni est évalué, ce qui manque est supposé au pire : mieux vaut expliquer que laisser deviner
- Sa lecture attentive fait souvent la différence entre un refus et une acceptation
Une résiliation à ton dossier ?
Envoie-nous ton relevé d'information — on te dit franchement ce qu'on peut faire. Remplis le formulaire, ou écris-nous en message privé.
Dossier envoyé avec succès !
Notre équipe étudie ton dossier et te recontacte dans l’heure avec une proposition adaptée à ta situation.