Assurance après une suspension de permis : les compagnies qui peuvent t'accepter
Pourquoi tous les assureurs te refusent après une suspension
Une suspension de permis n'est pas une résiliation de ton contrat d'assurance : ce sont deux mécanismes différents, l'un administratif ou judiciaire sur ton droit de conduire, l'autre contractuel entre toi et ta compagnie. Pourtant, dans les faits, beaucoup d'assureurs généralistes traitent les deux comme un même signal d'alerte. Leur critères d'acceptation n'a pas de case fine pour distinguer une suspension courte liée à un excès de vitesse isolé d'une suspension plus lourde — alors ils appliquent la règle la plus prudente : refus ou surprime automatique.
Ce n'est pas une évaluation de ta conduite réelle, c'est un calcul standardisé qui sort de son cadre dès qu'un antécédent de permis apparaît. D'autres compagnies, en revanche, sont construites pour lire ce type de dossier en détail et tarifier le risque réel plutôt que de refuser par prudence excessive.
Ce que voit vraiment une compagnie dans ton dossier
Une compagnie qui étudie sérieusement ton dossier va chercher trois choses dans ton relevé d'information : le motif exact de la suspension, sa durée, et la période concernée — c'est-à-dire depuis combien de temps elle est terminée. Une suspension pour un excès de vitesse isolé, terminée depuis plusieurs mois, ne se lit pas comme une suspension récente liée à plusieurs infractions cumulées.
Le relevé d'information est le document de référence : c'est lui, et non une déclaration orale, qui fait foi auprès des compagnies. Comprendre ce qu'il contient réellement — et ce qu'il ne contient pas — change souvent la façon dont un dossier est présenté et reçu.
Ce qu'on fait, concrètement
Notre méthode reste la même quel que soit le motif de ta suspension, parce qu'elle repose sur la lecture du dossier, pas sur des suppositions.
- Tu remplis le formulaire ci-dessous avec ta situation, ton véhicule et le contexte de ta suspension.
- On lit ton relevé d'information pour comprendre le motif, la durée et la période exacte.
- On présente ton dossier aux compagnies qui, dans notre réseau, couvrent les profils avec antécédent de suspension.
- On te dit franchement si on peut t'aider, avec quelles garanties et sous quelles conditions.
Nous travaillons avec les compagnies qui acceptent d'étudier ce type de dossier — pas avec un algorithme qui refuse par défaut dès qu'il lit le mot « suspension ».
Combien ça coûte après une suspension de permis ?
Il n'y a pas de tarif fixe pour « après suspension ». Le prix dépend de la compagnie interrogée, du motif exact, de l'ancienneté de la suspension et du véhicule à assurer. Deux dossiers avec une suspension de durée comparable peuvent recevoir des propositions très différentes selon la compagnie, parce que chacune pondère différemment le motif et le comportement du conducteur depuis. C'est pour cette raison qu'une seule réponse — celle de ton assureur actuel — ne reflète pas l'ensemble du marché.
Assugeris en chiffres
20 ans à travailler sur des dossiers de profils aggravés, de nombreux dossiers étudiés, et un délai de réponse dans l’heure pour te dire précisément où en est ta situation.
Récupérer son permis après une suspension
Une suspension est temporaire : à son terme, tu récupères ton droit de conduire. Selon le motif et la durée, la récupération peut être conditionnée à des démarches — notamment une visite médicale, parfois des tests psychotechniques, en particulier pour les suspensions liées à l'alcool ou aux stupéfiants. Se renseigner tôt sur ces étapes évite de perdre du temps le jour où la suspension se termine.
Côté assurance, « suspendu n'est pas annulé » : cette nuance compte beaucoup. Contrairement à une annulation, tu n'as pas à repasser l'examen. On peut donc préparer ta reprise à l'avance, pour que ton contrat soit prêt le jour où tu retrouves ton permis, sans temps mort.
Qui décide quoi, et à quel moment
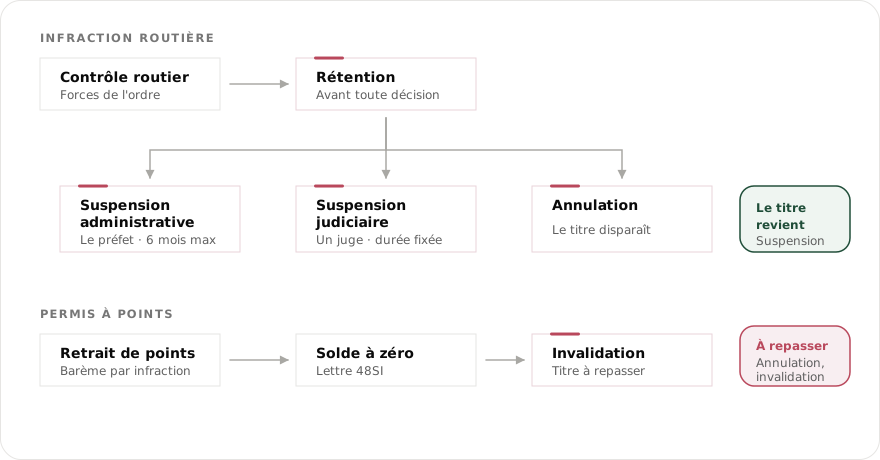
Quatre acteurs interviennent successivement, et chacun produit un document différent. Savoir lequel tu détiens permet de situer précisément où tu en es.
| Étape | Qui décide | Ce que ça produit |
|---|---|---|
| Rétention immédiate | Les forces de l'ordre | Un avis de rétention : le permis est retiré sur place |
| Suspension administrative | La préfecture | Un arrêté qui fixe une durée et une date de fin |
| Suspension judiciaire | Le tribunal | Un jugement : la période déjà purgée se déduit |
| Reprise du volant | La commission médicale, selon le motif | Un avis d'aptitude, temporaire ou définitif |
Ces trois documents — avis de rétention, arrêté, jugement — sont exactement ceux qu'une compagnie demande pour instruire le dossier. Les rassembler au fil de la procédure évite de les courir après au moment où le contrat presse.
Ton assurance auto pendant la période sans droit de conduire
Une suspension ne résilie pas ton contrat. Ce sont deux ordres de décision différents : l'un porte sur ton droit de conduire, l'autre sur une relation contractuelle. Ton assureur peut décider de résilier, mais ce n'est pas automatique et ça ne découle pas de la suspension elle-même.
Pendant la période, l'obligation d'assurance ne disparaît pas avec le permis : elle est attachée au véhicule, pas au conducteur. Un véhicule en état de circuler doit rester assuré, même immobilisé sur un parking, ne serait-ce que pour couvrir les dommages qu'il pourrait causer à l'arrêt. Résilier son contrat pour économiser quelques mois est l'une des fausses bonnes idées les plus coûteuses : elle crée un trou de garantie qui restera visible sur le relevé bien après la fin de la suspension.
Préparer la reprise sans jour de battement
Côté assurance, la bonne séquence consiste à travailler pendant la suspension plutôt qu'après. Un dossier constitué à l'avance permet de faire prendre effet le contrat le jour même où tu récupères le permis.
- Rassemble les pièces au fur et à mesure : avis de rétention, arrêté préfectoral, jugement s'il y a eu passage au tribunal.
- Demande ton relevé d'information à ton assureur, même si le contrat court toujours. Il fait foi et se réclame par écrit.
- Fixe la date de fin réelle, décision judiciaire comprise, et remonte de là pour caler la visite médicale.
- Fais étudier le dossier avant la fin de la période. Une compagnie peut instruire un dossier dont la date d'effet est future : c'est le scénario le plus simple à faire accepter.
- Vérifie l'état du véhicule au regard de l'assurance avant de reprendre la route : contrôle technique, couverture en cours, conducteurs déclarés.
Ce que ton relevé d'information montrera ce jour-là compte autant que la date ; et si l'antécédent vient d'une alcoolémie, un courtier spécialisé dans les profils aggravés saura vers quelles compagnies orienter le dossier.
Les pièces du dossier, et ce que chacune prouve
Un dossier complet du premier coup part chez les compagnies le jour même. Un dossier qui arrive au compte-gouttes se traite en trois semaines. Les réponses ci-dessous se lisent seules : chacune répond à une question qu'on nous pose au téléphone presque tous les jours.
Quelles pièces faut-il pour assurer une voiture après une suspension de permis ?
Trois documents couvrent la grande majorité des dossiers : la décision de suspension (arrêté préfectoral ou jugement), le relevé d'information de l'assureur précédent, et la carte grise du véhicule. Le permis lui-même n'est pas demandé tant qu'il est entre les mains de la préfecture.
Qu'est-ce que le relevé d'information et comment l'obtenir ?
C'est le document que ton assureur doit te remettre sur simple demande. Il récapitule les sinistres des cinq dernières années, le coefficient de réduction-majoration et le motif de résiliation éventuel. Une demande écrite suffit. C'est la première pièce que toute compagnie réclame, avant même de regarder le véhicule.
Et si l'ancien assureur ne fournit pas le relevé ?
Ça arrive, surtout après un impayé. Le dossier reste étudiable : certaines compagnies acceptent une attestation sur l'honneur accompagnée des avis d'échéance ou des relevés bancaires prouvant les cotisations versées. Le détail de ce qui peut s'y substituer est sur notre page assurance sans relevé d'information.
L'avis de rétention suffit-il à déclarer la suspension ?
Non. La rétention est une mesure provisoire prise sur le bord de la route ; elle ne dit pas encore ce qui sera décidé. Ce qu'un assureur attend, c'est la décision qui a suivi — l'arrêté ou le jugement — parce qu'elle seule porte la durée, le motif et l'autorité qui l'a prononcée.
Faut-il envoyer la décision complète ?
Oui, au moins la page qui porte l'intitulé, la date, la durée et la signature. Un extrait ou une photo coupée oblige le souscripteur à revenir vers toi, et chaque aller-retour coûte un à deux jours sur un dossier qui se joue à l'heure. Un scan lisible vaut mieux qu'une photo au flash.
Combien de temps faut-il conserver ces documents ?
Cinq ans au minimum : c'est la profondeur du relevé d'information, donc la fenêtre pendant laquelle un futur assureur peut poser des questions sur l'épisode. Un dossier scanné et classé une seule fois évite de tout redemander à chaque changement de contrat, y compris des années plus tard.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Avis de rétention | Qu'un contrôle a eu lieu — rien de définitif | Les forces de l'ordre, sur place |
| Arrêté de suspension | La durée, le motif, la date de fin | La préfecture |
| Jugement | La suspension judiciaire et ses conditions | Le tribunal |
| Relevé d'information | Sinistres sur 5 ans, coefficient, motif de résiliation | L'assureur précédent |
| Avis d'aptitude | Que les formalités médicales sont faites | La commission médicale |
| Carte grise | Le véhicule à couvrir et son titulaire | L'ANTS |
Les distinctions entre rétention, suspension administrative et suspension judiciaire reprennent le Code de la route (articles L224-2 et L224-7) et les fiches suspension administrative et suspension judiciaire de service-public.fr. La composition du dossier vient de la pratique du cabinet.
Questions fréquentes
Souvent oui, surtout pour les motifs alcool ou stupéfiants. Les modalités dépendent de ta décision. Renseigne-toi tôt : c'est ce qui conditionne la récupération de ton permis.
Oui, une suspension se déclare. Mieux vaut l'annoncer que la laisser découvrir : une omission fragilise bien plus le dossier que le motif lui-même. Elle n'entraîne pas toujours une résiliation.
Non. La suspension est une mesure administrative ou judiciaire sur ton droit de conduire, la résiliation est une décision de ton assureur sur ton contrat. Les deux sont liées mais distinctes : certains assureurs résilient après une suspension, d'autres non, selon leurs conditions générales.
La suspension retire temporairement le droit de conduire, avec récupération automatique du permis à la fin de la période. L'annulation invalide totalement le permis, qu'il faut repasser. La résiliation, elle, concerne uniquement le contrat d'assurance, pas le permis.
Parce que la suspension reste visible sur ton relevé d'information même après la fin de la période, et qu'un assureur généraliste considère souvent cet antécédent comme un facteur aggravant automatique, sans distinguer les circonstances.
Tu ne peux pas conduire pendant la suspension, mais ton véhicule doit rester assuré s'il reste en circulation ou stocké dans certains cas. On regarde avec toi ce qui s'applique à ta situation précise.
La durée de visibilité dépend du motif et de la politique de chaque compagnie, pas d'une règle unique. C'est une des raisons pour lesquelles la même suspension peut être traitée très différemment d'une compagnie à l'autre.
Non, et personne ne peut le garantir honnêtement. Nous étudions ton relevé d'information, nous présentons ton dossier aux compagnies qui couvrent ce profil, et nous te disons franchement ce qui est possible.
Non. Le temps déjà purgé au titre de la suspension administrative se déduit de la suspension judiciaire : c'est la règle de l'exécution provisoire. Une administrative de 4 mois suivie d'une judiciaire de 6 mois ne fait pas 10 mois, mais 6 au total.
Oui, tant qu'il est en état de circuler. L'obligation d'assurance est attachée au véhicule, pas au conducteur, et elle vaut même pour un véhicule stationné. Résilier pendant la suspension crée en plus un trou de garantie qui compliquera ta réassurance.
Oui, à condition qu'il soit déclaré au contrat s'il devient un conducteur habituel. Un usage occasionnel est en général couvert, mais un conducteur régulier non déclaré expose la garantie à discussion au moment du sinistre. Un appel à l'assureur suffit à régulariser.
Tous, pour la même durée. La suspension ne s'applique pas seulement à la catégorie liée à l'infraction. C'est un point qui surprend les conducteurs titulaires de plusieurs catégories, notamment ceux qui comptaient utiliser un deux-roues pendant la période. Détenir une catégorie deux-roues ne permet donc pas de rouler pendant la période.
Si ta situation est en réalité une annulation de permis plutôt qu'une suspension, ou si ton contrat a en plus été résilié par ton assureur, ces pages détaillent ce qui change dans l'étude du dossier.
En savoir plus sur la suspension de permis
Suspension administrative, suspension judiciaire, contrôle médical, cumul des durées : déplie les blocs ci-dessous pour y voir clair sur ce qui t'attend.
Plusieurs infractions peuvent te valoir une suspension, et la durée change selon ce qui t'est reproché. Parmi les cas les plus fréquents :
- un contrôle positif d'alcoolémie ;
- l'usage de stupéfiants au volant ;
- un délit de fuite, avec ou sans refus d'obtempérer ;
- la conduite sans assurance ;
- un accident corporel avec blessures involontaires ;
- le refus de te soumettre aux tests de dépistage ;
- un excès de vitesse supérieur à 30 km/h.
Une suspension commence souvent par une décision administrative, prise par la préfecture. Si la sanction est ensuite confirmée par un tribunal, elle devient judiciaire : c'est le tribunal de police ou le tribunal correctionnel qui statue, selon la gravité des faits.
Devant le juge, la suspension peut être prononcée de trois façons :
- comme peine principale ;
- comme peine complémentaire ;
- plus rarement, comme peine de substitution à de la prison.
C'est le point le plus mal compris, alors autant être clair : la durée administrative et la durée judiciaire ne se cumulent pas. C'est la règle de l'exécution provisoire — le temps déjà purgé au titre de l'administrative vient se déduire du judiciaire.
Pendant une suspension, tous tes permis sont bloqués pour la même durée — pas seulement la catégorie concernée par l'infraction. Si tu prends malgré tout le volant, tu t'exposes à :
- une amende pouvant aller jusqu'à 4 500 € ;
- jusqu'à 2 ans d'emprisonnement.
Et ces peines sont majorées en cas de récidive ou de délit de fuite.
Après une suspension pour alcool ou stupéfiants, tu ne récupères pas ton droit de conduire automatiquement : un contrôle médical est obligatoire. Il te faut l'avis favorable d'une commission médicale en préfecture.
Le permis est alors souvent délivré « apte temporaire » (pour une durée limitée) ou « apte définitif ».
Pour lire ton dossier sur les 5 dernières années, on te demande :
- ton avis de rétention de permis ;
- la communication judiciaire (le jugement) si tu as été jugé ;
- les justificatifs d'annulation, si ton permis a aussi été annulé ;
- ton permis recto-verso, ou un avis favorable de médecine ;
- le relevé d'information de tes précédents assureurs.
Avec ça, on lit ta situation réelle et on présente ton dossier aux compagnies qui tarifient ce profil.
L'auteur de ce guide
Ce guide est rédigé par Assugeris, cabinet de courtage en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les dossiers refusés par les assureurs généralistes. L'enchaînement de procédure décrit ici relève du Code de la route ; la façon dont les compagnies le lisent vient des dossiers de suspension traités chaque semaine par le cabinet. Le détail administratif est consultable sur service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour comprendre ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un dossier qu'on t'a déjà refusé ailleurs après une suspension ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.