Assurance moto après un refus d'obtempérer ?
On cherche qui t'accepte.
Un refus d'obtempérer sur ton relevé, souvent une suspension ou une annulation de permis derrière : un généraliste referme le dossier. Nous, courtier profils aggravés depuis 2006, on connaît les compagnies moto — différentes de l'auto — qui étudient encore ce type d'antécédent.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l’heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Autant te le dire d'entrée : c'est le dossier moto le plus dur qu'on traite
Parfois oui, parfois non — et on préfère te le dire en une heure plutôt que te faire espérer trois semaines. Le refus d'obtempérer est le seul motif qui, à ancienneté et à machine identiques, ferme davantage de portes qu'une alcoolémie ou qu'un contrôle stupéfiants. Une couverture en responsabilité civile sur une machine modeste reste généralement atteignable ; au-delà, il faut regarder les choses en face.
La raison tient à la façon dont un souscripteur lit la mention. L'alcool et les stupéfiants sont perçus comme des états, donc comme des circonstances ; la fuite devant un contrôle est lue comme une décision prise au guidon, en pleine conscience. Et sur un deux-roues, cette décision est associée à une vitesse et à une capacité d'échapper au contrôle qu'une voiture n'a pas. C'est ce raisonnement, pas ton dossier, qui commande le refus.
Une mention qui bloque les généralistes,
que seul un spécialiste moto sait lire
Refus d'obtempérer : un généraliste voit la mention et referme le dossier, sans regarder le contexte. Or les compagnies qui savent tarifer ce type d'antécédent en deux-roues ne sont pas celles de l'auto. Tout l'enjeu est de présenter ton dossier là où il a une vraie chance.
La mention qui fait fuir
Un refus d'obtempérer sur ton relevé sort de la grille d'un généraliste : il referme le dossier sans même regarder le contexte.
Étudié au cas par cas
Date du fait, contexte, suite judiciaire : un spécialiste moto examine chaque dossier dans le détail, jamais d'un bloc.
Spécialistes moto ≠ auto
Les compagnies qui acceptent une moto avec antécédent ne sont pas celles de l'auto. On connaît les deux marchés.
On lit ton relevé d'information
Cylindrée, puissance, ancienneté du permis, ancienneté du fait : c'est le détail qui fait le dossier.
Ton devis en 3 étapes
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Décris ta situation
Ton dossier, tes antécédents, ta moto (modèle et cylindrée), la date et le contexte du refus d'obtempérer. Tout est strictement confidentiel.
→On cherche pour toi
On présente ton dossier aux compagnies moto de notre réseau qui étudient ce type d'antécédent.
→Reçois ta proposition
Dans l’heure, une offre claire avec garanties, tarif et conditions. Sans engagement.
Là où les autres ferment la porte,
nous ouvrons un dossier
Chaque situation a ses propres compagnies, ses propres critères. Choisis la tienne : on te met en relation pour trouver une assurance, ou tu lis le guide pour tout comprendre avant.
Des chiffres qui parlent
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Ta situation, sans langue de bois
Peut-on encore assurer une moto après un refus d'obtempérer ?
Oui. Cet antécédent ne rend pas ta moto inassurable, mais il sort ton dossier de la grille d'un généraliste. Des compagnies spécialisées moto l'étudient au cas par cas.
Pourquoi un refus d'obtempérer pèse-t-il autant ?
C'est un délit routier inscrit sur ton relevé, souvent accompagné d'une suspension ou d'une annulation de permis. Le généraliste sort du cadre et refuse.
Les spécialistes moto sont-ils les mêmes que pour l'auto ?
Non. Ce sont des compagnies et des grilles différentes. Un refus en auto ne préjuge pas de ce qui est possible en moto.
Assugeris garantit-il une acceptation ?
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Combien de temps un refus d'obtempérer pèse-t-il sur un dossier moto ?
Ton relevé d'information couvre les 5 dernières années. Plus le fait est ancien et isolé, mieux le dossier se présente. Un refus d'obtempérer récent ou associé à d'autres infractions complique l'étude.
En combien de temps ai-je une réponse ?
Dans l'heure. On étudie ton dossier et on te rappelle avec une position claire, sans te faire patienter des jours.
Ce qui est réaliste, ce qui ne l'est pas
La plupart des sites promettent une solution. On préfère lister ce qu'on obtient et ce qu'on n'obtient pas, pour que tu saches où tu mets les pieds.
| Ce que tu demandes | Notre position, sans enrobage |
|---|---|
| Responsabilité civile, machine modeste | Généralement atteignable. C'est le point d'entrée réaliste et celui qu'on vise en premier. |
| Tous risques sur une sportive récente | Non. On ne perdra pas ton temps à chercher : la combinaison est refusée quasi partout. |
| Garantie vol | Rare, et seulement avec un stationnement fermé et un antivol conforme. Sinon, c'est non. |
| Garantie corporelle du pilote | Plafonnée, surfranchisée ou écartée. C'est la ligne à lire avant de signer, pas après. |
| Retrouver ton tarif d'avant | Pas dans l'immédiat. Toute promesse en ce sens serait fausse, et coûteuse pour toi. |
| Assurer une seconde moto en parallèle | Non. Un seul contrat à la fois tant que l'antécédent est récent : c'est un préalable, pas une préférence. |
Pourquoi la mention pèse plus lourd au guidon
Un souscripteur automobile voit une infraction grave. Un souscripteur deux-roues voit la même infraction commise sur un engin capable d'accélérations et de faufilements qu'aucune voiture ne permet, et il en tire une conclusion sur le comportement à venir. C'est rude pour qui a paniqué à un contrôle mal compris, mais c'est la mécanique réelle. Le contexte se raconte à un humain : aucune grille automatisée ne prévoit de champ pour lui.
Ce qui joue en ta faveur, ce qu'on ne peut pas compenser
Sur ce motif, deux dossiers apparemment identiques reçoivent des réponses opposées. Voici ce qui fait la différence, dans l'ordre où ça pèse.
Ce qui joue en ta faveur
- L'ancienneté des faits, qui reste le premier critère de tri chez tous les souscripteurs.
- Un permis récupéré ou une situation administrative clarifiée : ça change le statut du dossier.
- Une continuité d'assurance ininterrompue depuis, même sur un autre véhicule.
- Une machine choisie en cohérence avec la situation, plutôt qu'un projet d'achat ambitieux.
- Un dossier complet du premier coup : relevé, dates et contexte écrits noir sur blanc.
Ce qu'on ne peut pas compenser
- Le cumul avec une alcoolémie ou des stupéfiants sur la même période : c'est ce qui referme le marché le plus vite.
- La répétition du même motif, lue comme un mode de conduite et non comme un accident de parcours.
- Une période de conduite sans assurance, qui pèse plus lourd que l'antécédent lui-même.
- Une accumulation de résiliations, qui rend le récit du dossier impossible à défendre.
Si vraiment personne n'accepte
La responsabilité civile est obligatoire, et un recours existe quand le marché la refuse : notre guide du Bureau central de tarification décrit la démarche et rappelle qu'il s'agit d'un filet. Avant d'en arriver là, on regarde d'autres pistes : une cylindrée plus modeste pour garder une mobilité, ou un dossier deux-roues classique une fois l'antécédent vieilli.
Le motif se traite autrement selon le véhicule : l'équivalent automobile figure sur notre page assurance auto après un refus d'obtempérer, et la mécanique complète dans notre guide sur le refus d'obtempérer au guidon. La façon dont notre cabinet travaille les profils refusés tient en une phrase : on dit ce qui est faisable.
Les questions qu'on nous pose, répondues d'un bloc
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur ce que ce motif devient sur le marché deux-roues ; les peines encourues sont détaillées sur la page refus d'obtempérer.
Pourquoi ce motif est-il plus lourd à moto qu'en auto ?
Parce qu'une moto peut matériellement se soustraire à un contrôle là où une voiture ne le peut pas. Les grilles deux-roues le savent, et lisent le refus comme un signal d'intention, pas comme une circonstance. C'est le motif qui ferme le plus vite un dossier moto, avant même le taux ou le coefficient.
La machine peut-elle être confisquée ?
Oui. La confiscation du véhicule figure parmi les peines complémentaires encourues, et elle est prononcée par le juge. Côté assurance, une machine confisquée n'a plus à être couverte — mais la résiliation du contrat doit être demandée, sans quoi les cotisations continuent de courir sur un véhicule qu'on ne possède plus.
Un refus en auto ferme-t-il la porte en moto ?
Moins qu'ailleurs, mais plus que pour les autres motifs. Le marché deux-roues reste distinct de celui de l'auto, donc un dossier refusé côté voiture s'étudie encore. Sur ce motif précis, cependant, l'écart entre les deux marchés se resserre : le comportement se lit partout de la même façon.
Que reste-t-il couvert ?
La responsabilité civile, obligatoire, reste accessible dans la grande majorité des cas. Ce qui saute en premier, comme sur les autres motifs graves : la garantie corporelle du conducteur, l'équipement, le casque. Le vol et l'incendie deviennent souvent conditionnels à un dispositif antivol agréé.
Faut-il déclarer si aucune résiliation n'a suivi ?
Oui. La déclaration est prévue au contrat, indépendamment de la réaction de l'assureur. Sur une moto, où le corporel du pilote est en jeu, découvrir un problème de couverture au moment du sinistre est la pire configuration possible — bien pire que la surprime qu'on cherchait à éviter.
Combien de temps avant de pouvoir se représenter ?
Les douze premiers mois sont les plus fermés. Passé un an sans nouvel événement, avec une couverture continue et une décision définitive au dossier, le nombre de compagnies qui acceptent d'étudier augmente. Se représenter trop tôt, sans élément nouveau, ne fait que collectionner les refus.
Ce qu'une grille moto regarde sur ce motif
| Ce qu'on te demandera | Pourquoi ça change la réponse |
|---|---|
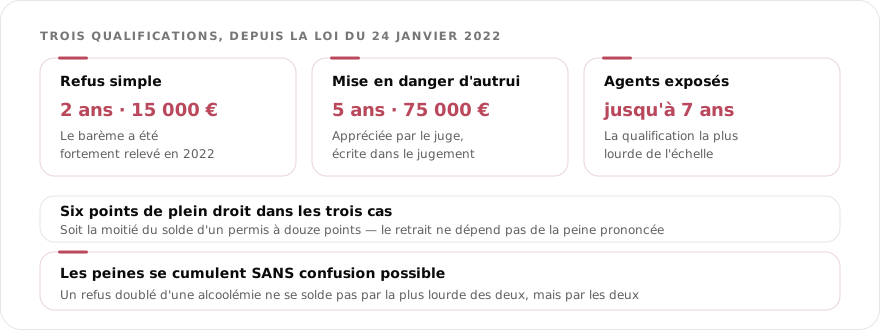
| La qualification exacte | Refus simple ou avec mise en danger : deux dossiers sans rapport |
| Les infractions associées | Le refus arrive rarement seul ; c'est la combinaison qui décide |
| La décision définitive | Une procédure en cours laisse un dossier ouvert, donc plus difficile |
| Le sort de la machine | Confisquée, vendue, conservée : trois contrats différents |
| L'ancienneté du permis A ou A2 | Pèse toujours autant, quel que soit le motif |
| La continuité de couverture | Un trou non expliqué s'ajoute au motif au lieu de s'y fondre |
Article L233-1 du Code de la route, issu de la loi n° 2022-52 du 24 janvier 2022. La lecture des dossiers moto vient de la pratique du cabinet et ne constitue aucune garantie d'acceptation.
Qui écrit ces pages
Page rédigée et actualisée par le cabinet Assugeris, courtier immatriculé à l'ORIAS sous le n° 07 005 657, qui défend depuis 2006 des dossiers que le marché standard refuse d'ouvrir. Les positions données ici sont celles que nous tenons réellement devant les compagnies deux-roues : elles n'engagent qu'une lecture de courtier, le cadre restant celui du Code des assurances et du Code de la route. On ne juge pas ton dossier, on calcule ce qu'il vaut sur le marché.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Une moto refusée à cause d'un refus d'obtempérer ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Étudier mon dossier ➜ 04 68 05 75 45