Résilié pour non-paiement : les étapes, ta dette et comment te réassurer
Oui, tu peux encore trouver une assurance après une résiliation pour non-paiement. Un impayé est un incident de paiement, pas un jugement sur toi. Ton assureur est un généraliste, et ton profil sort de sa grille. Une dette soldée, ou un échéancier en cours, est l'argument le plus solide de ton dossier. Côté assurance, Assugeris, courtier en profils aggravés, étudie les dossiers d'impayé.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 11 min de lecture

Sur cette page
- Pourquoi on te refuse après un impayé
- Le point en vidéo
- Ce qu'une compagnie regarde dans ton dossier
- Ce qu'on fait, concrètement
- Combien coûte une assurance après un impayé ?
- Ce que devient ta dette de cotisation
- Du prélèvement rejeté à la résiliation : les étapes
- Où en est ta couverture, à chaque étape
- Pas encore résilié ? Ce que tu peux faire maintenant
- Déjà résilié : reprendre la main dans l'ordre
- Les réflexes qui aggravent un impayé
- Les pièces qui prouvent que c'est réglé
- En savoir plus sur la résiliation pour non-paiement
- Le cabinet derrière ce guide
Pourquoi on te refuse après un impayé#
ASSUGERIS est un courtier spécialisé dans les profils aggravés depuis 20 ans : on travaille avec les compagnies qui étudient ces dossiers, et on te dit franchement ce qui est possible. Ce guide t'explique la procédure étape par étape, ce que devient la somme due et comment présenter ton dossier proprement. Pour une étude immédiate, tu peux demander un devis après une résiliation pour impayé.
Pour beaucoup de conducteurs, « résilié pour non-paiement » sonne comme une faute grave. Ce n'est pas comme ça qu'une compagnie spécialisée le lit. Un impayé, c'est un prélèvement rejeté, un changement de compte oublié ou une période où les fins de mois étaient tendues. Bref, un simple incident de paiement.
Ton assureur actuel, lui, est un généraliste. Ses critères d'acceptation ne font pas cette nuance : ils excluent tout dossier marqué « résilié », quel que soit le motif.
C'est le même mécanisme que pour une résiliation classique après sinistres ou pour un profil avec un malus élevé : le généraliste ne prend pas le risque de sortir de sa grille, un spécialiste le prend. Mais les compagnies qui étudient les impayés ne sont pas toujours celles qui étudient les dossiers avec sinistres. D'où l'intérêt de passer par quelqu'un qui connaît ces deux marchés.
Le point en vidéo#

La vidéo65 secondes
Résilié pour non-paiement : un risque d’impayé, pas un risque de conduite
- 0:00Le motif que tout le monde fuit
- 0:04Un prélèvement raté
- 0:12Pas condamné à rester résilié
- 0:19Ce que voit un assureur classique
- 0:31Les compagnies spécialisées
- 0:39Le rôle du cabinet
- 0:49La démarche
Transcription de la vidéo
Résilié pour non-paiement, c’est le motif que les assureurs fuient le plus, et pourtant.
Un prélèvement n’est pas passé, et ton assureur t’a résilié à cause de cette circonstance. Depuis, à chaque devis, les compagnies te classent mauvais payeur.
Mais bonne nouvelle, tu n’es pas condamné à rester résilié, on a la solution pour toi. Et rassure-toi, le problème ne vient pas de toi.
Un assureur classique ne voit que le risque d’impayé, et il préfère ne pas t’assurer pour ne pas le prendre. Il ne cherche pas à savoir si tu as régularisé, ni pourquoi c’est arrivé. Il ne vend que des contrats de série, et un non-paiement sort de sa tarification.
Alors que d’autres compagnies ont fait de ces profils leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et on en est un.
Nous c’est ASSUGERIS, et nos conseillers trouvent celles qui peuvent t’accepter, au meilleur prix. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Ce qu'une compagnie regarde dans ton dossier#
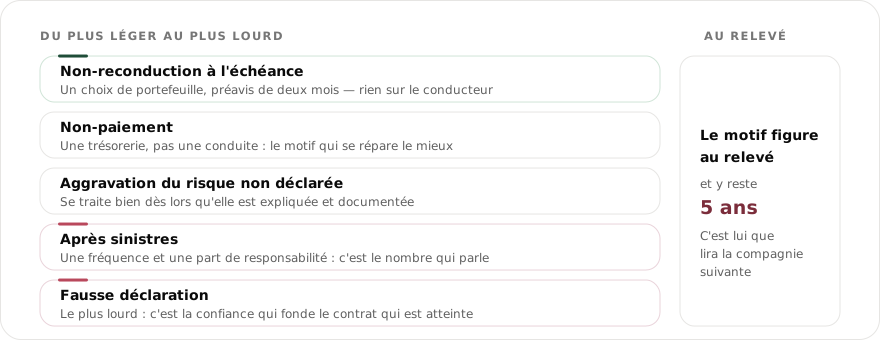
Le motif « résiliation pour non-paiement », la compagnie suivante te le demandera, en plus de lire ton relevé d'information, le document qui résume ton parcours d'assuré. Le relevé retrace cinq ans, et les compagnies regardent de près les 24 à 36 derniers mois.
Une compagnie spécialisée sait distinguer ce motif d'une résiliation après des sinistres responsables. Il ne dit rien de ta conduite, seulement qu'un incident administratif ou financier a eu lieu. Elle regarde ensuite trois choses :
- depuis combien de temps date la résiliation ;
- si la situation a été régularisée depuis ;
- si d'autres éléments s'ajoutent au dossier, comme des sinistres ou une suspension de permis.
Un impayé isolé, ancien et réglé pèse beaucoup moins qu'un dossier qui cumule plusieurs incidents.
Bon à savoir : en assurance auto, tu as le droit d'être assuré au moins en responsabilité civile, la garantie obligatoire qui couvre les dégâts que tu causes aux autres. Même après des refus répétés, le Bureau central de tarification (BCT) peut désigner une compagnie obligée de te couvrir. Ce n'est pas notre première solution, mais ce recours existe, et il change la donne si tu te crois bloqué.
Ce qu'on fait, concrètement#
- Tu remplis un dossier. Ta situation, ton véhicule et le contexte de l'impayé.
- On lit ton relevé d'information. C'est ce document, et pas une impression, qui dit ce qui est possible.
- On présente ton dossier aux compagnies de notre réseau qui étudient les profils résiliés pour non-paiement.
- On te dit franchement si on peut t'aider, et à quelles conditions.
On ne négocie pas ces dossiers : on sait simplement à qui les présenter.
Combien coûte une assurance après un impayé ?#
À partir de 49 € par mois au tiers. Un impayé régularisé ne se tarifie pas comme un impayé en cours, et ce tarif d'entrée ne vaut pas devis.
Il n'y a pas de tarif standard pour ce type de dossier. Deux profils très proches peuvent recevoir des propositions différentes selon la compagnie, parce que chacune évalue le risque à sa façon. Trois éléments pèsent sur le prix :
- l'ancienneté de la résiliation ;
- le fait que la dette soit réglée ou non ;
- la présence d'autres incidents sur ton relevé.
Méfie-toi d'un tarif annoncé avant qu'on ait lu ton relevé : il ne vaut rien. Ce qu'on peut dire, c'est que l'écart peut être important entre un généraliste, qui refuse, et une compagnie spécialisée, qui étudie vraiment ton dossier. C'est justement ce qu'on cherche à te montrer.
20 ans
D'expérience avec les profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Ce que devient ta dette de cotisation#
Une résiliation pour non-paiement ne fait pas disparaître la somme due. La dette de cotisation reste exigible, et l'assureur peut en réclamer le paiement. Tant qu'elle existe, c'est le vrai sujet de ton dossier.
La bonne nouvelle : une dette soldée change nettement la façon dont un nouvel assureur te lit. C'est aussi vrai d'une dette en cours de remboursement avec un échéancier, c'est-à-dire un plan de paiement en plusieurs fois accepté par écrit.
Régler avant de faire étudier ton dossier joue clairement en ta faveur. Ça montre que l'impayé était un accident de trésorerie, pas une habitude. Et si tu ne peux pas tout solder d'un coup, une régularisation partielle vaut mieux que le silence. On présente alors une situation en voie de règlement plutôt qu'une ardoise ouverte, en toute transparence.
Exemple : tu dois trois mois de cotisation et tu ne peux en payer qu'un tout de suite. Règle ce mois-là, signe un échéancier pour les deux autres et garde les deux justificatifs. Ton dossier montre déjà une dette en cours de règlement.
Du prélèvement rejeté à la résiliation : les étapes#
Un impayé ne déclenche pas une résiliation immédiate. La procédure avance par étapes, et chacune change ta situation réelle. D'abord, tu es en retard mais couvert. Ensuite, tu n'es plus couvert alors que ton contrat existe encore sur le papier. Enfin, le contrat disparaît.
Étape 1 : la mise en demeure. C'est un courrier qui te demande officiellement de payer. Il ouvre un délai de 30 jours pour régulariser. Pendant ce mois, rien ne change côté garanties : le contrat produit tous ses effets. C'est la période la plus utile de toute la procédure, et c'est aussi celle qu'on laisse passer le plus souvent, parce que le courrier finit sur la pile.
Étape 2 : la suspension des garanties. C'est l'étape la plus mal connue. Si rien n'est réglé au bout de ces 30 jours, les garanties sont suspendues. Le contrat n'est pas résilié, tu reçois peut-être encore des documents à ton nom, mais tu n'es plus couvert. Un accident pendant cette période reste entièrement à ta charge.
Étape 3 : la résiliation. L'assureur peut ensuite résilier le contrat à l'issue des 10 jours suivants. Le contrat s'éteint, et le motif devra être déclaré à l'assureur suivant.
Entre la première relance et la fin du contrat, il s'écoule donc une vraie période pendant laquelle tu peux encore régulariser. Le faire à ce moment-là évite tout ce qui suit.
Ce que ça change pour ton assurance
Ces délais sont ceux de l’article L113-3 du Code des assurances : la garantie ne peut être suspendue que 30 jours après la mise en demeure, et l’assureur peut résilier 10 jours après. Tant que le contrat n’est pas résilié, il reprend ses effets le lendemain midi du paiement. Pour l’étude, Assugeris demande ta lettre de résiliation, ton relevé d’information et, si la dette est réglée, le justificatif.
Article L113-3 du Code des assurances.
Où en est ta couverture, à chaque étape#
| Où tu en es | Ta couverture | Ce que tu peux encore faire |
|---|---|---|
| Prélèvement rejeté | Intacte | Régler avant tout courrier : rien ne part au relevé |
| Mise en demeure reçue | Intacte pendant 30 jours | Régulariser dans le délai : la procédure s'arrête là |
| 30 jours écoulés | Suspendue : tu n'es plus couvert | Ne pas rouler, régler, demander la remise en vigueur |
| 10 jours de plus | Contrat résilié | Solder la dette, récupérer le relevé, te représenter |
Pas encore résilié ? Ce que tu peux faire maintenant#
Si tu viens de recevoir une relance ou une mise en demeure, rien n'est joué. Voici les gestes à faire tout de suite, dans cet ordre.
- Ouvre tous les courriers de ton assureur et repère la date de la mise en demeure.
- Si les 30 jours ne sont pas écoulés, règle tout de suite. La procédure s'arrête là.
- Si tes garanties sont déjà suspendues, ne roule plus jusqu'à la régularisation ou jusqu'à ce qu'un nouveau contrat prenne effet.
- Paie, puis demande la remise en vigueur de tes garanties, avec une confirmation écrite de la date de reprise.
- Garde chaque justificatif : la mise en demeure, la preuve de paiement et la confirmation de reprise.
Déjà résilié : reprendre la main dans l'ordre#
- Fais chiffrer exactement la somme due. Demande à ton ancien assureur un décompte écrit : cotisation restante, période concernée, frais éventuels. Sans ce chiffre, tu ne peux ni régler ni négocier un échéancier.
- Solde ou étale. Si tu peux payer, paie et garde le justificatif : c'est la pièce la plus utile de ton dossier. Sinon, demande un échéancier écrit plutôt que de laisser courir.
- Récupère ton relevé d'information. Il t'est dû, même en cas d'impayé. Vérifie que le motif indiqué est bien le non-paiement, et pas un autre : cette ligne oriente tout le reste. Notre guide sur ce que ton relevé d'information dit vraiment de toi t'aide à le lire.
- Présente ton dossier en une seule fois. Relevé, justificatif de régularisation, carte grise et permis. Un dossier complet obtient une réponse dans la journée ; un dossier partiel obtient une demande de pièces.
Les réflexes qui aggravent un impayé#
- Continuer à rouler après la suspension des garanties. C'est le seul risque vraiment irréversible du parcours : un accident pendant cette période coûte infiniment plus cher que la cotisation en retard.
- Ignorer la mise en demeure en te disant que tu verras plus tard. Ce courrier ouvre le seul délai pendant lequel tout peut encore s'arrêter sans laisser de trace.
- Changer de banque sans mettre à jour le mandat de prélèvement. C'est la cause d'impayé la plus banale, et la plus facile à éviter : l'assureur continue de prélever sur un compte fermé.
- Souscrire ailleurs sans déclarer la résiliation. L'assureur suivant pose la question. Une omission découverte plus tard fragilise ton nouveau contrat, au moment précis où tu en as besoin.
- Laisser la dette ouverte pendant que tu cherches un contrat. C'est possible, mais tu te prives de ton meilleur argument, et la compagnie reste avec une question sans réponse.
Si l'impayé s'ajoute à un coefficient de malus élevé, le dossier change de nature. C'est là qu'un courtier spécialisé dans les profils aggravés sait à qui le présenter, et quand le Bureau central de tarification devient la suite logique.
Les pièces qui prouvent que c'est réglé#
Sur ce motif, tout se joue sur une question : la dette est-elle soldée, et peux-tu le prouver ? Un impayé régularisé et documenté n'a presque plus rien à voir avec un impayé en cours. Chaque réponse ci-dessous se lit seule.
Faut-il régulariser avant de demander un nouveau contrat ?
Quand c'est possible, oui : c'est le conseil qui change le plus l'issue du dossier. Une dette soldée se prouve avec une seule pièce. Une dette encore ouverte finit par être découverte, et elle referme le dossier. Si tu ne peux pas régulariser tout de suite, un échéancier signé vaut mieux que rien.
Quelle pièce prouve la régularisation ?
Une quittance (le reçu de l'assureur) ou un courrier de l'assureur qui constate le solde. À défaut, ton relevé bancaire qui montre le virement et sa référence. Un simple ordre de virement ne suffit pas : il prouve que tu as voulu payer, pas que l'assureur a encaissé. C'est exactement la différence que fait la compagnie qui étudie ton dossier.
La mise en demeure sert-elle à quelque chose dans le dossier ?
Oui, elle date la procédure. Elle permet de vérifier que la résiliation est intervenue au bon moment et de situer la période où tes garanties étaient suspendues. Avec la mise en demeure et la preuve de paiement, ton dossier raconte une histoire complète, dans l'ordre.
Que faire s'il y a eu un sinistre pendant cette période ?
Dis-le, en précisant la date. Un sinistre survenu avant la suspension des garanties est couvert. Après, il ne l'est pas : les victimes sont indemnisées par le Fonds de garantie des assurances obligatoires, qui se retourne ensuite contre toi. Les deux cas se présentent différemment : taire la date, c'est le meilleur moyen qu'on imagine le pire.
Le nouvel assureur va-t-il exiger un paiement annuel ?
Souvent, oui, ou un prélèvement sécurisé plutôt qu'un paiement mensuel classique. Ce n'est pas une sanction : c'est la contrepartie qui rend ton dossier acceptable. Avec une régularisation prouvée, tu peux parfois revenir au paiement mensuel après une première année sans incident.
Combien de temps l'impayé pèse-t-il ?
Aussi longtemps que le questionnaire de l'assureur suivant t'interroge dessus : c'est lui qui fixe la période, et ta réponse doit être exacte. La loi n'impose pas au relevé de le porter. Mais son poids diminue plus vite que celui des sinistres. Une année complète payée sans incident après la régularisation change déjà l'accueil de ton dossier chez la plupart des compagnies.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Mise en demeure | Le point de départ légal des délais | L'assureur, en recommandé |
| Lettre de résiliation | La date d'effet et le motif retenu | L'assureur |
| Quittance de solde | Que la dette est éteinte : c'est la pièce décisive | L'assureur |
| Relevé bancaire | Le virement et sa date, à défaut de quittance | La banque |
| Échéancier signé | Qu'un plan de paiement existe, quand le solde n'est pas fait | L'assureur ou son service de recouvrement |
| Relevé d'information | Les sinistres sur 5 ans et le coefficient | L'assureur, sous 15 jours |
Procédure et délais : article L113-3 du Code des assurances. Délai de remise du relevé : annexe à l'article A121-1, article 12. La composition du dossier vient de la pratique du cabinet.
En savoir plus sur la résiliation pour non-paiement#
Une résiliation pour impayé suit une logique précise. Ouvre chaque bloc pour comprendre ce qui se passe, et ce que ça change vraiment pour toi.
Le calendrier exact d'une résiliation pour impayé
Un impayé ne déclenche pas une résiliation immédiate. La procédure se déroule par étapes, avec des délais fixés :
- Après un incident de paiement, ton assureur t'envoie une mise en demeure de payer. Tu as alors 30 jours pour régulariser.
- Sans paiement au bout de ces 30 jours, les garanties de ton contrat sont suspendues : tu n'es plus couvert, même si le contrat existe toujours sur le papier.
- Ton assureur peut ensuite résilier le contrat à l'issue des 10 jours qui suivent.
À retenir : 30 jours après la mise en demeure, tu roules sans être couvert ; 10 jours plus tard, le contrat peut être résilié. Et la cotisation impayée reste due, même une fois le contrat résilié.
Un impayé, ce n'est pas un jugement sur toi
Soyons clairs : un impayé est un motif de résiliation à l'initiative de la compagnie. Ce n'est pas une inscription qui te « ficherait » à vie.
Ce que ton prochain assureur te demandera, c'est le motif de résiliation, en plus de lire ton relevé d'information. D'où l'importance de bien présenter ton dossier, plutôt que de le laisser parler tout seul.
Les documents qu'on étudie
Pour comprendre ta situation réelle et présenter ton dossier, on te demande :
- ton permis de conduire recto verso ;
- le relevé d'information de tes précédents assureurs (sur 36 mois si possible) ;
- la carte grise du véhicule, ou l'immatriculation avec l'année de mise en circulation.
Avec ça, on présente ton dossier aux compagnies qui tarifient ce profil, sans que l'impayé résume à lui seul le conducteur que tu es.
À retenir : 30 jours après la mise en demeure, tu roules sans être couvert ; 10 jours plus tard, le contrat peut être résilié. Et la cotisation impayée reste due, même une fois le contrat résilié.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Un impayé isolé est-il rédhibitoire ?
Réponse : Non. Un impayé isolé se réassure plus souvent qu'on ne le croit, surtout une fois régularisé. C'est un incident de paiement, pas un jugement sur ta conduite. L'acceptation n'est pas garantie d'avance pour autant.
Question 2 sur 3
Un impayé peut-il vraiment mener à une résiliation ?
Réponse : Oui. Un impayé n'est qu'un incident de paiement (un prélèvement refusé, un oubli, une période difficile), mais il peut suffire pour que l'assureur résilie ton contrat.
Question 3 sur 3
Puis-je régulariser l'impayé pour effacer la résiliation ?
Réponse : Non. Régulariser l'impayé auprès de ton ancien assureur ne supprime pas la mention de résiliation déjà enregistrée. En revanche, ça peut jouer en ta faveur quand on présente ton dossier, car ça montre que la situation est réglée.
Le cabinet derrière ce guide#
ASSUGERIS est un cabinet de courtage immatriculé à l'ORIAS sous le n° 07 005 657. Depuis 2006, il s'occupe des dossiers que les assureurs généralistes refusent d'étudier.
Les repères de procédure décrits ici sont ceux des conditions générales des contrats auto et des dossiers d'impayé qui passent entre nos mains. Le détail des démarches administratives se trouve sur service-public.fr.
Dernière mise à jour : octobre 2026. Qui sommes-nous · 04 68 05 75 45
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.



Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une





-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Dois-je payer ma dette avant de me réassurer ?
Ce n'est pas toujours obligatoire pour souscrire ailleurs. Mais une dette soldée, ou un échéancier en cours, est l'argument le plus solide de ton dossier. On te conseille franchement sur l'ordre à suivre. L’étude du dossier par Assugeris est gratuite et sans engagement.
Un impayé isolé est-il rédhibitoire ?
Non. Un impayé isolé se réassure plus souvent qu'on ne le croit, surtout une fois régularisé. C'est un incident de paiement, pas un jugement sur ta conduite. L'acceptation n'est pas garantie d'avance pour autant. Assugeris présente cet incident de paiement pour ce qu’il est aux compagnies qui l’étudient.
Un impayé peut-il vraiment mener à une résiliation ?
Oui. Un impayé n'est qu'un incident de paiement (un prélèvement refusé, un oubli, une période difficile), mais il peut suffire pour que l'assureur résilie ton contrat. Ça ne dit rien de ta conduite : c'est un incident administratif, et des compagnies spécialisées savent le lire comme tel. Assugeris présente ton dossier à ces compagnies-là.
Que se passe-t-il si je ne trouve aucune compagnie qui accepte mon dossier ?
Tu as le droit d'être assuré, au moins pour la responsabilité civile obligatoire. Après un refus écrit, ou si ta demande envoyée en recommandé reste 15 jours sans réponse, tu peux saisir le Bureau central de tarification (BCT), qui peut imposer à un assureur de te couvrir. C'est une solution de dernier recours, pas notre première option. Assugeris sollicite d’abord les compagnies spécialisées.
La résiliation pour non-paiement apparaît-elle sur mon relevé d'information ?
Oui, le motif de résiliation y est mentionné. Le relevé retrace cinq ans, et les compagnies regardent surtout les 24 à 36 derniers mois. Une compagnie spécialisée lit cette mention pour ce qu'elle est : un incident de paiement, pas le signe d'un danger au volant. Assugeris présente ce relevé aux compagnies spécialisées qui savent le lire.
Puis-je régulariser l'impayé pour effacer la résiliation ?
Non. Régulariser l'impayé auprès de ton ancien assureur ne supprime pas la mention de résiliation déjà enregistrée. En revanche, ça peut jouer en ta faveur quand on présente ton dossier, car ça montre que la situation est réglée. Assugeris joint alors la preuve du paiement au dossier qu’il présente.
Quelles compagnies acceptent les profils résiliés pour non-paiement ?
On travaille avec des compagnies qui étudient précisément ce type de dossier. Ce ne sont pas toujours les mêmes que celles qui traitent les résiliations pour sinistres. Le nom exact dépend de ton historique de paiement et de ton ancienneté d'assuré. Assugeris sait lesquelles, et leur présente ton dossier.
ASSUGERIS garantit-il une acceptation après une résiliation pour non-paiement ?
Non, et personne ne peut honnêtement le garantir. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil, et on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Suis-je couvert pendant le délai de mise en demeure ?
Oui. Pendant les 30 jours qui suivent la mise en demeure, ton contrat fonctionne normalement, avec toutes ses garanties. C'est seulement après ce délai, sans paiement, que la couverture est suspendue. Régler pendant ces 30 jours arrête toute la procédure. Si la résiliation tombe, Assugeris peut chercher le nouveau contrat dès maintenant.
Mon contrat est suspendu : puis-je encore rouler ?
Non. Quand les garanties sont suspendues, tu n'es plus couvert, même si le contrat existe encore et que tu as une attestation. Un accident pendant cette période reste entièrement à ta charge. Tant que la situation n'est pas régularisée ou qu'un nouveau contrat n'a pas pris effet, ton véhicule ne doit pas circuler. Assugeris peut chercher un nouveau contrat pour que le véhicule reparte assuré.
Un contrat suspendu peut-il repartir si je paie ?
Tant que la résiliation n'est pas prononcée, payer la somme due permet en principe de remettre les garanties en vigueur. Demande une confirmation écrite de la date de reprise : c'est elle qui fait foi, pas le simple encaissement de ton paiement. Si la reprise ne vient pas, Assugeris peut chercher un nouveau contrat.
L'impayé fait-il monter mon coefficient de malus ?
Non. Ton coefficient bonus-malus ne monte qu'avec des sinistres responsables. Un impayé apparaît comme motif de résiliation, mais il ne touche pas au coefficient. C'est une bonne nouvelle, et un point à mettre en avant quand on présente ton dossier. Assugeris met ce coefficient intact en avant quand il présente ton dossier.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit ces pages
Écrit par le cabinet ASSUGERIS, courtier en assurances immatriculé à l’ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Chaque page part des questions qu’on nous pose au téléphone.
Ton dossier
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Résilié pour non-paiement et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie chaque jour depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs résiliés pour non-paiement. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

