Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Malus, impayé ou sinistres sur ta moto ? On présente ton dossier aux compagnies moto qui acceptent ces profils. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Un non-paiement ne rend pas ta moto inassurable, mais il sort ton dossier de la grille d'un généraliste. Des compagnies spécialisées moto l'étudient au cas par cas. C’est à elles qu’Assugeris présente ton dossier.
Non, mais il change qui peut étudier le dossier. Une compagnie spécialisée moto sait lire un malus dans le détail, sinistre par sinistre. Assugeris présente ton dossier à ces compagnies-là.
Non. Ce sont des compagnies et des grilles différentes. Un refus en auto ne préjuge pas de ce qui est possible en moto. C’est pour ça qu’Assugeris présente le dossier moto à des spécialistes deux-roues.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Ton relevé d'information couvre les 5 dernières années. Un malus ou un impayé ancien, sans nouvel incident depuis, se présente mieux qu'un dossier de l'année. Assugeris présente ce dossier ancien tel qu’il est aux spécialistes moto.
En 1 à 4 h. Assugeris étudie ton dossier et t'envoie par mail une position claire, sans te faire patienter des jours.
Oui, un dossier deux-roues marqué reste étudiable : sur une moto, c'est la nature du sinistre qui compte, bien plus que leur nombre. Trois chutes seules sans tiers et un carambolage responsable ne racontent pas la même histoire à un souscripteur, alors qu'ils pèsent le même nombre de lignes sur un relevé. C'est exactement ce qu'un algorithme de généraliste ne sait pas faire : il compte, il ne lit pas. Assugeris étudie les dossiers malussés.
À partir de 29 €/mois au tiers pour une moto ou un 125, avec un motif aggravé au dossier. Le tarif dépend de la cylindrée, de la valeur de la machine et de l'ancienneté du permis : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Deuxième particularité, décisive : ton contrat moto possède son propre relevé et son propre coefficient, séparés de ceux de ta voiture. Un conducteur peut donc afficher un historique automobile irréprochable et un historique deux-roues chargé, sans que l'un rachète l'autre. C'est aussi ce qui explique qu'un refus reçu en auto n'ait aucune valeur prédictive au guidon, et réciproquement.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Malus, impayé ou sinistres répétés, à moto |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Moto profil aggravé · Moto sportive / gros cube |
| Pour comprendre | L’article : lire ton relevé, ligne par ligne |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo68 secondes
On te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant.
Tu as beau demander des devis, les compagnies regardent ton malus et te répondent non. Et ça fait des semaines que tu entends la même chose.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et ton coefficient sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des conducteurs malussés leur activité principale. Elles regardent en profondeur tes sinistres et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé.
Et bonne nouvelle, on en est un. Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Impayé, malus, sinistres : un généraliste les traite pareil — par un refus. Or ce sont trois situations distinctes, et les compagnies qui savent les tarifier en deux-roues ne sont pas celles de l'auto. Tout l'enjeu est de présenter ton dossier là où il a une vraie chance.
Un coefficient qui sort de la grille d'un généraliste reste tarifable par un spécialiste moto, sinistre par sinistre.
Un impayé se régularise et se réassure. On sait à qui présenter ce motif précis, sans qu'il condamne le dossier.
Les compagnies qui étudient une moto aggravée ne sont pas celles de l'auto. On connaît les deux marchés.
Cylindrée, puissance, ancienneté du permis, nature des sinistres : c'est le détail qui fait le dossier.
Notre guide complet, clair et sans jargon, sur l'assurance moto malus, impayé et sinistre.
Résilié, gros cube, antécédents : la vue d'ensemble de l'assurance moto aggravée.
Jeune conducteur deux-roues ou grosse cylindrée : un cas à part, avec ses propres compagnies.
Un relevé d'information couvre les 5 dernières années et liste les événements du contrat avec leur date. Le document est court, mais chaque ligne déclenche une réaction différente chez un souscripteur moto.
| Ce que porte ton relevé moto | Ce qu'un souscripteur en déduit |
|---|---|
| Chute seule, sans tiers | Typiquement deux-roues. Coût limité, mais répétée elle interroge la maîtrise de la machine. |
| Collision responsable avec un tiers | La ligne la plus lourde, parce qu'elle engage un dommage corporel possible chez autrui autant que chez toi. |
| Sinistre non responsable, tiers identifié | Sans effet sur le coefficient, mais présent au relevé. Il faut parfois rappeler soi-même qu'il n'est pas à ta charge. |
| Vol de la machine | Neutre sur le coefficient, très parlant sur le stationnement : c'est la garantie vol qui sera discutée. |
| Résiliation pour non-paiement | Le motif est financier, pas technique. Régularisé et expliqué, il se défend ; passé sous silence, il ferme le dossier. |
| Interruption entre deux contrats | Le trou se voit tout de suite. Une moto vendue puis rachetée s'explique ; un vide injustifié inquiète plus qu'un sinistre. |
C'est le sinistre sans équivalent automobile : gravillons dans un virage, plaque d'égout mouillée, pied qui glisse à l'arrêt. Personne d'autre n'est impliqué, la facture est faible en tôle mais lourde en équipement, et pourtant la ligne apparaît comme un sinistre à ta charge. Un souscripteur expérimenté distingue une chute isolée sur route dégradée d'une série en trois saisons : la première ne dit presque rien, la seconde parle du rapport entre le pilote et sa machine. Encore faut-il qu'un courtier spécialisé apporte ce contexte, absent du relevé.
C'est une configuration qui étonne : dix ans sans accroc au volant, et un deux-roues que personne ne veut couvrir. Le coefficient se rattache au contrat, pas à la personne : le tien vit en deux exemplaires qui n'échangent rien.
Le coefficient de réduction-majoration évolue entre 0,50 et 3,50. Proche du plafond, le dossier sort de toute grille standard mais reste étudiable ; le mécanisme est détaillé dans notre guide sur la durée d'un malus, et l'équivalent automobile sur la page malus élevé en auto.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur ce que le bonus-malus devient en deux-roues — le mécanisme général est traité sur la page malus et son calcul sur la page calcul.
Pas partout, et c'est le point que presque personne ne dit. La clause-type laisse l'assureur libre de l'appliquer ou non aux véhicules visés à l'article R311-1 du Code de la route — cyclomoteurs, motocyclettes légères, quadricycles. Au-delà de ces catégories, il devient la règle. Seul le contrat tranche : il faut le lire.
Pas mécaniquement. Le coefficient se calcule contrat par contrat : un dossier auto chargé et un dossier moto vierge coexistent sans se contaminer. Ce qui circule, en revanche, c'est le relevé d'information — un souscripteur moto voit l'antécédent auto, même s'il n'applique pas le coefficient.
Non, et c'est la particularité utile de ce marché. Les compagnies qui tarifient les profils aggravés deux-roues ne sont pas celles de l'auto : ni les mêmes grilles, ni les mêmes seuils. Un dossier refusé côté voiture reste étudiable côté moto — et l'inverse est vrai aussi.
Non, pas sur le contrat auto lui-même. Mais il apparaît au relevé d'information et sera lu à la prochaine souscription, quelle que soit la catégorie. Côté dossier, deux sinistres sur deux véhicules différents la même année pèsent plus lourd que le même coefficient atteint lentement.
Oui si le contrat court toute l'année, non s'il est suspendu. Une formule « hivernage » qui interrompt la garantie interrompt aussi l'année d'assurance : le coefficient ne descend pas, et l'historique porte une coupure. Une formule à garantie réduite mais continue évite les deux — et c'est la seule possible tant que la moto est en état de circuler : la responsabilité civile doit rester en place, même au garage.
Beaucoup, mais pas par le coefficient. Ce qui pèse, c'est le rapport entre l'ancienneté du permis A ou A2 et la puissance de la machine. Un permis récent sur une grosse cylindrée sort des grilles plus vite qu'un malus élevé sur une 125 — voir moto sportive et gros cube.
| Contrat auto | Contrat moto | |
|---|---|---|
| Bonus-malus | Obligatoire | Obligatoire au-delà des catégories de R311-1 ; facultatif en dessous |
| Coefficient | Calculé séparément sur chaque contrat : ils ne fusionnent pas | |
| Relevé d'information | Commun au conducteur : tout s'y voit, dans les deux sens | |
| Compagnies | Marché généraliste large | Marché spécialisé distinct, seuils différents |
| Ce qui pèse le plus | Le coefficient et le motif | L'ancienneté du permis face à la puissance |
Champ d'application de la clause-type : article A121-1, alinéa 2, du Code des assurances, qui renvoie aux catégories de l'article R311-1 du Code de la route. La lecture des dossiers vient de la pratique du cabinet.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
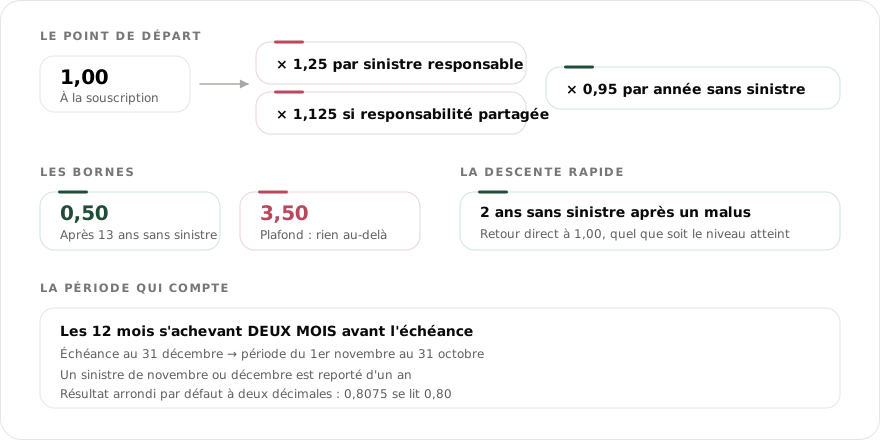
25 % en cas d’accident responsable : ton coefficient est multiplié par 1,25, de 1 à 1,25, ou de 0,68 à 0,85. À moto, la chute seule, sans autre véhicule, compte en principe comme un accident responsable, puisque personne d’autre n’en répond. Si ta responsabilité n’est que partielle, un accident à 50/50 par exemple, la majoration tombe à 12,5 %. Et avec un bonus 50, un coefficient de 0,50 tenu depuis au moins 3 ans, le 1er accident responsable n’entraîne pas de malus. Assugeris lit ces lignes de ton relevé, sinistre par sinistre, avant de présenter le dossier moto aux compagnies spécialisées.
Annexe à l’article A121-1 du Code des assurances, art. 4 et 5 ; service-public, fiche F2655.
Deux ans au plus : après 2 années consécutives sans accident responsable, ton coefficient revient à 1, quel que soit son niveau, 1,25 après une seule chute ou bien plus haut. La durée est la même pour un jeune conducteur, et la même qu’en voiture. Ce qui change pour un motard, c’est la saison : les deux années doivent être des années assurées, et un contrat suspendu plus de trois mois pendant l’hiver n’apporte aucune réduction nouvelle. Pendant ces deux ans, Assugeris présente ton dossier moto aux compagnies qui étudient un malus.
Annexe à l’article A121-1 du Code des assurances, art. 5 et 9 ; service-public, fiche F2655.
Non : une interruption d’assurance n’entraîne pas la perte du bonus, ton coefficient reste acquis. Mais au-delà de 3 mois sans contrat, aucune réduction nouvelle ne s’applique, et l’assureur peut décider de te considérer comme un nouveau conducteur si la coupure est très longue. Sous 3 mois, sans sinistre responsable dans l’année, tu gardes la baisse de 5 %. Pour un motard, le cas typique est la moto vendue en fin de saison et la suivante achetée au printemps : garde ton relevé d’informations, c’est lui qu’Assugeris présente pour reprendre ton coefficient sur la nouvelle machine.
Annexe à l’article A121-1 du Code des assurances, art. 9 et 11 ; service-public, fiche F2655.
Sur ton relevé d’informations : l’assureur te le délivre chaque année à l’échéance, et tu peux le demander à tout moment. Il mentionne ton coefficient de bonus-malus, le CRM, et les sinistres responsables des 5 dernières périodes annuelles, de quoi en suivre l’évolution. C’est le document qui atteste ton coefficient auprès d’un nouvel assureur. Si tu as une moto et une voiture, demande les deux relevés : chaque contrat a son coefficient. C’est la première pièce qu’Assugeris demande pour connaître ton dossier moto.
Annexe à l’article A121-1 du Code des assurances, art. 11 et 12 ; service-public, fiche F2655.
Pour le coefficient, rien : un jeune conducteur part à 1, gagne 5 % de bonus après 1 an sans sinistre responsable, et son 1er accident responsable le porte à 1,25. Ce qui s’ajoute, c’est la surprime d’un permis de moins de trois ans : 100 % de la prime de référence au plus, réduite de moitié de son taux initial après chaque année sans sinistre responsable. Elle vise aussi le motard qui ne peut justifier d’aucune assurance sur les trois dernières années. Le conseil, pour un jeune conducteur malussé : aucun trou dans l’assurance de ta moto. Assugeris présente ce dossier aux compagnies spécialisées deux-roues.
Article A121-1-1 du Code des assurances (surprime) ; annexe à l’article A121-1, art. 4 et 5. Le permis récent à moto : assurance moto jeune permis.
Pas directement : le coefficient est acquis au titre de la moto désignée au contrat, et le calcul du bonus ne se fait pas conducteur par conducteur. Le relevé d’informations nomme en revanche les conducteurs désignés, avec leur permis, et le conducteur responsable de chaque sinistre : c’est la pièce qui montre les années de conduite assurée d’un conducteur secondaire. Et le transfert d’une réduction suppose que les conducteurs habituels restent les mêmes. Pour un jeune permis déclaré en second conducteur sur la moto d’un parent, c’est ce relevé qu’Assugeris présente à son premier contrat à son nom.
Annexe à l’article A121-1 du Code des assurances, art. 10 et 12 ; article A121-1-1 (justification des années d’assurance par le relevé).
Les compagnies spécialisées deux-roues, pas les grilles en ligne des généralistes : un gros malus sort le dossier des tarifs automatiques, sans rendre la moto inassurable. Il n’existe ni meilleure assurance moto malussée dans l’absolu, ni prix pas cher affichable d’avance : le tarif dépend du coefficient, de la nature des sinistres et de la cylindrée face à l’ancienneté du permis. Assugeris présente ton dossier à plusieurs compagnies, l’étude est gratuite et sans engagement, et la première réponse arrive en 1 à 4 h aux horaires d’ouverture.
Ce qu’une compagnie spécialisée regarde : le malus à moto, expliqué.
Oui : le calcul tient en deux règles, × 0,95 par année sans sinistre responsable et × 1,25 par sinistre responsable, avec un plancher à 0,50 et un plafond à 3,50. Le calculateur d’Assugeris, sur la page du calcul du malus, est un outil en ligne qui permet de faire cette simulation à partir de ton coefficient et de tes sinistres. Il vaut pour un contrat moto qui applique la clause comme pour une voiture. Son résultat n’est pas opposable à ton assureur : pour ton bonus d’assurance, c’est le relevé d’informations qui fait foi.
Le calculateur : calcul du malus. Annexe à l’article A121-1 du Code des assurances, art. 4 et 5.
En reculant sur un parking, oui : c’est un accident dont tu es responsable, qui majore ton coefficient de 25 %, de moitié seulement si la responsabilité est partagée. Avec un animal sauvage, sanglier ou chevreuil, l’assureur ne doit pas appliquer de malus si tu démontres la force majeure : signale l’accident à la police ou à la gendarmerie, garde photos et témoignages. Les dégâts de la moto ne sont pris en charge qu’avec une garantie dommages, jamais au tiers seul, et tes blessures par la garantie du conducteur. Sur une moto d’entreprise utilisée pour son compte, le contrat peut ne pas appliquer le bonus-malus.
Service-public, accident avec un animal sauvage et service-public, fiche F2655 ; annexe à l’article A121-1 du Code des assurances, art. 5 et 6.
Non. Assugeris étudie les dossiers de motards malussés à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion : le dossier se monte en ligne et se règle au téléphone, sans déplacement, de Dinan comme d’ailleurs. Ce que la compagnie regarde ne dépend pas de ta ville : ton coefficient, jusqu’à 3,50, tes sinistres, leur date, ta part de responsabilité, une éventuelle résiliation. Prépare le relevé d’information et la carte grise : réponse en 1 à 4 h aux horaires d’ouverture, sans engagement.
Le coefficient en détail : malus moto.
Il n’existe pas de barème annuel : un barème « 2018 » n’est pas une grille à part. Le coefficient suit la clause type annexée au Code des assurances : il part de 1, baisse de 5 % par année sans sinistre, monte de 25 % par sinistre responsable, de moitié si la responsabilité est partagée, sans descendre sous 0,50 ni dépasser 3,50. Il vaut pour la moto ; sauf convention contraire, ni la motocyclette légère, la 125, ni le cyclomoteur n’y sont soumis. Assugeris lit ton coefficient sur le relevé.
Code des assurances, article A121-1 et son annexe (articles 1er, 4 et 5).
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Un gros malus moto empêche-t-il toute assurance ?
Réponse : Non. Mais il change qui peut étudier le dossier. Une compagnie spécialisée moto sait lire un malus dans le détail, sinistre par sinistre.
Question 2 sur 3
Peut-on assurer une moto après une résiliation pour impayé ?
Réponse : Oui. Un non-paiement ne rend pas ta moto inassurable, mais il sort ton dossier de la grille d'un généraliste. Des compagnies spécialisées moto l'étudient au cas par cas.
Question 3 sur 3
Les spécialistes moto sont-ils les mêmes que pour l'auto ?
Réponse : Non. Ce sont des compagnies et des grilles différentes. Un refus en auto ne préjuge pas de ce qui est possible en moto.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ta moto (modèle et cylindrée). Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies moto de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est tenue par les courtiers d'ASSUGERIS, cabinet immatriculé à l'ORIAS sous le n° 07 005 657, qui travaille depuis 2006 sur les dossiers refusés par les assureurs généralistes. Les lectures de relevé décrites ici viennent des dossiers moto que nous transmettons aux compagnies ; le régime du coefficient de réduction-majoration relève du Code des assurances, consultable sur legifrance.gouv.fr. Nous étudions les dossiers jusqu'au coefficient 3,50.
1 à 4 hpour une réponse franche
Une moto refusée pour un malus, un impayé ou des sinistres ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les motards malussés. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.