Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Pas de relevé d’information sous la main ? On présente ton historique, même incomplet, aux compagnies qui l’étudient quand même. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui, l'étude peut démarrer sans lui. Ce qui compte, c'est l'historique qu'il contient, pas le papier. On travaille sur ce que tu peux fournir et on te dit quelles pièces manquent pour transformer une estimation en offre ferme. Le document n'est donc pas un préalable à l'étude, seulement à la confirmation. Assugeris commence l’étude sans lui, gratuitement et sans engagement.
Écris, puis relance par lettre avec accusé de réception en rappelant ton numéro de contrat : c'est le moyen le plus efficace. Conserve chaque envoi : la trace des démarches explique le manque au dossier, et elle vaut mieux qu'un blanc que le souscripteur interprétera lui-même. En dernier recours, le service réclamation puis le médiateur de la compagnie prennent le relais. En attendant, Assugeris peut déjà dégrossir ton dossier.
Seulement si c'est vrai. Un contrat repose sur ce que tu déclares à la souscription : si l'historique réel apparaît ensuite, la garantie devient contestable au pire moment. Ne pas avoir son relevé se règle ; une déclaration inexacte, non. Assugeris présente le dossier tel qu’il est, relevé manquant compris.
Elle réclame le document, en général au moment où elle doit indemniser. C'est là qu'un dossier arrangé pose problème : le contrat tient tant qu'il ne sert à rien, et se discute quand il devait servir. C'est le scénario qu'on cherche à t'éviter. C’est le scénario qu’Assugeris cherche à t’éviter.
À l'entité qui a repris le portefeuille : l'obligation de remise suit. Si tu ne l'identifies pas, envoie-nous le nom de l'ancienne compagnie et tes dates de contrat, on retrouve l'interlocuteur. À défaut de réponse, on reconstitue l'historique avec tes quittances et tes anciens avis d'échéance. Envoie ces éléments à Assugeris : l’étude est gratuite.
Souvent oui. Les conducteurs déclarés figurent au contrat, et un relevé te concernant peut donc exister. Ça vaut la demande : il porte de l'ancienneté d'assurance, un des rares éléments qui jouent en ta faveur sur un dossier difficile. Précise bien à quel titre tu figurais au contrat. Assugeris présente cette ancienneté aux compagnies qui la prennent en compte.
Ça peut compter, avec une attestation de l'assureur étranger précisant les dates et les sinistres. Toutes les compagnies ne la lisent pas de la même façon : l'enjeu est de viser les bonnes. Demande un document daté, mentionnant les périodes couvertes. Même logique pour un contrat souscrit en DOM-TOM. Ce document daté, Assugeris le présente aux compagnies qui le prennent en compte.
Non, et il vaut mieux ne pas attendre. Rouler sans couverture est un délit, le défaut d'assurance, et un véhicule en état de circuler doit rester assuré même s'il ne roule pas. L'interruption s'ajoute en plus à ton historique, et elle pèse souvent plus lourd que le motif de résiliation lui-même. On lance l'étude en parallèle de ta demande de document, pour ne pas laisser le véhicule sans couverture pendant les relances. Chez Assugeris, cette étude est gratuite et sans engagement.
Non, ce sont deux documents différents. L'attestation prouve que tu es couvert aujourd'hui ; le relevé raconte ton passé d'assuré. Elle sert de preuve de continuité dans un dossier reconstitué, mais elle ne remplace pas l'historique des sinistres, qui est justement ce que la compagnie veut lire. Assugeris te dit quelles pièces joindre pour reconstituer l’historique.
Pas forcément, mais l'incertitude se paie : faute d'historique vérifiable, une compagnie retient l'hypothèse prudente. C'est pour ça qu'il vaut la peine de récupérer le document, même avec du retard : un dossier documenté se défend toujours mieux qu'un dossier supposé, et l'écart se voit sur la proposition. Assugeris présente ensuite ce relevé, même arrivé tard, aux compagnies qui savent le lire.
Oui, c'est ce qu'on recommande. On part de tes déclarations, on identifie les compagnies compatibles, et on confirme dès réception de la pièce. Ça fait gagner plusieurs jours. L'étude est gratuite et sans engagement, et ton dossier reste entre nous. Le cabinet Assugeris répond au 04 68 05 75 45.
Non, et personne ne peut le garantir honnêtement. On étudie ton dossier tel qu'il est, on le présente aux compagnies qui étudient ce type de profil, et on te dit franchement ce qui est possible. On ne promet pas l'impossible, et on ne monte pas un dossier qui se retournerait contre toi. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Oui, une étude peut démarrer sans relevé d'information en main. Ce qu'une compagnie exige, ce n'est pas la feuille : c'est de savoir ce qui s'est passé sur tes dernières années d'assurance. Quand elle manque, l'information se reconstitue autrement — date de permis, contrats précédents, avis d'échéance — et le dossier se présente en disant ce qui manque et pourquoi. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une résiliation ou avec un malus. Le tarif dépend du véhicule, de la zone et de ce que dit ton relevé : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Deux situations n'ont rien à voir. Ne pas avoir son historique est un problème administratif : ça se règle, et ça ne ferme aucune porte. Ne pas le déclarer est autre chose : le contrat obtenu devient fragile au moment où on en a besoin. Cette page traite la première situation.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Relevé d'information perdu ou jamais reçu |
| L'étude | Individuelle : le cabinet part de tes déclarations et présente ton dossier aux compagnies compatibles, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton permis et la carte grise ; pour ton passé d'assuré, tes déclarations d'abord, puis le relevé d'information, qui confirme l'offre à réception. En attendant, certaines compagnies acceptent une attestation sur l'honneur appuyée de preuves indirectes (avis d'échéance, relevés bancaires, ancienne carte verte, courrier de résiliation). |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement ; elle est confirmée à réception du relevé. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Auto résilié · Résilié pour non-paiement · Défaut d’assurance |
| Pour comprendre | Le guide : le relevé d'information |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
Un formulaire automatisé refuse dès qu'une case obligatoire reste vide. Un souscripteur, lui, sait travailler avec un dossier en cours de reconstitution.
Avis d'échéance, quittances, attestations : chaque pièce comble une partie du trou.
Sa remise est une obligation légale de l'assureur. On te dit à qui écrire et quoi mettre dans le courrier.
Un blanc non expliqué est interprété au pire. Une absence datée et justifiée se présente.
On ne promet pas l'impossible, et on ne monte pas un dossier qui se retournerait contre toi.
Les lignes qu'il comporte, l'ordre dans lequel un souscripteur les lit — notre guide complet.
« Je n'ai pas de relevé » recouvre des situations très différentes, qui n'appellent pas la même présentation. On identifie d'abord la tienne : c'est ce qui détermine à quelles compagnies le dossier part.
| Pourquoi le relevé manque | Ce qu'on fait à la place |
|---|---|
| Jamais de contrat à ton nom | L'étude repart de ta date de permis : un dossier de conducteur sans antériorité, qui a ses propres compagnies. |
| Document égaré | Il se redemande, gratuitement ; il est souvent téléchargeable depuis l'espace client. |
| L'assureur ne répond pas | Relance écrite datée, puis courrier avec accusé de réception. |
| Compagnie disparue ou absorbée | Elle se fait auprès de l'entité qui a repris le portefeuille ; sinon, on reconstitue autrement. |
| Relevé partiel, un seul contrat | On remonte chez les assureurs précédents : un historique reconstitué vaut mieux qu'un extrait. |
| Assurance souscrite à l'étranger | L'antériorité se justifie par une attestation de l'assureur étranger : il faut viser les compagnies qui la lisent. |
Un cas à part : le conducteur qui roulait sur le contrat d'un proche sans y être déclaré. Aucun historique n'existe alors à ton nom, et le dire n'est pas un mensonge. Si tu y figurais comme conducteur secondaire, en revanche, un relevé peut exister.
C'est la situation la plus fréquente : le document est dû, mais il ne vient pas. Sa remise est une obligation légale de l'assureur, et aucun frais ne peut t'être réclamé. L'ordre dans lequel procéder :
Rien n'oblige à attendre le document pour faire regarder ton dossier. On démarre sur ce que tu sais — sinistres, coefficient approximatif, motif de fin du dernier contrat — en sachant qu'une proposition restera indicative tant que la pièce n'a pas été lue. Ça évite de perdre des semaines si tu viens d'être résilié par ton assureur. Notre calculateur de coefficient aide à vérifier que le chiffre annoncé est cohérent.
Une partie des gens qui arrivent ici n'ont pas perdu leur relevé : ils préféreraient qu'il n'existe pas. Ce n'est pas un jugement — après une résiliation, un malus et deux refus, repartir d'une page blanche est tentant.
Un contrat repose sur les déclarations faites à la souscription. Si l'historique réel est découvert plus tard — et il se découvre, parce que la compagnie réclame le document au moment où elle doit payer — la garantie devient discutable. Une omission fragilise la couverture au moment du sinistre, quand on en a besoin. Personne ne veut découvrir ça avec un véhicule accidenté et un tiers en face.
On ne t'expliquera jamais comment contourner quoi que ce soit : ce n'est ni notre métier, ni ton intérêt. Ce qu'on fait, c'est présenter un dossier lourd le plus justement possible : un motif de résiliation remis dans son contexte, un impayé régularisé documenté comme un incident de règlement et non un défaut durable, un malus dont on montre qu'il redescend.
Un refus se surmonte : il reste d'autres compagnies, et un dossier refusé aujourd'hui ne l'est pas pour toujours. Une garantie contestée après sinistre, elle, ne se rattrape pas. C'est pour ça qu'un courtier spécialisé en profils aggravés préfère un dossier honnête présenté à trois compagnies bien choisies qu'un dossier arrangé envoyé à vingt.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. L'obligation et le contenu du document viennent du Code des assurances ; ce qui suit « côté dossier » vient de la pratique du cabinet.
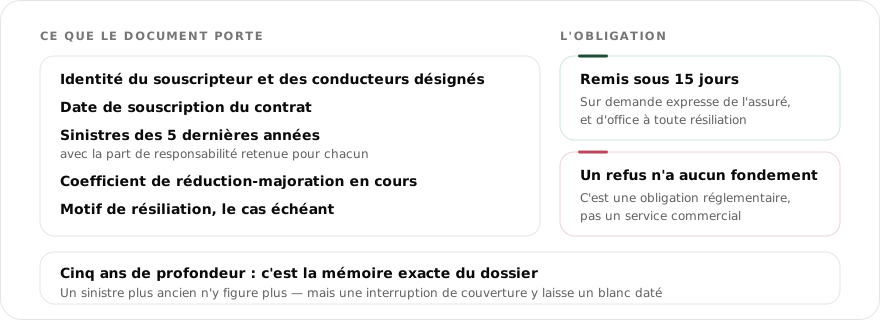
Oui, et ce n'est pas négociable. L'article 12 de l'annexe à l'article A121-1 du Code des assurances l'oblige à le remettre sous quinze jours sur demande expresse de l'assuré, et automatiquement lorsque le contrat est résilié par l'une ou l'autre partie. Un refus n'a aucun fondement.
L'identité du souscripteur et des conducteurs désignés, la date de souscription, les sinistres des cinq dernières années avec leur part de responsabilité, le coefficient de réduction-majoration en cours, et le motif de résiliation le cas échéant. Rien d'autre : ce n'est ni un avis, ni un jugement.
Cinq ans, ou la durée du contrat s'il est plus court. Cette profondeur fixe la mémoire du dossier : un sinistre de six ans n'y figure plus, et aucune compagnie ne peut donc le lire. C'est aussi pourquoi une interruption de couverture se voit — elle laisse un blanc daté.
Une relance écrite en recommandé, en citant l'article 12 de l'annexe à A121-1 et en rappelant le délai de quinze jours. Sans réponse, le médiateur de l'assurance peut être saisi gratuitement. Côté dossier, inutile d'attendre : l'étude démarre en parallèle avec les pièces de substitution.
Oui. Certaines compagnies acceptent une attestation sur l'honneur appuyée de preuves indirectes : avis d'échéance, relevés bancaires montrant les cotisations prélevées, ancienne carte verte, courrier de résiliation. Le dossier est instruit plus lentement et tarifé plus prudemment, mais il est instruit.
Pas en soi. Une compagnie disparue, un contrat au nom d'un conjoint, un séjour à l'étranger, un premier véhicule : les raisons légitimes sont nombreuses et un souscripteur les connaît. Ce qui pèse, c'est le silence — un dossier qui explique l'absence passe bien mieux qu'un dossier qui l'ignore.
| La pièce | Ce qu'elle prouve | Ce qu'elle ne prouve pas |
|---|---|---|
| Avis d'échéance | Qu'un contrat existait, à quel nom et pour quel véhicule | L'absence de sinistre |
| Relevés bancaires | La continuité des cotisations, mois par mois | Le coefficient atteint |
| Ancienne carte verte | Les dates de couverture du véhicule | L'historique de sinistres |
| Lettre de résiliation | Le motif et la date de fin du contrat | Ce qui a précédé |
| Attestation sur l'honneur | La déclaration de l'assuré, qui l'engage | Rien à elle seule : elle accompagne, elle ne remplace pas |
Obligation et modèle du relevé : annexe à l'article A121-1 du Code des assurances, article 12. Voir aussi demander un relevé d'information après résiliation sur service-public.fr.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui : un courtier peut t’aider à reconstituer un relevé d’informations que tu n’as plus. Le document se redemande à l’ancien assureur, qui doit le délivrer dans les 15 jours suivant la demande, même contrat terminé ; en attendant, attestations et avis d’échéance prouvent la continuité. Assugeris te dit quelles pièces réunir et dégrossit le dossier sur déclaratif.
Délai de délivrance : annexe à l’article A121-1 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Je viens d'être résilié, dois-je attendre le relevé pour chercher ?
Réponse : Non. Il vaut mieux ne pas attendre. Rouler sans couverture est un délit, le défaut d'assurance, et un véhicule en état de circuler doit rester assuré même s'il ne roule pas. L'interruption s'ajoute en plus à ton historique, et elle pèse souvent plus lourd que le motif de résiliation lui-même.
Question 2 sur 3
Peut-on m'assurer si je n'ai pas mon relevé d'information ?
Réponse : Oui. L'étude peut démarrer sans lui. Ce qui compte, c'est l'historique qu'il contient, pas le papier. On travaille sur ce que tu peux fournir et on te dit quelles pièces manquent pour transformer une estimation en offre ferme.
Question 3 sur 3
Une attestation d'assurance suffit-elle à la place ?
Réponse : Non. Ce sont deux documents différents. L'attestation prouve que tu es couvert aujourd'hui ; le relevé raconte ton passé d'assuré.
On commence avec ce que tu as : le document complète le dossier ensuite.
Tes contrats passés, tes sinistres, le motif de fin du dernier contrat.
On liste les pièces à réclamer, puis on présente le dossier aux bonnes compagnies.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est rédigée par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui monte depuis 2006 des dossiers que les généralistes refusent d'instruire. L'obligation de remise du relevé relève du Code des assurances ; la façon de présenter un historique incomplet vient des dossiers traités par le cabinet.
1 à 4 hpour une réponse franche
Pas de relevé, et déjà refusé ailleurs ?
Dis-nous ce que tu as. On te dit ce qui manque et ce qui reste faisable.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs sans relevé d'information. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.









