Assurer un 50cc après une alcoolémie : tout comprendre
Étudier mon dossier 50cc (2 min) ➜
Le texte sur l'alcool nomme lui-même l'interdiction qui viserait un cyclomoteur
Le principe général est le même que pour n'importe quelle mesure : la suspension, l'annulation et l'invalidation figurent dans le titre du Code de la route consacré au permis de conduire, et ce titre écarte expressément le brevet de sécurité routière de son champ. Le délit de conduite malgré la mesure ne vise, lui aussi, que les véhicules « pour la conduite desquels une telle pièce est nécessaire ».
Sauf qu'en matière d'alcoolémie, il faut aller lire un texte de plus. L'article qui organise les sanctions de la conduite sous l'empire d'un état alcoolique énumère les peines complémentaires encourues, et l'une d'elles est l'interdiction de conduire certains véhicules terrestres à moteur, « y compris ceux pour la conduite desquels le permis de conduire n'est pas exigé ». Autrement dit : sur un dossier alcool, l'outil qui atteindrait le 50 cm³ est expressément à la disposition du tribunal. Ce n'est ni rare ni automatique — c'est possible, et c'est écrit.
Deux conséquences suivent, et elles ne se déduisent pas l'une de l'autre. D'abord cette interdiction n'existe que si elle est prononcée et écrite : elle ne découle pas de la gravité du taux. Ensuite elle appartient au juge seul : le préfet, lui, ne peut que suspendre le permis de conduire.
Deux décisions, deux périmètres, deux moments
Un dossier alcool produit presque toujours deux papiers. Le premier arrive vite : l'arrêté préfectoral, pris après le contrôle et la rétention du titre. Son objet est étroit — il porte sur la suspension du permis de conduire, et sur rien d'autre. Le second arrive plus tard, parfois beaucoup plus tard : la décision du tribunal, qui peut, elle, ajouter la peine complémentaire décrite plus haut.
Cette chronologie explique la confusion la plus fréquente qu'on rencontre : quelqu'un lit correctement sa situation au lendemain du contrôle, en tire une conclusion juste à cet instant, puis ne relit plus rien après l'audience. Or c'est l'audience qui peut tout changer. Le réflexe utile tient en une phrase : reprendre la lecture à chaque nouveau document reçu, et faire confirmer par la préfecture ou par un avocat au moindre doute. Notre guide qui remet suspension, annulation et résiliation à leur place aide à identifier de quoi relève exactement le papier qu'on a en main.
Les seuils, et ce qu'ils changent au dossier d'assurance
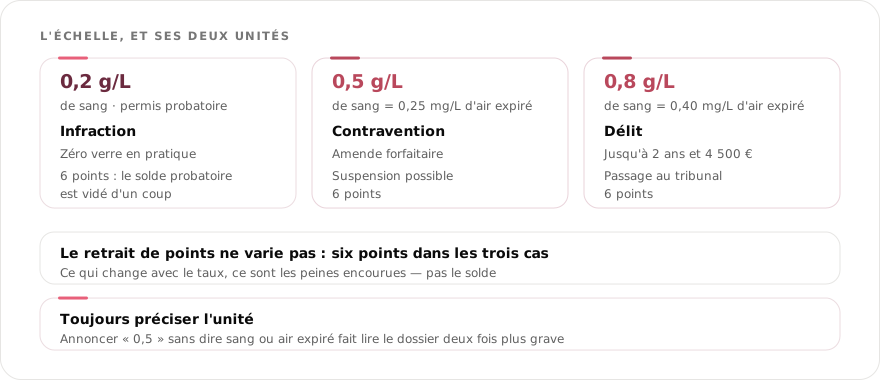
Sur la route, le seuil de la contravention se situe à 0,5 g/L de sang, soit 0,25 mg/L d'air expiré, et celui du délit à 0,8 g/L, soit 0,40 mg/L. En permis probatoire, le seuil descend à 0,2 g/L. Le retrait de 6 points accompagne l'infraction, ce qui explique qu'un dossier alcool débouche parfois, à terme, sur un solde de points nul plutôt que sur une décision de justice : deux chemins très différents, et deux régimes différents pour le cyclomoteur, puisque l'administration ne peut pas prononcer d'interdiction.
Côté assurance, le taux compte moins qu'on ne l'imagine. Ce que le souscripteur retient, c'est la qualification retenue, la présence ou non d'un sinistre rattaché, l'existence d'une récidive, et l'ancienneté des faits. Un taux élevé sans accident ne se lit pas comme un taux plus faible avec dommages corporels. C'est aussi pour cette raison qu'on refuse d'annoncer un tarif avant d'avoir lu un dossier : le chiffre ne dépend pas d'un seul paramètre.
Qui peut conduire un scooter 50cc en France
Un cyclomoteur 50cc est un deux-roues dont la cylindrée ne dépasse pas 50 cm³ et la vitesse 45 km/h. Il ne demande pas le permis B, mais l'accès dépend de ton année de naissance :
- Né(e) avant le 1er janvier 1988 : aucun titre ni formation n'est exigé pour le conduire.
- Né(e) à partir de 1988 : il te faut la catégorie AM (l'ancien BSR), obtenue après une formation pratique, ou un permis auto/moto existant.
Un point capital quand le permis auto est en jeu : selon le motif et la décision de justice, la conduite de tout véhicule à moteur — 50cc compris — peut être interdite, ou au contraire rester possible. Seule ta décision (jugement, arrêté de suspension) fait foi.
Après une alcoolémie, ce que la sanction atteint — et ce qu'elle n'atteint pas
Quand une alcoolémie entraîne une suspension ou une annulation de permis, le cyclomoteur 50cc est fréquemment la solution pour continuer à travailler. Une nuance essentielle : selon la gravité et la décision prononcée, un juge peut interdire la conduite de tout véhicule à moteur — 50cc inclus. Seule ta décision de justice fait foi sur ce point. Notre rôle n'est pas de te dire ce que tu as le droit de conduire, mais de traiter la partie assurance une fois ton droit établi.
L'assurance du 50cc est obligatoire, même sans permis
Dès qu'un cyclomoteur circule, il doit être couvert par une assurance responsabilité civile — l'assurance « au tiers ». Cette obligation vise le véhicule, pas le permis : elle s'applique donc même si ton permis auto est suspendu. Rouler sans assurance sur un 50cc est un délit, pas une simple contravention. La vraie question n'est donc pas « dois-je assurer ? » mais « quelle compagnie accepte mon profil ? ».
Situer ton cas avant de reprendre la route
L'outil ci-dessous situe l'accès à un cyclomoteur selon l'âge, la formation et l'état du permis. Il est indicatif : sur un dossier alcool, c'est la décision de justice qui tranche.
Active JavaScript pour utiliser le vérificateur. En résumé : le 50cc est accessible sans BSR si tu es né(e) avant 1988, avec la catégorie AM (ex-BSR) sinon, et son assurance au tiers est toujours obligatoire.
L'ordre dans lequel un souscripteur lit un dossier alcool
Un souscripteur ne parcourt pas un dossier au hasard. Il suit une séquence, et il s'arrête à la première ligne qui sort de sa grille. Connaître cet ordre permet de présenter les choses dans le bon sens plutôt que de laisser deviner.
| Ce qu'il regarde | Ce qu'il en déduit |
|---|---|
| La date des faits | Un événement récent pèse davantage qu'un événement proche du bord des cinq ans du relevé |
| Un sinistre rattaché | Alcoolémie seule ou alcoolémie avec dommages : ce n'est pas le même coût probable |
| La récidive | Un fait isolé et une répétition ne relèvent pas des mêmes grilles |
| Le motif de fin du contrat auto | Résiliation par l'assureur, à l'échéance, ou contrat maintenu : trois lectures distinctes |
| La continuité de couverture | Un trou de plusieurs mois est interprété au pire, faute d'information |
| Le véhicule et son usage | Trajet domicile-travail, stationnement, valeur : l'équilibre du risque deux-roues |
Pourquoi un généraliste refuse, pas un spécialiste
Un antécédent d'alcoolémie fait sortir ton dossier de la grille d'un assureur généraliste, comme pour l'auto. Le refus ne vient pas de ton 50cc : il vient de la grille. Nous sommes courtier spécialisé profils aggravés depuis 2006, et nous travaillons avec les compagnies qui tarifient précisément ces profils en deux-roues, en partant de ton relevé d'information (les 5 dernières années).
Ce qui explique l'écart entre deux réponses sur un dossier identique
C'est la question qu'on nous pose le plus souvent après un refus. Voici ce qui se joue réellement derrière l'écart.
Un assureur généraliste construit sa grille pour un profil moyen. Dès qu'un antécédent alcool apparaît, le dossier sort des cases prévues et la réponse est un refus, sans lecture du contexte. Ce n'est pas un jugement sur toi, c'est un calcul de risque qui ne prévoit pas ton profil. Une compagnie spécialisée, elle, a construit sa grille autour de ces profils : elle sait les tarifer au lieu de les écarter.
Les compagnies qui acceptent un profil alcool en auto ne sont pas nécessairement celles qui l'acceptent en cyclomoteur, et l'inverse est vrai aussi. Un refus sur le contrat voiture ne préjuge donc de rien pour le deux-roues. C'est une erreur d'interprétation classique, qui fait renoncer des gens dont le dossier était parfaitement plaçable ailleurs.
À situation identique, un dossier documenté et un dossier flou n'obtiennent pas la même réponse. Motif, date, absence ou présence de sinistre, sort du contrat précédent : ce qui est fourni est évalué, ce qui manque est supposé au pire. Notre guide de lecture du relevé d'information détaille les lignes qui font basculer une étude.
Un dossier présenté trois semaines après les faits et le même dossier deux ans plus tard n'ont pas le même poids. Rien n'a changé dans les faits, tout a changé dans leur ancienneté. C'est la raison pour laquelle il ne faut pas conclure d'un refus obtenu à chaud que la situation est définitivement fermée.
Préparer son dossier pendant que la procédure suit son cours
La période entre le contrôle et le jugement est longue, et c'est justement là qu'on peut agir. Rien de ce qui suit ne dépend du tribunal :
- Demander le relevé d'information à l'assureur auto : sa remise est une obligation gratuite, et c'est la pièce qui ouvre toute étude.
- Rassembler les papiers du cyclomoteur : carte grise, et brevet ou date de naissance selon le cas.
- Classer les décisions reçues dans l'ordre, en gardant l'original de l'arrêté et, plus tard, du jugement.
- Assurer avant de rouler, jamais l'inverse : aucune souscription ne couvre un trajet déjà effectué.
- Éviter de couper le contrat auto par réflexe d'économie : l'interruption se lit au relevé et se paie à la reprise.
- Relire sa situation après l'audience : c'est le seul moment où la réponse sur le cyclomoteur peut changer.
Quelles garanties choisir pour ton 50cc
Le bon niveau de garanties dépend de la valeur de ton scooter, de ton usage et de ton lieu de stationnement. Déplie les blocs qui te concernent.
C'est le minimum légal : elle couvre les dommages corporels et matériels que tu causes aux autres. Sans elle, tu roules dans l'illégalité. Un 50cc assuré « au tiers » l'est valablement, mais tu n'es pas couvert pour tes propres dommages.
Le 50cc fait partie des véhicules les plus volés. Si ton scooter a de la valeur ou stationne dehors, la garantie vol peut être rentable. Vérifie les conditions : beaucoup de contrats exigent un antivol homologué pour indemniser.
Pour te faire une proposition rapide, on part de : ton relevé d'information (si tu as déjà été assuré), ton BSR / permis AM ou ta date de naissance, la carte grise du 50cc, et le cas échéant la décision relative à ton permis.
Les erreurs qui reviennent sur les dossiers alcool
Se fier à un article plutôt qu'à sa décision
Sur l'alcool, l'interdiction visant les véhicules sans permis est expressément prévue par le texte. Le seul document qui répond est celui qu'on a reçu.
Ne pas déclarer l'antécédent au nouvel assureur
Il figure au relevé. L'omission ne le cache pas, elle fragilise le contrat au moment du sinistre — c'est-à-dire quand on en a besoin.
Conclure d'un refus que tout est fermé
Un refus vient d'une grille, pas d'une impossibilité. Le marché deux-roues et le marché auto n'ont ni les mêmes acteurs ni les mêmes critères.
Laisser un trou dans l'historique
Plusieurs mois sans aucune ligne au relevé se lisent mal. Un contrat cyclomoteur tenu pendant la période vaut mieux qu'un dossier vide.
Ce qu'on fait, concrètement
On lit ta situation et ton relevé, on présente ton dossier aux compagnies de notre réseau qui acceptent un 50cc après un antécédent alcool, et on te dit franchement ce qui est possible, avec les garanties utiles pour ton usage. Aucune acceptation ne peut être garantie à l'avance. Pour aller plus loin, lis notre guide de l'assurance scooter 50cc ou la page assurance auto après une alcoolémie.
Les pièces d'un dossier cyclomoteur
Un dossier 50 cm³ se compose autrement qu'un dossier auto : moins de pièces, mais deux que personne n'anticipe. Chaque réponse ci-dessous se lit seule.
Quelles pièces faut-il pour assurer un 50 cm³ après une alcoolémie ?
Quatre : la décision reçue, la carte grise du cyclomoteur, le permis AM ou la preuve d'une date de naissance antérieure à 1988, et le relevé d'information s'il existe un contrat antérieur. C'est plus court qu'un dossier auto, et c'est souvent réunissable dans la journée.
Faut-il fournir un relevé d'information pour un cyclo ?
Quand il existe, oui. Mais beaucoup de contrats 50 cm³ n'appliquent aucun coefficient — la clause-type laisse l'assureur libre sur cette catégorie. Le relevé sert alors à montrer la continuité de couverture et l'absence de sinistre, pas à transporter un bonus.
La décision doit-elle être fournie en entier ?
Oui, et surtout la partie qui énumère les catégories visées. C'est elle qui dit si le cyclomoteur est concerné ou non par l'interdiction. Un extrait qui montre la durée sans montrer les catégories oblige à redemander le document, et fait perdre les deux jours qu'on cherchait à gagner.
Que vaut la carte grise d'un cyclomoteur ?
Autant que celle d'une voiture. Depuis l'immatriculation obligatoire des cyclomoteurs, elle identifie la machine et son titulaire. Sans elle, aucune compagnie n'établit de contrat : assurer un véhicule suppose de savoir lequel, et à qui il est.
Et si le cyclo appartient à un parent ?
C'est fréquent et parfaitement gérable, à condition de le dire. Le souscripteur du contrat et le conducteur principal peuvent être deux personnes différentes ; il faut alors les déclarer comme tels. Un conducteur régulier non déclaré rend l'indemnisation discutable au premier sinistre.
Combien de temps conserver ces pièces ?
Cinq ans pour la décision et le relevé, indéfiniment pour la carte grise et l'attestation de permis AM. Ces deux dernières resservent à chaque changement de contrat et ne se rééditent pas en une journée — un scan fait le jour de l'achat évite bien des recherches.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| La décision complète | Les catégories visées — le point qui décide de tout | La préfecture ou le tribunal |
| Permis AM (ex-BSR) | Le droit de conduire un cyclomoteur | L'ANTS, après 7 h de formation |
| Carte grise | La machine et son titulaire | L'ANTS |
| Relevé d'information | La continuité de couverture, s'il y a un antécédent | L'assureur, sous 15 jours |
| Procès-verbal | Le taux relevé et son unité | Les forces de l'ordre |
Permis AM : Sécurité routière. Champ du bonus-malus sur les cyclomoteurs : annexe à l'article A121-1 du Code des assurances. La composition du dossier vient de la pratique du cabinet.
Questions fréquentes
Souvent oui. L'assurance au tiers d'un 50cc est obligatoire et reste accessible malgré un antécédent d'alcoolémie, auprès de compagnies spécialisées. L'accès à la conduite du 50cc dépend toutefois de ta décision de justice.
Cela dépend de ta décision. Une suspension du permis auto n'interdit pas toujours le cyclomoteur, mais certaines décisions interdisent tout véhicule à moteur. Vérifie ta décision de justice — c'est elle qui fait foi.
Toute personne née avant le 1er janvier 1988 peut conduire un 50cc sans formation. Les personnes nées à partir de 1988 doivent détenir la catégorie AM (ex-BSR), obtenue après une formation, ou un permis auto/moto. L'assurance au tiers reste obligatoire dans tous les cas.
Oui. L'antécédent figure sur ton relevé d'information et doit être déclaré. Une omission fragilise bien plus le dossier que le motif lui-même — mieux vaut le présenter clairement.
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui acceptent ce type de profil, et on te dit franchement ce qui est possible.
Oui, elle figure expressément parmi les peines complémentaires encourues en matière de conduite sous l'empire d'un état alcoolique. Elle vise les véhicules terrestres à moteur « y compris ceux pour la conduite desquels le permis de conduire n'est pas exigé ». Elle n'est ni automatique ni systématique : elle doit être prononcée et écrite.
Non. L'arrêté préfectoral porte sur la suspension du permis de conduire, et son objet s'arrête là. L'interdiction visant les véhicules dispensés de permis est une peine complémentaire qui relève du tribunal. C'est pour ça qu'il faut d'abord regarder qui a signé le document reçu.
Pas directement. Le taux détermine la qualification de l'infraction et la sévérité possible de la sanction, mais l'interdiction visant les véhicules sans permis dépend de ce que le juge décide de prononcer, pas d'un seuil mécanique. La seule lecture fiable reste celle de la décision.
La contravention commence à 0,5 g/L de sang, soit 0,25 mg/L d'air expiré, et le délit à 0,8 g/L, soit 0,40 mg/L. En permis probatoire, le seuil est abaissé à 0,2 g/L. L'infraction s'accompagne d'un retrait de 6 points.
Ce n'est pas le taux qui pilote la tarification, mais l'ensemble du dossier : ancienneté des faits, sinistre rattaché ou non, récidive, continuité de couverture, véhicule et usage. On ne donne jamais de chiffre avant d'avoir lu un dossier, parce qu'un chiffre annoncé à l'aveugle ne vaut rien.
Oui. L'antécédent figure au relevé d'information et se déclare à la souscription. Une omission ne le fait pas disparaître : elle fragilise le contrat au moment du sinistre. Déclaré, le dossier part vers une compagnie qui l'accepte en connaissance de cause.
Non, ce sont deux contrats distincts, souvent chez des compagnies différentes. La résiliation apparaît au relevé et demande à être expliquée, mais elle ne ferme pas l'accès au deux-roues. On traite alors l'alcoolémie et la résiliation dans le même dossier.
Oui, l'assurance ne dépend pas du calendrier judiciaire. On étudie le dossier avec les éléments disponibles et on le complète après l'audience si la situation évolue. Attendre le jugement pour lancer l'étude fait souvent perdre plusieurs semaines de mobilité.
Le relevé d'information couvre les cinq dernières années. Un antécédent récent pèse donc plus lourd qu'un antécédent ancien, et son poids diminue à mesure qu'aucun nouvel incident ne s'ajoute. Un refus obtenu à chaud ne dit rien de ce qui sera possible plus tard.
Seulement la légère. Le quadricycle L6e relève du même brevet que le cyclomoteur ; le quadricycle L7e, la voiturette lourde, exige le permis B1 ou le permis B et reste hors de portée. Et comme pour le 50 cm³, une interdiction prononcée par le juge s'appliquerait aussi.
Non, elle est gratuite et sans engagement. On répond dans l'heure pendant nos horaires d'ouverture, du mardi au dimanche, de 10 h à 12 h et de 15 h à 18 h 30. Ton dossier reste entre nous.
Comment ce guide est écrit et vérifié
Ce guide est rédigé et tenu à jour par Assugeris, cabinet de courtage immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes écartent. Les règles rappelées ici renvoient au Code de la route et au Code des assurances ; la partie assurance vient de dossiers réels. La définition officielle du cyclomoteur et les conditions pour le conduire sont détaillées sur la fiche cyclomoteur de service-public.fr.
On ne se prononce jamais sur ce que quelqu'un a le droit de conduire : cette réponse appartient à la décision reçue et, au besoin, à un avocat. Notre métier commence après — voir notre page courtier spécialisé en profils aggravés.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour aller plus loin
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un 50 cm³ à faire assurer sans perdre trois semaines ?
Envoie ta situation et ta décision : on te dit franchement ce qui est faisable, sans jugement.