Assurance moto sportive ou gros cube ?
On trouve qui t’assure.
Sportive, roadster puissant, gros cube : la cylindrée fait sortir ton dossier de la grille des généralistes, permis récent ou pas. Nous, courtier profils aggravés depuis 2006, on présente ta moto aux compagnies spécialisées qui tarifient réellement la puissance.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l’heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Ce qui est refusé, c'est la fiche technique — pas ta conduite
Oui, une sportive ou un gros cube s'assure : simplement, sur ce type de machine, c'est l'engin qui est étudié en premier et le pilote ensuite. Un généraliste arrête sa grille à un certain niveau de puissance et refuse mécaniquement au-delà, sans jamais ouvrir le dossier. Ce n'est ni un jugement sur ta façon de rouler ni une sanction : c'est un modèle de tarification qui n'a pas de case pour ta moto.
Ce qui décide vraiment, c'est le rapport entre le poids et la puissance, le type de carénage, la valeur de remplacement et l'endroit où la machine dort. Deux motos affichant la même cylindrée peuvent recevoir deux réponses opposées pour ces seules raisons. Notre travail consiste à présenter la fiche technique exacte aux compagnies deux-roues qui savent la tarifer, plutôt que de la soumettre à des grilles qui la rejetteront toujours.
Quand c'est la cylindrée qui coince,
pas ta conduite
Une sportive ou un gros cube sort de la grille des généralistes par sa seule puissance. L'enjeu : présenter ta moto aux compagnies qui tarifient précisément la cylindrée sportive, sans la voir comme une anomalie.
La cylindrée, pas seulement le permis
Une sportive ou un gros cube inquiète l'assureur par sa puissance — c'est un motif de refus à part entière chez un généraliste.
Des compagnies qui tarifient la puissance
Les spécialistes moto ont des grilles pensées pour les grosses cylindrées, là où le généraliste n'a pas de case.
On part de ton relevé
Relevé d'information, ancienneté de permis, antécédents éventuels : c'est la base d'une étude sérieuse.
Vol & garanties adaptées
Les sportives sont très volées. On te dit quelles garanties (vol, dommages) valent le coup pour ta machine.
Ton devis en 3 étapes
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Décris ta situation
Ta moto, sa cylindrée, ton permis, tes antécédents. Tout est strictement confidentiel.
→On cherche pour toi
On présente ton dossier aux compagnies moto qui tarifient la cylindrée sportive.
→Reçois ta proposition
Dans l’heure, une offre claire avec garanties, tarif et conditions. Sans engagement.
Là où les autres ferment la porte,
nous ouvrons un dossier
Chaque situation a ses propres compagnies, ses propres critères. Choisis la tienne : on te met en relation pour trouver une assurance, ou tu lis le guide pour tout comprendre avant.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Ta situation, sans langue de bois
Peut-on assurer une moto sportive ou un gros cube ?
Oui, mais rarement chez un généraliste. Une cylindrée sportive sort de sa grille standard. Des compagnies spécialisées moto tarifient précisément la puissance, au cas par cas, sans qu'aucune acceptation ne puisse être garantie à l'avance.
Pourquoi ma sportive est-elle refusée alors que je conduis bien ?
Le refus vient de la grille du généraliste, pas de ta conduite : la puissance de la machine sort de son modèle de tarification. Un spécialiste moto, lui, a des grilles pensées pour les grosses cylindrées.
Permis récent et moto sportive, est-ce assurable ?
C'est le profil le plus refusé par les généralistes, car deux motifs se cumulent. Mais il reste assurable auprès des spécialistes moto, qui regardent la machine, le bridage A2 et ton relevé.
Les garanties vol sont-elles importantes sur une sportive ?
Souvent oui : les sportives sont parmi les deux-roues les plus volés. Selon la valeur de ta moto et ton stationnement, la garantie vol peut être rentable. On regarde ce qui est utile pour ton usage réel.
Assugeris garantit-il une acceptation ?
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui tarifient la cylindrée sportive, et on te dit franchement ce qui est possible.
En combien de temps ai-je une réponse ?
Dans l'heure. On étudie ton dossier et on te rappelle avec une position claire, sans te faire patienter des jours.
Ce qu'un souscripteur lit dans une fiche technique
Beaucoup de motards croient que seule la cylindrée compte. Un souscripteur raisonne autrement : combien de chevaux pour combien de kilos, à quel régime la puissance arrive, et si la position de conduite invite à rouler vite. Un gros trail lourd et une sportive carénée moins cylindrée déclenchent alors des réactions opposées.
| Type de machine | Ce que la compagnie regarde en premier |
|---|---|
| Roadster de moyenne cylindrée | Le profil du pilote reprend la main : c'est la catégorie où l'antériorité de permis pèse le plus. |
| Trail routier de forte cylindrée | Le poids modère la perception du risque. Souvent mieux accueilli qu'une sportive de cylindrée pourtant inférieure. |
| Sportive carénée | Rapport poids/puissance et position de conduite. C'est la catégorie qui sort le plus vite des grilles standard. |
| Custom ou routière lourde | Vitesse de pointe moins déterminante, mais valeur de remplacement élevée : le sujet devient le vol et les dommages. |
| Machine bridée à 35 kW | Puissance réelle abaissée et vérifiable. Plusieurs compagnies en tiennent compte, à condition que ce soit déclaré. |
| Machine modifiée ou débridée | Le point de rupture. Non déclarée, une modification peut coûter la garantie au moment du sinistre. |
Le débridage, la modification qui fait sauter un dossier
Ligne d'échappement libre, cartographie moteur retouchée, kit de puissance : ces transformations circulent beaucoup dans le milieu, et presque personne ne les déclare. C'est pourtant l'erreur la plus coûteuse qu'on voit sur les dossiers deux-roues aggravés. La moto assurée n'est alors plus celle qui roule, et la découverte se fait au pire moment, après un sinistre : le questionnaire déclaratif engage ta responsabilité, et une fausse déclaration peut entraîner la nullité du contrat. Déclarer une modification coûte une surprime ; la taire coûte la couverture entière.
Le vol et l'équipement du pilote, rarement anticipés
Sur une sportive, la difficulté n'est presque jamais la responsabilité civile : elle est obligatoire et reste accessible. Les vrais points de blocage sont ailleurs, et ce sont ceux dont on parle le moins avant la signature.
Le vol : c'est ton stationnement qui décide, pas ton dossier
Les machines les plus désirables sont aussi les plus emportées, et elles partent en quelques minutes, à deux et sans bruit. Une compagnie qui accepte de couvrir le vol veut donc savoir où la moto passe la nuit : box fermé, garage collectif, cour privative ou voirie. Antivol homologué, ancrage au sol, traceur, gravage : chacun peut faire basculer la réponse ou abaisser la franchise. Garer un gros cube dans la rue en espérant une garantie vol au tarif standard mène à une déception, quel que soit l'historique.
L'équipement du pilote, ce que la carrosserie ne protège pas
En voiture, la structure encaisse. À moto, ce rôle revient au casque, au blouson, aux gants et aux bottes — un équipement complet représente une somme réelle, perdue d'un bloc en cas de chute. Beaucoup de contrats ne l'indemnisent pas d'office. À vérifier ligne à ligne, au même titre que la garantie corporelle du conducteur, absente de la responsabilité civile alors qu'elle couvre le poste le plus coûteux en deux-roues.
Trois vérifications avant de signer
- La valeur retenue en cas de vol ou de destruction : remplacement, achat ou cote ? L'écart est considérable sur une machine récente.
- Les exclusions liées à l'usage sportif : les séances sur circuit et les roulages organisés sont très généralement hors contrat.
- Les conditions imposées à la garantie vol : type d'antivol, obligation de le fixer à un point fixe, lieu de stationnement déclaré. Non respectées, elles vident la garantie de son contenu.
Quand un antécédent s'ajoute à la machine — malus, sinistres ou impayé, ou un permis A encore récent —, ces arbitrages deviennent le cœur de la négociation. C'est là qu'un courtier habitué aux profils aggravés gagne du temps sur une comparaison en ligne, et c'est aussi ce que détaille notre guide sur l'assurance des grosses cylindrées.
Les questions qu'on nous pose, répondues d'un bloc
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur ce qui fait, pour un assureur, qu'une machine bascule dans la catégorie difficile — et sur ce qui reste négociable.
Qu'est-ce qu'une « sportive » pour un assureur ?
Rien de juridique : le mot n'existe pas dans le Code de la route. Une grille regarde trois chiffres — la puissance en kilowatts, le rapport puissance/poids, et la valeur à neuf. Une roadster nue et une sportive carénée de même puissance peuvent d'ailleurs se tarifer très différemment sur le vol.
Où lire la puissance réelle de sa machine ?
Sur la carte grise, champ P.2, en kilowatts. C'est cette valeur qui décide, pas la cylindrée : deux machines de 600 cm³ peuvent relever de deux catégories tarifaires distinctes. Beaucoup de devis sont faussés dès le départ parce que la cylindrée a été déclarée à la place de la puissance.
Pourquoi le rapport puissance/poids compte-t-il ?
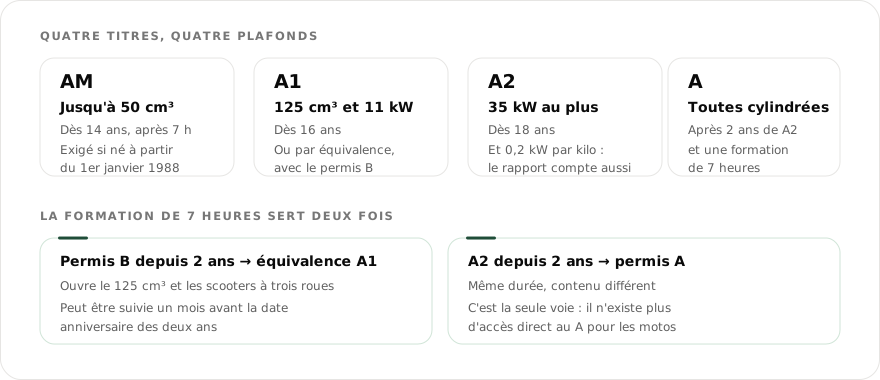
Parce qu'il mesure l'accélération, pas la vitesse de pointe. Le seuil réglementaire du permis A2 est fixé à 0,2 kW par kilogramme, et les assureurs reprennent ce repère : une machine légère et puissante est lue comme plus exposée qu'une lourde de même moteur, quel que soit l'usage réel.
Le vol est-il vraiment le premier sujet ?
Sur ce segment, oui — avant même la responsabilité civile. Une sportive de valeur est volée plus souvent et retrouvée moins souvent. C'est pourquoi la garantie vol arrive presque toujours conditionnée : antivol agréé, stationnement, parfois traceur. Ce sont ces conditions qui se négocient, pas le tarif.
Qu'est-ce qu'un antivol agréé change concrètement ?
Il conditionne l'accès à la garantie vol chez la plupart des compagnies, et son niveau d'agrément joue sur la franchise. Un antivol homologué, facture à l'appui, et un stationnement en box fermé justifié par un bail ou un titre : ce sont les deux pièces qui déplacent réellement une proposition.
Un antécédent pèse-t-il plus lourd sur une sportive ?
Oui, parce que les deux signaux se cumulent dans la même grille. Un motif aggravé sur une machine à forte puissance et permis récent, c'est la combinaison la plus fermée du marché deux-roues. Elle reste étudiable, mais sur un nombre de compagnies qui se compte sur les doigts d'une main.
Ce qu'une grille regarde, dans l'ordre
| Le critère | Où il se lit | Ce qu'il commande |
|---|---|---|
| Puissance (kW) | Carte grise, champ P.2 | L'accès à la grille elle-même |
| Rapport puissance/poids | Champs P.2 et G du certificat | La lecture de l'exposition |
| Valeur à neuf | Argus, facture d'achat | Le coût du vol et des dommages |
| Ancienneté du permis A | Le titre, date d'obtention | Souvent décisive avant le motif |
| Antivol et stationnement | Facture, bail ou titre | L'accès à la garantie vol |
| Antécédent éventuel | Relevé d'information | Le nombre de compagnies restantes |
Seuils réglementaires du permis A2 (35 kW, 0,2 kW/kg) : Sécurité routière. Les critères d'appréciation des compagnies viennent de la pratique du cabinet et ne constituent aucune garantie d'acceptation.
Qui écrit ces pages
Rédaction et mise à jour : le cabinet Assugeris, courtier immatriculé à l'ORIAS sous le n° 07 005 657, installé dans le courtage de profils aggravés depuis 2006. Les typologies de machines et les arbitrages de garanties décrits ici viennent des dossiers deux-roues que nous portons auprès des compagnies ; le cadre applicable relève du Code des assurances. Le registre officiel des intermédiaires est consultable sur orias.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Une moto sportive à assurer et déjà refusée ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Étudier mon dossier ➜ 04 68 05 75 45