Assurance scooter 50cc : sans permis, après retrait, résilié — tout comprendre
Étudier mon dossier 50cc (2 min) ➜
Qui peut conduire un scooter 50cc en France
Un cyclomoteur 50cc est un deux-roues dont la cylindrée ne dépasse pas 50 cm³ et la vitesse 45 km/h. Il ne demande pas le permis B, mais l'accès dépend de ton année de naissance :
- Né(e) avant le 1er janvier 1988 : aucun titre ni formation n'est exigé pour le conduire.
- Né(e) à partir de 1988 : il te faut la catégorie AM (l'ancien BSR), obtenue après une formation pratique de 8 heures, ou un permis auto/moto existant.
Autrement dit, un 50cc n'est pas « sans condition » : il est simplement plus accessible qu'une voiture ou une grosse moto. C'est précisément ce qui en fait une solution de repli quand la situation se complique.
L'assurance d'un 50cc est obligatoire — même sans permis
C'est le point le plus mal compris. Dès qu'un cyclomoteur peut circuler, il doit être couvert par une assurance responsabilité civile (l'assurance « au tiers »), qui répare les dommages que tu causes à autrui. Cette obligation ne dépend pas du fait d'avoir le permis auto : elle s'applique au véhicule. Rouler sans assurance sur un 50cc est un délit, passible d'une amende pouvant atteindre 3 750 €, d'une confiscation du scooter et de peines complémentaires.
Beaucoup de personnes pensent, à tort, qu'un « petit » 50cc sans permis échapperait à cette règle. C'est faux, et c'est le genre de malentendu qui coûte cher. Si ton dossier est compliqué, le vrai sujet n'est pas « faut-il assurer ? » mais « quelle compagnie accepte de m'assurer ? ».
Le 50cc après un retrait de permis : la mobilité de repli
Après une suspension ou une annulation de permis, beaucoup se tournent vers le 50cc pour continuer à travailler et se déplacer. Attention toutefois à une nuance importante : une décision de justice peut, selon le motif, interdire la conduite de tout véhicule à moteur — 50cc compris — ou au contraire la laisser possible. Seule ta décision (jugement, arrêté de suspension) fait foi sur ce point.
Notre rôle n'est pas de te dire ce que le juge a décidé : c'est de traiter la partie assurance. Une fois ton droit de conduire un 50cc établi, on cherche la compagnie qui accepte ton profil, y compris avec un antécédent lourd. C'est le même principe que pour un dossier résilié : le refus d'un généraliste ne préjuge pas de ce qui est possible ailleurs.
Vérifie ton accès au 50cc en 30 secondes
Cet outil situe ton accès à un cyclomoteur 50cc selon ton âge, ta formation et l'état de ton permis. Il est indicatif — il ne remplace pas ta décision de justice.
Active JavaScript pour utiliser le vérificateur. En résumé : le 50cc est accessible sans BSR si tu es né(e) avant 1988, avec la catégorie AM (ex-BSR) sinon, et son assurance au tiers est toujours obligatoire.
Résilié, malussé : un 50cc reste assurable
Un impayé, une résiliation ou plusieurs sinistres ne transforment pas un 50cc en véhicule inassurable. Comme pour l'auto, le problème vient de la grille du généraliste, pas de ton dossier : dès que ton profil sort du « conducteur moyen », l'assureur classique referme le dossier. Des compagnies spécialisées, elles, tarifient précisément ces profils aggravés en deux-roues.
Ce qui compte alors, c'est de présenter un dossier propre : ton relevé d'information, le motif exact d'une éventuelle résiliation, et la réalité de tes antécédents. C'est ce document, précis et daté, qui sert de base à une étude sérieuse — pas une estimation au téléphone.
Qui signe le contrat quand le conducteur est mineur
C'est la question la plus fréquente et la plus mal traitée. Un contrat d'assurance est un engagement juridique : il est souscrit par une personne majeure, en général le parent, qui devient le souscripteur et le payeur. L'adolescent qui roule, lui, est déclaré au contrat comme conducteur. Les deux rôles sont distincts et doivent tous les deux figurer noir sur blanc.
L'erreur classique consiste à souscrire au seul nom du parent sans désigner l'enfant, en pensant que la couverture suivra le véhicule. Elle suit le véhicule pour la responsabilité civile envers les victimes, mais l'omission d'un conducteur habituel reste une déclaration inexacte, avec toutes les conséquences que cela emporte au moment d'un sinistre. Sur un cyclomoteur familial, la bonne pratique est simple : le parent souscrit, l'adolescent est nommé, et si un second enfant utilise la machine, il est nommé aussi.
Cette configuration a un effet secondaire qu'il vaut mieux connaître à l'avance : l'historique du contrat se construit au nom du souscripteur. Le jeune conducteur, lui, ne se constitue pas d'ancienneté propre pendant ces années-là. Quand il passera à une machine à son nom, il repartira d'un dossier vierge — un mécanisme identique à celui décrit pour les premiers contrats moto.
Les pièces d'un dossier 50 cm³, et ce qu'elles prouvent
| Pièce | Ce qu'elle prouve | Si tu ne l'as pas |
|---|---|---|
| Certificat d'immatriculation | L'identité exacte du véhicule et son titulaire | Le numéro de série gravé au cadre permet d'ouvrir l'étude |
| Certificat de cession | La date et la réalité de l'achat | Une attestation de vente signée du vendeur, à défaut |
| Titre de conduite ou date de naissance | Le droit de conduire la machine | La démarche de formation à engager avant de rouler |
| Relevé d'information | L'historique de l'assuré, s'il en a un | Un dossier sans historique, ce qui n'est pas rédhibitoire |
| Description du stationnement | L'exposition réelle au vol | Rien : c'est une déclaration, mais elle doit être exacte |
Le cyclomoteur est le véhicule qui change de mains le plus souvent, pour les montants les plus faibles, et parfois sans la moindre formalité. D'où une scène qu'on voit chaque semaine : une machine achetée quelques centaines d'euros sur une petite annonce, payée en espèces, livrée avec un certificat au nom d'un inconnu — ou sans papier du tout. La difficulté n'est pas commerciale, elle est matérielle : un assureur couvre un véhicule identifié, et sans identification il n'y a pas d'objet à assurer. Sur un 50 cm³ d'occasion, la question des papiers se pose donc avant le paiement, jamais après.
Livraison, coursier, trajet professionnel
Voici le point le plus sous-estimé de tout le marché du cyclomoteur, et celui qui cause les refus d'indemnisation les plus douloureux. Un contrat ordinaire couvre un usage privé : les trajets personnels, et le trajet domicile-travail lorsqu'il est déclaré. Il ne couvre pas l'usage professionnel, et surtout pas la livraison rémunérée, qui constitue une catégorie de risque à part entière.
Or le 50 cm³ est devenu l'outil de travail par excellence de la livraison urbaine. Un scooter qui enchaîne les courses ne roule ni aux mêmes heures, ni sur les mêmes trajets, ni au même kilométrage qu'une machine utilisée pour aller au lycée. Assuré comme un véhicule privé, il l'est en apparence seulement : le jour du sinistre, l'usage réel se reconstitue sans difficulté, et la garantie tombe. La solution existe, elle porte simplement un autre nom : un contrat prévoyant l'usage professionnel ou la livraison. Il coûte davantage, ce qui explique la tentation de s'en passer, mais il couvre.
Même logique pour le prêt : le cyclomoteur circule dans les familles et entre amis plus que n'importe quel autre véhicule. Beaucoup de contrats acceptent le prêt occasionnel avec une franchise majorée, certains l'excluent, d'autres exigent que tout conducteur habituel soit nommé. La règle pratique tient en une phrase : le prêt exceptionnel se gère, l'usage partagé se déclare. Pour un dossier déjà résilié ou malussé, la mécanique du coefficient est détaillée dans notre article sur les dossiers deux-roues malussés, et la logique de réseau sur notre page courtier profils aggravés.
Quelles garanties choisir pour un scooter 50cc
Le bon niveau de garanties dépend de la valeur de ton scooter, de ton usage et de ton lieu de stationnement. Déplie les blocs qui te concernent.
C'est le minimum légal : elle couvre les dommages corporels et matériels que tu causes aux autres. Sans elle, tu roules dans l'illégalité. Un 50cc assuré « au tiers » l'est valablement, mais tu n'es pas couvert pour tes propres dommages.
Le 50cc fait partie des véhicules les plus volés. Si ton scooter a de la valeur ou stationne dehors, la garantie vol peut être rentable. Vérifie les conditions : beaucoup de contrats exigent un antivol homologué et une gravure pour indemniser.
Elle couvre tes propres dommages, même quand tu es responsable. Elle a du sens sur un scooter récent ou à crédit ; sur un vieux 50cc de faible valeur, elle est souvent superflue. On t'aide à trancher selon ta situation réelle, pas selon un package standard.
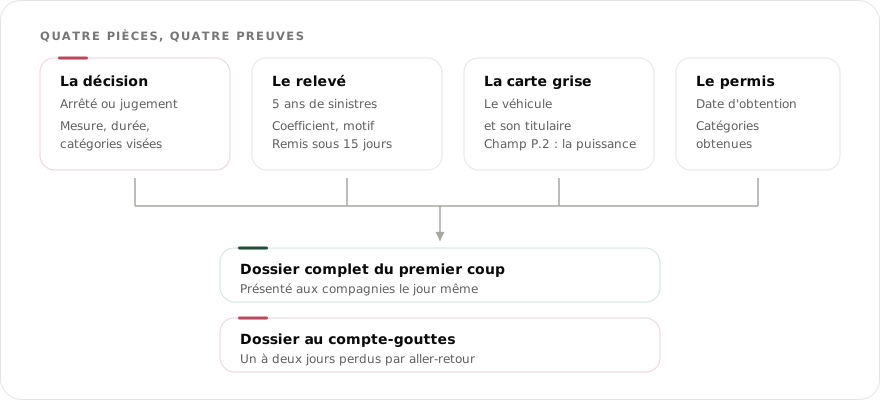
Pour te faire une proposition rapide, on part de :
- ton relevé d'information (si tu as déjà été assuré) ;
- ton BSR / permis AM ou ta date de naissance si tu es né(e) avant 1988 ;
- la carte grise du 50cc, ou son immatriculation ;
- le cas échéant, la décision relative à ton permis (suspension / annulation).
Débrider un 50cc : la fausse bonne idée
Débrider un cyclomoteur 50 cc pour dépasser les 45 km/h est tentant, mais c'est une fausse bonne idée. Un 50 cc débridé n'est plus conforme : en cas de contrôle ou d'accident, ton assureur peut refuser sa garantie, et tu te retrouves à assumer seul les conséquences — y compris les dommages causés à autrui. Le gain de vitesse ne vaut jamais ce risque.
Rouler avec un 50 cc conforme et bien assuré, c'est au contraire la façon la plus simple de sécuriser ta mobilité, surtout après un retrait de permis. On regarde avec toi les garanties utiles pour ton usage réel : la responsabilité civile obligatoire, et selon ta machine, le vol et les dommages. Le détail est sur la page assurance scooter 50 cc.
Acheter un 50 cm³ d'occasion sans hériter d'un problème
Sur ce marché, le vice le plus fréquent ne se voit pas au premier coup d'œil et se paie au premier sinistre. Voici quoi vérifier avant de signer. Chaque réponse ci-dessous se lit seule.
Comment savoir si un scooter a été débridé ?
Par le variateur, le pot et le cylindre, qui sont les pièces habituellement modifiées, et par la vitesse réelle en palier. Un 50 cm³ conforme ne dépasse pas 45 km/h par construction. Un vendeur qui vante « 60 au compteur » annonce, sans le savoir, une machine non assurable en l'état.
Que risque l'acheteur d'une machine débridée ?
Tout, et c'est le point injuste : la conformité s'apprécie au moment du sinistre, pas à l'achat. Le nouveau propriétaire répond d'une modification qu'il n'a pas faite. L'assureur peut refuser sa garantie ; le contrat aura été payé pour rien.
Quelles pièces exiger du vendeur ?
Le certificat d'immatriculation à son nom, le certificat de cession rempli et signé, et un certificat de situation administrative attestant l'absence d'opposition. Sans ces trois pièces, l'immatriculation ne se transfère pas — et sans immatriculation, aucun contrat n'est possible.
Faut-il assurer avant ou après l'achat ?
Avant de prendre la route, sans exception. La couverture doit exister au moment où la machine roule, y compris pour le trajet de retour depuis chez le vendeur. C'est le trajet le plus souvent oublié, et statistiquement pas le plus tranquille.
Le contrat du vendeur se transmet-il ?
Non. Le contrat du vendeur prend fin et le sien commence : ce sont deux contrats. Le vendeur doit demander sa résiliation avec le certificat de cession, faute de quoi ses cotisations continuent de courir sur un véhicule qu'il ne possède plus.
Que vérifier sur le titre du conducteur ?
Le permis AM pour toute personne née à partir du 1er janvier 1988. Il se présente comme un titre à part entière et se fournit au contrat. L'oublier ne se voit pas à la souscription ; ça se voit en cas de contrôle, et ça se voit au sinistre.
| À vérifier | Comment | Ce que ça évite |
|---|---|---|
| Conformité de la machine | Variateur, pot, cylindre ; vitesse en palier | Un refus de garantie au sinistre |
| Certificat d'immatriculation | Au nom du vendeur, cohérent avec la machine | L'impossibilité de souscrire |
| Certificat de cession | Rempli et signé par les deux parties | Un transfert bloqué |
| Situation administrative | Certificat de non-opposition | Un gage ou une opposition héritée |
| Permis AM du conducteur | Le titre, si né à partir de 1988 | Contravention et immobilisation |
| Couverture au départ | Contrat actif avant le trajet de retour | Un défaut d'assurance dès le premier kilomètre |
Débridage et kitage : Sécurité routière. Permis AM : Sécurité routière. Les vérifications d'achat viennent de la pratique du cabinet.
Questions fréquentes
Le véhicule n'est plus conforme : en cas d'accident ou de contrôle, l'assureur peut refuser sa garantie, et tu assumes seul les conséquences. Ce n'est jamais rentable face au risque encouru.
Oui. L'assurance au tiers vise le véhicule, pas le permis : dès que le 50 cc circule, il doit être assuré. Rouler sans est un délit, même sur un cyclomoteur.
Oui. La garantie responsabilité civile (assurance au tiers) est obligatoire pour tout cyclomoteur 50cc, dès qu'il peut circuler, avec ou sans permis auto. Conduire sans assurance est un délit passible d'une lourde amende et de la confiscation du véhicule.
Le 50cc ne demande pas le permis B. Il faut la catégorie AM (ex-BSR) pour les personnes nées à partir du 1er janvier 1988 ; celles nées avant peuvent conduire un 50cc sans formation. En cas de suspension ou d'annulation du permis, l'accès au cyclomoteur dépend du motif et de la décision de justice.
Oui, dans de nombreux cas. Une résiliation, un malus ou un retrait de permis n'interdisent pas d'assurer un 50cc : des compagnies spécialisées tarifient ces profils. Le nom dépend de tes antécédents et de la décision qui te concerne.
La responsabilité civile est le minimum légal. Comme le 50cc est très volé, la garantie vol et la garantie dommages peuvent valoir le coup selon la valeur du scooter et ton lieu de stationnement. On regarde ce qui est utile pour ton usage réel.
Non, et personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui couvrent ce profil, et on te dit franchement ce qui est possible.
Une personne majeure, en pratique le parent, qui devient souscripteur et payeur. Le jeune conducteur doit être désigné au contrat. Les deux mentions sont nécessaires : souscrire sans nommer celui qui roule réellement constitue une déclaration inexacte, avec les conséquences que ça implique au moment d'un sinistre.
L'étude peut démarrer avec le certificat de cession et le numéro gravé au cadre. Pour le contrat définitif, la régularisation du certificat d'immatriculation est attendue dans la plupart des cas. Assurer durablement une machine restée au nom d'un tiers pose un vrai problème le jour du sinistre.
Pas par un contrat à usage privé. La livraison rémunérée relève d'un usage professionnel, qui se déclare et se tarife à part. Un sinistre survenu en course se reconstitue facilement : horaires, trajets, application utilisée. Mieux vaut le contrat adapté qu'une garantie qui ne jouera pas.
Le dépôt de plainte, le certificat d'immatriculation, la facture de l'antivol et l'ensemble de ses clés. Le lieu de stationnement déclaré sera confronté à la réalité. C'est pour ça qu'on insiste : ces conditions se lisent à la souscription, pas au moment de la déclaration.
Non. Chaque véhicule terrestre à moteur a besoin de son propre contrat d'assurance, et un cyclomoteur ne fait pas exception à la règle. Une garantie de responsabilité civile familiale, incluse dans un contrat habitation, ne remplace jamais l'assurance obligatoire du véhicule lui-même.
Qui rédige et met à jour cette page
Rédaction : Assugeris, courtier en assurances depuis 2006, enregistré à l'ORIAS sous le n° 07 005 657, qui traite aussi bien le cyclomoteur familial que la grosse cylindrée. La condition d'accès au 50 cm³ rappelée plus haut figure à l'article R211-2 du Code de la route ; la fiche officielle correspondante est publiée sur service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour aller plus loin
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un 50cc à assurer et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.