Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Un contrôle stupéfiants positif sur ton dossier moto ? On le présente aux compagnies moto qui l’étudient au cas par cas. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Un contrôle positif ne rend pas ta moto inassurable, mais il sort ton dossier de la grille d'un généraliste. Des compagnies spécialisées moto l'étudient au cas par cas.
C'est une infraction pénale inscrite sur ton relevé, souvent avec une suspension de permis. Un généraliste sort du cadre et refuse ; un spécialiste moto sait la lire.
Non. Ce sont des compagnies et des critères différents. Un refus en auto ne préjuge pas de ce qui est possible en moto.
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Ton relevé d'information couvre les 5 dernières années. Plus le fait est ancien et isolé, mieux le dossier se présente. Un contrôle récent ou associé à d'autres infractions complique l'étude.
En 1 à 4 h. On étudie ton dossier et on te rappelle avec une position claire, sans te faire patienter des jours.
Oui, une moto reste assurable après un contrôle positif aux stupéfiants, mais le nombre de compagnies capables de le faire se compte sur les doigts d'une main. Ce motif est le seul, avec la fuite devant un contrôle, à déclencher un rejet automatique dès la saisie du formulaire, avant même qu'un humain ouvre le dossier. Le marché deux-roues étant déjà plus étroit que celui de l'automobile, l'espace restant est mince.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 7 min de lecture
Il existe pourtant, et il fonctionne différemment : chez ces compagnies, un souscripteur lit le dossier pièce par pièce plutôt que de le filtrer sur un mot-clé. C'est la seule raison pour laquelle un dossier complet et présenté correctement obtient parfois une réponse là où dix formulaires en ligne n'ont produit que des refus instantanés. Tout se joue alors sur la qualité de ce qui est envoyé.
La vidéo68 secondes
Un contrôle positif aux stupéfiants, et le mot fait raccrocher toutes les compagnies que tu appelles.
Tu as beau les appeler une par une, dès que le motif sort, la réponse est non. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a ni l’offre ni les compagnies pour traiter ce dossier. Il ne vend que des contrats de série, et une conduite sous stupéfiants sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors qu’un contrôle positif réduit le marché, il ne le ferme pas. D’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, à un prix calé sur ton profil. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Un contrôle positif sort ton dossier de la grille d'un généraliste — mais pas du marché. Les compagnies qui savent tarifier ce profil en deux-roues ne sont pas celles de l'auto. Tout l'enjeu est de présenter ton dossier là où il a une vraie chance d'être étudié.
Un contrôle positif sort ton dossier de la grille d'un généraliste, mais il reste tarifable par des compagnies moto spécialisées.
Date du fait, contexte, suite judiciaire : chaque dossier stupéfiants s'apprécie individuellement, sans réponse automatique ni garantie d'avance.
Les compagnies qui acceptent une moto aggravée ne sont pas celles de l'auto. On connaît les deux marchés.
Cylindrée, puissance, ancienneté du permis, ancienneté du fait : c'est le détail qui fait le dossier.
Notre guide complet, clair et sans jargon, sur l'assurance moto après un contrôle stupéfiants.
Résilié, gros cube, antécédents : la vue d'ensemble de l'assurance moto aggravée.
Permis moto, contrôle d'alcoolémie : un cas voisin, avec ses propres compagnies.
Quand la souscription se fait à la main, une pièce manquante ne provoque pas une relance mais un classement : l'incertitude coûte moins cher à écarter qu'à instruire. Voici ce qu'on rassemble avant de présenter un tel dossier, et ce qui arrive quand un élément manque.
| Pièce du dossier | Ce que son absence provoque |
|---|---|
| Relevé d'information moto | Sans lui, aucune étude. Le souscripteur suppose le pire et referme, souvent sans répondre. |
| Date exacte du contrôle et suite donnée | Une date approximative rend le dossier flou. C'est ce qui décide du premier tri. |
| Situation actuelle du permis | Non précisée, elle est présumée défavorable. Un permis récupéré est au contraire un argument fort. |
| Fiche technique de la machine | Sans version ni puissance réelle, la compagnie retient l'hypothèse la plus lourde de la gamme. |
| Lieu de stationnement de nuit | Non renseigné, il ferme d'office la garantie vol, même quand elle aurait pu être accordée. |
| Usage réel et kilométrage | Absent, l'usage maximal est appliqué par défaut, ce qui alourdit un dossier déjà tendu. |
Une infraction routière ordinaire est un événement ; un contrôle positif aux stupéfiants est lu comme un état, donc comme susceptible de se reproduire. C'est cette lecture qui ferme le marché, pas la gravité d'un accident qui n'a souvent pas eu lieu. En deux-roues, un raisonnement l'amplifie : sans habitacle, un défaut de vigilance coûte du corporel, pas de la carrosserie. D'où la différence avec la voiture, traitée sur notre page assurance auto après un contrôle stupéfiants.
Pas de raccourci sur ce motif, mais une trajectoire qui donne des résultats. Elle tient en une idée : redevenir un dossier ordinaire au plus vite, plutôt que sauver le contrat d'avant.
Une couverture au tiers sur une machine de valeur modeste est presque toujours ce qui s'ouvre en premier. Ce n'est pas une défaite : c'est ce qui redémarre le compteur. Chaque saison assurée sans incident construit l'antériorité qui manquera pour remonter en gamme.
C'est l'erreur la plus fréquente et la plus coûteuse. Résilier pendant la période sans roulage laisse un trou sur le relevé, parfois interprété plus sévèrement que l'infraction d'origine parce qu'il suggère une conduite sans assurance. Si la moto ne sert plus, on adapte les garanties ; on ne coupe pas.
La cylindrée et le rapport poids/puissance deviennent ici des variables d'ajustement centrales. Passer d'une grosse cylindrée sportive à un roadster modéré fait basculer des réponses, chez la même compagnie parfois. Avec le stationnement, c'est ta seule prise immédiate.
Si aucune compagnie n'accepte la responsabilité civile obligatoire, un recours existe : notre guide du Bureau central de tarification l'explique. La mécanique détaillée du motif est reprise dans notre guide sur les stupéfiants au guidon, et le fonctionnement de notre cabinet y est décrit sans promesse inutile.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur ce que ce motif devient sur le marché deux-roues ; le régime juridique lui-même est détaillé sur la page stupéfiants.
Le fait est identique ; sa lecture ne l'est pas. Les compagnies deux-roues raisonnent d'abord en exposition — une moto expose davantage le pilote qu'une carrosserie n'expose un conducteur. Un délit qui touche la vigilance pèse donc plus lourd dans une grille moto que dans une grille auto.
Non. Le marché des profils aggravés deux-roues est distinct de celui de l'auto : ni les mêmes compagnies, ni les mêmes seuils d'acceptation. Un dossier refusé côté voiture reste étudiable côté moto. C'est vrai dans l'autre sens aussi, et c'est pour ça qu'on présente les deux séparément.
Celles du pilote, systématiquement : garantie corporelle du conducteur, équipement, casque — retirées, plafonnées ou surfranchisées. La responsabilité civile, obligatoire, reste accessible dans l'immense majorité des cas. C'est le périmètre qui se négocie sur ce motif, plus que le tarif.
Oui, mais par la puissance plus que par le motif. Ce que regarde une grille moto, c'est le rapport entre l'ancienneté du permis A ou A2 et la puissance de la machine. Un délit stupéfiants sur un permis récent et un gros cube cumule les deux signaux les plus mal notés.
Elle peut être immobilisée, surtout en cas de cumul avec l'alcool. Côté dossier, cette période se documente : le procès-verbal d'immobilisation ou le bon de sortie de fourrière explique une interruption de couverture qui serait sinon lue comme un trou volontaire dans l'historique.
Oui. La déclaration est prévue au contrat, indépendamment de ce que l'assureur décide ensuite. Un délit tu ressort au premier sinistre et permet alors de contester la garantie : sur une moto, où le corporel du pilote est en jeu, c'est le pire moment pour découvrir un problème de couverture.
| Ce qu'on te demandera | Pourquoi ça change la réponse |
|---|---|
| La qualification exacte | Contrôle positif seul, ou cumulé avec l'alcool : deux dossiers différents |
| La date des faits | Le premier tri : l'ancienneté travaille pour toi |
| La décision reçue | Suspension ou annulation : le titre existe encore, ou pas |
| L'ancienneté du permis A ou A2 | Pèse presque autant que le motif sur une grille deux-roues |
| La puissance en kW (carte grise, champ P.2) | Décide de l'accès à certaines grilles, cylindrée mise à part |
| L'existence d'une résiliation | Change le marché visé : voir résilié par l'assureur |
Article L235-1 du Code de la route ; réglementation de la drogue au volant (Sécurité routière). La lecture des dossiers moto vient de la pratique du cabinet.
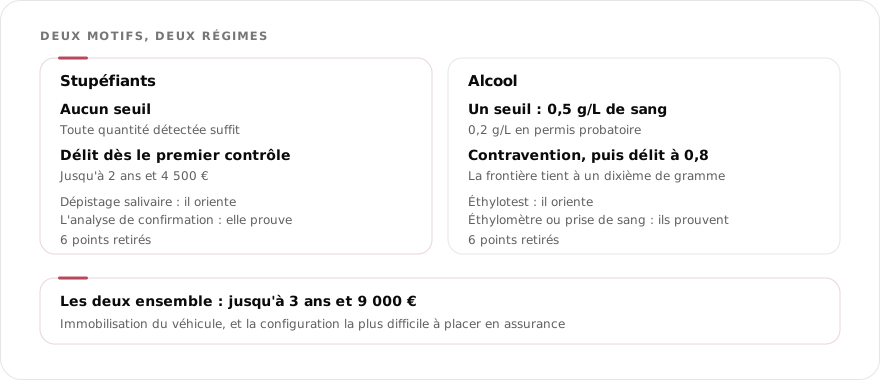
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Les spécialistes moto sont-ils les mêmes que pour l'auto ?
Réponse : Non. Ce sont des compagnies et des critères différents. Un refus en auto ne préjuge pas de ce qui est possible en moto.
Question 2 sur 3
Peut-on encore assurer une moto après un contrôle stupéfiants ?
Réponse : Oui. Un contrôle positif ne rend pas ta moto inassurable, mais il sort ton dossier de la grille d'un généraliste. Des compagnies spécialisées moto l'étudient au cas par cas.
Question 3 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ta moto (modèle et cylindrée), la date et le contexte du contrôle. Tout est strictement confidentiel.
On lit ton relevé et on présente ton dossier aux compagnies moto de notre réseau qui étudient ce profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Auteur et responsable de la mise à jour : le cabinet ASSUGERIS, courtier immatriculé à l'ORIAS sous le n° 07 005 657, qui traite depuis 2006 des dossiers que les grilles automatisées rejettent d'office. Ce qui est décrit ici correspond à la façon dont nous construisons et présentons ces dossiers moto ; les règles de contrat relèvent du Code des assurances et les sanctions du Code de la route. Ce que tu nous confies reste entre nous.
1 à 4 hpour une réponse franche
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.