Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Refus d’obtempérer sur ton relevé ? On présente ton dossier aux compagnies qui acceptent encore de l’étudier, sans jugement. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Des compagnies spécialisées étudient ces dossiers. Le refus des généralistes vient de leur grille, pas d'une impossibilité. Assugeris présente ton dossier aux compagnies qui l'étudient.
Parce qu'elle est classée parmi les délits routiers lourds. Le modèle d'un généraliste n'a pas de case pour ce risque, alors il refuse. C’est à des compagnies spécialisées qu’Assugeris présente ce dossier.
Souvent, oui, selon la sanction : l'assureur peut mettre fin au contrat au titre de l'aggravation du risque, à l'échéance, ou après un sinistre causé par l'infraction qui a valu une suspension ou une annulation — c'est sa décision, pas une conséquence mécanique du refus d'obtempérer. Une suspension ou une annulation se déclare dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances). Si tu as été résilié, on traite la résiliation et la mention dans le même dossier. Assugeris monte ce dossier unique pour toi, gratuitement et sans engagement.
Ce sont deux infractions distinctes, mais elles produisent le même effet sur la souscription : les grilles standard ne les traitent pas et les compagnies généralistes refusent. Ce qui change, c'est le détail du dossier. Indique précisément ce qui a été retenu contre toi : c'est ce que le souscripteur lira en premier. C’est ce qui a été retenu qu’Assugeris présente au souscripteur.
C'est plus difficile, et honnêtement pas toujours. Chaque mention supplémentaire retire des compagnies de la liste. Ce qui compte alors, c'est l'ancienneté des faits et la période écoulée depuis. Assugeris étudie, te dit ce qui reste ouvert et, si rien ne l'est, te le dit aussi plutôt que de te faire attendre.
Non, l'étude peut commencer avant. Ce qui n'avance pas, en revanche, c'est la décision elle-même : aucun courtier ne l'accélère. On travaille avec les éléments connus, on prépare le dossier, et on le représente quand la situation évolue. En attendant, ne reste pas sans couverture : un véhicule en état de circuler doit rester assuré, même s'il ne roule pas. Assugeris peut adapter la formule à un véhicule qui ne roule pas.
Peut-être. Le BCT est un organisme prévu par le Code des assurances qui peut obliger une compagnie à t'assurer au tiers, la garantie obligatoire, lorsqu'un assureur t'a refusé. Ce n'est pas un assureur : il désigne une compagnie qui devra te couvrir. La procédure est sur bureaucentraldetarification.fr ; on n'y recourt qu'après avoir épuisé les spécialistes. Assugeris sollicite d’abord ces spécialistes pour toi.
Beaucoup, sur ce motif plus que sur tout autre. Une petite citadine ancienne se fait étudier là où un véhicule puissant déclenche un refus immédiat, quel que soit le reste du dossier. Si tu as le choix du véhicule, c'est le levier le plus efficace dont tu disposes aujourd'hui. Assugeris étudie le dossier avec le véhicule que tu vises, avant l’achat.
Oui, dès que le questionnaire de souscription pose la question. Une réponse inexacte fragilise le contrat entier et peut coûter la garantie au moment d'un sinistre. Sur un dossier déjà lourd, c'est le risque qu'il ne faut surtout pas prendre : mieux vaut une surprime assumée qu'un contrat qui tombe. Assugeris présente le dossier déclaré, motif compris, aux compagnies qui l’étudient.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
On te répond en 1 à 4 h après réception de ton dossier, avec une proposition claire quand une compagnie accepte ce profil. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Oui. L'étude de ton dossier et le devis sont gratuits, et tu restes libre de ta décision ensuite. C’est Assugeris qui fait cette étude.
Oui, un dossier portant un refus d'obtempérer peut encore être assuré, et non, ce ne sera ni rapide ni bon marché. La quasi-totalité des assureurs généralistes refusent sans même ouvrir le dossier, parce que ce délit routier ne figure dans aucune de leurs grilles. Il reste quelques compagnies qui acceptent de le regarder : peu, mais elles existent, et c'est à elles qu'on s'adresse. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une suspension, une annulation ou un retrait. Le tarif dépend du véhicule, de la zone et du motif de ton dossier : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
On ne va pas te promettre l'inverse : l'étude est plus longue, les conditions plus dures, et l'acceptation n'est jamais acquise d'avance. Ce qu'on peut faire, c'est présenter ton dossier là où il a une chance d'être lu, et te dire vite ce qui est réellement ouvert plutôt que de te faire patienter.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Refus d'obtempérer |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision sur ton permis (avis de suspension ou jugement), ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Délit de fuite · Excès de vitesse · Suspension de permis |
| Pour comprendre | Le guide : le refus d'obtempérer et la suspension du permis |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo66 secondes
Un refus d’obtempérer lors d’un contrôle, et du jour au lendemain ton assureur t’a résilié.
Depuis, tu n’arrives plus à en retrouver une seule à cause de ce motif. Tu as beau appeler, dès que le mot sort, les compagnies te répondent non.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique lit ton dossier, il voit le motif, et il n’a rien à te proposer. Il ne vend que des contrats de série, et un refus d’obtempérer sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, et on sait chez qui les placer. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Le refus d'obtempérer est classé parmi les délits routiers qui inquiètent le plus les assureurs. La plupart refusent net. Un marché de compagnies spécialisées existe pourtant — l'enjeu est de leur présenter ton dossier complet, avec les bons éléments, comme le détaille notre guide refus d'obtempérer.
Refus d'obtempérer, délit de fuite : les généralistes ferment. Les spécialistes, non.
La nature de l'infraction et la sanction orientent les compagnies à contacter.
Alcool, stupéfiants, résiliation : on traite l'ensemble du dossier d'un coup.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Notre guide complet, clair et sans jargon, sur après un refus d'obtempérer.
| Ton cas | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Refus d’obtempérer simple | 2 ans de prison et 15 000 €, la moitié des points, suspension jusqu’à 3 ans sans sursis, confiscation obligatoire si le véhicule t’appartient (L233-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Avec mise en danger d’autrui | 5 ans de prison et 75 000 €, annulation de plein droit, suspension jusqu’à 5 ans (L233-1-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Agents du contrôle directement exposés | 7 ans de prison et 100 000 € (L233-1-1) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
| Avec suspension du préfet | Rétention du permis, puis suspension possible du préfet : 6 mois au plus, 1 an pour le refus aggravé (L224-1, L224-2, L224-8) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) ; un sinistre causé par une infraction suivie d’une suspension d’au moins un mois permet à l’assureur de résilier (A211-1-2) | Étude individuelle du dossier |
| En récidive | Peines doublées (132-10 du Code pénal) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
Articles L224-1, L224-2, L224-8, L233-1 et L233-1-1 du Code de la route ; article 132-10 du Code pénal ; articles L113-2 et A211-1-2 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
Sur le dossier le plus lourd du marché, la franchise vaut mieux qu'un argumentaire. Beaucoup de conducteurs arrivent ici après des mois de promesses vagues et de rappels qui ne viennent jamais. Autant poser tout de suite les deux colonnes : ce qui est à notre portée, et ce qui n'est à la portée de personne.
| Ce qu'on peut faire | Ce qu'aucun courtier ne peut faire |
|---|---|
| Présenter ton dossier aux rares compagnies qui étudient encore ce motif | Créer un assureur là où il n'y en a pas. Si le marché est fermé pour ton profil, on te le dit. |
| Te dire ce qui est réellement ouvert, en 1 à 4 h pendant nos horaires d'ouverture | Garantir une acceptation. Personne ne le peut honnêtement, et une promesse d'acceptation devrait t'alerter. |
| Traiter ensemble la mention et la résiliation qui a suivi | Faire disparaître la mention de ton relevé d'information. Elle y reste et se déclare. |
| Chercher une couverture au tiers quand le reste est fermé | Obtenir un tarif de conducteur sans antécédent. Le surcoût existe et il est réel. |
| Reprendre le dossier quand ta situation évolue | Aller plus vite qu'une décision de justice en cours. |
| Te dire tout de suite que c'est fermé, si ça l'est | Te faire patienter en entretenant un espoir pour te garder au téléphone. |
Sur ce motif, un souscripteur cherche d'abord une raison de refuser : c'est plus rapide et moins risqué pour lui. Ce qui le fait continuer sa lecture, c'est un dossier complet et daté — la décision, sa nature exacte, le temps écoulé depuis, l'état du relevé d'information sur les cinq dernières années, et surtout ce qui s'est passé après. Un antécédent isolé, ancien, suivi d'une période sans rien, ne se lit pas comme un dossier de l'année cumulant plusieurs mentions. C'est ce travail de mise en forme que fait un courtier de profils aggravés, et c'est ce qui sépare un dossier étudié d'un dossier classé en trente secondes.
Quand la quasi-totalité des compagnies refusent par principe, la qualité du dossier n'est plus un confort : c'est la seule variable sur laquelle tu peux encore agir.
Dans la pratique, un refus d'obtempérer s'accompagne presque toujours d'autre chose : une alcoolémie, un contrôle stupéfiants, un antécédent de permis. Ce cumul est précisément ce qui rend le dossier difficile, et c'est aussi pourquoi il faut le présenter d'un seul bloc plutôt que motif par motif. Sur un deux-roues, le réseau de compagnies est encore plus restreint : voir moto après un refus d'obtempérer. Le déroulé complet, de la qualification de l'infraction à la reprise d'un contrat, est expliqué dans notre guide de fond sur le refus d'obtempérer.
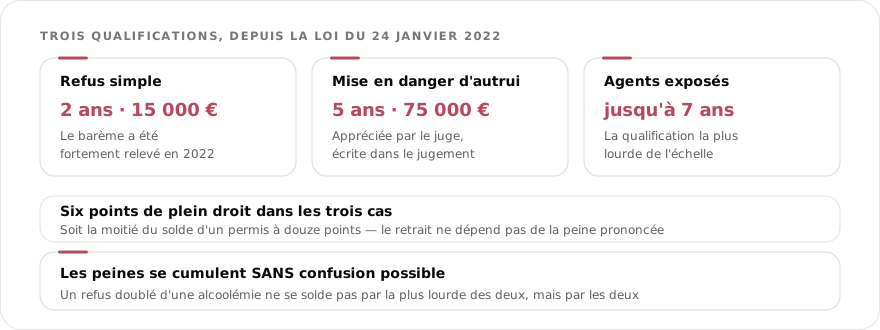
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les peines citées sont celles du Code de la route en vigueur ; le barème a été relevé par la loi du 24 janvier 2022 ; ce qui suit « côté dossier » vient de la pratique du cabinet.
Le fait, pour un conducteur, de ne pas s'arrêter à la sommation d'un agent habilité. Ce n'est ni une course-poursuite ni une infraction de vitesse : c'est le refus de l'ordre lui-même. Ne pas avoir vu ni entendu la sommation se plaide, mais cela se discute devant un tribunal, pas au bord de la route.
Deux ans d'emprisonnement et 15 000 € d'amende pour un refus simple. C'est récent : la loi du 24 janvier 2022 a considérablement relevé ce barème, qui était bien plus bas auparavant. Beaucoup de conducteurs — et beaucoup de pages web — en sont restés à l'ancienne échelle.
Les peines passent à cinq ans d'emprisonnement et 75 000 € d'amende, et jusqu'à sept ans lorsque des membres des forces de l'ordre ont été directement exposés. C'est la qualification qui décide de tout le dossier, judiciaire comme assurantiel : elle figure sur la convocation.
Six points, de plein droit — soit la moitié du solde d'un permis à douze points. Sur un permis probatoire doté de six points au départ, un seul refus suffit à vider le solde et à déclencher une invalidation. Le retrait est automatique, indépendant de la peine prononcée.
Oui, et sans confusion possible — c'est la particularité de ce délit. Les peines prononcées pour le refus s'ajoutent à celles des autres infractions commises à l'occasion de la conduite. Un refus doublé d'une alcoolémie ne se solde pas par la plus lourde des deux : par les deux.
Parce qu'il ne se mesure pas. Un taux se lit sur une échelle ; un refus se lit comme un comportement. Côté dossier, il arrive presque toujours accompagné — d'une alcoolémie, d'une conduite sans permis, d'un excès. C'est cette combinaison, plus que le refus seul, qui réduit le marché.
| Qualification | Emprisonnement | Amende | Points |
|---|---|---|---|
| Refus simple | Jusqu'à 2 ans | 15 000 € | 6 |
| Avec mise en danger d'autrui | Jusqu'à 5 ans | 75 000 € | 6 |
| Forces de l'ordre exposées | Jusqu'à 7 ans | 100 000 € | 6 |
| Cumul avec une autre infraction | Les peines s'ajoutent, sans confusion possible | ||
| Peines complémentaires | Suspension ou annulation du permis (de plein droit si autrui a été mis en danger), confiscation obligatoire du véhicule si tu en es propriétaire, sauf décision spécialement motivée | ||
Article L233-1 du Code de la route, version en vigueur depuis le 20 août 2026 ; barème relevé par la loi n° 2022-52 du 24 janvier 2022. Voir aussi le barème des points retirés sur service-public.fr. Ce que la loi du 18 août 2026 a changé à cet article est dans le décryptage de la loi n° 2026-798.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Peut-on encore s'assurer après un refus d'obtempérer ?
Réponse : Oui. Des compagnies spécialisées étudient ces dossiers. Le refus des généralistes vient de leur grille, pas d'une impossibilité.
Question 2 sur 3
Dois-je attendre la fin de la procédure pénale ?
Réponse : Non. L'étude peut commencer avant. Ce qui n'avance pas, en revanche, c'est la décision elle-même : aucun courtier ne l'accélère. On travaille avec les éléments connus, on prépare le dossier, et on le représente quand la situation évolue.
Question 3 sur 3
Faut-il tout dire, même ce qui n'est pas encore sur mon relevé ?
Réponse : Oui. Dès que le questionnaire de souscription pose la question. Une réponse inexacte fragilise le contrat entier et peut coûter la garantie au moment d'un sinistre.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce qui est écrit ici vient de l'expérience du cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui présente depuis 2006 aux compagnies spécialisées les dossiers dont les assureurs généralistes ne veulent pas. On préfère annoncer une limite plutôt que promettre un résultat ; les règles citées renvoient au Code des assurances et au Code de la route.
1 à 4 hpour une réponse franche
Refus d'obtempérer et refusé partout ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs à assurer après un refus d'obtempérer. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.