Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Entre ton coefficient et tes sinistres : le calculateur te donne ton malus de l’an prochain et le temps qu’il faut pour revenir à 1,00. Gratuit, sans inscription.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
En multipliant. Pars de ton coefficient actuel : multiplie-le par 0,95 pour chaque année sans sinistre responsable, par 1,25 pour chaque sinistre responsable. Le résultat ne descend jamais sous 0,50 et ne monte jamais au-dessus de 3,50. Le calculateur de cette page fait l'opération pour toi.
Les majorations s'enchaînent au lieu de s'additionner : le coefficient est majoré une fois, puis une seconde fois sur le résultat obtenu. C'est ce qui fait qu'une seule mauvaise année suffit à faire basculer un dossier chez les spécialistes. Le calculateur applique cet enchaînement pour toi, jusqu'au plafond.
Ça dépend d'où tu pars, et le calculateur te donne le nombre exact. La baisse étant de 5 % par an, plus le coefficient est haut, plus le retour est long. Un malus qui a déjà commencé à redescendre se présente mieux qu'un malus figé, à valeur égale.
Non. C'est le plancher : une fois atteint, les années sans sinistre ne le font plus baisser. Ce que tu continues de gagner, c'est de l'ancienneté sans incident — et une compagnie la regarde autant que le chiffre lui-même, parce qu'elle mesure la régularité plutôt que la performance d'une année.
Non. C'est une estimation fondée sur la règle de calcul, pas un document officiel. Le seul chiffre qui fait foi est celui inscrit sur ton relevé d'information ou ton avis d'échéance. S'ils ne concordent pas, demande une explication écrite à ta compagnie.
Sur ton relevé d'information, que ton assureur est tenu de te remettre. Il y figure à la date d'édition, avec l'historique qui l'explique. À défaut, l'espace client de la compagnie le propose souvent en téléchargement direct. Demande la période la plus complète, pas seulement le dernier contrat : un extrait tronqué oblige à relancer.
Oui. Le coefficient suit le conducteur, pas le véhicule ni la compagnie : changer d'assureur ne l'efface pas, puisqu'il est repris sur ton relevé d'information. Le nouvel assureur le reprend tel quel pour établir sa cotisation, et espérer repartir de zéro en changeant simplement de nom de compagnie ne fonctionne pas.
Oui, la formule est identique. Ce qui change, c'est le reste du dossier : une compagnie deux-roues regarde la cylindrée, la puissance et l'ancienneté du permis moto en plus du coefficient. Le détail est sur notre page moto avec malus et sinistres.
Non : ce sont deux choses distinctes. Le coefficient mesure ton historique de sinistres ; la majoration liée à un permis récent dépend de ton ancienneté de conduite. Elles se cumulent sur la cotisation sans se mélanger dans le calcul. Voir jeune conducteur malussé.
Le contester par écrit auprès de l'assureur qui a émis le document, en désignant la ligne précise et en joignant ce qui la contredit. On récupère régulièrement des relevés où un sinistre non responsable a été enregistré comme responsable. Une ligne corrigée, c'est un dossier plus léger.
On revient en 1 à 4 h, pendant nos horaires d'ouverture, avec une offre claire — garanties, tarif et conditions — sans engagement et sans acceptation garantie d'avance. Plus ton coefficient et le détail de tes sinistres nous parviennent tôt, plus la réponse est précise : une estimation donnée de tête reste une estimation.
Non, rien ne t'engage tant que tu n'as pas signé. Ton dossier reste entre nous : il n'est présenté qu'aux compagnies susceptibles d'accepter ce type de profil, et à personne d'autre.
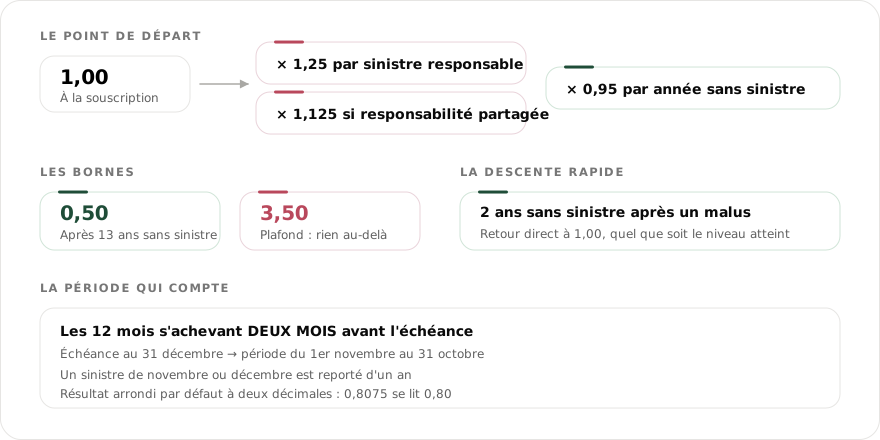
Ton coefficient de réduction-majoration part de 1,00 et se recalcule chaque année à l'échéance. Une année sans sinistre responsable le fait baisser de 5 % (il est multiplié par 0,95), jusqu'à un plancher de 0,50. Chaque sinistre responsable le fait monter de 25 % (× 1,25), jusqu'à un plafond de 3,50. Il n'y a pas d'autre opération.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 6 min de lecture
Deux conséquences pratiques : le coefficient descend lentement et remonte vite, et le chiffre obtenu, aussi exact soit-il, ne décide pas à lui seul de ta réponse.
La vidéo68 secondes
On te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant.
Tu as beau demander des devis, les compagnies regardent ton malus et te répondent non. Et ça fait des semaines que tu entends la même chose.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et ton coefficient sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des conducteurs malussés leur activité principale. Elles regardent en profondeur tes sinistres et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé.
Et bonne nouvelle, on en est un. Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Déplace le curseur sur ton coefficient, indique tes sinistres responsables de l'année, lis le résultat. Rien à créer, rien à envoyer : le calcul se fait dans ton navigateur.
Ta situation en trois réponses, et tu sais où tu en seras.
Il figure sur ton relevé d’information.
À la prochaine échéance
0,95
Bonus : − 5 % sur la prime de référence
1,00 × 0,95 = 0,95
Faire étudier mon dossierDépart à 1,00 ; × 1,25 par sinistre responsable, × 1,125 par sinistre à responsabilité partagée (plafond 3,50) ; × 0,95 par année sans sinistre responsable (plancher 0,50). Faire étudier mon dossier
Un calcul ne vaut que par son chiffre de départ, et le coefficient annoncé de mémoire est très souvent faux. Voici où le trouver noir sur blanc, et quoi vérifier à chaque endroit.
| Où le chercher | Ce que tu y lis | Ce qu'il faut vérifier |
|---|---|---|
| Ton avis d'échéance | Le coefficient retenu pour la période qui commence | Qu'il corresponde bien à l'année écoulée, sinistres compris |
| Ton relevé d'information | Le coefficient à la date d'édition, et l'historique qui l'explique | Que chaque sinistre listé porte le bon taux de responsabilité |
| Tes conditions particulières | Le coefficient retenu au moment de la souscription | Qu'il n'ait pas été recopié tel quel alors qu'une année a passé |
| L'espace client de l'assureur | Le document, souvent téléchargeable en direct | Que la pièce soit datée et complète, pas un extrait tronqué |
| De mémoire | Rien d'exploitable | Un coefficient annoncé de tête fausse tout le dossier |
Le calcul est arrêté à une date de référence antérieure à l'échéance du contrat. Un sinistre survenu peu avant le renouvellement ne se voit donc pas toujours sur le coefficient affiché : il apparaît au tour suivant. Ça explique la plupart des « mon assureur s'est trompé » qu'on nous rapporte : le chiffre est juste, c'est la période qu'on lit de travers. Voir notre guide sur la durée d'un malus.
Sans avis d'échéance ni relevé sous la main, commence par demander ce dernier : c'est la pièce qu'on te réclamera de toute façon. Notre guide sur le relevé d'information explique comment l'obtenir ; et si ton ancien assureur ne le fournit pas, on traite ce cas sur la page assurance sans relevé d'information.
Beaucoup de dossiers arrivent plus lourds sur le papier qu'en réalité, parce que tous les événements de l'année ont été comptés comme des majorations. Seuls les sinistres dont tu es reconnu responsable font monter le coefficient. Le vol, l'incendie et le bris de glace n'y touchent pas non plus : ils figurent sur ton historique, mais n'entrent pas dans la formule.
C'est la situation qu'un calculateur ne sait pas traiter seul. Quand la responsabilité est répartie entre deux conducteurs, l'événement entre dans le calcul de façon atténuée par rapport à un sinistre entièrement responsable. Si ton relevé comporte un partage de torts, ne le saisis pas comme un sinistre plein.
Les majorations ne s'additionnent pas, elles s'enchaînent : deux sinistres responsables la même année appliquent la majoration deux fois de suite. C'est pour ça qu'une mauvaise année fait bondir le chiffre bien plus haut qu'on ne l'anticipe.
Le coefficient n'est qu'un multiplicateur. Il s'applique à un tarif de base qui dépend, lui, du véhicule, de l'usage déclaré, du lieu de stationnement, de l'ancienneté du permis. À coefficient identique, deux conducteurs ne paient donc pas la même chose : c'est le sujet de notre page sur ce qui détermine le prix d'une assurance de profil aggravé.
Le calculateur donne un nombre ; une compagnie veut savoir ce que ce nombre résume. Un coefficient condense plusieurs années en une valeur, et un condensé perd de l'information — nature des sinistres, date, part de responsabilité, continuité de couverture. C'est cette information effacée qu'un souscripteur reconstitue.
D'où une situation qui déroute : deux personnes qui obtiennent le même résultat ici ne reçoivent pas les mêmes propositions. L'une a eu un accident isolé il y a trois ans et roule sans incident depuis ; l'autre accumule des accrochages dont le dernier date de trois mois. Le chiffre est identique, la trajectoire non — et c'est la trajectoire qui est tarifée. Cette lecture est développée sur notre page consacrée à l'assurance avec malus.
Connaître son coefficient à la décimale permet d'arriver préparé : tu sais dans combien d'années tu repasses sous 1,00, et s'il vaut mieux déclarer un petit sinistre ou le régler soi-même. Le cadre réglementaire est sur service-public.fr.
Calcul détaillé, durée, sinistres qui comptent, erreurs de relevé — notre guide complet.
La règle est plus haut ; voici ce qu'elle donne sur des dossiers réels. Chaque cas se lit seul, chiffres à l'appui. Le coefficient est arrondi à la deuxième décimale.
Chaque sinistre responsable multiplie par 1,25, et les majorations se cumulent : 1,00 × 1,25 × 1,25 = 1,5625, soit un coefficient de 1,56. La prime est majorée de 56 %, pas de 50 % — le second sinistre s'applique au coefficient déjà majoré, pas au coefficient de départ.
Par la réduction annuelle seule, il faudrait des années : 1,56 × 0,95 = 1,48, puis 1,48 × 0,95 = 1,40 au bout de deux ans. Mais la « descente rapide » prend le dessus : après deux années consécutives sans sinistre responsable, le coefficient revient directement à 1,00.
Quand la responsabilité est répartie entre deux conducteurs, la majoration est réduite de moitié : le multiplicateur passe de 1,25 à 1,125. Le calcul donne 0,80 × 1,125 = 0,90. Le même accrochage, déclaré en pleine responsabilité, aurait donné 1,00.
Un assuré au coefficient minimal de 0,50 depuis au moins trois ans ne subit aucune majoration à son premier sinistre responsable : il reste à 0,50. Ce n'est pas un geste commercial, c'est la clause-type. Le sinistre figure quand même au relevé d'information, et un souscripteur le verra.
| Situation | Le calcul | Coefficient obtenu |
|---|---|---|
| Deux sinistres responsables | 1,00 × 1,25 × 1,25 | 1,56 |
| Deux ans sans sinistre après ce malus | Descente rapide | 1,00 (1,40 sans la règle) |
| Responsabilité partagée | 0,80 × 1,125 | 0,90 |
| Premier sinistre à 0,50 depuis 3 ans | Pas de majoration | 0,50 |
| Année sans sinistre à 1,00 | 1,00 × 0,95 | 0,95 |
| Plafond et plancher | Bornes de la clause-type | 3,50 et 0,50 |
Clause-type bonus-malus : annexe à l'article A121-1 du Code des assurances — descente rapide à l'article 5. Un coefficient calculé reste une estimation : seul le relevé d'information fait foi.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Mon coefficient peut-il descendre sous 0,50 ?
Réponse : Non. C'est le plancher : une fois atteint, les années sans sinistre ne le font plus baisser.
Question 2 sur 3
Est-ce que je garde mon coefficient en changeant d'assureur ?
Réponse : Oui. Le coefficient suit le conducteur, pas le véhicule ni la compagnie : changer d'assureur ne l'efface pas, puisqu'il est repris sur ton relevé d'information.
Question 3 sur 3
Le résultat du calculateur est-il opposable à mon assureur ?
Réponse : Non. C'est une estimation fondée sur la règle de calcul, pas un document officiel. Le seul chiffre qui fait foi est celui inscrit sur ton relevé d'information ou ton avis d'échéance. S'ils ne concordent pas, demande une explication écrite à ta compagnie.
Reste à savoir quelles compagnies acceptent ce niveau de coefficient : ça se vérifie dossier en main.
Ton coefficient actuel, celui de l'an prochain, et les années pour revenir à 1,00.
Le coefficient et le détail des sinistres. On vérifie chaque ligne avant de solliciter une compagnie.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce calculateur et le texte qui l'entoure sont produits par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les généralistes refusent. La règle de calcul appliquée est celle du Code des assurances ; les remarques sur la lecture d'un relevé viennent des dossiers traités par le cabinet.
1 à 4 hpour une réponse franche
On te dit franchement quelles compagnies étudient encore ce niveau de coefficient.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.




