Assurer une moto sportive ou une grosse cylindrée : tout comprendre
Une moto sportive ou un gros cube reste assurable, même si les généralistes refusent. Le problème ne vient pas de ta conduite : il vient de la puissance de ta moto, qui sort de leurs critères d'acceptation. Des compagnies spécialisées moto savent tarifer précisément ce type de machine. Ce guide t'explique pourquoi. Si tu veux directement une étude, demande ton devis moto sportive ici.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 10 min de lecture
Sur cette page
- Pourquoi une sportive fait fuir les généralistes
- Permis récent + sportive : la double surprime
- Les spécialistes moto ne sont pas les spécialistes auto
- Quelles garanties pour une moto sportive ?
- Comment ta moto est classée, avant même ton dossier
- Quatre familles de motos, quatre lectures
- Accessoires, préparation et pièces montées
- Cote, valeur à neuf ou valeur agréée ?
- Circuit, roulage et sorties club
- Avant ton devis : la liste à préparer
- Ce qu'on fait pour toi, concrètement
- Le vol : ce que l'assureur exige, et pourquoi
Pourquoi une sportive fait fuir les généralistes#
Un assureur généraliste construit sa grille pour des motos « moyennes ». Dès que la cylindrée grimpe (gros roadster, sportive, hypersport), ta moto sort de cette grille, quelle que soit l'ancienneté de ton permis.
Ce n'est pas un jugement sur ta conduite. Son modèle de tarification n'a simplement pas de case pour cette puissance. Le refus tombe alors automatiquement, ou bien une surprime si lourde qu'elle revient à un refus.
Permis récent + sportive : la double surprime#
Si tu as un permis moto récent et une cylindrée sportive, deux motifs de refus s'additionnent chez le même généraliste. C'est le profil le plus souvent refusé.
Mais c'est justement celui que les spécialistes moto savent traiter. Ils regardent la moto, le bridage éventuel pour le permis A2 et ton relevé d'information, plutôt qu'une étiquette.
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Les spécialistes moto ne sont pas les spécialistes auto#
C'est une confusion fréquente. Le marché des motos puissantes fonctionne avec des compagnies différentes de celles de l'auto, qui ont leurs propres critères de cylindrée et de puissance acceptée. Un courtier qui ne connaît que l'auto ne trouvera pas de solution pour une sportive.
ASSUGERIS travaille sur les deux marchés depuis 2006. On sait où présenter ton dossier.
Quelles garanties pour une moto sportive ?#
Le bon niveau de garanties dépend de la valeur de ta moto, de son usage et de l'endroit où elle dort. Ouvre les blocs qui te concernent.
Responsabilité civile (obligatoire)
C'est le minimum légal : elle couvre les dommages que tu causes aux autres. Avec une simple responsabilité civile, les dommages subis par ta propre sportive ne sont pas couverts.
Vol & incendie
Les sportives font partie des deux-roues les plus volés. La garantie vol est donc souvent rentable. Vérifie bien ses conditions (antivol homologué, gravure) pour être sûr d'être indemnisé.
Dommages tous accidents
Elle couvre les dommages de ta moto, même quand tu es responsable. Elle a du sens sur une sportive récente ou achetée à crédit. On t'aide à trancher selon ta situation réelle, pas selon une formule toute faite.
Comment ta moto est classée, avant même ton dossier#
La moto est classée avant que la compagnie regarde le conducteur. Concrètement, la référence du modèle est saisie dans une base technique, qui renvoie ses caractéristiques. La moto tombe alors dans une catégorie tarifaire, avant que le souscripteur ait ouvert le moindre relevé.
Si la compagnie ne couvre pas cette catégorie, l'étude s'arrête là, quel que soit ton historique. C'est pour ça qu'un motard irréprochable peut être refusé en trente secondes : le refus porte sur la moto, pas sur lui.
Le critère clé : le rapport poids-puissance
Le critère technique le plus important n'est ni la cylindrée seule, ni la puissance seule. C'est leur rapport avec le poids de la moto. Une grosse cylindrée lourde, avec un châssis de routière, ne cause pas autant de sinistres qu'une moto légère au moteur très nerveux.
Exemple : deux motos affichent la même puissance. L'une est une routière lourde, l'autre une sportive légère. Elles ne recevront pas la même réponse. C'est ce qui déroute le plus les propriétaires de gros cubes quand ils comparent leur cas à celui d'un ami.
Viennent ensuite l'année de première mise en circulation, la valeur à assurer et les statistiques de vol du modèle. Sur ce dernier point, le conducteur n'a aucune prise.
| Critère | Ce qu'il change | Ce qu'on te demande |
|---|---|---|
| Rapport poids-puissance | Fixe la catégorie tarifaire avant tout examen du conducteur | Rien : il se déduit de la référence du modèle |
| Famille de la moto | Sépare roadster, sportive, trail et custom, dont les niveaux de sinistres sont très différents | La version exacte, pas seulement la cylindrée |
| Première mise en circulation | Oriente vers une indemnisation en valeur d'usage ou en valeur de remplacement | Le certificat d'immatriculation |
| Valeur à assurer | Fixe le plafond d'indemnisation et le niveau de garanties accessible | Facture d'achat ou estimation argumentée |
| Accessoires et préparation | Entrent ou non dans l'indemnisation, selon ce qui a été déclaré | Factures des pièces et des montages |
| Stationnement de nuit | Conditionne l'accès à la garantie vol | Adresse réelle, type de local, antivol utilisé |
Quatre familles de motos, quatre lectures#
Deux motos de même cylindrée peuvent recevoir des réponses opposées selon leur famille. Ouvre celle qui correspond à ta moto.
Sportive et hypersportive
C'est la famille la plus difficile à assurer. Position de conduite radicale, poids contenu, puissance élevée : cette combinaison sort des grilles standard. Elle concentre à la fois les accidents corporels et les vols. Le carénage coûte cher à réparer : après une chute sans gravité, la moto peut vite être jugée économiquement irréparable.
Roadster de grosse cylindrée
Une puissance comparable à celle d'une sportive, mais un usage surtout urbain et routier, et très peu de carénage. Beaucoup de compagnies traitent cette famille plus favorablement. C'est souvent la porte d'entrée la plus réaliste quand ton antériorité, c'est-à-dire ton ancienneté d'assuré, est encore courte.
Trail et grande routière
Des cylindrées souvent énormes, mais un poids élevé et un usage de voyage : leur rapport poids-puissance les éloigne des sportives. Point d'attention propre à cette famille : les équipements ajoutés (valises, protections, GPS) représentent une grosse valeur. Ils doivent être déclarés pour être indemnisés.
Custom, néo-rétro et motos de caractère
Une puissance modérée par rapport au poids, mais une forte valeur de revente et une personnalisation presque systématique. C'est la famille où l'écart entre la moto d'origine et la moto réelle est le plus grand. Si les pièces montées ne sont pas déclarées, l'indemnisation se fera sur un modèle de série que tu ne possèdes plus.
Accessoires, préparation et pièces montées#
Une moto de caractère reste rarement d'origine. Échappement, commandes reculées, tés de fourche, sabot, sacoches, électronique embarquée : sur une moto préparée, ce qui a été ajouté après l'achat vaut souvent plus que plusieurs mensualités.
Or, par défaut, un contrat couvre le modèle tel qu'il sort d'usine. Pour l'assureur, tout ce qui a été ajouté n'existe qu'à une condition : avoir été déclaré, chiffré, et parfois plafonné dans les conditions particulières.
Accessoire ou modification : la différence qui compte
L'accessoire ajoute de la valeur sans changer la nature de la moto. Il se déclare et il se couvre. La modification, elle, touche aux caractéristiques techniques homologuées. Là, la question n'est plus le remboursement, mais la validité même de ta garantie.
Entre les deux, retiens une règle simple : tout ce qui a une facture doit figurer dans ton dossier. Le déroulé complet d'une souscription deux-roues est décrit sur notre page assurance moto profil aggravé.
Exemple : tu fais poser un échappement homologué et des sacoches. Déclare-les avec leurs factures. Sinon, en cas de vol, seule la valeur de la moto d'origine sera prise en compte.
Cote, valeur à neuf ou valeur agréée ?#
Après un vol ou une destruction, le montant que tu touches ne dépend pas du nom de la garantie. Il dépend de la base d'indemnisation retenue dans ton contrat. Trois mécanismes existent, et leurs conséquences sont très différentes sur un gros cube.
- La valeur d'usage : la cote du modèle le jour du sinistre, usure déduite. C'est la règle par défaut, et la moins favorable sur une moto récente qui a perdu beaucoup de valeur en peu de temps.
- La valeur de remplacement à neuf : elle est prévue pour les motos de première main, pendant une période limitée après l'achat, fixée par le contrat. Vérifie-la ligne par ligne, car sa durée varie beaucoup d'un assureur à l'autre.
- La valeur agréée : un montant fixé d'un commun accord à la souscription, à partir d'une expertise ou d'un dossier de justificatifs. C'est la seule solution vraiment adaptée à une moto rare, préparée ou de collection.
Le piège de la moto « économiquement irréparable »
Sur une sportive, un autre paramètre entre en jeu : le seuil au-delà duquel réparer ne vaut plus le coup. Le carénage, les optiques et les commandes pèsent très lourd dans le coût de remise en état. Une glissade à faible vitesse peut donc suffire à faire passer la moto au-delà de ce seuil.
Quand le devis de réparation dépasse la valeur retenue pour la moto, la réparation n'est plus prise en charge : l'indemnisation se fait sur cette valeur. Comprendre ce mécanisme avant de choisir ta base d'indemnisation, c'est éviter la mauvaise surprise la plus courante sur un gros cube.
À retenir : sur une sportive récente ou préparée, la base d'indemnisation compte autant que la liste des garanties. Regarde-la avant de signer.
Et si un antécédent s'ajoute à la puissance de ta moto, la marche à suivre est expliquée dans notre guide général de la moto en profil aggravé.
Circuit, roulage et sorties club#
Un contrat moto couvre la circulation sur les routes ouvertes. Tout ce qui se passe sur un circuit fermé relève d'un autre régime. La grande majorité des contrats l'excluent noir sur blanc, même pour une journée de roulage encadrée, présentée comme un stage de perfectionnement.
Garder le silence ne contourne pas cette exclusion : en cas de dommage sur circuit, la date et le lieu suffisent à établir les faits. Que tu aies un permis moto récent ou ancien n'y change rien non plus, car la clause vise l'usage, pas le pilote.
La bonne pratique : traiter ces sorties pour ce qu'elles sont, un usage à part, à couvrir séparément quand c'est possible. Les sorties club sur route ouverte, elles, restent couvertes par le contrat classique.
Reste le transport. Quand ta moto voyage sur une remorque ou dans un fourgon, le contrat qui s'applique est celui du véhicule qui la transporte, pas celui de la moto. Ce détail surprend souvent lors du premier déplacement vers un rassemblement.
Avant ton devis : la liste à préparer#
Un dossier de moto puissante se prépare. Ces six gestes t'évitent les allers-retours et les mauvaises surprises :
- Note la version exacte de ta moto, pas seulement sa cylindrée : c'est la version qui fixe la catégorie.
- Rassemble la facture d'achat, ou une estimation argumentée de la valeur de la moto.
- Liste les accessoires et les pièces montées, avec leurs factures, pour qu'ils figurent au contrat.
- Vérifie que ton antivol est agréé et garde sa facture : c'est elle qu'on te demandera après un vol.
- Prépare un justificatif de stationnement (bail, titre de propriété, quittance) si la moto dort dans un box ou un garage.
- Tu roules sur circuit ? Prévois une couverture dédiée : ton contrat route ne te suit pas sur la piste.
Ce qu'on fait pour toi, concrètement#
On lit ta situation et ton relevé. On présente ta moto aux compagnies de notre réseau qui assurent les cylindrées sportives. Puis on te dit franchement ce qui est possible, avec les garanties utiles pour ta moto. Aucune acceptation ne peut être garantie à l'avance.
Garde ce guide de l'assurance moto sportive sous la main pour comparer les propositions. Et pour une vue d'ensemble, consulte la page moto profil aggravé.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Peut-on assurer une moto sportive ou un gros cube ?
Réponse : Oui. Mais rarement chez un généraliste, car une cylindrée sportive sort de sa grille standard. Des compagnies spécialisées moto savent tarifer précisément la puissance, au cas par cas. Aucune acceptation ne peut être garantie à l'avance.
Question 2 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui acceptent les cylindrées sportives, puis on te dit franchement ce qui est possible.
Question 3 sur 3
Un échappement homologué doit-il être signalé ?
Réponse : Oui. Pour deux raisons. Il a une valeur qui ne sera indemnisée que si elle a été déclarée. Et il modifie une caractéristique de la moto. Un équipement homologué et facturé ne pose aucun problème ; c'est son absence du dossier qui en crée un.
Le vol : ce que l'assureur exige, et pourquoi#
Sur une moto de valeur, la garantie vol n'est pas une simple option qu'on ajoute. C'est une garantie qu'on obtient sous conditions. Voici lesquelles.
Pourquoi la garantie vol est-elle conditionnée ?
Parce qu'à deux, on soulève une moto et on la charge dans un utilitaire en quelques secondes. Peu de motos volées sont retrouvées, et leur valeur est souvent élevée. Les compagnies ne se contentent donc pas d'augmenter le tarif : elles imposent des moyens de protection, et elles vérifient qu'ils existent.
Qu'est-ce qu'un antivol agréé ?
C'est un modèle homologué par un organisme reconnu par les assureurs, dont le niveau figure sur le produit et sur la facture. Ce n'est pas une marque, c'est une certification. Un antivol non agréé, même solide, ne remplit pas la condition du contrat : la garantie tombe au moment du sinistre.
Faut-il un ou deux antivols ?
Selon la valeur de la moto et la compagnie, on peut exiger à la fois un antivol en U et une chaîne, avec l'obligation d'attacher la moto à un point fixe. C'est la condition qu'on oublie le plus : un antivol posé sur la roue, sans point fixe, ne respecte pas la clause.
Le stationnement change-t-il le tarif ?
Beaucoup, et il se prouve. Un box ou un garage fermé se justifie par un bail, un titre de propriété ou une quittance. La différence entre « voie publique » et « box fermé » fait partie des rares leviers qui font bouger un tarif sans rien changer d'autre au dossier.
Un traceur GPS sert-il à quelque chose ?
Chez certaines compagnies, oui. Il peut conditionner l'accès à la garantie vol sur les motos de forte valeur, ou réduire la franchise. Mais il ne remplace jamais l'antivol mécanique : les contrats le demandent en plus, pas à la place. Garde sa facture et la preuve que ton abonnement est actif.
Que se passe-t-il si les conditions n'étaient pas réunies ?
L'assureur peut refuser de t'indemniser, même si le vol est réel et déclaré. C'est la mauvaise surprise la plus fréquente sur ce type de moto : le contrat existait, la garantie vol aussi, mais la clause de moyens de protection n'était pas respectée. Cette clause se lit avant de signer, pas après le vol.
| L'exigence | Ce qui la prouve | Ce qui la fait tomber |
|---|---|---|
| Antivol agréé | La facture, avec le niveau d'homologation | Un modèle non certifié |
| Attache à un point fixe | La clause du contrat elle-même | Un antivol posé sans point d'ancrage |
| Stationnement déclaré | Bail, titre de propriété, quittance | Un stationnement réel différent de celui déclaré |
| Traceur, si exigé | Facture et abonnement actif | Un abonnement expiré |
| Déclaration de vol | Le dépôt de plainte, dans le délai prévu | Un dépôt tardif |
Les clauses de moyens de protection dépendent des conditions particulières de chaque contrat. Les exigences ci-dessus sont celles que le cabinet rencontre le plus souvent ; elles ne remplacent pas la lecture du contrat proposé.
Fais étudier ton dossier
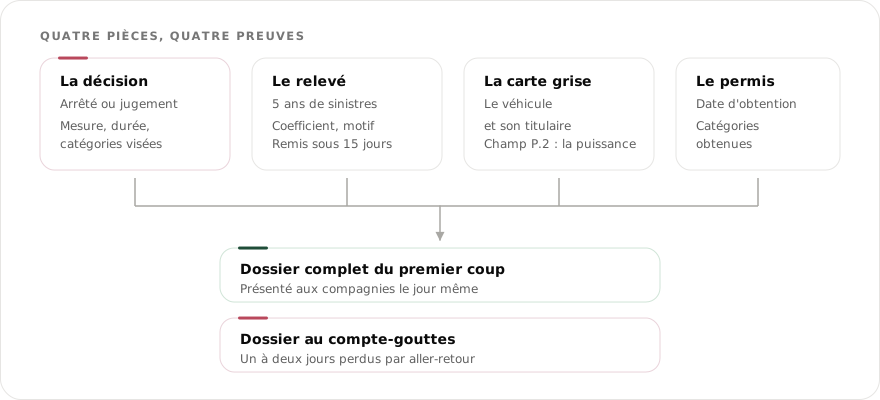
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse changer quand tu veux. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Peut-on assurer une moto sportive ou un gros cube ?
Oui, mais rarement chez un généraliste, car une cylindrée sportive sort de sa grille standard. Des compagnies spécialisées moto savent tarifer précisément la puissance, au cas par cas. Aucune acceptation ne peut être garantie à l'avance.
Pourquoi ma sportive est-elle refusée alors que je conduis bien ?
Le refus vient de la grille du généraliste, pas de ta conduite : la puissance de ta moto sort de son modèle de tarification. Un spécialiste moto, lui, a des grilles pensées pour les grosses cylindrées.
Permis récent et moto sportive, est-ce assurable ?
C'est le profil que les généralistes refusent le plus, car deux motifs de refus se cumulent. Mais il reste assurable auprès des spécialistes moto. Ils regardent la moto, le bridage A2 et ton relevé d'information.
Les garanties vol sont-elles importantes sur une sportive ?
Souvent, oui : les sportives font partie des deux-roues les plus volés. Selon la valeur de ta moto et l'endroit où elle dort, la garantie vol peut être rentable. On regarde avec toi ce qui est utile pour ton usage réel.
ASSUGERIS garantit-il une acceptation ?
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui acceptent les cylindrées sportives, puis on te dit franchement ce qui est possible.
Un échappement homologué doit-il être signalé ?
Oui, pour deux raisons. Il a une valeur qui ne sera indemnisée que si elle a été déclarée. Et il modifie une caractéristique de la moto. Un équipement homologué et facturé ne pose aucun problème ; c'est son absence du dossier qui en crée un.
J'ai acheté ma moto déjà équipée, comment je déclare ça ?
Liste les équipements présents et réunis ce que le vendeur peut te fournir : factures d'origine, références, photos. À défaut, une estimation écrite d'un professionnel fait l'affaire. L'important, c'est que le contrat décrive la moto telle qu'elle est aujourd'hui, pas telle qu'elle est sortie d'usine.
La valeur agréée existe-t-elle pour une moto ?
Oui, mais pas chez toutes les compagnies, ni pour toutes les motos. Elle suppose un dossier d'évaluation à la souscription et concerne surtout les modèles rares, préparés ou anciens. C'est la seule façon de fixer à l'avance le montant de l'indemnisation d'une moto hors norme.
Un carénage cassé peut-il suffire à condamner la moto ?
Oui, et plus souvent qu'on ne le croit. Sur une sportive, le carénage et les optiques pèsent lourd dans le devis de réparation. Quand ce devis dépasse la valeur retenue pour la moto, la réparation n'est plus prise en charge : l'indemnisation se fait sur cette valeur.
Faut-il déclarer une journée de roulage faite une seule fois ?
Il faut surtout savoir que le contrat route ne la couvre pas. Une sortie sur circuit fermé sort du cadre habituel, même ponctuelle et même encadrée. Le bon réflexe est de prévoir une couverture dédiée pour cette journée plutôt que de compter sur ton contrat annuel.
Le transport de ma moto en remorque est-il couvert ?
Pendant le transport, ce n'est pas le contrat de la moto qui s'applique, mais celui du véhicule tracteur et de la remorque. Si ta moto tombe du plateau, c'est donc un autre contrat qui est concerné. Vérifie ce point avant un long trajet vers un rassemblement.
Un antivol posé par le concessionnaire suffit-il ?
Seulement s'il correspond à ce qu'exigent les conditions particulières de ton contrat. Les contrats fixent un niveau d'exigence précis, parfois une marque de référence, parfois un dispositif en plus. Garde la facture de pose : c'est elle qu'on te demandera après un vol.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui tient ce guide à jour
Ce guide est tenu à jour par ASSUGERIS, courtier en assurances depuis 2006, immatriculé à l'ORIAS sous le n° 07 005 657. Le cabinet assure au quotidien des motos puissantes que les réseaux classiques refusent. Les mécanismes décrits ici (classement des motos, bases d'indemnisation, déclaration des accessoires) relèvent du Code des assurances et des conditions particulières des contrats.
Ton dossier
Tu as lu le guide : passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Ta moto sportive a déjà été refusée ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, partout en France et en DOM-TOM. Aucun déplacement, aucun rendez-vous à prendre.

