Assurance moto avec malus, impayé ou sinistres : comment te réassurer
Oui, tu peux assurer ta moto avec un gros malus, un impayé ou plusieurs sinistres. Le problème ne vient pas de ta moto. Il vient de ton assureur : c'est un généraliste, et ces éléments font sortir ton dossier de sa grille. Ce guide t'explique comment se lit un relevé malussé, pourquoi le généraliste refuse et comment ASSUGERIS, courtier spécialisé dans les profils aggravés, présente ce type de dossier.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 11 min de lecture
Sur cette page
- Malus, impayé, sinistres : pourquoi le généraliste refuse
- Le point en vidéo
- Comment fonctionne le malus à moto ?
- Moto et auto : deux marchés différents
- Ce que regarde une compagnie spécialisée
- Comment ton coefficient évolue chaque année
- Ce que chaque événement change sur ton dossier
- Impayé : les étapes jusqu'à la résiliation
- Ce que tu peux faire maintenant
- Comment on étudie ton dossier
- Le prix d'une assurance moto avec un malus
- Trouve ta situation moto
- Moto ou auto : le même calcul, deux contrats
- Les pièces à réunir pour un dossier moto malussé
- Pour comprendre ton dossier
Malus, impayé, sinistres : pourquoi le généraliste refuse#
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Un assureur généraliste construit sa grille de tarifs pour un profil moyen : un coefficient proche du bonus, aucune résiliation et peu de sinistres. Un dossier moto malussé sort de cette grille par plusieurs portes à la fois. C'est ce cumul qui fait fuir les généralistes.
Trois motifs reviennent le plus souvent :
- Le malus. Ton coefficient a augmenté après des sinistres dont tu étais responsable. Au-delà d'un certain seuil, le généraliste ne sait plus le tarifer.
- La résiliation pour non-paiement. Elle figure sur ton relevé d'information et déclenche un refus presque automatique.
- Les sinistres à répétition. L'accumulation de sinistres sur cinq ans suffit, elle aussi, à inquiéter.
Un seul de ces motifs entraîne souvent un refus. Réunis, ils le rendent systématique. Ton dossier n'est pas « mauvais » pour autant : il n'entre simplement dans aucune case du généraliste.
Le point en vidéo#
La vidéo68 secondes
Assurance auto avec un gros malus : pourquoi les grilles refusent, et qui accepte
- 0:00Attendre ne règle rien
- 0:04Les refus en série
- 0:12Pourquoi on te refuse
- 0:26Qui accepte les gros malus
- 0:38Le rôle du cabinet
- 0:53La démarche
Transcription de la vidéo
On te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant.
Tu as beau demander des devis, les compagnies regardent ton malus et te répondent non. Et ça fait des semaines que tu entends la même chose.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et ton coefficient sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des conducteurs malussés leur activité principale. Elles regardent en profondeur tes sinistres et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé.
Et bonne nouvelle, on en est un. Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Comment fonctionne le malus à moto ?#
Le coefficient de réduction-majoration, qu'on appelle le « bonus-malus » ou CRM, part de 1. Chaque sinistre responsable le fait monter. Chaque année sans sinistre responsable le fait baisser. Il figure sur ton relevé d'information, le document qui résume ton historique d'assurance.
Il est acquis au titre de la moto désignée au contrat : il passe automatiquement à la suivante quand tu la remplaces (la réduction, si les conducteurs habituels restent les mêmes) et te suit chez un nouvel assureur par ton relevé d’informations. Bonne nouvelle : il n'est pas définitif. Il redescend année après année, tant que tu restes assuré sans sinistre responsable.
Le vrai défi n'est donc pas le chiffre lui-même. C'est de rester assuré pendant que le coefficient redescend, et c'est justement le rôle des compagnies spécialisées.
Pour connaître le calendrier précis du retour au bonus, lis notre guide : combien de temps dure un malus.
Moto et auto : deux marchés différents#
Les compagnies spécialisées en moto ne sont pas celles de l'auto. Ce sont souvent des assureurs différents, avec leurs propres critères : cylindrée, coefficient, antécédents acceptés.
Un courtier qui ne connaît que le marché auto ne trouvera pas de solution pour une moto malussée. L'inverse est vrai aussi. Beaucoup de motards enchaînent les refus simplement parce qu'ils ne frappent pas à la bonne porte.
Exemple : tu demandes un devis moto à l'assureur de ta voiture, qui refuse. Tu en conclus que personne ne t'assurera. En réalité, tu n'as interrogé qu'un seul marché, et pas le bon.
Ce que regarde une compagnie spécialisée#
La compagnie commence par lire ton relevé d'information. Elle y cherche quatre choses : ton coefficient actuel, la nature et la responsabilité de tes sinistres, le motif d'une éventuelle résiliation et la régularité de tes paiements.
Tous les relevés ne se lisent pas de la même façon. Deux sinistres matériels anciens, qui n'ont causé que des dégâts, ne pèsent pas comme des sinistres corporels récents, qui ont fait des blessés.
Elle regarde ensuite la moto : sa cylindrée, sa puissance réelle et un éventuel bridage A2, c'est-à-dire une puissance limitée pour les titulaires du permis A2. Quand elle accepte, elle propose des conditions adaptées : une franchise (la somme qui reste à ta charge en cas de sinistre), un paiement mensuel ou des garanties ciblées.
Chaque assureur fixe ses propres seuils. Il vaut donc mieux présenter le dossier à plusieurs compagnies que de s'arrêter au premier « non ».
Comment ton coefficient évolue chaque année#
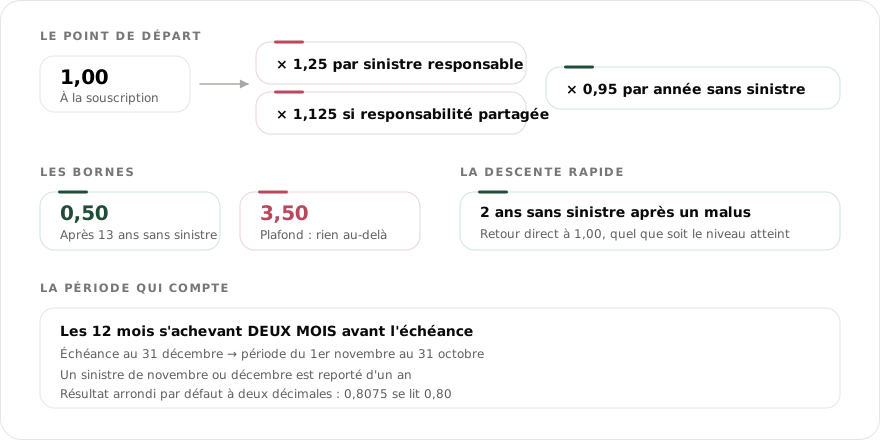
Le calcul fonctionne par multiplication, et c'est ce qui le rend peu intuitif. Une année sans sinistre responsable ne retire pas un nombre fixe de points : elle multiplie ton coefficient par 0,95. Un sinistre responsable n'ajoute pas une pénalité fixe : il le multiplie par 1,25.
Conséquence : plus ton coefficient est haut, plus un nouveau sinistre le fait grimper. Et plus une année sans sinistre te fait gagner.
Exemple : à 2,00, un sinistre responsable porte ton coefficient à 2,50. À 1,00, le même sinistre le porte à 1,25.
La descente, elle, commence lentement : la première année sans sinistre ne retire que 5 %. Mais après deux années consécutives sans sinistre, un coefficient malussé revient directement à 1,00. Beaucoup de motards se découragent au bout de la première saison, alors que c'est justement le moment de tenir.
Deuxième point mal connu : le calcul s'arrête à une date de référence, deux mois avant l'échéance de ton contrat. Un sinistre survenu peu avant le renouvellement n'apparaît donc pas forcément sur l'avis suivant. Il peut n'apparaître qu'un an plus tard.
On croit alors à un geste de son assureur, puis on découvre la hausse douze mois après. Ce décalage explique la plupart des écarts entre le coefficient qu'on retient de mémoire et celui qui figure sur le relevé.
Quel est le tableau du bonus-malus, année par année, sur un contrat moto ?
Le barème de la clause type, le même qu’en auto : le coefficient de réduction-majoration (CRM) part de 1 et baisse de 5 % par année sans sinistre responsable, arrondi par défaut. Le tableau donne 0,95, 0,90, 0,85, 0,80, 0,76, 0,72, 0,68, 0,64, 0,60, 0,57, 0,54, 0,51, puis 0,50 au 13e anniversaire : il faut ce temps pour atteindre le bonus maximum, 50 %. Chaque an, on gagne 5 % sur le coefficient précédent. Sur ta moto, ce calcul ne joue que si ton contrat d’assurance applique la clause : elle est facultative sur une motocyclette légère (125 cm³ et 11 kW au plus).
Annexe à l’article A121-1 du Code des assurances, art. 4 ; article A121-1, alinéa 2 ; article R311-1 du Code de la route. Le tableau : service-public, fiche F2655. Ton propre chiffre : le calcul du malus.
Que veut dire un coefficient de 0,85, 0,64 ou 1,25, en pourcentage ?
Le coefficient se lit en pourcentage de la prime de référence : 0,85 signifie 15 % de bonus, 0,64, 36 %, 0,50, le maximum de 50 %, et 1,25 signifie 25 % de malus. Partant de 1 sans sinistre responsable : 0,95 après 1 an, 0,90 après 2, 0,85 après 3, 0,80 après 4, 0,76 après 5, 0,72 après 6, 0,68 après 7, 0,64 après 8, 0,57 après 10. Au-dessus de 1, c’est un malus : 1,18 vient d’un 0,95 majoré par un accident responsable, 1,06 d’un 0,68 majoré par deux accidents dans l’année. Sur le relevé de ton contrat moto, le chiffre se lit de la même façon.
Annexe à l’article A121-1 du Code des assurances, art. 4 et 5. Les exemples : service-public, fiche F2655.
Ce que chaque événement change sur ton dossier#
Tous les événements inscrits sur un relevé ne modifient pas le coefficient. Et ceux qui le modifient ne pèsent pas tous autant aux yeux du souscripteur, la personne qui décide d'accepter ou non ton dossier. Il faut donc lire deux grilles en même temps.
| Événement de l'année | Effet sur le coefficient | Ce que le souscripteur en retient |
|---|---|---|
| Année sans sinistre responsable | Multiplié par 0,95, soit une baisse de 5 % | De la régularité : c'est le signal le plus fort pour lui |
| Sinistre responsable | Multiplié par 1,25, soit une hausse de 25 % | La nature du sinistre, autant que le sinistre lui-même |
| Sinistre partiellement responsable | Multiplié par 1,125, soit une hausse réduite de moitié | Un dossier à documenter : la part de responsabilité se discute |
| Accident non responsable, tiers identifié | Aucun | Une ligne sur le relevé, sans effet sur le calcul |
| Vol ou incendie de la moto | Aucun | La discussion porte surtout sur le stationnement |
| Résiliation pour cotisation impayée | Aucun | Un motif financier qui se répare, mais qui bloque les grilles automatiques |
Une ligne concerne surtout le deux-roues : le sinistre responsable sans tiers. En voiture, sortir seul de la route reste rare. À moto, la chute sans autre véhicule (gravillons, chaussée humide, rail de tramway) représente une grande part des déclarations. Faute d'autre responsable, elle est enregistrée à ta charge.
Une chute isolée s'explique facilement. Plusieurs chutes en peu de saisons, en revanche, amènent le souscripteur à s'interroger sur ton usage de la moto et sur la machine elle-même.
Vol, bris de glace, moto endommagée en stationnement : quels sinistres ne donnent pas de malus ?
Tous ceux où ta responsabilité n’est engagée à aucun titre : le vol, l’incendie, le bris de glace, et la moto endommagée à l’arrêt, en stationnement, par un tiers non identifié. Ni malus sur ton assurance, ni perte de la baisse de l’année. Un accident non responsable, avec un tiers identifié en tort, ne compte pas non plus. Attention, l’exception du tiers non identifié ne vaut qu’en stationnement : la chute en roulant, sans tiers, reste à ta charge. Sur une moto, un vol ne donne pas de malus mais reste lu dans le dossier : la discussion porte alors surtout sur l’endroit où elle dort.
Annexe à l’article A121-1 du Code des assurances, art. 7 ; service-public, fiche F2655.
Ce que ça change pour ton assurance
La clause de bonus-malus du Code des assurances vise la moto comme la voiture, sauf les catégories que l’article A121-1 exclut, sauf convention contraire, dont la motocyclette légère. Chaque sinistre responsable majore le coefficient de 25 %, jusqu’au plafond de 3,50. Pour l’étude, Assugeris demande ton relevé d’information moto, ton permis et la carte grise.
Article A121-1 du Code des assurances et sa clause type annexée.
Impayé : les étapes jusqu'à la résiliation#
Une cotisation impayée suit toujours la même procédure, par étapes. C'est plutôt une bonne nouvelle : chaque étape te laisse une porte de sortie.
- La mise en demeure. L'assureur t'envoie un courrier qui ouvre un délai pour régulariser. Pendant ce délai, tes garanties continuent de fonctionner normalement.
- La suspension des garanties. Sans paiement à la fin du délai, les garanties sont suspendues. Le contrat existe toujours, mais ta moto n'est plus couverte. C'est la période la plus dangereuse, car rien ne te le signale au quotidien.
- La résiliation. Elle intervient dans un troisième temps et met fin au contrat.
Les délais exacts de chaque étape sont détaillés dans notre article sur la résiliation pour non-paiement.
À moto, l'impayé arrive très souvent en hiver. La machine dort au garage et la cotisation paraît abstraite. Le motard s'en rend compte au printemps, en ressortant sa moto, alors que la résiliation est déjà prononcée.
À ce moment-là, deux réflexes changent tout :
- Solde ta dette, même après la résiliation, et garde une preuve écrite du paiement. C'est ce document qui transforme un dossier bloqué en dossier défendable.
- Ne roule pas pendant la suspension en pensant être couvert : tu ne l'es pas.
À retenir : un impayé soldé et prouvé par écrit se défend devant un souscripteur. Un impayé encore dû ferme presque toutes les portes.
Ce que tu peux faire maintenant#
Avant de chercher un nouveau contrat, quelques démarches simples rendent ton dossier plus solide.
- Demande ton relevé d'information à ton assureur moto, et à ton assureur auto si tu en as un. L'assureur moto te le remet sous 15 jours.
- Vérifie chaque ligne. Une responsabilité mal retenue ou un sinistre attribué à tort se contestent par écrit auprès de l'assureur qui a émis le relevé.
- Solde un éventuel impayé et garde la preuve du paiement.
- Rassemble les papiers de la moto : carte grise, permis et, si ta moto est bridée, le certificat de bridage.
- Évite tout trou dans ta couverture. Une interruption sans explication pèse lourd. Et la responsabilité civile ne se suspend pas l'hiver : tant que la moto est en état de circuler, elle doit rester assurée.
- Fais étudier ton dossier par un courtier qui connaît le marché moto des profils aggravés.
Comment on étudie ton dossier#
On connaît à la fois le marché auto et le marché moto des profils aggravés. Pour un dossier malussé sur deux-roues, ça change beaucoup.
- Tu remplis le formulaire : ta situation, ta moto, ton coefficient, tes sinistres et le motif d'une éventuelle résiliation.
- On lit ton relevé d'information. C'est ce document qui détermine ce qui est possible.
- On présente ton dossier aux compagnies moto qui acceptent ce type de profil, parmi celles avec qui on travaille.
- On te dit franchement si on peut t'aider, avec quelles garanties, à quelles conditions et à quel tarif.
Le prix d'une assurance moto avec un malus#
Il n'existe pas de tarif type. Le prix dépend de plusieurs éléments :
- la compagnie consultée ;
- ton coefficient ;
- la cylindrée et la puissance de ta moto ;
- le motif d'une éventuelle résiliation ;
- les garanties choisies ;
- ta ville.
Deux motards malussés au profil proche peuvent recevoir des propositions très différentes. Raison de plus pour ne pas s'en tenir à une seule compagnie.
Trouve ta situation moto#
Chaque situation moto a ses propres compagnies et ses propres critères. Choisis celle qui te correspond :
Malus, impayé, sinistre
Résilié pour non-paiement, gros malus ou plusieurs sinistres.
Alcoolémie
Un taux ne dit pas qui tu es, même à moto.
Stupéfiants
Contrôle positif : un marché de spécialistes, pas une impasse.
Refus d'obtempérer
Cette mention fait fuir les généralistes, à moto aussi.
Moto jeune permis
Permis moto récent : la surprime du débutant.
Moto sportive & gros cube
Grosse cylindrée, forte puissance : la surprime liée à la machine.
Moto ou auto : le même calcul, deux contrats#
Le bonus-malus fonctionne à moto comme en voiture. Il part de 1,00, baisse de 5 % par an sans sinistre responsable et augmente de 25 % à chaque sinistre responsable, jusqu'au plafond de 3,50. Ton relevé d'information retrace tout ça sur cinq ans : c'est le document de référence pour une compagnie spécialisée.
Attention : un antécédent auto ne se reporte pas automatiquement sur la moto. Chaque contrat a son propre coefficient. Selon les cas, ton historique en deux-roues et le type de moto comptent davantage que ton coefficient auto.
Un malus récent pèse plus lourd, mais il redescend. Un malus ancien, déjà en train de s'effacer, se présente bien mieux. C'est pour ça qu'on regarde le détail, sinistre par sinistre.
Les pièces à réunir pour un dossier moto malussé#
Un dossier deux-roues ne se monte pas comme un dossier auto : deux pièces supplémentaires y pèsent lourd, et elles surprennent souvent. Chaque réponse ci-dessous se lit indépendamment des autres.
Faut-il fournir le relevé auto en plus du relevé moto ?
Oui, dès que tu as ou as eu un contrat auto. Les deux coefficients se calculent séparément, mais un souscripteur moto veut voir tout ton historique de conducteur. Le garder pour toi ne sert à rien : il finit par apparaître, et ton silence passe alors pour une omission.
Pourquoi te demande-t-on la date d'obtention du permis ?
Parce qu'à moto, elle pèse presque autant que le coefficient. Une grille moto met en rapport l'ancienneté de ton permis A ou A2 et la puissance de la machine.
Exemple : un permis de dix ans sur une 125 et un permis de deux ans sur un gros cube ne se tarifent pas du tout de la même façon.
Que faut-il montrer de la moto ?
La carte grise, pour la cylindrée et surtout pour la puissance en kW, indiquée au champ P.2. C'est cette puissance, et non la cylindrée seule, qui ouvre ou ferme l'accès à certaines grilles. Si ta moto est bridée A2, joins le certificat de bridage : sans lui, elle est tarifée à sa puissance d'origine.
Comment justifier une période d'hivernage ?
Avec les avis d'échéance qui montrent que le contrat a continué, ou avec l'avenant de suspension si tu en as signé un (un avenant est un document qui modifie ton contrat). Une interruption sans explication laisse un trou daté dans ton historique. Une suspension documentée, elle, se lit comme un choix de saison, à condition de ne pas toucher à la responsabilité civile : tant que la moto est en état de circuler, elle doit rester assurée, même au garage.
Un sinistre auto doit-il figurer dans le dossier moto ?
Oui, et il figure de toute façon sur le relevé. Il ne fait pas monter le coefficient du contrat moto, mais le souscripteur le lit. Deux sinistres la même année sur deux véhicules différents pèsent plus lourd que le même coefficient atteint lentement : ce qui inquiète, c'est la concentration des sinistres, pas leur total.
Combien de temps garder ces pièces ?
Cinq ans pour les relevés d'information. La carte grise et le certificat de bridage, eux, se gardent sans limite de durée : ils resservent à chaque changement d'assureur et ne se refont pas facilement. Scanne ton dossier une bonne fois pour toutes, et tu n'auras pas à chercher le certificat de bridage un dimanche de printemps.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Relevé d'information moto | Les sinistres et le coefficient du contrat deux-roues | L'assureur moto, sous 15 jours |
| Relevé d'information auto | Tout l'historique du conducteur | L'assureur auto |
| Permis A ou A2 | L'ancienneté et la catégorie obtenue | L'ANTS (Agence nationale des titres sécurisés) |
| Carte grise (champ P.2) | La puissance réelle en kW, pas seulement la cylindrée | L'ANTS |
| Certificat de bridage | La conformité de la moto au permis A2 | Le constructeur ou un atelier agréé |
| Avis d'échéance | La continuité de la couverture, hivernage compris | L'assureur |
Application du bonus-malus aux deux-roues : article A121-1, alinéa 2, du Code des assurances, qui renvoie aux catégories de l'article R311-1 du Code de la route. La composition du dossier vient de la pratique du cabinet.
Ton dossier moto vient plutôt d'une alcoolémie ou d'un refus d'obtempérer ? On traite ces situations sur nos pages moto et alcoolémie et assurance moto profil aggravé, avec la même méthode.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Un malus moto disparaît-il avec le temps ?
Réponse : Oui. Sans sinistre responsable, ton coefficient baisse de 5 % par an, et deux années consécutives sans sinistre ramènent un coefficient malussé à 1,00. Un incident ancien pèse de moins en moins sur ton relevé, qui couvre cinq ans.
Question 2 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut honnêtement le promettre. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil moto, puis on te dit franchement ce qui est possible.
Question 3 sur 3
Peut-on assurer une moto avec un gros malus ?
Réponse : Oui. Mais rarement chez un généraliste : un coefficient élevé sort de ses critères d'acceptation. Des compagnies spécialisées étudient ces profils au cas par cas.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une






-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Mon malus auto s'applique-t-il à ma moto ?
Pas automatiquement. Chaque contrat a son propre coefficient : celui de l'auto et celui de la moto se calculent séparément. Ton historique auto reste lu par le souscripteur, mais à moto, ton passé en deux-roues et la machine comptent souvent davantage. On lit ton relevé pour présenter ton dossier aux bonnes compagnies. Ce travail, c’est celui d’Assugeris, courtier spécialisé dans les profils aggravés.
Un malus moto disparaît-il avec le temps ?
Oui. Sans sinistre responsable, ton coefficient baisse de 5 % par an, et deux années consécutives sans sinistre ramènent un coefficient malussé à 1,00. Un incident ancien pèse de moins en moins sur ton relevé, qui couvre cinq ans. Ce coefficient qui redescend, Assugeris le met en avant auprès des compagnies.
Peut-on assurer une moto avec un gros malus ?
Oui, mais rarement chez un généraliste : un coefficient élevé sort de ses critères d'acceptation. Des compagnies spécialisées étudient ces profils au cas par cas. Aucune acceptation ne peut être garantie à l'avance, mais le refus d'un généraliste ne ferme pas toutes les portes. Assugeris présente ton dossier à ces compagnies spécialisées moto.
Comment fonctionne le malus en assurance moto ?
Chaque sinistre responsable fait monter ton coefficient de 25 %, et chaque année sans sinistre responsable le fait baisser de 5 %. Le malus est lié au conducteur, pas à la moto, et il figure sur ton relevé d'information. Il redescend avec le temps si tu restes assuré sans sinistre responsable. Assugeris présente ce coefficient aux spécialistes moto dont la grille le couvre.
Que se passe-t-il si j'ai été résilié pour non-paiement en moto ?
La résiliation pour non-paiement apparaît sur ton relevé d'information et fait fuir la plupart des généralistes. Ce n'est pas une impasse : des compagnies spécialisées acceptent ce motif, souvent avec un paiement mensuel ou des conditions adaptées. Solder ta dette et garder la preuve du paiement rend ton dossier bien plus facile à défendre. Assugeris présente ce dossier, preuve de paiement comprise, aux compagnies spécialisées moto.
Le malus est-il le même en auto et en moto ?
Le calcul est le même : mêmes hausses, mêmes baisses, même plafond de 3,50. Mais chaque contrat a son propre coefficient, et les compagnies qui acceptent un profil malussé ne sont pas les mêmes en auto et en moto. Un courtier qui connaît les deux marchés sait où présenter ton dossier. Assugeris travaille avec les deux réseaux.
Combien de temps dure un malus en moto ?
Le malus baisse à chaque année d'assurance sans sinistre responsable. Le relevé d'information, lui, couvre les cinq dernières années. Plus ta période récente est propre, mieux ton dossier se présente auprès des compagnies spécialisées. C’est cette période récente qu’Assugeris met en avant auprès des compagnies spécialisées.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut honnêtement le promettre. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil moto, puis on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Que faire si mon relevé comporte une erreur ?
Conteste-le par écrit auprès de l'assureur qui l'a émis, justificatifs à l'appui. Une responsabilité mal retenue ou un sinistre attribué à tort peuvent être corrigés, mais seulement par cet assureur : aucun futur assureur ne corrigera le document d'un confrère. Fais-le avant de chercher un nouveau contrat. Une fois le relevé corrigé, Assugeris le présente aux compagnies qui savent le lire.
Puis-je payer les dégâts de ma poche pour éviter le malus ?
Tant que tu n'as rien déclaré et qu'aucun tiers n'est lésé, rien ne t'oblige à passer par l'assurance pour un dommage limité à ta propre moto. Une fois le sinistre déclaré et indemnisé, en revanche, le calcul du malus s'applique. La décision se prend donc avant d'appeler ton assureur, pas après. Assugeris te dit ce que la déclaration changerait à ton coefficient avant que tu décides.
Payer ma dette annule-t-elle la résiliation ?
Non, la résiliation reste acquise. Mais le paiement change beaucoup pour la suite : il règle ta dette et te donne un justificatif à présenter. Un impayé soldé et prouvé se défend devant un souscripteur ; un impayé encore dû ferme presque toutes les portes. Ce justificatif, Assugeris le présente avec le dossier.
Suis-je fiché quelque part après une résiliation ?
Il n'existe pas de liste noire publique des assurés résiliés. L'information circule autrement : par les questions posées au moment de souscrire, auxquelles tu dois répondre exactement. Cacher une résiliation ne sert donc à rien : la question te sera posée, et ton relevé porte de toute façon la date de fin du contrat. Assugeris présente ce relevé, avec le motif que tu déclares, aux compagnies qui savent le lire.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit et vérifie cet article
Cet article est écrit par le cabinet ASSUGERIS, courtier depuis 2006, immatriculé à l'ORIAS (le registre des intermédiaires en assurance) sous le n° 07 005 657. Le cabinet monte des dossiers deux-roues jusqu'au coefficient de 3,50, le plafond fixé par la réglementation. Les règles du bonus-malus viennent du Code des assurances ; leur lecture pratique, présentée ici, vient des dossiers qu'on soumet chaque semaine aux compagnies.
Ton dossier
Tu as lu le guide, passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier moto malussé ou résilié pour impayé ?
C'est ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les motards malussés. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

