Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Malus élevé, sinistres, résiliation : on présente ton dossier aux compagnies qui acceptent les coefficients jusqu’à 3,50. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Le coefficient est plafonné à 3,50 et des compagnies spécialisées tarifient ce niveau. Ton généraliste refuse parce que ton dossier sort de sa grille, pas parce que tu es inassurable. Assugeris présente ton dossier aux compagnies qui tarifient ce niveau.
Sans nouveau sinistre responsable, il baisse de 5 % par an, et deux années consécutives sans sinistre responsable le ramènent à 1,00. Un malus récent pèse plus lourd qu'un malus ancien qui redescend déjà. Détail du calcul → Ce malus qui redescend, Assugeris le met en avant auprès des compagnies.
Ni l'un ni l'autre : il est attaché au contrat. Si tu changes de voiture, il est transféré au nouveau véhicule ; si tu changes d'assureur, il figure sur ton relevé d'information et le nouvel assureur en tient compte. C’est ce relevé qu’Assugeris présente aux compagnies qui savent le lire.
Oui. Un malus élevé et une résiliation se traitent ensemble, sans te renvoyer d'un interlocuteur à l'autre. Un jeune conducteur malussé relève de la même logique. Chez Assugeris, c’est le même dossier et le même interlocuteur.
Non. Seuls les sinistres où ta responsabilité est engagée font grimper le coefficient. Un sinistre non responsable apparaît bien sur ton relevé d'information, et certaines compagnies en tiennent compte dans leur appréciation globale, mais il ne modifie pas le calcul du coefficient lui-même. Assugeris présente ce relevé, sinistre non responsable compris, aux compagnies qui savent le lire.
Ça se calcule. Quand tu es responsable et que le montant reste proche de ta franchise, une déclaration peut coûter plus cher sur plusieurs années que la réparation elle-même. À l'inverse, un tiers impliqué ou un dommage corporel impose la déclaration. Appelle-nous avant de décider, on fait le calcul ensemble. Le cabinet Assugeris répond au 04 68 05 75 45.
Seulement s'il est vraiment le conducteur principal. Déclarer quelqu'un d'autre pour contourner un coefficient est une fausse déclaration, et elle se découvre au premier sinistre : indemnité réduite, ou refusée si la fausse déclaration est jugée intentionnelle, résiliation, mention au relevé. Si tu conduis tous les jours, le contrat doit être à ton nom. Assugeris présente le contrat au nom de celui qui conduit, tel qu’il est.
Ça se vérifie sur ton relevé d'information plutôt que de tête. Ce qui est certain, c'est qu'une interruption de couverture apparaît dans ton historique et qu'une compagnie te demandera de l'expliquer. Envoie-nous ton relevé : on te dit exactement où tu en es avant de solliciter la moindre compagnie. L’étude d’Assugeris est gratuite et sans engagement.
Ça dépend surtout de la valeur du véhicule. Sur une voiture ancienne, un tous risques double parfois la cotisation pour une indemnisation plafonnée à une valeur faible. Sur un véhicule récent financé à crédit, la question ne se pose pas de la même manière. On chiffre les deux options avant que tu tranches. C’est Assugeris qui chiffre les deux options avant que tu tranches.
Ton historique auto est lu, en tout cas : une compagnie moto demande ton relevé d'information, quel que soit le véhicule. Elle regarde en plus la cylindrée, la puissance et l'ancienneté de ton permis moto. Le détail se trouve sur notre page consacrée à la moto avec malus. Pour la moto, Assugeris présente le coefficient et l’ancienneté du permis moto aux spécialistes.
On revient en 1 à 4 h avec une offre claire — garanties, tarif et conditions — sans engagement et sans acceptation garantie d'avance. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Non, et personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies, et te dit franchement ce qui est possible.
Oui, un conducteur malussé s'assure, y compris au plafond de 3,50. Le coefficient de réduction-majoration n'est pas une note de moralité : c'est un multiplicateur calculé mécaniquement, que l'assureur applique à un tarif de base. Quand un généraliste refuse, ce n'est pas parce que le chiffre serait trop haut dans l'absolu, c'est parce que sa grille s'arrête avant. Assugeris, courtier en profils aggravés, étudie les dossiers malussés.
À partir de 49 €/mois au tiers, après une résiliation ou avec un malus. Le tarif dépend du véhicule, de la zone et de ce que dit ton relevé : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce qui compte ensuite, c'est ce qu'il y a derrière le chiffre : combien de sinistres, avec quelle part de responsabilité, à quelle date. Deux conducteurs au même coefficient n'ont pas le même dossier, et ne reçoivent pas les mêmes réponses.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Coefficient de bonus-malus élevé |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Résilié pour sinistres · Auto résilié |
| Pour comprendre | Le guide : combien de temps dure un malus |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo68 secondes
On te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant.
Tu as beau demander des devis, les compagnies regardent ton malus et te répondent non. Et ça fait des semaines que tu entends la même chose.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et ton coefficient sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des conducteurs malussés leur activité principale. Elles regardent en profondeur tes sinistres et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé.
Et bonne nouvelle, on en est un. Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Un assureur classique construit sa grille pour un conducteur proche de 1,00. Dès que ton coefficient grimpe — 130, 200, ou proche de 3,50 — ton dossier sort mécaniquement de son modèle. Ce n'est pas un jugement sur ta conduite : c'est une grille qui n'a pas de case pour toi. D'autres compagnies, elles, tarifient précisément ce risque.
Le coefficient est plafonné à 3,50. Au-delà des refus du généraliste, on connaît les compagnies qui couvrent ce niveau.
Le nombre de sinistres, leur part de responsabilité et leur ancienneté comptent plus que le seul chiffre du coefficient.
Un gros malus va souvent avec une résiliation. On traite les deux ensemble, sans te renvoyer d'un interlocuteur à l'autre.
On ne promet pas l'impossible : on te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Calcul du coefficient, durée, quels sinistres comptent — notre guide complet sur le malus.
| Ta situation | Ce que prévoit la clause type | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| Un sinistre responsable | Coefficient majoré de 25 %, de moitié si la responsabilité est partagée (art. 5) | Prime multipliée par le coefficient, à l’échéance suivante (art. 1) | Étude individuelle du dossier |
| Plusieurs sinistres responsables | Chaque sinistre majore à son tour de 25 %, jusqu’à 3,50 au plus (art. 5) | Le relevé d’information détaille les sinistres des cinq dernières années (art. 12) | Étude individuelle ; dossiers étudiés jusqu’à 3,50 |
| Usage « tournées » ou « tous déplacements » | +20 % par sinistre, −7 % par année sans sinistre (art. 4 et 5) | Même mécanisme, autres taux | Étude individuelle du dossier |
| Sinistre sans responsabilité, vol, incendie, bris de glace | Pas de majoration (art. 6 et 7) | Le coefficient continue de baisser | Étude individuelle du dossier |
| Deux ans sans sinistre responsable | Coefficient ramené à 1 au plus (art. 5) | Le malus ne disparaît pas en restant sans assurance : le coefficient reste acquis (art. 9) | Étude individuelle du dossier |
Articles 1, 4, 5, 6, 7, 9 et 12 de l’annexe à l’article A121-1 du Code des assurances. Étude individuelle, pas d’acceptation garantie.
Estime ton coefficient l'an prochain et le temps qu'il faut, sans nouveau sinistre responsable, pour revenir à 1,00 puis au bonus maximum. Résultat immédiat, sans inscription.
Ta situation en trois réponses, et tu sais où tu en seras.
Il figure sur ton relevé d’information.
À la prochaine échéance
0,95
Bonus : − 5 % sur la prime de référence
1,00 × 0,95 = 0,95
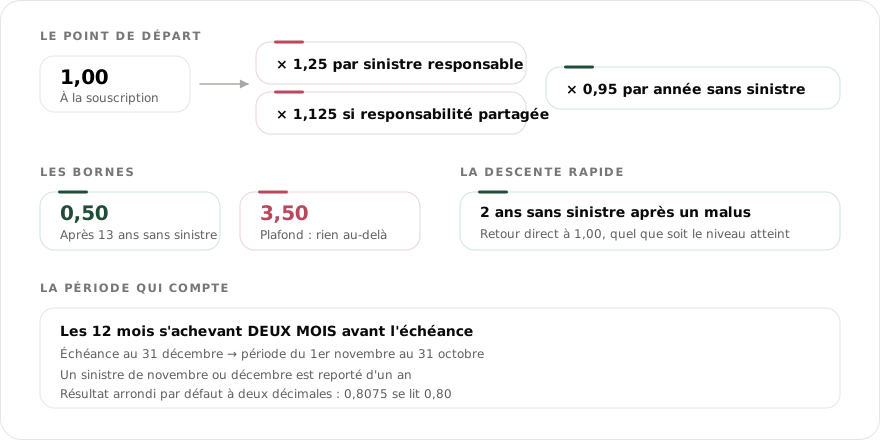
Faire étudier mon dossierDépart à 1,00 ; × 1,25 par sinistre responsable, × 1,125 par sinistre à responsabilité partagée (plafond 3,50) ; × 0,95 par année sans sinistre responsable (plancher 0,50). Faire étudier mon dossier
Le coefficient résume plusieurs années en un seul nombre, et un résumé perd de l'information. Un souscripteur spécialisé reconstitue ce que le chiffre a écrasé : il ouvre le relevé, compte les événements, regarde qui était responsable et quand. C'est là que deux dossiers identiques sur le papier se séparent.
| Ce que deux dossiers à coefficient égal peuvent cacher | Ce que ça change à l'étude |
|---|---|
| Un sinistre lourd, ou quatre petits | La fréquence inquiète plus que la gravité : un conducteur qui accroche souvent est jugé plus prévisible qu'un conducteur ayant eu un gros accident isolé. |
| Responsable, ou partiellement responsable | La part de responsabilité se lit ligne par ligne. Un partage de torts ne se présente pas comme une responsabilité pleine et entière. |
| Dernier sinistre il y a trois mois, ou trois ans | L'ancienneté est le critère le plus discriminant : une période récente sans incident vaut mieux qu'un beau coefficient de façade. |
| Dégâts matériels, ou dommages corporels | Le coût moyen n'a rien à voir. Un dossier ne comportant que du matériel s'oriente vers beaucoup plus de compagnies. |
| Couverture continue, ou interrompue | Un trou dans l'historique ajoute une question. Une continuité sans rupture, même avec un mauvais coefficient, rassure davantage. |
| Malus seul, ou malus plus résiliation | Deux mentions cumulées changent la liste des compagnies. On les présente ensemble : voir résiliation par l'assureur. |
Le coefficient part de 1,00, baisse de 5 % par an sans sinistre responsable jusqu'au plancher de 0,50, et augmente de 25 % par sinistre responsable jusqu'au plafond de 3,50. Autrement dit, un malus n'est pas une condamnation mais une trajectoire : il redescend dès la première année sans accroc. Un dossier qui montre une baisse déjà amorcée se défend nettement mieux qu'un dossier figé, même à coefficient identique. Le calculateur ci-dessous te donne le nombre d'années, et notre guide sur la durée d'un malus détaille le calcul année par année.
En changeant d’assureur dès que ton dossier le permet : passé la première année, la loi Hamon te laisse résilier à tout moment, avec effet un mois après réception. Côté coefficient, un malus revient à 1,00 après 2 années consécutives sans sinistre responsable. À chacune de ces étapes, Assugeris peut réétudier ton dossier, gratuitement et sans engagement, pour voir quelles compagnies le regardent désormais autrement.
Article L113-15-2 du Code des assurances (loi Hamon) — F2659 ; clause type annexée à l’article A121-1 — F2655.
Oui : la clause de bonus-malus s’impose à tous les contrats auto, et le taxi ne figure pas parmi les véhicules qu’elle exclut. Le coefficient monte de 25 % par sinistre responsable, plafonné à 3,50, et baisse de 5 % par année sans sinistre ; pour un véhicule déclaré à usage « Tournées » ou « Tous déplacements », c’est 20 % de majoration et 7 % de réduction. Le malus suit le chauffeur de taxi d’un assureur à l’autre par le relevé d’information, et la prime de l’assurance taxi est la prime de référence multipliée par ce coefficient.
Code des assurances, article A121-1 et son annexe, articles 4 et 5.
Entre le moment où le malus grimpe et celui où il revient à la normale, il y a plusieurs années à traverser. Elles se pilotent.
Un coefficient élevé arrive rarement seul : il accompagne souvent une résiliation, parfois un début de permis chargé, parfois une suspension de permis. Chaque combinaison ouvre une liste de compagnies différente : c'est tout le métier d'un courtier de profils aggravés de regarder le dossier entier avant de solliciter qui que ce soit. Même raisonnement sur un deux-roues : voir moto avec malus et sinistres. Pour le calcul en détail, notre guide sur le fonctionnement du bonus-malus reprend tout depuis le départ, et la réglementation est présentée sur service-public.fr.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les règles citées sont celles de la clause-type annexée à l'article A121-1 du Code des assurances ; ce qui suit « côté dossier » vient de la pratique du cabinet. Le détail du calcul est sur la page consacrée au calcul.
Deux ans, et c'est la règle que presque personne ne connaît. Un conducteur en situation de malus qui passe deux années consécutives sans sinistre responsable revient automatiquement à 1,00 — quel que soit le niveau atteint. Les assureurs l'appellent la « descente rapide ».
Non. Le coefficient est plafonné à 3,50, soit une prime multipliée par trois et demi : au-delà, un nouveau sinistre responsable n'aggrave plus le coefficient. Le plancher symétrique est 0,50, atteint après treize années sans sinistre responsable. Entre les deux, tout se joue à 5 % près par an.
Au conducteur. Changer de voiture ne remet rien à zéro, et vendre le véhicule non plus : le coefficient suit la personne et se retrouve sur son prochain contrat, via le relevé d'information. C'est aussi pourquoi un permis repassé après une annulation n'efface pas le malus accumulé avant.
Non. Une interruption de couverture ne remet pas le coefficient à 1,00 : elle le gèle, et laisse en plus un trou daté dans l'historique. Côté dossier, ce trou pèse souvent plus lourd que le coefficient lui-même, parce qu'un souscripteur ne peut pas savoir ce qui s'est passé pendant.
Non. Un assuré qui bénéficie du coefficient minimal de 0,50 depuis au moins trois ans ne subit aucune majoration à son premier sinistre responsable. C'est la contrepartie de la fidélité au bonus maximal, et elle est prévue par la clause-type — pas laissée au bon vouloir de l'assureur.
Côté dossier, ça se joue rarement sur le seul chiffre. Ce qui fait sortir un dossier des grilles classiques, c'est la combinaison — un coefficient élevé, une résiliation au relevé, ou plusieurs sinistres rapprochés. Un malus seul, sans résiliation, reste étudiable chez plus de compagnies qu'on ne le croit.
| Situation | Effet sur le coefficient | Combien de temps |
|---|---|---|
| Année sans sinistre responsable | Réduction de 5 % | Chaque année, jusqu'au plancher |
| Sinistre responsable | Majoration de 25 % | Jusqu'au plafond de 3,50 |
| Responsabilité partagée | Majoration réduite de moitié | Voir le calcul détaillé |
| Deux ans sans sinistre après un malus | Retour à 1,00, quel que soit le niveau | Automatique |
| Vol, incendie, bris de glace | Aucun : hors formule | Figure à l'historique, pas au calcul |
| Interruption d'assurance | Aucun : le coefficient est gelé | Le trou, lui, reste visible 5 ans |
Clause-type bonus-malus : annexe à l'article A121-1 du Code des assurances — la « descente rapide » y figure à l'article 5. Voir aussi demander un relevé d'information sur service-public.fr.
| Sinistres responsables | Coefficient | Écart vs départ | Prime sur une base 600 € |
|---|---|---|---|
| Aucun | 1,00 | — | 600 € |
| 1 | 1,25 | +25 % | 750 € |
| 2 | 1,56 | +56 % | 936 € |
| 3 | 1,95 | +95 % | 1 170 € |
| 4 | 2,43 | +143 % | 1 458 € |
| 5 | 3,03 | +203 % | 1 818 € |
| 6 et plus | 3,50 (plafond) | +250 % | 2 100 € |
Chaque sinistre responsable majore le coefficient de 25 % (12,5 % en cas de responsabilité partagée), et le coefficient est arrondi par défaut à deux décimales à chaque étape ; le plafond est de 3,50 (clause-type bonus-malus, annexe à l'article A121-1 du Code des assurances). Un conducteur au coefficient 0,50 depuis au moins trois ans ne subit pas de malus au premier sinistre responsable. La base de 600 € est un exemple de calcul : le coefficient s'applique à la prime de référence de ton contrat, qui dépend du véhicule, de la zone et du profil. Ces montants ne sont pas un tarif ASSUGERIS.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Pas en soi : aucun texte ne fait d’un dispositif de type boîtier télématique un moyen de retrouver une assurance plus normale avec le temps. Ce qui ramène un dossier vers la normale, c’est le coefficient : il baisse de 5 % par année sans sinistre responsable et revient à 1,00 après deux années consécutives sans sinistre responsable. Si une compagnie propose un contrat avec boîtier, ce qu’il change au tarif est écrit dans ses conditions : Assugeris les lit avec toi avant que tu signes.
Clause type bonus-malus : annexe à l’article A121-1 du Code des assurances.
Aucun texte n’impose de programmes de fidélité ou de réduction pour les conducteurs à risque qui se tiennent à carreau. Ce qui récompense plusieurs années sans incident, c’est le bonus-malus lui-même : le coefficient baisse de 5 % par année sans sinistre responsable. Si une compagnie propose une réduction de ce type, elle figure dans ses conditions. Assugeris met ces années propres en avant auprès des compagnies.
Clause type bonus-malus : annexe à l’article A121-1 du Code des assurances.
Les compagnies spécialisées, auxquelles un courtier présente le dossier : chez Assugeris, les dossiers sont étudiés jusqu’à 3,50, le plafond réglementaire, sans réponse acquise d’avance. La meilleure assurance pour un malussé n’est pas un nom, c’est celle qui tarifie ton coefficient et ses causes : le nombre de sinistres, leur date et la part de responsabilité pèsent autant que le chiffre. Prépare ton relevé d’information, la lettre de résiliation s’il y en a une et la carte grise : réponse en 1 à 4 h aux horaires d’ouverture, sans engagement.
Le coefficient en détail : malus auto, le calcul du coefficient.
Non. Assugeris étudie les dossiers de conducteurs malussés à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion : le dossier se monte en ligne et se règle au téléphone, sans déplacement ni rendez-vous, de Dinan comme d’ailleurs. Ce que la compagnie regarde ne dépend pas de ta ville : ton coefficient, jusqu’à 3,50, le nombre et la date de tes sinistres, la part de responsabilité, une éventuelle résiliation. Prépare le relevé d’information et la carte grise : réponse en 1 à 4 h aux horaires d’ouverture, sans engagement.
Le coefficient en détail : malus auto, le calcul du coefficient.
Le malus suit le conducteur, pas le véhicule : un malus important s’applique donc aussi à un véhicule de collection. L’assurer passe par des compagnies qui lisent ensemble le coefficient, le détail du relevé d’information et le véhicule lui-même ; la réponse dépend de chacune. Assugeris présente le véhicule et le relevé aux compagnies qui tarifent ce type de véhicule, gratuitement et sans engagement.
Clause type bonus-malus : annexe à l’article A121-1 du Code des assurances.
On peut anticiper le retour à un profil normal en lisant le calendrier de son relevé : un malus revient à 1,00 après deux années consécutives sans sinistre responsable, et le relevé d’information ne retrace que les cinq dernières périodes annuelles, si bien qu’un incident ancien finit par en sortir. Plusieurs années sans incident, assuré sans interruption, font le reste. Assugeris réétudie le dossier à chaque étape.
Relevé d’information et bonus-malus : annexe à l’article A121-1 du Code des assurances.
Oui : les assurances pour conducteurs malussés sont obligées de respecter les mêmes règles que les autres. La clause type de bonus-malus est la même pour toutes, le relevé d’information doit être remis dans les mêmes délais, et les majorations liées aux infractions graves restent plafonnées par le Code des assurances. Ce qui change, c’est le tarif de départ de chaque compagnie. Assugeris présente ton coefficient aux compagnies dont la grille le couvre.
Annexe à l’article A121-1 et article A121-1-2 du Code des assurances.
Ça vaut la peine de rester tant que ton dossier en a besoin, et d’en changer dès que possible quand il redevient classique. Rester longtemps assuré sans sinistre fait baisser le malus ; après la première année, la loi Hamon te laisse résilier à tout moment, avec effet un mois après réception. Le bon moment se lit sur le relevé : Assugeris réétudie ton dossier à chaque étape, gratuitement et sans engagement.
Article L113-15-2 du Code des assurances (loi Hamon).
Oui, souvent : les spécialistes de l’assurance malus imposent des limitations particulières selon le véhicule, parce que le coût moyen d’un sinistre n’est pas le même d’une voiture à l’autre. Un dossier peut être refusé pour une voiture puissante et accepté pour une plus modeste. Avant l’achat, Assugeris étudie le dossier avec le véhicule que tu vises, gratuitement et sans engagement.
Ce qui fait le tarif : les paramètres d’un tarif.
En restant assuré sans sinistre responsable : c’est ce qui fait baisser un très gros malus, de 5 % par an, jusqu’au retour à 1,00 après deux années consécutives sans sinistre responsable. La part de la prime liée au coefficient se réduit donc progressivement, à condition de ne pas interrompre le contrat. Pour aller plus vite, Assugeris réétudie ton dossier à chaque étape et te dit quand il peut partir vers une compagnie qui le tarifera moins cher.
Clause type bonus-malus : annexe à l’article A121-1 du Code des assurances.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Un malus 3,50, c'est encore assurable ?
Réponse : Oui. Le coefficient est plafonné à 3,50 et des compagnies spécialisées tarifient ce niveau. Ton généraliste refuse parce que ton dossier sort de sa grille, pas parce que tu es inassurable.
Question 2 sur 3
Un sinistre non responsable fait-il monter mon malus ?
Réponse : Non. Seuls les sinistres où ta responsabilité est engagée font grimper le coefficient. Un sinistre non responsable apparaît bien sur ton relevé d'information, et certaines compagnies en tiennent compte dans leur appréciation globale, mais il ne modifie pas le calcul du coefficient lui-même.
Question 3 sur 3
Un gros malus va souvent avec une résiliation. Les deux se traitent ensemble ?
Réponse : Oui. Un malus élevé et une résiliation se traitent ensemble, sans te renvoyer d'un interlocuteur à l'autre. Un jeune conducteur malussé relève de la même logique.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton coefficient, le nombre et la nature de tes sinistres, ton véhicule. Tout est confidentiel.
On présente ton dossier aux compagnies de notre réseau qui étudient les malus élevés.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce que tu viens de lire sur le coefficient est rédigé par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui accompagne depuis 2006 des conducteurs refusés par les assureurs généralistes. Les règles de calcul rappelées ici sont celles du Code des assurances ; le reste vient de dossiers réels traités par le cabinet.
1 à 4 hpour une réponse franche
Un malus élevé et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs malussés. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.









