Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Résilié, malussé ou gros cube ? L’assurance moto a ses propres compagnies : on sait à qui présenter ton dossier. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. Des compagnies spécialisées en deux-roues étudient les profils aggravés. Le nom dépend de tes antécédents et de la moto à assurer. Assugeris présente ton dossier à ces spécialistes deux-roues.
Plus de puissance = plus de risque aux yeux des assureurs. Certaines compagnies tarifient quand même les gros cubes en profil aggravé. Assugeris présente ce gros cube aux compagnies qui le tarifent en profil aggravé.
Non. Ce sont des compagnies et des grilles différentes. C'est pour ça qu'un refus en auto ne préjuge pas de ce qui est possible en moto. Assugeris travaille avec les deux réseaux.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
L'assureur se base sur ton relevé d'information des 5 dernières années. Un antécédent ancien, sans incident depuis, se présente mieux qu'un dossier récent. Assugeris présente cet antécédent ancien tel qu’il est aux spécialistes moto.
En 1 à 4 h. Assugeris étudie ton dossier et t'envoie par mail une position claire, sans te faire patienter des jours.
Oui, une moto reste assurable même quand la voiture ne l'est plus — et la réciproque est vraie. Le deux-roues est un marché séparé : d'autres compagnies, d'autres grilles de souscription, et un relevé d'information propre au contrat moto, indépendant de celui de ton auto. Un conducteur peut donc rouler assuré au volant et s'entendre dire non au guidon, sans qu'aucun des deux refus n'annonce l'autre. Assugeris, courtier en profils aggravés, étudie les dossiers moto.
À partir de 29 €/mois au tiers pour une moto ou un 125, avec un motif aggravé au dossier. Le tarif dépend de la cylindrée, de la valeur de la machine et de l'ancienneté du permis : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce qui bloque un généraliste n'est presque jamais ton nom : c'est une combinaison qu'il ne sait pas tarifer, entre la machine, l'usage réel et l'antériorité du permis deux-roues. Le travail d'un courtier spécialisé dans les profils aggravés est de repérer la compagnie moto dont la grille accepte cette combinaison — et de le dire quand aucune ne l'accepte.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Résilié ou malussé, à moto |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | Ton relevé d'information, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Moto malussée · Moto jeune permis · Moto sportive / gros cube |
| Pour comprendre | L’article : moto résilié ou malussé, comment s’assurer de nouveau |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
Un profil moto aggravé — résilié, malussé, gros cube ou antécédents — se heurte à un marché encore plus étroit que l'auto. Et les spécialistes moto ne sont pas les spécialistes auto. Tout l'enjeu est de présenter ton dossier aux compagnies qui tarifient précisément ce risque deux-roues.
Les compagnies qui étudient une moto aggravée ne sont pas les mêmes que pour l'auto.
Antécédents, cylindrée, expérience 2 roues : ces éléments orientent le dossier.
Un gros cube complique le dossier, mais des compagnies le tarifient. On sait lesquelles.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Notre guide complet, clair et sans jargon, sur moto profil aggravé.
Permis moto récent, grosse cylindrée : un cas à part, avec ses propres compagnies.
Même sans permis auto ou après un retrait : le 50cc doit être assuré, on s'en charge.
En auto, la tarification tourne d'abord autour du conducteur. Au guidon, la machine reprend la première place : à profil identique, il arrive qu'un roadster passe là où une sportive de forte puissance est refusée. Voici, dans l'ordre où on les voit peser, les éléments qu'une compagnie deux-roues examine.
| Ce que la compagnie regarde | Ce que ça change sur ton dossier |
|---|---|
| Le rapport poids/puissance | Plus déterminant que la cylindrée : un gros trail lourd et une sportive moyenne n'inquiètent pas les mêmes souscripteurs. |
| L'antériorité du permis A ou A2 | C'est l'ancienneté au guidon qui est mesurée, jamais l'âge ni la date du permis voiture. |
| L'usage déclaré | Domicile-travail quotidien, balade du week-end ou machine hivernée : l'exposition n'a rien de comparable. |
| Le stationnement de nuit | Box fermé, cour, parking collectif ou trottoir : ce point décide de l'accès à la garantie vol et du niveau de franchise. |
| Le relevé d'information moto | Il ne porte que les sinistres du contrat deux-roues. Une interruption de couverture y laisse un trou visible. |
| Les garanties du pilote | Corporel du conducteur, casque et équipement : elles sautent avant la responsabilité civile sur un profil difficile. |
Une voiture protège son conducteur par sa structure. Une moto n'a pas de carrosserie : le pilote encaisse directement, et un sinistre corporel deux-roues n'a rien de comparable avec une tôle froissée. Ce déséquilibre explique qu'un souscripteur regarde l'engin — puissance, poids, vitesse potentielle — avant de regarder qui le pilote.
Second effet, moins connu : une moto est un bien mobile et léger, donc facile à emporter. Le point dur n'est alors pas la responsabilité civile, obligatoire et accessible, mais la garantie vol, que la compagnie refuse ou assortit d'exigences précises. Un antivol homologué, un local clos, un traceur pèsent davantage dans la décision qu'un point de bonus, ce que notre dossier de fond sur l'assurance deux-roues détaille pas à pas.
Tu n'as aucune prise sur ton passé, mais tu en as sur trois paramètres — et ce sont ceux que les compagnies regardent en premier.
C'est le levier le plus puissant, et le plus souvent ignoré. Une compagnie n'accepte pas « un motard », elle accepte un couple pilote-machine. Quand l'antériorité manque — permis A ou A2 récent, reprise du guidon après des années sans contrat —, choisir une monture plus modeste pour une saison ouvre des portes que rien d'autre n'ouvrira.
Beaucoup de motards cochent « loisir » par réflexe, puis prennent la moto tous les matins. L'erreur joue dans les deux sens : elle fragilise le contrat en cas de sinistre, et elle prive d'un argument quand l'usage est réellement limité. Machine hivernée cinq mois par an, kilométrage modeste, second véhicule pour l'hiver : tout cela se défend. Le questionnaire déclaratif t'engage : un usage déclaré faux en connaissance de cause peut entraîner la nullité du contrat ; une erreur de bonne foi, découverte après un sinistre, réduit l'indemnité en proportion.
« Chez moi » ne veut rien dire pour un souscripteur. Box fermé à clé, garage collectif, cour d'immeuble, place en voirie : chacun ouvre un traitement différent du vol. Sur les machines les plus convoitées, ce seul point fait basculer un dossier vers une acceptation à franchise majorée.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur les catégories de permis deux-roues — parce que la première chose qu'une grille moto regarde, c'est ce que ton titre t'autorise.
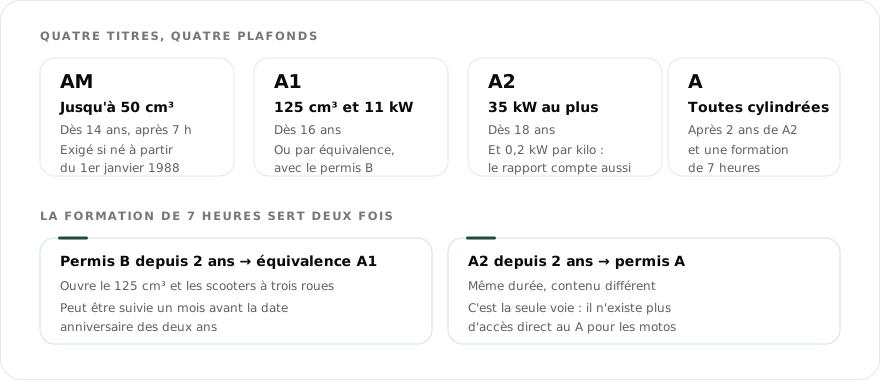
Le AM pour un 50 cm³. Le A1 jusqu'à 125 cm³ et 11 kW, dès 16 ans. Le A2 dès 18 ans, plafonné à 35 kW. Le A pour tout le reste. Ce n'est pas une échelle d'ancienneté : ce sont quatre titres distincts, et un assureur regarde celui que tu détiens, pas celui que tu vises.
Oui, par équivalence : il faut détenir le permis B depuis au moins deux ans et suivre une formation de sept heures. La formation peut être prise un mois avant la date anniversaire des deux ans. Cette équivalence ouvre le 125 cm³ et les scooters à trois roues — rien au-delà.
Après deux ans de permis A2 et une formation de sept heures — la même durée, mais un contenu différent. C'est la seule voie : il n'existe plus d'accès direct au A pour les motos. Côté assurance, ce passage est un jalon net qui ouvre des grilles fermées jusque-là.
Le critère qui complète la puissance brute. Une machine A2 doit rester sous 35 kW et sous un rapport de 0,2 kW par kilogramme. Une moto légère et puissante peut donc être exclue du A2 alors qu'une plus lourde du même moteur y entre. Les assureurs reprennent ce critère tel quel.
Seulement si le certificat de bridage est fourni. Sans lui, elle est tarifée à sa puissance d'origine — souvent le double. Et une machine débridée après souscription constitue une aggravation du risque, à déclarer dans les 15 jours (article L113-2 du Code des assurances) : non signalée, elle fragilise la garantie au moment du sinistre.
Peu, sauf pour la voie 125. Ce que regarde une grille deux-roues, c'est l'ancienneté de la catégorie A1, A2 ou A. Un conducteur de quarante ans qui passe son A2 est un débutant à moto, quel que soit son bonus auto — c'est la donnée la plus structurante du tarif.
| Titre | Ce qu'il autorise | Âge / condition |
|---|---|---|
| AM (ex-BSR) | Cyclomoteur jusqu'à 50 cm³ | Dès 14 ans ; voir scooter 50 cc |
| A1 | Jusqu'à 125 cm³ et 11 kW | Dès 16 ans |
| B + formation 7 h | Équivalence A1 : 125 cm³ et 3-roues | Permis B depuis 2 ans ; voir scooter 125 |
| A2 | Jusqu'à 35 kW et 0,2 kW/kg | Dès 18 ans |
| A | Toutes cylindrées | Après 2 ans de A2 + formation 7 h |
Sources publiques : le permis moto A1, A2, A et le permis AM (Sécurité routière). Catégories de véhicules : article R311-1 du Code de la route.
Celle qui couvre ton profil réel, pas le prix d’appel. La responsabilité civile est la seule garantie obligatoire ; au-delà, regarde la garantie du pilote, l’équipement et le vol, qui pèsent lourd sur un deux-roues. Avec un malus, une résiliation ou une suspension au dossier, beaucoup de compagnies refusent en ligne : un courtier présente alors le dossier à plusieurs d’entre elles. Chez nous, dès 29 € par mois au tiers.
Obligation d’assurance : article L211-1 du Code des assurances. Tarif d’entrée du cabinet (23/09/2026), non contractuel.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Un délit, quel que soit l’engin : mettre ou maintenir en circulation un véhicule terrestre à moteur sans assurance de responsabilité civile est puni de 3 750 € d’amende. Le tribunal peut ajouter la suspension du permis jusqu’à 3 ans, sans aménagement pour le travail, son annulation, l’interdiction de conduire même les véhicules sans permis jusqu’à 5 ans, et la confiscation du deux-roues s’il t’appartient. Ensuite, le trou d’assurance se lit au dossier : Assugeris présente un défaut d’assurance aux compagnies moto qui l’étudient.
Code de la route, article L324-2 — Légifrance.
En repartant de la lettre de résiliation, qui dit le motif. Pour un non-paiement, la procédure est fixée par la loi : la garantie est suspendue 30 jours après la mise en demeure, puis l’assureur peut résilier 10 jours plus tard. Cette résiliation peut figurer au fichier des résiliations automobiles de l’AGIRA, que consultent les compagnies membres : elle se déclare donc quand le questionnaire la demande. Ensuite, c’est un dossier comme un autre : Assugeris présente la moto, le scooter ou le cyclo résilié aux compagnies qui étudient ce motif.
Code des assurances, article L113-3 ; le détail : assurance après une résiliation pour non-paiement.
En jouant sur ce que la compagnie lit vraiment, pas sur un prix d’appel : une machine cohérente avec l’ancienneté de ton permis, un usage déclaré juste, un stationnement fermé, un antivol homologué, et une couverture au tiers tant que la moto vaut peu. Les tarifs en ligne des assurances motos grand public se calculent sur une grille fixe : dès qu’une résiliation, un malus ou une infraction apparaît, le dossier passe en souscription manuelle. Le tarif d’entrée affiché par le cabinet est de 29 € par mois au tiers ; Assugeris présente ton dossier aux compagnies qui l’étudient.
Les trois leviers, détaillés : « Trois leviers qui font basculer une réponse moto », plus haut.
Une simulation en ligne donne un tarif en quelques secondes tant que le questionnaire ne relève rien : un logiciel compare ta déclaration à une grille fixe. Dès qu’une résiliation, un malus ou une infraction apparaît, il s’arrête, et ton devis d’assurance moto passe en souscription manuelle, chez une personne qui lit les pièces. Chez Assugeris, la demande de devis se fait en ligne en quelques écrans, pour une 50cc, une 125 ou une moto A2 ; elle est gratuite et sans engagement, et la réponse arrive en 1 à 4 h.
Les étapes, du devis à l’attestation : le parcours d’un dossier moto.
En payant avant la fin des délais : après une facture impayée, la garantie n’est suspendue que trente jours après la mise en demeure, et l’assureur ne peut résilier que dix jours plus tard. Tant que le contrat n’est pas résilié, il reprend ses effets à midi le lendemain du paiement de l’arriéré. Pendant la suspension, ta moto roule sans garantie : un accident te laisse seul face aux dommages. Résilié à la suite d’un impayé, le motif suit la personne ; Assugeris fait alors le devis d’un conducteur résilié pour non-paiement auprès des compagnies qui étudient ce risque aggravé, en ligne puis au téléphone.
Code des assurances, article L113-3 — Légifrance.
Celle qui accepte ton dossier tel qu’il est, avec les garanties dont un motard a besoin : la responsabilité civile, obligatoire, puis la garantie corporelle du pilote, l’équipement et le vol, qui sont les premières à sauter sur un profil difficile. Il n’y a pas de meilleure assurance dans l’absolu : deux compagnies spécialisées lisent le même relevé pour la même moto, l’une refuse, l’autre étudie. Sur un permis A2 récent ou un scooter, c’est la grille qui change. D’où l’intérêt de présenter le dossier à plusieurs compagnies, ce que fait Assugeris.
Les garanties du deux-roues, une par une : les garanties propres à la moto.
Oui, après la première année : la loi Hamon permet de résilier à tout moment, sans motif ni frais ; pour l’assurance obligatoire de ta moto, le nouvel assureur fait la démarche et veille à l’absence de trou de garantie. Effet un mois après réception, reste de la prime remboursé sous trente jours. La première année, les délais sont ceux de l’échéance : 2 mois de préavis, 20 jours après un avis d’échéance arrivé tard (loi Chatel), ou ce que prévoit le contrat, comme pour une augmentation de tarif. Assugeris prépare le nouveau contrat avant que l’ancien s’arrête.
Code des assurances, articles L113-12, L113-15-1 et L113-15-2 (résiliation infra-annuelle) — le texte de la loi Hamon : Légifrance.
La première fois, si tu es majeur et intercepté, le défaut d’assurance peut se régler par une amende forfaitaire de 500 € plus 50 % pour le fonds de garantie : 750 € au total (600 € minorée, 1 500 € majorée). Sinon, une deuxième fois par exemple, le procès-verbal part au procureur, qui décide des poursuites : jusqu’à 3 750 € d’amende, et le juge peut ajouter suspension, annulation du permis ou confiscation de la moto si elle est à toi. Immobilisation et fourrière sont possibles. Rouler sans assurance vise conducteur comme propriétaire, même par négligence. Assugeris présente ensuite le dossier aux compagnies qui l’étudient.
Code de la route, article L324-2 ; service-public.
Le délit est constitué dès que le conducteur, sachant qu’il vient de causer ou d’occasionner un accident, ne s’arrête pas pour échapper à sa responsabilité : un petit accrochage suffit, et le délit de fuite « involontaire » n’existe pas, il faut avoir su. L’auteur encourt 3 ans de prison et 75 000 € d’amende, la moitié des points retirée de plein droit, une suspension jusqu’à 5 ans sans aménagement, l’annulation, la confiscation de la moto s’il en est propriétaire. Côté assurance, la prime peut être majorée jusqu’à 100 % : Assugeris présente ce dossier aux compagnies deux-roues qui l’étudient.
Code pénal, articles 434-10 et 434-45, reproduits à l’article L231-1 du Code de la route ; articles L231-2 et L231-3 ; Code des assurances, article A121-1-2.
Un 50 cm3, qu’on lise 50cm3, 50cc ou 49,9 cm3 sur l’annonce, est un cyclomoteur : 45 km/h au plus par construction, 4 kW au plus, accessible avec le permis AM dès 14 ans. Scooter ou moto 50, le contrat est le même, et l’assurance au tiers reste obligatoire même s’il roule peu. Le tarif d’entrée affiché par le cabinet est de 19 € par mois au tiers, un point de départ et non un prix ferme : l’âge du conducteur, la machine, le stationnement et l’antivol font le reste. Un deux-roues 50 cm3 résilié ou après un retrait de permis, Assugeris le présente aux compagnies qui l’étudient.
Code de la route, article R311-1 (cyclomoteur, catégorie L1e) ; le 50 cm3 en détail : assurance scooter 50 cc.
Le tarif d’entrée affiché par le cabinet pour une moto ou un scooter 125 cm3 est de 29 € par mois au tiers : un point de départ, pas le prix d’un débutant en particulier. Une 125cc se conduit avec le permis A1 dès 16 ans, ou avec le permis B détenu depuis deux ans et une formation pratique ; pour l’assureur, ce débutant reste un débutant deux-roues, quel que soit son ancien permis auto. Un Yamaha XMAX 125, un Honda Forza ou une Vespa 125 se lisent comme toute motocyclette légère : puissance, valeur, stationnement. Assugeris présente le dossier aux compagnies qui l’étudient.
Code de la route, articles R221-4 et R221-8, II ; service-public, permis A1.
La première fois, si tu es majeur et intercepté, le défaut d’assurance peut se régler par une amende forfaitaire de 500 € plus 50 % pour le fonds de garantie : un prix de 750 € au total (600 € minorée, 1 500 € majorée). Sinon, une deuxième fois par exemple, le procès-verbal part au procureur, qui décide des poursuites : jusqu’à 3 750 € d’amende, et le juge peut ajouter suspension, annulation du permis ou confiscation de la moto si elle est à toi. Immobilisation et fourrière sont possibles. Rouler sans assurance vise conducteur comme propriétaire, même par négligence. Assugeris présente ensuite le dossier aux compagnies qui l’étudient.
Code de la route, article L324-2 ; service-public.
Pas un jour, tant que la moto peut rouler : elle doit être assurée même si elle ne sort pas, même au garage. Côté coefficient, une interruption ne fait perdre ni le bonus ni le malus : le dernier coefficient reste acquis. Sous 3 mois sans sinistre responsable, tu gardes même la baisse de 5 % ; au-delà, plus de réduction nouvelle, et après une coupure très longue l’assureur peut te traiter en nouveau conducteur. Sans assurance effective sur les trois dernières années, une surprime devient possible. Pour repartir après un trou, Assugeris présente le relevé d’informations aux compagnies deux-roues.
Service-public, assurance obligatoire et service-public, fiche F2655 ; Code des assurances, article A121-1-1 et annexe à l’article A121-1, art. 9.
Oui, tant qu’elle peut rouler : une moto destinée à circuler doit être assurée même si elle ne sort pas pendant longtemps ou dort dans un garage privé. L’obligation ne tombe que si elle est manifestement hors d’état de circuler, moteur retiré ou roues absentes, et c’est au propriétaire de pouvoir le prouver. Une moto qui ne sort pas mais peut rouler se garde donc au minimum au tiers, la formule la moins chère ; une garantie vol ou incendie au garage se discute selon sa valeur. Couper l’assurance, c’est aussi un trou dans l’historique : Assugeris aide à choisir la formule réduite plutôt que la coupure.
Service-public, assurance auto obligatoire ; Code des assurances, article L211-1.
Non, pas pour une moto immatriculée : depuis le 1er avril 2024, la carte verte, attestation et certificat apposé sur le véhicule, n’est plus délivrée ni exigée. La preuve d’assurance passe par le fichier des véhicules assurés, ou temporairement par le document remis à la souscription, valable 15 jours. Le porte-vignette n’a donc plus d’usage sur une moto ou un scooter immatriculé. Seuls les véhicules non immatriculés soumis à l’assurance gardent un certificat à apposer dans les 15 jours. Ce qui compte, c’est que la moto figure au fichier dès la souscription.
Service-public, prouver qu’un véhicule est assuré ; décret n° 2023-1152 du 8 décembre 2023.
C’est la garantie vol de ton contrat qui le dit : elle peut exiger un antivol, et c’est elle qu’il faut lire avant un vol, pas après. Un antivol agréé SRA, bloque-disque ou chaîne, se prouve par sa facture et pèse sur le tarif du vol, tout comme un stationnement fermé. Sur un scooter, c’est l’un des leviers factuels du prix, au même titre qu’une puissance modeste. Pour un dossier aggravé, chaque justificatif compte : Assugeris joint la facture de l’antivol homologué au dossier présenté aux compagnies.
Les leviers du tarif : assurance moto jeune permis.
Non : Assugeris est un cabinet de courtage qui travaille à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion, par formulaire, téléphone et mail, pour ta moto comme pour ton auto, avec une première réponse en 1 à 4 h aux horaires d’ouverture. Ce qui change selon la ville, c’est le tarif : la zone de stationnement pèse sur le prix d’une moto ou d’un scooter, à Paris comme à Lyon, Marseille, Bordeaux, Toulouse ou Sète. Pour un profil aggravé, résilié, malussé ou après un retrait de permis, la bonne compagnie n’a pas besoin d’être dans ta ville.
Le cabinet : qui est Assugeris.
Le code NATINF est le 6163, « circulation avec un véhicule terrestre à moteur sans assurance », un délit défini par l’article L324-2 du Code de la route. Cet article ne prévoit aucun retrait de points, ni 6 ni un seul : rouler sans assurance coûte l’amende, jusqu’à la suspension ou l’annulation du permis prononcée par le juge, et la confiscation de la moto si elle est à toi. Les points ne tombent que si une autre infraction est relevée en même temps, un excès de vitesse par exemple. Assugeris présente ensuite le dossier aux compagnies deux-roues qui étudient un défaut d’assurance.
Code de la route, article L324-2 ; nomenclature NATINF, Ministère de la Justice.
Oui : Assugeris traite les dossiers à distance en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion, en moto comme en auto. Un motard réunionnais résilié, malussé, après un non-paiement, une alcoolémie ou un retrait de permis se présente aux compagnies qui étudient ces profils, avec son relevé d’information, la décision qui le concerne et la carte grise de la moto. L’étude se fait par téléphone et par écrit, la signature est électronique, et le créneau d’appel tient compte du décalage horaire. La première réponse arrive en 1 à 4 h aux horaires d’ouverture.
L’outre-mer en détail : assurance auto et moto en outre-mer.
Oui, si tu t’es arrêté et as donné ton identité et ton adresse à l’autre conducteur : c’est ce que le Code de la route exige après un accident sans blessé, et il n’y a alors pas de fuite. Ce qui fait le délit, c’est de partir pour échapper à sa responsabilité, puni de 3 ans d’emprisonnement et 75 000 € d’amende : un arrangement où l’autre ne sait ni qui tu es ni où te joindre ne te protège pas. S’il y a un blessé, il faut en plus prévenir la police ou la gendarmerie.
Code de la route, article R231-1 ; Code pénal, article 434-10.
Oui : rouler sans assurance est un délit, et les policiers et gendarmes sont tenus de recevoir la plainte de la victime, même déposée dans un service qui n’est pas celui du lieu. L’indemnisation, elle, ne dépend pas de la plainte : quand le responsable n’est pas assuré, le fonds de garantie des assurances obligatoires indemnise les dommages corporels, et les dommages matériels dans les limites fixées par décret, puis il se retourne contre le responsable. Si c’est toi qui roulais sans contrat, ce recours pèse le plus lourd.
Code de procédure pénale, article 15-3 ; Code des assurances, article L421-1 ; Code de la route, article L324-2.
Le relevé doit porter au moins ton coefficient, les sinistres des cinq dernières périodes annuelles avec la part de responsabilité, et les conducteurs désignés. Un impayé de cotisation n’est pas un sinistre : il ne touche ni le coefficient ni cette liste. L’assureur te remet le relevé à la résiliation, quelle qu’en soit la cause, ou sous 15 jours si tu le demandes. Le nouvel assureur te demande ensuite si un contrat a été résilié et pourquoi : réponds exactement, une fausse déclaration intentionnelle rend le contrat nul.
Code des assurances, article A121-1 et son annexe (articles 12 et 13), article L113-8.
La demande, oui : chez Assugeris, le dossier d’un motard résilié se monte en ligne et se règle au téléphone, sans déplacement, y compris après une résiliation pour non-paiement. Une souscription immédiate et pas chère, en revanche, personne ne peut honnêtement la promettre à un profil résilié : chaque compagnie regarde le motif avant de proposer un tarif. Aucune loi n’impose de délai de carence : tu peux chercher tout de suite. Le tarif d’entrée affiché pour une moto est de 29 € par mois au tiers, un point de départ.
Le prix d’entrée : assurance moto.
Rien de particulier : le Code des assurances ne connaît pas de résiliation automobile « conservatoire ». Une lettre envoyée pour « garder la main » est une résiliation comme une autre : à l’échéance, avec deux mois de préavis, ou à tout moment après un an, effet un mois plus tard. Elle met donc fin au contrat. Si ton permis est suspendu, ne résilie pas par précaution : une suspension autorise l’assureur à résilier, elle ne l’y oblige pas, et tu perdrais une couverture qui tenait encore.
Code des assurances, articles L113-12 et L113-15-2.
Oui, mais pas toujours par ta lettre. Après la première année, l’assurance moto, qui comporte la responsabilité civile, se résilie à tout moment, sans motif ni justificatif, avec effet un mois après la réception : c’est la loi Hamon, et c’est le nouvel assureur qui fait la démarche pour toi. Dans les autres cas, à l’échéance ou pour un motif prévu par la loi, aucun modèle n’est imposé : lettre ou autre support durable, déclaration chez l’assureur, ou le moyen qui a servi à souscrire. Si ta lettre ne précise pas son fondement, l’assureur la traite selon les règles de la résiliation après un an, quand elles s’appliquent.
Code des assurances, articles L113-14, L113-15-2, R113-11 et R113-12.
Oui pour la moto et le scooter : Assugeris propose l’assurance temporaire deux-roues, y compris au conducteur qui sort d’un défaut d’assurance. La demande se fait en ligne, par le formulaire du site. Immédiate, en revanche, aucune ne se promet ici : le cabinet répond en 1 à 4 h aux horaires d’ouverture, et c’est la compagnie qui décide d’assurer, et à quel prix. Temporaire ou non, le contrat couvre au moins la responsabilité civile, obligatoire pour faire circuler un deux-roues.
Article L211-1 du Code des assurances.
En ligne, oui : le formulaire d’Assugeris prend un conducteur résilié, pour non-paiement ou autre motif ; réponse en 1 à 4 h, étude gratuite et sans engagement. Pas cher, c’est la compagnie qui en décide : aucun prix ne se promet d’avance. Sans frais de dossier, non : chez Assugeris, 40 à 70 € au plus, 55 € en médiane, payés une fois à la souscription. Le « bureau national des résiliés » n’existe pas ; le recours légal est le bureau central de tarification, si toutes les compagnies refusent. Pour un jeune conducteur résilié, c’est la même porte, avec l’ancienneté du permis en plus.
Code des assurances, article L212-1 (bureau central de tarification).
Non, si elle est en état de fonctionner : un véhicule à moteur doit être assuré même s’il n’est utilisé que sur un terrain privé, et la règle vise expressément les motos de cross et les quads non homologués. Elle vaut aussi pour la moto qu’on n’utilise plus, tant qu’elle est en état de circuler. Seul un deux-roues qui n’est plus en état de circuler, privé de ses roues, de sa batterie et de son réservoir, y échappe ; une simple panne ne suffit pas.
service-public.gouv.fr, fiche Un véhicule doit-il être assuré même s’il n’est pas utilisé ?, vérifiée le 21 août 2025.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Les spécialistes moto sont-ils les mêmes que pour l'auto ?
Réponse : Non. Ce sont des compagnies et des grilles différentes. C'est pour ça qu'un refus en auto ne préjuge pas de ce qui est possible en moto.
Question 2 sur 3
Peut-on encore assurer une moto quand on est résilié ou malussé ?
Réponse : Oui. Des compagnies spécialisées en deux-roues étudient les profils aggravés. Le nom dépend de tes antécédents et de la moto à assurer.
Question 3 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Ce contenu est produit et tenu à jour par les courtiers du cabinet ASSUGERIS, immatriculé à l'ORIAS sous le n° 07 005 657 et spécialisé depuis 2006 dans les profils que les généralistes refusent, en auto comme en deux-roues. Ce qui est décrit ici vient des dossiers moto que nous présentons aux compagnies ; les règles évoquées relèvent du Code des assurances et du Code de la route. Les démarches administratives liées au permis sont détaillées sur service-public.fr.
1 à 4 hpour une réponse franche
Moto aggravée et refusé partout ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, moto comprise. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.