Le droit d'être assuré même quand on te refuse
L'assurance auto au tiers est obligatoire en France — et la loi a prévu un mécanisme pour que ce soit vrai même quand plusieurs assureurs t'ont déjà refusé. Ce mécanisme s'appelle le Bureau Central de Tarification (BCT). Voici comment il fonctionne, et ses limites.
Qu'est-ce que le Bureau Central de Tarification
Le BCT est un organisme prévu par le Code des assurances (article L212-1). Lorsqu'un assureur refuse de te couvrir en responsabilité civile — la garantie obligatoire, dite "au tiers" — tu peux saisir le BCT. Il a le pouvoir d'obliger une compagnie à t'assurer, en fixant lui-même le niveau de prime si nécessaire.
Ce que le BCT n'est pas
Trois malentendus reviennent à chaque dossier, et ils coûtent du temps. Le BCT n'est pas un assureur : il n'émet aucun contrat, il désigne une compagnie qui devra t'en délivrer un. Il n'est pas non plus un médiateur : il ne juge pas le comportement de l'assureur qui t'a refusé, il ne le sanctionne pas et il ne rouvre pas un contrat résilié. Il n'est enfin pas un estimateur en ligne : il ne cherche pas la meilleure offre du marché, il rend effective une obligation légale.
Retenir cette définition étroite évite de lui demander ce qu'il ne peut pas donner. Un dossier bien monté obtient exactement ce que le mécanisme prévoit : une couverture. Pas un arbitrage, pas une réparation du passé, pas un tarif négocié.
Comment le saisir
Pour saisir le BCT, tu dois d'abord avoir essuyé un refus écrit d'un assureur (ou l'absence de réponse sous 15 jours à une lettre recommandée de demande d'assurance). Le dossier de saisine est disponible sur le site officiel du BCT. Une fois saisi, l'organisme désigne un assureur qui devra te couvrir pour la garantie minimale obligatoire.
Ce qu'il faut préparer, et dans quel ordre
Une saisine échoue rarement sur le fond : elle échoue sur les pièces. Voici l'ordre dans lequel on monte ce type de dossier au cabinet, parce que chaque étape conditionne la suivante.
- Formuler une demande qui porte sur la seule garantie obligatoire. Se voir refuser une formule complète n'est pas se voir refuser le tiers. Tant que la demande n'a pas porté sur la seule responsabilité civile, il manque le point de départ — et c'est l'erreur la plus fréquente, celle qui oblige à tout recommencer.
- Garder la preuve de l'envoi et du refus. Le recommandé, son accusé de réception, le courrier ou le message de refus : ces pièces sont la porte d'entrée de la procédure, pas une formalité administrative.
- Récupérer le relevé d'information auprès de l'assureur précédent. C'est la pièce que toute compagnie réclame en premier, et celle qui met le plus de temps à arriver quand on s'y prend tard. Notre guide de lecture du relevé d'information explique ligne par ligne ce qu'un souscripteur y cherche.
- Réunir les papiers du véhicule et du conducteur. Carte grise au nom exact du souscripteur, permis, et les décisions reçues s'il y en a eu.
- Vérifier la cohérence de l'ensemble avant d'envoyer. Nom, adresse, véhicule, usage déclaré : un écart entre deux pièces suffit à faire revenir le dossier, et chaque aller-retour se compte en semaines pendant lesquelles rien n'avance.
Le dossier de saisine et le détail de la marche à suivre sont publiés sur le site officiel du Bureau Central de Tarification.
Ce que le BCT couvre — et ce qu'il ne couvre pas
Le BCT ne garantit que la responsabilité civile obligatoire (les dommages que tu causerais à autrui), pas les garanties complémentaires comme le vol, l'incendie ou les dommages tous risques. Il ne garantit pas non plus un tarif avantageux : la compagnie désignée peut fixer une prime plus élevée que le marché standard, dans les limites qu'elle justifie auprès du BCT.
Ce que le tiers imposé laisse de côté
Le tableau ci-dessous résume ce qu'un contrat obtenu par cette voie contient, et ce qu'il faudra aller chercher ailleurs si le besoin existe.
| Le besoin | Dans un contrat obtenu par cette voie |
|---|---|
| Dommages causés à autrui | Couverts : c'est l'objet même de la garantie obligatoire |
| Vol et incendie du véhicule | Hors périmètre |
| Dommages au véhicule assuré | Hors périmètre |
| Assistance et véhicule de remplacement | Hors périmètre |
| Protection juridique | Hors périmètre |
| Franchise | Possible : la compagnie désignée peut en appliquer une |
Dans quels cas le BCT entre vraiment en jeu
Le BCT n'est pas fait pour obtenir un meilleur prix : c'est un recours pour ceux à qui l'on refuse la garantie obligatoire. En pratique, il concerne les profils que les assureurs généralistes écartent d'emblée — un dossier résilié, un malus très élevé, ou un ensemble d'antécédents aggravants après une suspension ou une annulation de permis. Si tu n'as essuyé qu'un seul refus, il est souvent trop tôt : d'autres compagnies, spécialisées, peuvent encore étudier ton dossier avec des garanties bien plus larges qu'un simple tiers imposé.
Ce qui fait échouer un dossier
Un refus qui ne vise pas la garantie obligatoire
C'est le cas de loin le plus courant. Une demande tous risques écartée ne prouve rien : c'est le refus du tiers seul qui ouvre la voie.
Une pièce qui manque
Relevé d'information absent, carte grise établie à un autre nom, preuve d'envoi égarée : chaque manque renvoie le dossier à son point de départ.
Des antécédents présentés à moitié
Ce qui n'est pas déclaré finit toujours par apparaître, et il apparaît au pire moment : celui de l'indemnisation. Mieux vaut tout poser d'emblée.
Un dossier qu'on laisse dormir
Véhicule vendu, adresse changée, demande abandonnée en cours de route : une instruction se suit, sinon elle s'éteint d'elle-même.
Moto, scooter 50cc : le BCT s'applique aussi
L'assurance de responsabilité civile est obligatoire pour tout véhicule terrestre à moteur — pas seulement l'auto. Le mécanisme du BCT peut donc concerner une moto ou un scooter 50cc comme une voiture. Là encore, le BCT n'impose que le minimum légal : pour un deux-roues souvent exposé au vol, s'en tenir au seul tiers imposé peut laisser des trous de garantie qu'une solution négociée en amont évite.
Ce que ça change sur ton tarif
La compagnie désignée par le BCT fixe elle-même la prime, dans des limites qu'elle justifie auprès de l'organisme. Elle peut aussi appliquer une franchise. Autrement dit, passer par le BCT n'a rien d'un tarif « plancher » : c'est une couverture obligatoire, pas une bonne affaire. C'est précisément pour ça qu'on regarde d'abord le marché spécialisé : à profil égal, une compagnie qui accepte volontairement ton dossier propose souvent des garanties plus complètes, et parfois une prime plus cohérente, qu'un tiers imposé par contrainte.
Ce que le BCT ne règle pas
Un contrat obtenu par cette voie met le véhicule en règle. Il ne fait pas disparaître ce qui a conduit au refus, et c'est là que beaucoup de dossiers restent bloqués sans qu'on le leur ait dit.
Le motif de résiliation reste inscrit au relevé d'information et sera lu par la compagnie suivante. Le coefficient de réduction-majoration, lui, poursuit sa mécanique propre : il ne se remet pas à zéro parce qu'un contrat a été imposé, et notre guide sur la durée d'un malus détaille comment il redescend. Un conducteur secondaire à ajouter, un besoin de paiement fractionné, une garantie vol sur un deux-roues qui stationne dehors : rien de tout cela n'entre dans le périmètre du tiers imposé.
Reste enfin la question de fond, celle que le mécanisme ne traite pas : pourquoi ce profil est écarté, et ce qui le rendrait de nouveau tarifable. C'est le travail qu'on mène sur les dossiers résiliés, résiliés pour non-paiement ou à malus élevé — et il commence par la lecture du relevé, pas par un formulaire.
Pourquoi passer par un courtier plutôt que par le seul BCT
Le BCT est un filet de sécurité légal, pas une solution optimisée pour ton profil. Un courtier spécialisé profils aggravés peut, avant d'en arriver là, présenter ton dossier aux compagnies qui acceptent réellement ce type de risque — avec des garanties plus larges qu'un simple tiers imposé, et parfois un tarif plus cohérent avec ton profil réel. Le BCT reste une option de dernier recours, utile à connaître, mais rarement la meilleure porte d'entrée. Aucune acceptation ne peut être garantie à l'avance, mais commencer par une étude de dossier sérieuse évite bien souvent d'en arriver à la contrainte.
Ce qu'on peut faire pendant l'instruction
Une saisine n'oblige pas à attendre les bras croisés, et c'est souvent la période la plus utile du dossier.
- Continuer à présenter le dossier au marché spécialisé. Les deux démarches ne s'excluent pas. Si une compagnie accepte volontairement entre-temps, la saisine devient sans objet — et le contrat obtenu est en général plus large qu'un tiers imposé.
- Ne pas laisser le véhicule circuler sans couverture. L'obligation d'assurance vise le véhicule dès qu'il roule : elle ne se suspend pas parce qu'une procédure est en cours.
- Laisser l'historique se remplir. Chaque période écoulée sans incident change la lecture du dossier. C'est le seul levier qui ne dépend de personne d'autre que du conducteur.
- Classer les documents au fur et à mesure. Refus, accusés de réception, courriers reçus : c'est ce classement qui permet de répondre tout de suite si une pièce est réclamée, au lieu de tout rechercher.
Sur les situations les plus fréquentes — suspension de permis, annulation ou jeune conducteur malussé — l'étude parallèle aboutit souvent avant la fin de l'instruction. C'est d'ailleurs la manière de travailler d'un courtier spécialisé en profils aggravés : mener les deux fronts en même temps plutôt que l'un après l'autre.
Ce que le BCT ne peut pas faire pour toi
Le recours existe, il fonctionne, et il est souvent présenté comme une solution. C'est un filet — et un filet a des trous qu'il vaut mieux connaître avant de tomber dedans. Chaque réponse ci-dessous se lit seule.
Le BCT peut-il imposer un tarif raisonnable ?
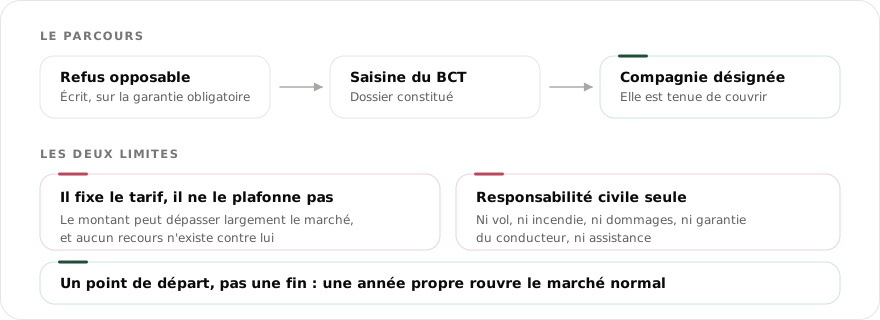
Il fixe le tarif, il ne le plafonne pas. C'est toute la différence : le prix retenu peut être très supérieur au marché, et il n'existe aucun recours contre son montant. On obtient une couverture, pas une bonne affaire — c'est la raison pour laquelle il vaut mieux avoir cherché ailleurs d'abord.
Peut-il imposer autre chose que la responsabilité civile ?
Non. Le recours porte sur la seule garantie obligatoire. Vol, incendie, dommages, garantie du conducteur, assistance : rien de tout cela n'entre dans le champ. Un contrat obtenu par cette voie laisse donc le véhicule et le conducteur sans protection propre, ce qui se mesure au premier sinistre.
Peut-on le saisir dès le premier refus ?
Le recours suppose un refus caractérisé d'un assureur sur la garantie obligatoire. Un devis jugé trop cher n'est pas un refus, et une absence de réponse à un formulaire en ligne non plus. Il faut un refus opposable, écrit : c'est la pièce que la plupart des dossiers ne réunissent pas.
La compagnie désignée peut-elle refuser ?
Non : l'entreprise désignée est tenue de couvrir aux conditions fixées. C'est la force réelle du dispositif. Elle reste en revanche libre de ne pas proposer davantage, et de ne pas renouveler au-delà de ce qui lui est imposé — le contrat obtenu n'est pas une relation commerciale ordinaire.
Faut-il continuer à chercher pendant la procédure ?
Oui, absolument. La démarche prend du temps, et une proposition de marché obtenue entre-temps sera presque toujours plus avantageuse — sur le prix comme sur le périmètre. Le recours se prépare en parallèle de la recherche, jamais à sa place.
Que faire une fois couvert par cette voie ?
Recommencer à construire un historique, et se représenter sur le marché normal dès qu'une année pleine sans sinistre est acquise. Un contrat obtenu par le BCT n'est pas une fin : c'est un point de départ qui, tenu proprement douze mois, rouvre des portes fermées jusque-là.
| La question | Ce que fait le BCT |
|---|---|
| Obtenir une couverture | Oui : la compagnie désignée est tenue |
| Obtenir un bon prix | Non : il fixe le tarif, sans plafond ni recours |
| Couvrir le véhicule | Non : responsabilité civile seule |
| Couvrir le conducteur | Non |
| Remplacer une recherche de marché | Non : à mener en parallèle |
| Servir de point de départ | Oui : une année propre rouvre le marché |
Saisine du Bureau central de tarification : service-public.fr. Le champ du recours est limité à l'assurance de responsabilité civile obligatoire. Les observations de pratique viennent du cabinet.
Questions fréquentes
Le BCT est un organisme prévu par le Code des assurances qui peut obliger une compagnie à t'assurer au tiers (responsabilité civile obligatoire) lorsque tu t'es vu refuser une assurance auto. Ce n'est pas un assureur : il désigne une compagnie qui devra te couvrir.
Non. Il garantit une couverture minimale obligatoire, pas un tarif avantageux. La compagnie désignée peut fixer une prime plus élevée que le marché standard, et appliquer une franchise, dans les limites qu'elle justifie au BCT.
Quand tu t'es vu refuser l'assurance au tiers obligatoire par un ou plusieurs assureurs : profil résilié, malus très élevé, antécédents aggravants. C'est un recours légal de dernier ressort, pas une offre commerciale.
Oui. L'assurance de responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris moto et cyclomoteur 50cc. Le mécanisme du BCT peut donc s'y appliquer comme à une auto.
Oui. La saisine suppose un refus (ou l'absence de réponse d'un assureur à une demande d'assurance au tiers envoyée en recommandé). Garde ce refus précieusement : c'est la porte d'entrée de la procédure.
Non. Il faut une trace. Un refus oral ne prouve rien et ne se présente pas devant l'organisme. Demande une réponse écrite, ou passe par un envoi recommandé dont l'accusé de réception fera foi. Sans cette pièce, le dossier n'a tout simplement pas de point de départ.
Non. Le mécanisme crée une obligation pour la compagnie désignée, pas pour l'assuré. Si une solution plus large apparaît entre-temps sur le marché spécialisé, rien n'oblige à s'en tenir au tiers imposé. C'est précisément pour cette raison qu'on mène les deux démarches en parallèle plutôt que l'une après l'autre.
Non, et c'est une crainte qui revient souvent. Ce qu'une compagnie lit ensuite, c'est le relevé d'information : sinistres, responsabilités, motif de résiliation, ancienneté. La voie par laquelle un contrat a été obtenu n'y figure pas. Ce qui pèse, c'est la continuité de couverture — et un contrat vaut toujours mieux qu'un trou.
Non. Le coefficient de réduction-majoration suit sa propre mécanique, liée aux sinistres responsables. Un contrat imposé ne l'efface pas et ne le gèle pas : il continue d'évoluer normalement selon ce qui se passe sur le contrat. Le BCT règle l'accès à la garantie obligatoire, rien d'autre.
Non, la démarche se fait très bien seul. L'intérêt d'un courtier est ailleurs : vérifier que le dossier est complet avant l'envoi, et surtout chercher en parallèle une compagnie qui accepte volontairement le profil. Dans beaucoup de dossiers, cette recherche aboutit et rend la contrainte inutile.
En résumé
- Le BCT peut t'imposer une compagnie après un refus d'assurance au tiers
- Il garantit une couverture minimale obligatoire, pas un tarif bas
- Il faut un refus écrit (ou une absence de réponse) pour le saisir
- Un courtier spécialisé peut souvent trouver une solution plus adaptée avant d'en arriver là
Qui écrit ce guide
Ce guide est rédigé et tenu à jour par le cabinet Assugeris, courtier en assurances immatriculé à l'ORIAS, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Ce qui est décrit ici vient de dossiers réels : la partie procédure renvoie au Code des assurances, la partie méthode vient de la pratique quotidienne du cabinet. Quand un point dépend d'un texte, on renvoie à la source officielle plutôt que de la paraphraser.
Une règle qu'on s'impose : on ne promet pas l'impossible, on dit ce qui est faisable. Le BCT fait partie des options qu'il faut connaître, pas de celles qu'on met en avant par défaut.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Avant de saisir le BCT, parle-nous de ton dossier
On étudie ta situation et on te dit franchement s'il existe une meilleure option. Remplis le formulaire, ou écris-nous en message privé.
Dossier envoyé avec succès !
Notre équipe étudie ton dossier et te recontacte dans l’heure avec une proposition adaptée à ta situation.