Assurance moto après un refus d’obtempérer : ce qui pèse dans ton dossier
Oui, tu peux encore assurer ta moto après un refus d'obtempérer. Le vrai problème, c'est le type d'assureur : un généraliste, dont la grille ne prévoit pas cette mention. Ce guide t'explique pourquoi il refuse presque toujours, ce que regarde vraiment une compagnie spécialisée et comment ASSUGERIS présente ce type de dossier moto.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 11 min de lecture
Sur cette page
- Pourquoi les assureurs généralistes refusent
- Le point en vidéo
- L'erreur qui fait perdre du temps aux motards
- Ce que regarde une compagnie spécialisée
- Pourquoi tu as intérêt à tout déclarer
- L'assureur lit une qualification, pas ton histoire
- Comment l'information arrive jusqu'à l'assureur
- Et si tu n'étais pas au guidon ?
- Quatre mentions proches, quatre lectures différentes
- Ce que tu peux faire dès maintenant
- Comment ASSUGERIS s'occupe de ton dossier
- Combien coûte ton assurance moto après ce refus ?
- Trouve la page de ta situation moto
- Les sanctions, et ce qu'en retient l'assureur
- Ce qu'une compagnie lit derrière le mot « refus »
- Pour comprendre ton dossier
Pourquoi les assureurs généralistes refusent#
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Un assureur généraliste, c'est l'assureur grand public. Il construit sa grille pour un profil moyen : aucun antécédent déclaré, un historique de sinistres connu, un permis valide et ancien. Un refus d'obtempérer te fait sortir de cette grille par la porte la plus lourde.
Ce n'est pas un jugement moral. Ton profil n'entre simplement plus dans ses cases, et il préfère refuser plutôt que de chiffrer un risque qu'il ne sait pas évaluer.
Deux conséquences s'ajoutent souvent. D'abord, une suspension ou une annulation de permis, que tu devras déclarer. Ensuite, la résiliation de ton contrat par l'assureur, qui apparaît sur ton relevé d'information. Chacune suffit à faire refuser un généraliste ; réunies, elles rendent le refus presque systématique.
Ce sont justement les dossiers que traitent les compagnies spécialisées dans les profils aggravés, c'est-à-dire les conducteurs que le marché classique écarte.
Le point en vidéo#

La vidéo66 secondes
Refus d’obtempérer et assurance auto : pourquoi le reste du profil n’est plus lu
- 0:00Résilié du jour au lendemain
- 0:05Plus aucun assureur
- 0:12Pourquoi on te refuse
- 0:27Les compagnies spécialisées
- 0:37Le rôle du cabinet
- 0:50La démarche
Transcription de la vidéo
Un refus d’obtempérer lors d’un contrôle, et du jour au lendemain ton assureur t’a résilié.
Depuis, tu n’arrives plus à en retrouver une seule à cause de ce motif. Tu as beau appeler, dès que le mot sort, les compagnies te répondent non.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique lit ton dossier, il voit le motif, et il n’a rien à te proposer. Il ne vend que des contrats de série, et un refus d’obtempérer sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des profils aggravés leur activité principale. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours, et on sait chez qui les placer. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
L'erreur qui fait perdre du temps aux motards#
Les spécialistes moto ne sont pas les spécialistes auto. Ce sont souvent des compagnies différentes, avec leurs propres critères : cylindrée, puissance, antécédents acceptés. Un courtier qui ne connaît que le marché auto ne trouvera pas de solution pour ta moto, et l'inverse est vrai aussi.
Beaucoup de motards enchaînent les refus parce qu'ils s'adressent aux mauvais interlocuteurs. Ils finissent par croire que plus personne ne veut les assurer. En réalité, ils n'ont pas encore frappé à la bonne porte.
Exemple : un courtier qui ne travaille qu'avec des compagnies auto te répond « impossible » pour ta moto. Ce « non » veut seulement dire que ses compagnies à lui ne couvrent pas ce cas. Il ne dit rien du marché moto.
Ce que regarde une compagnie spécialisée#
La compagnie commence par ton relevé d'information. C'est le document qui résume tes cinq dernières années d'assurance : coefficient, sinistres et dates de couverture.
Elle regarde ensuite les dates : celle de l'infraction, la fin de la suspension, la récupération du permis, puis ce qui s'est passé depuis.
Exemple : une infraction isolée il y a deux ans, suivie d'une conduite sans incident, ne se lit pas comme une récidive récente.
Viennent enfin les éléments propres à la moto : la cylindrée, la puissance réelle et l'ancienneté de ton permis. Si tu as un permis A2, la compagnie vérifie aussi le bridage, c'est-à-dire la limitation de puissance imposée par ce permis.
Certaines compagnies posent des conditions plutôt que de refuser : une franchise (la somme qui reste à ta charge en cas de sinistre) ou des garanties ciblées. Chaque assureur a ses seuils. D'où l'intérêt de présenter ton dossier à plusieurs, au lieu de t'arrêter au premier « non ».
Pourquoi tu as intérêt à tout déclarer#
Quand tu souscris, tu fournis ton relevé d'information et tu remplis un questionnaire. Tes réponses engagent ta responsabilité. Une fausse déclaration peut entraîner la nullité du contrat : en cas de sinistre, tu te retrouverais sans couverture, alors que tu as payé tes cotisations.
La bonne méthode est simple : tout déclarer, puis présenter le dossier aux compagnies qui acceptent ce profil en connaissance de cause. C'est le travail d'un courtier spécialisé. Il sait lesquelles étudient ces dossiers, et il t'évite de signer un contrat fragile.
À retenir : déclarer ton refus d'obtempérer ferme des portes chez les généralistes, mais te protège. Le cacher ne change rien au départ : c'est le jour du sinistre que le contrat peut tomber.
L'assureur lit une qualification, pas ton histoire#
Dans un dossier d'assurance, ton affaire se réduit à quelques mots : un motif de fin de contrat, une case cochée dans un questionnaire, une ligne dans une décision. La personne qui étudie ton dossier, le souscripteur, n'a ni l'enregistrement de la scène, ni ta version, ni celle des forces de l'ordre.
Elle a une qualification (le nom juridique donné aux faits), une date, et rien d'autre. Toute la difficulté est là : la même mention recouvre des situations très différentes, du malentendu de quelques secondes à la fuite délibérée sur plusieurs kilomètres.
Seule la décision que tu as reçue décrit vraiment ce qui s'est passé. C'est elle qui nomme les faits, pas ton résumé, même sincère.
Ce que ça change pour ton assurance
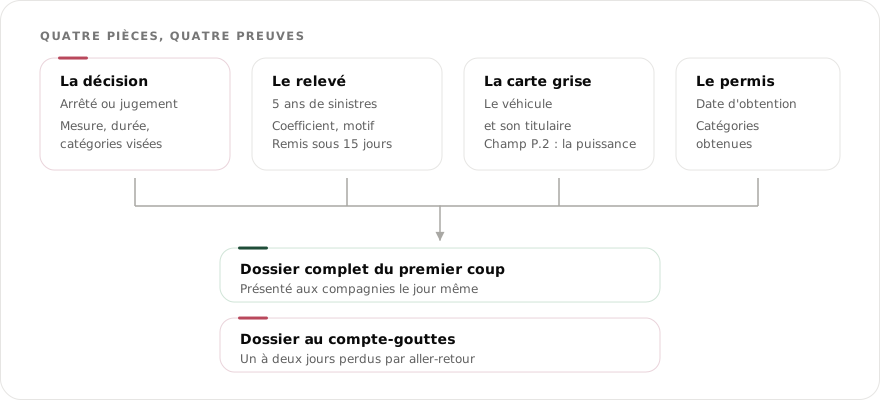
Une condamnation pour refus d’obtempérer ne suffit pas à une résiliation « après sinistre » : il faut un sinistre causé sous alcool, sous stupéfiants ou par une infraction qui a valu une suspension d’au moins un mois ou une annulation (article A211-1-2 du Code des assurances). Elle se déclare quand le questionnaire la demande (article L113-2). Pour l’étude, Assugeris demande la décision reçue, ton relevé d’information moto et la carte grise : la page assurance moto après un refus d’obtempérer dit ce qui reste ouvert.
Articles L113-2 et A211-1-2 du Code des assurances.
Comment l'information arrive jusqu'à l'assureur#
Beaucoup imaginent que la justice prévient les assureurs. Il n'existe pourtant aucun canal direct entre l'autorité qui sanctionne et les compagnies. L'information passe par trois chemins, qu'il vaut mieux connaître.
- Le motif de résiliation. Si ton assureur met fin au contrat après avoir appris les faits, l'assureur suivant te demandera le motif. C'est le chemin le plus fréquent, et le plus difficile à contourner : ta réponse engage le contrat (L113-2, L113-8).
- Le questionnaire de souscription. Il pose des questions sur tes antécédents, et ta réponse engage le contrat. C'est elle, bien plus que le relevé, qui fait entrer l'information dans ton dossier.
- Le sinistre associé. Si un dommage a eu lieu pendant le même épisode, sa déclaration et son examen font apparaître le contexte, avec un niveau de détail que rien d'autre ne donne.
La leçon pratique : le relevé d'information ne mentionne pas les infractions en tant que telles. Il indique les sinistres, le coefficient bonus-malus et les dates de couverture. Ce que ton futur assureur saura viendra donc surtout de ce que tu déclares.
Se taire ne cache rien durablement, et fragilise le contrat dès la signature. Pour lire ce document ligne par ligne, consulte notre guide sur le relevé d'information.
Et si tu n'étais pas au guidon ?#
C'est une particularité du deux-roues, et elle compte vraiment dans ce type de dossier. Une moto porte sa plaque à l'arrière, et son pilote est casqué. Bien souvent, personne ne peut donc identifier le conducteur à l'œil.
Le point de départ est alors le certificat d'immatriculation (la carte grise) : le courrier part vers le titulaire de la moto. Un propriétaire peut ainsi recevoir un avis pour des faits qu'il n'a pas commis, parce que sa moto était prêtée ce jour-là ou parce que la plaque a été mal lue.
Pour ton assurance, ce doute doit être documenté. Si tu n'étais pas au guidon, fais-le établir au bon endroit, dans les formes et les délais indiqués sur le courrier, et garde tout par écrit. C'est cet écrit, et non ta parole, qui permettra plus tard d'expliquer une ligne de ton dossier.
À l'inverse, laisser courir sans rien contester, c'est accepter une mention qui te suivra chez chaque assureur consulté.
Quatre mentions proches, quatre lectures différentes#
Les motards nous parlent souvent de ces situations comme d'un tout. Pour une compagnie, elles n'ont rien à voir entre elles : chacune raconte un risque différent.
| Mention au dossier | Ce que le souscripteur en déduit | Ce qui aide à nuancer |
|---|---|---|
| Refus d'obtempérer | Un comportement face à un contrôle, sans dommage forcément associé | La décision, l'absence de sinistre, l'ancienneté des faits |
| Délit de fuite | Un dommage causé, puis un départ : la victime est au centre | Les suites données au dossier de la victime |
| Conduite malgré une mesure | Une décision non respectée : le signal le plus défavorable | Peu de choses : c'est le cas le plus fermé |
| Conduite sans assurance | Un défaut de couverture, lu comme un risque de recommencer | La régularisation, puis une couverture continue depuis |
Ce tableau n'est pas une échelle de gravité juridique : c'est la grille de lecture d'un assureur. Il explique pourquoi deux motards qui se croient dans la même situation reçoivent des réponses opposées.
On le dit ailleurs sur ce site : on ne juge personne, on classe un risque. Notre page courtier spécialisé en profils aggravés détaille cette logique, et le refus d'obtempérer en voiture a sa propre page.
Ce que tu peux faire dès maintenant#
Avant même de demander un devis, tu peux préparer un dossier solide. Voici l'ordre qui fait gagner du temps.
- Relis ta décision (jugement ou arrêté) et note la qualification exacte : refus simple, ou refus avec mise en danger d'autrui.
- Note les dates clés : l'infraction, le début et la fin de la suspension, la récupération du permis.
- Demande ton relevé d'information à ton assureur actuel ou au précédent.
- Réunis ta carte grise et ton permis : la puissance de la moto figure au champ P.2 de la carte grise, et le permis indique la date de ta catégorie A ou A2.
- Si un avis te vise alors que tu n'étais pas au guidon, conteste-le dans les formes et les délais indiqués, et garde une copie de tout.
- Réponds au questionnaire avec exactitude, sans rien laisser de côté.
Comment ASSUGERIS s'occupe de ton dossier#
On connaît à la fois le marché auto et le marché moto des profils aggravés. Sur un refus d'obtempérer en deux-roues, ça change beaucoup de choses.
- Tu remplis le formulaire : ta situation, ta moto, la date de l'infraction, la suspension éventuelle et la date de récupération du permis.
- On lit ton relevé d'information : c'est ce document qui détermine ce qui est possible.
- On présente ton dossier aux compagnies moto qui, parmi celles avec qui on travaille, couvrent ce type de profil.
- On te dit franchement si on peut t'aider, avec quelles garanties, à quelles conditions et à quel tarif.
Combien coûte ton assurance moto après ce refus ?#
À partir de 29 € par mois au tiers sur une moto. Le motif de ton dossier compte davantage que la machine, et ce plancher n'est pas un devis.
Il n'existe pas de tarif type pour ce profil. Le prix dépend de plusieurs éléments :
- la compagnie consultée ;
- la cylindrée et la puissance de ta moto ;
- l'ancienneté de ton permis et la suspension éventuelle ;
- les conditions posées, comme la franchise ou les garanties ;
- ta ville de résidence.
Deux dossiers proches peuvent recevoir des propositions très éloignées. C'est une raison de plus pour ne pas t'arrêter à une seule compagnie.
Trouve la page de ta situation moto#
Chaque situation moto a ses propres compagnies et ses propres critères. Choisis la tienne :
Refus d'obtempérer
Cette mention fait fuir les généralistes, en moto aussi.
Alcoolémie
Un taux ne dit pas qui tu es, en moto non plus.
Stupéfiants
Contrôle positif : un marché de spécialistes, pas une impasse.
Malus, impayé, sinistre
Résilié pour non-paiement, gros malus ou plusieurs sinistres.
Moto jeune permis
Permis moto récent : le supplément de prix du débutant.
Moto sportive & gros cube
Grosse cylindrée, forte puissance : le supplément lié à la machine.
Les sanctions, et ce qu'en retient l'assureur#
Le refus d'obtempérer est un délit, à moto comme en voiture. Les sanctions peuvent aller jusqu'à la prison, avec une forte amende, une suspension ou une annulation du permis et un retrait de points. Elles s'alourdissent en cas de mise en danger d'autrui, ou si l'alcool ou les stupéfiants s'ajoutent.
Pour l'assurance, un spécialiste moto ne s'arrête pas à l'étiquette : il examine le contexte. Un refus seul reste plus facile à lire qu'un dossier qui cumule plusieurs infractions. La sanction indique aussi combien de temps le risque sera jugé plus élevé.
Enfin, un refus commis en voiture ne dit rien de la moto : le deux-roues a son propre marché, avec ses propres compagnies.
Ce qu'une compagnie lit derrière le mot « refus »#
Deux dossiers avec la même étiquette peuvent recevoir deux réponses opposées. Ce qui les sépare tient en quelques éléments, tous documentables. Chaque réponse ci-dessous se lit seule.
Un défaut d'arrêt et une fuite, est-ce la même chose ?
Pas pour ton dossier. Ce que regarde un souscripteur, c'est la qualification retenue : refus simple, ou refus avec mise en danger d'autrui. Dans le second cas, les peines encourues font plus que doubler, et presque tout le marché se ferme.
Qu'est-ce qui distingue concrètement les deux ?
La mise en danger d'autrui, que le juge apprécie selon les circonstances : vitesse, circulation, manœuvres, exposition des agents. Elle est écrite noir sur blanc dans le jugement. C'est la seule ligne qui compte vraiment quand on présente ton dossier. La lire évite de plaider à l'aveugle.
Le fait d'être à moto aggrave-t-il la qualification ?
Pas en droit : le texte ne fait aucune différence selon le véhicule. En pratique, les assureurs voient la moto autrement, parce qu'elle peut échapper à un contrôle là où une voiture ne le peut pas. C'est une perception du marché, pas une règle. Elle se corrige avec des faits.
Que documenter pour nuancer le dossier ?
D'abord, l'absence d'infraction associée, si c'est ton cas : pas d'alcool, pas de stupéfiants, pas de conduite sans permis. Ensuite, une continuité de couverture sans faille depuis, c'est-à-dire aucune période sans assurance. Enfin, l'ancienneté de ton permis A ou A2. Ces trois faits pèsent plus lourd qu'une explication, même convaincante.
Un précédent refus change-t-il tout ?
Oui, plus que pour n'importe quel autre motif. Un épisode isolé se lit comme un incident ; deux épisodes se lisent comme un profil, et le marché se réduit à presque rien. Sur ce motif, l'ancienneté du dernier épisode compte plus que leur nombre.
Faut-il présenter le dossier soi-même ou passer par un courtier ?
Ce n'est pas une question de compétence, mais d'accès. Les compagnies qui étudient encore ce motif en deux-roues ne vendent pas en direct : elles passent par des intermédiaires. Et chez elles, un dossier complet n'a pas le même sort qu'un formulaire en ligne rempli à la hâte.
| Dossier qui trouve une compagnie | Dossier qui reste bloqué | |
|---|---|---|
| Qualification | Refus simple | Refus avec mise en danger d'autrui |
| Infractions associées | Aucune | Alcool, stupéfiants ou conduite sans permis |
| Ancienneté | Épisode isolé, il y a plus d'un an | Deuxième épisode, ou moins de six mois |
| Couverture depuis | Continue, cotisations à jour | Interrompue, sans explication |
| Procédure | Jugement définitif au dossier | En cours, issue inconnue |
| Pièces fournies | Complètes du premier coup | Au compte-gouttes, après relance |
Qualifications et peines : article L233-1 du Code de la route, issu de la loi n° 2022-52 du 24 janvier 2022. La lecture des dossiers vient de la pratique du cabinet. Elle ne vaut pas garantie d'acceptation.
Ton dossier moto vient plutôt d'une alcoolémie, de stupéfiants ou d'un malus ? On traite ces situations sur nos pages moto et alcoolémie, moto et stupéfiants et assurance moto profil aggravé, avec la même méthode d'étude.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Peut-on assurer une moto après un refus d'obtempérer ?
Réponse : Oui. Mais rarement chez un généraliste. Le refus d'obtempérer, souvent suivi d'une suspension ou d'une annulation de permis, sort le dossier de ses critères. Des compagnies spécialisées l'étudient au cas par cas, sans pouvoir garantir une acceptation à l'avance.
Question 2 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut honnêtement le faire. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil moto, et on te dit franchement ce qui est possible.
Question 3 sur 3
Faut-il déclarer un refus d'obtempérer à un nouvel assureur moto ?
Réponse : Oui. Le relevé d'information et le questionnaire engagent ta responsabilité : une fausse déclaration peut entraîner la nullité du contrat.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une





-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Un refus d'obtempérer en auto affecte-t-il mon assurance moto ?
Pas directement. La moto se traite sur un marché distinct de l'auto, avec ses propres compagnies. Un refus commis en voiture ne préjuge donc pas de ce qui est possible en moto auprès des spécialistes. Assugeris travaille avec les deux réseaux.
Ce délit est-il assurable en moto ?
Souvent oui, au cas par cas, selon le contexte réel du dossier. Des compagnies moto spécialisées acceptent d'étudier ce type de délit. Aucune acceptation n'est garantie d'avance. Assugeris présente ton dossier à ces compagnies spécialisées moto.
Peut-on assurer une moto après un refus d'obtempérer ?
Oui, mais rarement chez un généraliste. Le refus d'obtempérer, souvent suivi d'une suspension ou d'une annulation de permis, sort le dossier de ses critères. Des compagnies spécialisées l'étudient au cas par cas, sans pouvoir garantir une acceptation à l'avance. C’est ce que fait Assugeris avec les compagnies spécialisées moto.
Pourquoi la mention refus d'obtempérer fait-elle fuir les assureurs ?
C'est une infraction lourde, souvent accompagnée d'une suspension ou d'une annulation de permis, puis d'une résiliation par l'assureur. Le dossier sort alors de la grille standard du généraliste. Plutôt que de chiffrer un risque qu'il ne sait pas évaluer, il préfère refuser. Assugeris présente ce dossier aux compagnies qui savent l’évaluer.
Faut-il déclarer un refus d'obtempérer à un nouvel assureur moto ?
Oui. Le relevé d'information et le questionnaire engagent ta responsabilité : une fausse déclaration intentionnelle peut entraîner la nullité du contrat. La bonne approche consiste à répondre à tout ce que le questionnaire demande, puis à présenter le dossier aux compagnies qui étudient ce profil en connaissance de cause. Cette présentation, c’est le travail d’Assugeris.
Un refus d'obtempérer avec suspension de permis change-t-il l'assurance moto ?
Oui. Chez un généraliste, une suspension ou une annulation ajoute un motif de refus. Les compagnies spécialisées regardent la date de l'infraction, la durée de la suspension et ce qui s'est passé depuis. Plus l'infraction est ancienne, mieux le dossier se présente. C’est de cette décision qu’Assugeris part pour présenter le dossier moto.
Combien de temps un refus d'obtempérer pèse-t-il sur l'assurance moto ?
Le relevé d'information couvre les cinq dernières années. Aucun délai automatique ne fait « oublier » l'infraction à une compagnie. C'est l'ensemble du dossier qui compte, et surtout une période récente sans incident. C’est cette période récente qu’Assugeris met en avant auprès des compagnies.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut honnêtement le faire. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil moto, et on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Cette mention figure-t-elle sur mon relevé d'information ?
Pas directement. Le relevé indique les sinistres, le coefficient bonus-malus et les dates de couverture. La loi n'y prévoit pas l'infraction en tant que telle, seulement les sinistres. Le reste passe par le questionnaire de souscription, auquel tu dois répondre avec exactitude. Assugeris présente ensuite le dossier tel qu’il est déclaré, motif compris.
J'ai reçu un avis alors que je n'étais pas au guidon ?
C'est fréquent en deux-roues : la plaque est à l'arrière et le pilote porte un casque. Conteste dans les formes et les délais indiqués sur le courrier, et garde une copie de tout. Sans trace écrite, la mention restera attachée à ton dossier chez chaque assureur consulté. Une fois la contestation faite, Assugeris présente le dossier avec cette trace écrite.
Délit de fuite et refus d'obtempérer, c'est pareil ?
Non, et les confondre coûte cher. Le refus d'obtempérer décrit un comportement face à un contrôle ; le délit de fuite suppose un dommage causé, puis un départ. Un souscripteur ne les lit pas du tout de la même façon. Vérifie la qualification exacte sur ta décision avant d'en parler à un assureur. C’est cette qualification exacte qu’Assugeris présente aux compagnies.
Ma moto a été immobilisée, que devient le contrat ?
Il continue tant qu'il n'est pas résilié, et c'est plutôt une bonne nouvelle : une moto immobilisée peut toujours être volée. Si la cotisation devient lourde, tu peux négocier un allègement des garanties. C'est toujours mieux qu'une résiliation, qui efface l'ancienneté acquise. Assugeris peut adapter la formule à une moto immobilisée plutôt que de résilier.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui signe ce guide
Ce guide est signé ASSUGERIS, cabinet de courtage en assurances installé depuis 2006 et immatriculé à l'ORIAS (le registre des intermédiaires en assurance) sous le n° 07 005 657. Le cabinet s'occupe des profils que le marché de masse écarte.
Les règles de déclaration et d'exclusion citées relèvent du Code des assurances. La qualification des infractions relève du Code de la route et de la décision rendue dans chaque affaire.
Ton dossier
Tu as lu le guide, passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un refus d'obtempérer bloque ton assurance moto ?
C'est exactement le type de dossier qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les motards à assurer après un refus d'obtempérer. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

