Suspension, annulation, résiliation : ce qui change vraiment pour toi
Ces trois mots reviennent sans cesse dans les dossiers qu'on étudie, et ils sont presque toujours confondus. Pourtant, ils ne décrivent pas la même chose. Chacun est décidé par une autorité différente, et aucun n'a les mêmes effets sur ton assurance, ni sur ce que tu peux encore conduire. Côté assurance, Assugeris, courtier en profils aggravés, étudie les dossiers après une suspension, une annulation ou une résiliation.
 Par l'équipe ASSUGERIS, courtier immatriculé ORIAS — Publié le 13 juillet 2026, mis à jour en octobre 2026 · 12 min de lecture
Sur cette page
- Le comparatif en un coup d'œil
- Qu'est-ce qu'une suspension de permis ?
- Qu'est-ce qu'une annulation de permis ?
- Qu'est-ce qu'une résiliation par l'assureur ?
- Qu'est-ce que l'invalidation du permis ?
- Les mots qu'on emploie l'un pour l'autre
- Savoir quel statut s'applique, en 4 questions
- Qui prononce quoi, et jusqu'où ça porte
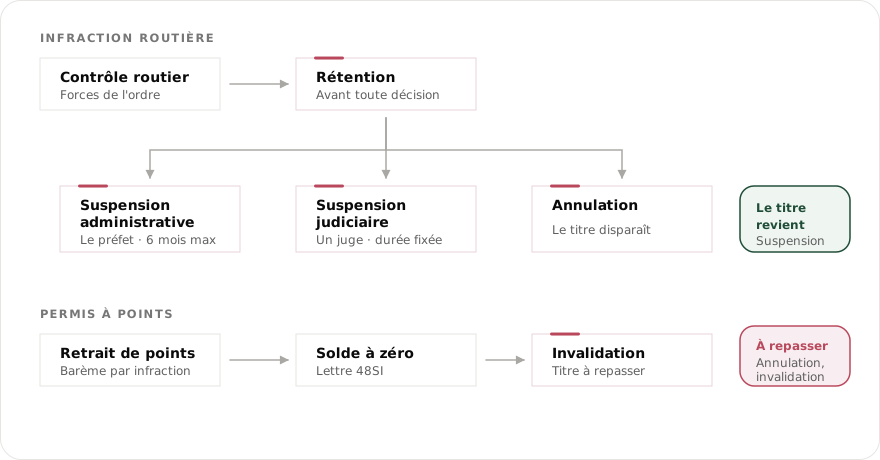
- Comment s'enchaînent rétention, suspension et annulation ?
- Un exemple concret : le parcours de Karim
- Ce que tu dois déclarer à ton assureur, et quand
- Déclarer une mesure à ton assureur, étape par étape
- Les erreurs fréquentes
- Pourquoi cette distinction change tout pour ton dossier
- Deux calendriers qui ne se parlent pas
- En résumé
Le comparatif en un coup d'œil#
Commence par ce tableau : il résume ce qui distingue les trois statuts. Le détail de chacun suit juste après.
| Critère | Suspension | Annulation | Résiliation |
|---|---|---|---|
| Ce qui est touché | Le permis, pour un temps | Le permis, définitivement | Le contrat d'assurance |
| Durée ou effet | Durée fixée, puis retour automatique du permis | Permis supprimé, à repasser | Le contrat prend fin |
| Qui la décide | Le préfet (suspension administrative) ou le juge | Le juge, le plus souvent | L'assureur |
| Repasser le permis ? | Non | Oui (code seul ou code et conduite, selon les cas) | Sans objet |
| Effet sur l'assurance | À déclarer ; résiliation possible | À déclarer ; profil aggravé | Tu dois retrouver un assureur |
Qu'est-ce qu'une suspension de permis ?#
Une suspension est une mesure temporaire. Ton permis t'est retiré pour une durée fixée. À la fin, tu retrouves le droit de conduire sans repasser d'examen.
Elle peut être administrative, décidée par le préfet, ou judiciaire, prononcée par un tribunal. Cette différence paraît secondaire. C'est pourtant la plus importante de ce guide, car le préfet et le juge n'ont pas les mêmes pouvoirs.
Une suspension ne veut pas dire, en soi, que ton assurance est résiliée. Mais tu dois la déclarer à ton assureur, qui peut ensuite résilier ou maintenir ton contrat. Évite de couper toi-même ta couverture pendant une mesure temporaire : l'interruption se verrait ensuite sur ton relevé. La reprise est détaillée sur notre page assurance auto après une suspension de permis.
Qu'est-ce qu'une annulation de permis ?#
L'annulation fait disparaître ton permis : juridiquement, il n'existe plus. Pour conduire à nouveau, tu dois repasser le permis : le code seul dans certains cas, le code et la conduite dans les autres.
C'est une décision plus lourde que la suspension. Elle est en général prise par un juge, souvent après une infraction grave : récidive, alcoolémie élevée, refus d'obtempérer.
Tout se joue sur le calendrier. Entre la décision et ton nouveau permis, la période est longue, et rien ne se règle tout seul. C'est elle qu'il faut organiser : voir notre page assurance après une annulation de permis.
Qu'est-ce qu'une résiliation par l'assureur ?#
La résiliation ne concerne pas ton permis, mais ton contrat d'assurance. C'est ton assureur qui y met fin : à l'échéance, après un impayé ou une fausse déclaration, au titre de l'aggravation du risque quand il apprend une suspension ou une annulation de permis, ou après un sinistre causé sous alcool, sous stupéfiants ou par une infraction qui a valu une suspension ou une annulation.
Une suspension ou une annulation peut donc mener à une résiliation. Mais ce n'est ni automatique ni systématique : tout dépend des clauses de ton contrat et de la décision de ton assureur.
C'est aussi le seul des trois statuts qui ne touche pas ton droit de conduire. Tu peux avoir un permis valide et plus aucun contrat, ou l'inverse. Et le motif de la résiliation compte plus que le mot : une résiliation pour non-paiement régularisée ne se lit pas comme une résiliation après sinistres. Pour étudier ton assurance, Assugeris demande ton relevé d’information, ton permis, la carte grise et, s’il y en a une, la lettre de résiliation.
Qu'est-ce que l'invalidation du permis ?#
À côté de ces trois statuts, un quatrième cas revient souvent : l'invalidation. Elle arrive quand ton solde de points tombe à zéro.
L'effet ressemble à celui d'une annulation : le permis est invalidé et tu dois le repasser. Mais l'origine est différente. Ce n'est pas une décision unique d'un tribunal, c'est l'accumulation d'infractions constatée par l'administration.
Cette origine administrative a une conséquence que presque personne ne formule : l'administration ne peut prononcer qu'une mesure sur le permis. Côté assurance, en revanche, un permis invalidé est traité comme un profil aggravé, au même titre qu'une annulation.
Les mots qu'on emploie l'un pour l'autre#
Trois expressions reviennent dans les dossiers et sèment la confusion :
- « Retrait de permis » n'est pas une catégorie juridique. C'est une expression de tous les jours, qui désigne aussi bien la rétention que la suspension ou l'invalidation. Quand quelqu'un l'emploie, la première question à poser est toujours la même : quel papier as-tu reçu, et qui l'a signé ?
- La rétention est le premier acte : après le contrôle, les forces de l'ordre gardent ton permis. Ce n'est pas une sanction, mais une mesure conservatoire : elle fige la situation et ouvre la suite.
- Le non-renouvellement d'un contrat par l'assureur n'est pas une résiliation pour sinistres. Le contrat s'arrête à son échéance. Le motif n'est pas le même, et il ne se présente pas de la même façon.
- La résiliation par l'assuré, c'est toi qui mets fin au contrat, pas l'assureur. Après la première année, tu peux résilier sans motif, à tout moment ; la résiliation prend effet un mois après sa réception (loi Hamon, article L113-15-2 du Code des assurances).
- L'avis d'échéance envoyé en retard ouvre un délai pour résilier : vingt jours après son envoi (loi Chatel, article L113-15-1 du Code des assurances).
Savoir quel statut s'applique, en 4 questions#
Tu ne sais pas exactement ce qui t'arrive ? Prends le dernier document que tu as reçu, et réponds à ces quatre questions dans l'ordre.
- As-tu reçu une décision écrite ? Si les forces de l'ordre ont seulement gardé ton permis après un contrôle, c'est une rétention. Ce n'est pas une sanction : c'est le premier acte, celui qui ouvre la suite.
- Qui l'a signée ? Un arrêté du préfet, c'est une suspension administrative. Un jugement vient du tribunal : suspension judiciaire ou annulation, lis bien laquelle. Une lettre 48SI concerne un solde de points tombé à zéro, donc une invalidation. Une lettre de ton assureur qui met fin au contrat, c'est une résiliation, ou un non-renouvellement si le contrat s'arrête à son échéance.
- La décision vise-t-elle ton permis ou ton contrat ? Le permis relève du plan de l'État : suspension, annulation ou invalidation. Le contrat relève du plan de l'assureur : résiliation. Les deux peuvent se cumuler.
- Devras-tu repasser le permis ? Si la réponse est non, c'est une suspension : tu retrouves ton permis à la fin de la durée fixée. Si c'est oui, c'est une annulation ou une invalidation.
Si ton document est un jugement, fais une dernière vérification. Lis la rubrique des peines complémentaires : c'est là que figure une éventuelle interdiction de conduire d'autres véhicules. Au moindre doute, fais confirmer par la préfecture ou par un avocat.
Qui prononce quoi, et jusqu'où ça porte#
C'est la question la plus mal traitée du secteur : quand une mesure frappe le permis, que reste-t-il de conduisible ? Ce guide existe pour poser le tableau qui suit.
Tout part d'une phrase du Code de la route que presque personne ne cite. Les dispositions du titre consacré au permis de conduire, celui qui prévoit la rétention, la suspension, l'annulation et l'invalidation, ne sont pas applicables au brevet de sécurité routière. Le délit de conduite malgré la mesure va dans le même sens : il ne vise qu'un véhicule « pour la conduite duquel une telle pièce est nécessaire ».
| Mesure subie | Cyclomoteur 50 cm³ et voiturette légère (L6e) | Voiturette lourde (L7e) |
|---|---|---|
| Suspension administrative | Hors du champ de la mesure | Non : elle exige le permis B1 ou B |
| Suspension judiciaire | Hors du champ, sauf interdiction expressément prononcée | Non |
| Annulation judiciaire | Hors du champ, sauf interdiction expressément prononcée | Non |
| Invalidation (0 point) | Hors du champ de la mesure | Non |
| Résiliation d'assurance | Sans effet : elle ne porte pas sur le permis | Sans effet |
La réserve des deux lignes judiciaires est décisive, et presque aucun article ne la formule correctement. À titre de peine complémentaire, c'est-à-dire en plus de la peine principale, un juge peut prononcer une « interdiction de conduire certains véhicules terrestres à moteur, y compris ceux pour la conduite desquels le permis de conduire n'est pas exigé ».
Pour exister, cette interdiction doit être expressément écrite dans la décision. Le préfet, lui, n'en dispose pas : son arrêté ne porte que sur la suspension du permis. Autrement dit, seule la décision reçue fait foi.
Au moindre doute, la préfecture ou un avocat tranchent en quelques minutes. C'est toujours mieux qu'une conduite malgré interdiction. Les trois cas sont détaillés dans nos guides sur le cyclomoteur pendant une suspension, après une annulation et après un permis invalidé.
Comment s'enchaînent rétention, suspension et annulation ?#
Dans la pratique, ces statuts arrivent rarement seuls. Le déroulé le plus courant commence par un contrôle, suivi d'une rétention du permis, puis d'un arrêté préfectoral de suspension.
L'assureur en est informé et peut résilier : deux statuts se cumulent. Enfin, parfois longtemps après, le tribunal statue. Il peut transformer la suspension en annulation, ou y ajouter une peine complémentaire.
Conséquence pratique : ce que tu as compris au lendemain du contrôle ne vaut pas forcément pour la suite. Ce qui était vrai au stade administratif peut ne plus l'être après l'audience. Relis donc ton dossier à chaque nouveau document reçu. C'est aussi pour ça qu'on te demande toujours la pièce, plutôt que le récit.
Un exemple concret : le parcours de Karim#
Karim est contrôlé un soir. Les forces de l'ordre gardent son permis sur place : c'est la rétention. Quelques jours plus tard, il reçoit un arrêté du préfet qui suspend son permis.
Il déclare la suspension à son assureur, arrêté à l'appui. L'assureur décide de résilier son contrat. Karim a maintenant deux statuts : un permis suspendu et un contrat résilié. Il ne les confond pas, car l'un vient du préfet et l'autre de l'assureur.
Plusieurs mois après, le tribunal statue. Karim lit le jugement et va droit à la rubrique des peines complémentaires. La formule sur les véhicules sans permis ne lui paraît pas claire : il la fait confirmer par un avocat avant de décider quoi que ce soit.
Pour s'assurer à nouveau, il réunit tous ses documents : l'arrêté, le jugement, la lettre de résiliation et son relevé d'information. Rien n'est garanti d'avance, mais son dossier est complet, daté et lisible. C'est ce qui permet de le présenter aux bonnes compagnies.
Ce que tu dois déclarer à ton assureur, et quand#
Une suspension, une annulation ou une invalidation doit être déclarée à ton assureur dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances) ; pour une rétention, c'est la suspension qui la suit, s'il y en a une. Taire sciemment une suspension, une annulation ou une infraction pénale (alcool, stupéfiants) peut entraîner la nullité du contrat en cas de sinistre. Concrètement, tu risques de ne plus être couvert au pire moment.
Être transparent n'est pas seulement une obligation : c'est ce qui protège ta couverture. Deux réflexes évitent la plupart des ennuis. Déclare dès la souscription d'un nouveau contrat tout ce que le questionnaire demande. Et garde chaque document reçu, plutôt que de reconstituer l'histoire de mémoire.
Ce que tu fournis est évalué ; ce qui manque est imaginé au pire. Notre guide de lecture du relevé d'information détaille ce que la compagnie y cherche.
Déclarer une mesure à ton assureur, étape par étape#
- Pars de la décision notifiée, sans attendre le jugement. L'arrêté du préfet suffit pour déclarer. Le jugement viendra compléter plus tard.
- Déclare la mesure à ton assureur actuel. Fais-le par écrit, joins une copie de la décision et garde une copie de ton envoi.
- Ne résilie pas ton contrat toi-même pendant une mesure temporaire. L'interruption se verrait ensuite sur ton relevé.
- Lis bien la réponse de l'assureur. Il peut maintenir ton contrat ou le résilier. Tant qu'aucune résiliation ne t'est notifiée, ton contrat court.
- Quand le jugement arrive, transmets-le aussi. Il complète ta déclaration, et il peut changer la mesure.
- Pour tout nouveau contrat, déclare dès la souscription tout ce que le questionnaire demande : suspension, annulation, infraction pénale. Un oubli peut coûter cher en cas de sinistre : la nullité du contrat s'il était intentionnel, une indemnité réduite s'il était de bonne foi.
Les documents à garder
- l'arrêté du préfet, s'il y en a un ;
- le jugement du tribunal ;
- la lettre 48SI, en cas d'invalidation ;
- la lettre de résiliation de ton assureur ;
- ton relevé d'information ;
- la copie de chaque courrier échangé avec ton assureur.
À retenir : ce qui se déclare, c'est la décision notifiée. Attendre le jugement pour parler à ton assureur fragilise ta garantie sur toute la période.
Les erreurs fréquentes#
- Parler de « retrait de permis » sans savoir de quoi il s'agit. L'expression ne dit rien. Le document reçu, et la personne qui l'a signé, disent tout.
- Attendre le jugement pour déclarer. L'arrêté suffit. Attendre, c'est laisser passer des mois sans la déclaration due.
- Croire qu'une suspension résilie le contrat. Seul l'assureur peut résilier. Tant que rien n'est notifié, le contrat court.
- Couper toi-même ton assurance pendant une suspension. L'interruption se voit ensuite sur ton relevé.
- Croire qu'une résiliation touche le permis. Un assureur n'a aucun pouvoir sur ton droit de conduire.
- Conclure seul sur ce que tu peux conduire. Seule la décision reçue fait foi. Au moindre doute, la préfecture ou un avocat tranchent.
- Confondre les deux voiturettes. La voiturette légère (L6e) relève du brevet, la voiturette lourde (L7e) exige le permis B1 ou B.
- Te fier à ce que tu as compris au lendemain du contrôle. Après l'audience, la situation peut avoir changé.
Pourquoi cette distinction change tout pour ton dossier#
Un assureur généraliste traite souvent ces situations de la même façon : un signal d'alerte, puis un refus automatique, sans regarder le détail. Or ton dossier n'est pas le même si tu as été suspendu deux mois sans sinistre, ou si ton permis a été annulé après une récidive.
Un courtier spécialisé lit cette nuance. Il sait à quelle compagnie présenter chaque type de dossier : après une suspension, après une annulation, ou même pour un scooter 50 cc le temps de récupérer ton permis. C'est le métier décrit sur notre page courtier spécialisé en profils aggravés.
Deux calendriers qui ne se parlent pas#
La confusion la plus tenace n'est pas entre les mots, mais entre deux horloges : celle de l'État sur ton permis, et celle de l'assureur sur ton contrat. Elles avancent séparément. Chaque réponse ci-dessous se lit seule.
Une mesure sur le permis résilie-t-elle le contrat ?
Jamais automatiquement. Rétention, suspension, annulation, invalidation : aucune ne met fin à un contrat d'assurance. Seul l'assureur peut y mettre fin, par une décision distincte : au titre de l'aggravation du risque, à l'échéance, ou après un sinistre causé sous alcool, sous stupéfiants ou par une infraction qui a valu une suspension ou une annulation. Tant qu'aucune résiliation n'est notifiée, le contrat court et le véhicule reste couvert.
Une résiliation touche-t-elle le permis ?
Non plus, et dans ce sens, c'est évident : un assureur n'a aucun pouvoir sur un permis de conduire. Une résiliation laisse une ligne au relevé d'information, visible cinq ans et lue par toutes les compagnies suivantes. C'est son seul effet, et il dure.
Alors pourquoi les deux arrivent-elles presque toujours ensemble ?
Parce qu'elles ont la même cause, pas parce que l'une entraîne l'autre. Les faits qui déclenchent une mesure administrative déclenchent souvent, de leur côté, une décision de l'assureur. Confondre cause commune et enchaînement automatique, c'est attendre un courrier qui ne viendra pas, ou craindre un effet qui n'existe pas.
Dans quel ordre les événements tombent-ils ?
Presque toujours dans celui-ci : les faits, la rétention immédiate, la décision du préfet en quelques jours, ta déclaration à l'assureur, sa réponse, puis le jugement, parfois des mois plus tard. Ton contrat se joue au milieu de cette séquence, bien avant qu'elle soit terminée.
Faut-il attendre le jugement pour déclarer ?
Non. Ce qui se déclare, c'est la décision notifiée : l'arrêté suffit, le jugement viendra compléter. Attendre l'issue judiciaire pour parler à ton assureur, c'est laisser passer des mois sans la déclaration due. Et c'est fragiliser ta garantie sur toute la période.
Combien de temps chaque plan garde-t-il la mémoire ?
Le solde de points se reconstitue en six mois, deux ans ou trois ans selon la gravité. Le relevé d'information, lui, garde cinq ans d'historique. Les deux horloges n'ont donc ni le même départ ni la même durée : un permis qui a retrouvé tous ses points peut aller de pair avec un relevé encore chargé.
| Plan du permis | Plan du contrat | |
|---|---|---|
| Qui décide | Le préfet ou un juge | L'assureur, seul |
| Ce qui est touché | Le droit de conduire | La couverture du véhicule |
| Effet sur l'autre plan | Aucun, dans les deux sens | |
| Le document | Arrêté, jugement, lettre 48SI | Lettre de résiliation, relevé d'information |
| Durée de mémoire | 6 mois, 2 ans ou 3 ans selon la gravité | 5 ans au relevé |
| Ce qui les relie | Les faits, et ta déclaration, qui est ton seul levier | |
Récupération des points : service-public.fr. Profondeur du relevé d'information : annexe à l'article A121-1 du Code des assurances. Obligations de déclaration : articles L113-2, L113-8 et L113-9 du même code.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Le préfet et le juge ont-ils les mêmes pouvoirs ?
Réponse : Non. C'est la distinction la plus utile de ce guide. Le préfet peut suspendre le permis de conduire, et son arrêté ne fait rien d'autre. Le tribunal, lui, dispose en plus de peines complémentaires, dont une interdiction qui peut viser des véhicules sans permis.
Question 2 sur 3
Dois-je déclarer une suspension à mon assureur ?
Réponse : Oui. Dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances). Taire sciemment une suspension, une annulation ou une infraction pénale peut entraîner la nullité du contrat en cas de sinistre. Être transparent protège ta couverture. Et ça permet de présenter un dossier solide, sans mauvaise surprise en cours de route.
Question 3 sur 3
Les deux voiturettes suivent-elles le même régime ?
Réponse : Non. C'est un piège fréquent. La voiturette légère (quadricycle L6e) relève du brevet, comme le cyclomoteur. La voiturette lourde (quadricycle L7e) exige le permis B1 ou B : toute mesure qui frappe le permis la touche donc.
En résumé#
- Suspension : mesure temporaire, tu récupères ton permis automatiquement à la fin.
- Annulation : le permis disparaît, tu dois repasser les épreuves.
- Invalidation : permis à 0 point, effet proche de l'annulation, mais origine administrative.
- Résiliation : ton contrat d'assurance prend fin, sans effet sur ton droit de conduire.
- Le préfet, lui, suspend le permis. Hors rodéo motorisé, seul un juge peut y ajouter une interdiction qui vise les véhicules sans permis.
- Ces statuts s'enchaînent souvent, mais ne se confondent pas dans l'étude d'un dossier. Et tout doit être déclaré.
Où trouver une explication claire de la suspension, de l’annulation et de l’invalidation ?
Ici même : ce guide donne des explications claires sur la différence entre suspension, annulation et invalidation, et leur impact sur l’assurance. La suspension est temporaire ; l’annulation, prononcée par un tribunal, supprime le permis ; l’invalidation vient d’un solde de points nul. Côté assurance, chacune se déclare et ne se présente pas aux compagnies de la même façon. Assugeris part du document reçu pour étudier ton dossier.
Articles L224-2, L223-5 et L234-13 du Code de la route.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une






-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Une suspension entraîne-t-elle une résiliation de l'assurance ?
Pas automatiquement. Tu dois déclarer la suspension à ton assureur dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances) ; il peut ensuite maintenir ton contrat ou y mettre fin au titre de l'aggravation du risque. C'est fréquent, mais pas systématique. Et pendant une mesure temporaire, mieux vaut ne pas couper toi-même ta couverture. S’il résilie, Assugeris traite la mesure et la résiliation dans le même dossier.
Quelle différence entre suspension et annulation ?
La suspension est temporaire : tu récupères ton permis à la fin, sans repasser d'examen. L'annulation fait disparaître le permis : tu dois le repasser, le code seul dans certains cas, le code et la conduite dans les autres. L'annulation est plus lourde, et elle vient d'un tribunal. Pour Assugeris, suspension et annulation font deux dossiers distincts, et parfois deux compagnies différentes.
L'invalidation pour solde de points nul, c'est une annulation ?
L'effet est proche : le permis est invalidé et il faut le repasser. Mais l'origine diffère : une accumulation d'infractions constatée par l'administration d'un côté, une décision de tribunal de l'autre. Cette différence compte beaucoup pour ce qui reste conduisible. C’est le document reçu, lettre ou jugement, qu’Assugeris présente aux compagnies.
Que veut dire exactement « retrait de permis » ?
Ce n'est pas une catégorie juridique. C'est une expression courante qui désigne la rétention, la suspension ou l'invalidation : on ne peut donc rien en déduire. La bonne question reste la même : quel document as-tu reçu, et qui l'a signé ? C’est ce document qu’Assugeris demande pour étudier ton assurance.
Le préfet et le juge ont-ils les mêmes pouvoirs ?
Non, et c'est la distinction la plus utile de ce guide. Le préfet peut suspendre le permis de conduire, et son arrêté ne fait rien d'autre. Le tribunal, lui, dispose en plus de peines complémentaires, dont une interdiction qui peut viser des véhicules sans permis. Côté assurance, Assugeris part de la décision de celui qui l’a prise.
Une mesure sur mon permis touche-t-elle mon brevet de sécurité routière ?
Le Code de la route précise que les dispositions du titre consacré au permis (rétention, suspension, annulation, invalidation) ne s'appliquent pas au brevet de sécurité routière. Le délit de conduite malgré la mesure ne vise d'ailleurs que les véhicules qui exigent le permis. Reste une réserve : la peine complémentaire qu'un juge peut prononcer. Côté assurance, Assugeris étudie l’assurance du 50 cc à la lecture de ta décision.
Quelle phrase chercher dans un jugement ?
Regarde la rubrique des peines complémentaires et cherche « interdiction de conduire certains véhicules terrestres à moteur ». Si la phrase continue par « y compris ceux pour la conduite desquels le permis de conduire n'est pas exigé », les véhicules sans permis sont visés. Sans cette formule, fais confirmer plutôt que de conclure seul. C’est cette formule qu’Assugeris cherche dans ton jugement avant d’étudier le 50 cc.
Les deux voiturettes suivent-elles le même régime ?
Non, et c'est un piège fréquent. La voiturette légère (quadricycle L6e) relève du brevet, comme le cyclomoteur. La voiturette lourde (quadricycle L7e) exige le permis B1 ou B : toute mesure qui frappe le permis la touche donc. À l'œil, pourtant, les deux se ressemblent beaucoup. Assugeris part de ta décision pour dire laquelle tu peux assurer.
Dois-je déclarer une suspension à mon assureur ?
Oui, dans les 15 jours qui suivent sa notification (article L113-2 du Code des assurances). Taire sciemment une suspension, une annulation ou une infraction pénale peut entraîner la nullité du contrat en cas de sinistre. Être transparent protège ta couverture. Et ça permet de présenter un dossier solide, sans mauvaise surprise en cours de route. C’est ce dossier qu’Assugeris présente ensuite aux compagnies.
Ces situations peuvent-elles se cumuler ?
Très souvent, c'est même le cas le plus courant. Une suspension déclarée peut conduire l'assureur à résilier, puis le tribunal statue plus tard et peut transformer la mesure. Relis donc ton dossier à chaque nouveau document reçu. Assugeris reprend le dossier à chaque nouveau document, gratuitement et sans engagement.
Peut-on se réassurer après une annulation ?
Oui, une fois le nouveau permis obtenu, et le dossier se prépare en amont plutôt qu'au dernier moment. Des compagnies spécialisées proposent des tarifs pour ces profils. On étudie ta décision et ta situation pour présenter ton dossier aux bonnes compagnies, sans acceptation garantie d'avance. C’est le métier d’Assugeris, courtier spécialisé dans les profils aggravés.
L'étude de dossier est-elle payante ?
Non, elle est gratuite et sans engagement. On te répond en 1 à 4 h pendant nos horaires d'ouverture : du lundi au vendredi, de 10 h à 12 h et de 15 h à 18 h 30. Ton dossier reste entre nous et n'est transmis qu'aux compagnies sollicitées. C’est le cabinet Assugeris qui fait cette étude, aux horaires indiqués.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit ce guide
Ce guide est rédigé et tenu à jour par ASSUGERIS, cabinet de courtage immatriculé à l'ORIAS sous le n° 07 005 657. Depuis 2006, le cabinet est spécialisé dans les profils que les assureurs généralistes refusent. Les règles rappelées ici viennent du Code de la route et du Code des assurances. La position officielle sur l'invalidation et la catégorie AM se trouve sur la fiche invalidation du permis de service-public.fr.
Une règle qu'on s'impose : on ne se prononce jamais sur ce que quelqu'un a le droit de conduire. Cette réponse appartient à la décision reçue, à la préfecture et, si besoin, à un avocat. Notre métier commence ensuite : t'assurer, et faire accepter ton dossier.
Ton dossier
Une suspension ou une annulation à ton dossier ?
Dis-nous exactement ce que dit ta décision. On te dit franchement ce qu'on peut faire. Remplis le formulaire, ou écris-nous en message privé.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier refusé ailleurs n’est pas un dossier perdu.
Dis-nous ce qu’il y a sur ton relevé. On le lit, on présente ton dossier aux compagnies qui étudient ce type de cas, et ta réponse arrive par mail : franche, pas une estimation.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs après un retrait de permis. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

