Combien de temps dure un malus ?
Le malus n'est pas une punition à durée fixe : c'est un coefficient qui évolue chaque année en fonction de ta sinistralité. Voici comment il se calcule, combien de temps il faut concrètement pour redescendre, et surtout ce qu'un assureur lit derrière le chiffre.
Comment fonctionne le coefficient bonus-malus
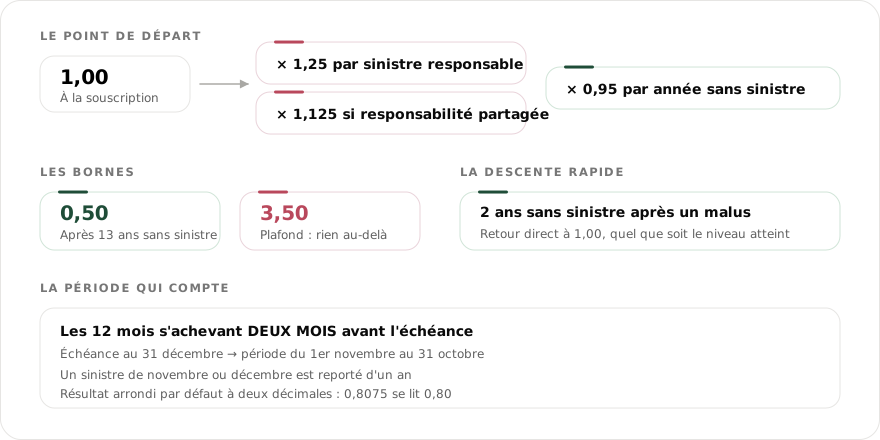
Le coefficient de réduction-majoration (CRM), couramment appelé bonus-malus, part de 1,00 à la souscription. Chaque année sans sinistre responsable, il baisse de 5 % (il est multiplié par 0,95), jusqu'à un plancher de 0,50. Chaque sinistre responsable le fait au contraire augmenter de 25 % (multiplié par 1,25), jusqu'à un plafond réglementaire de 3,50.
Deux propriétés expliquent la plupart des malentendus. Le coefficient est multiplicatif : il s'applique à la valeur de l'année précédente, d'où une descente lente et une montée brutale. Et il suit le conducteur, pas le véhicule ni le contrat : il figure sur ton relevé d'information et te suit d'une compagnie à l'autre.
Combien de temps pour redescendre à 1,00 ?
Il n'y a pas de durée fixe unique : tout dépend du niveau atteint. Concrètement, une baisse de 5 % par an signifie qu'il faut plusieurs années consécutives sans sinistre pour revenir à un coefficient neutre après un malus élevé. Plus le coefficient est haut au départ, plus le nombre d'années nécessaires est important — c'est une trajectoire progressive, pas un compteur qui se remet à zéro à une date fixe.
Active JavaScript pour estimer, à partir de ton coefficient actuel, le nombre d'années sans sinistre responsable nécessaires pour revenir à 1,00 puis à 0,50.
Le malus disparaît-il après quelques années sans sinistre ?
Une règle existante prévoit qu'après deux années consécutives sans sinistre responsable, un conducteur qui était au coefficient maximal peut retrouver un coefficient de 1,00, sous certaines conditions liées à son contrat. En dehors de ce cas, c'est la baisse progressive de 5 % par an qui s'applique. Ton relevé d'information indique précisément où tu en es, et c'est le seul document qui fasse foi sur ce point.
Le détail du calcul, si tu veux tout comprendre
On t'a résumé le principe plus haut. Si tu veux le calcul exact, année par année, et savoir précisément quels sinistres pèsent sur ton coefficient, déplie les blocs ci-dessous.
Un conducteur qui débute, ou sans antécédent d'assurance, part d'un coefficient de 1. Sans aucun sinistre responsable, il baisse de 5 % chaque année (on multiplie le coefficient de l'année précédente par 0,95), jusqu'au plancher de 0,50 — atteint après 13 années d'assurance continue sans accident responsable.
| Âge du contrat | Coefficient | Détail du calcul |
|---|---|---|
| 1 an | 0,95 | 1 × 0,95 = 0,95 |
| 2 ans | 0,90 | 0,95 × 0,95 = 0,90 |
| 3 ans | 0,85 | 0,90 × 0,95 = 0,85 |
| 4 ans | 0,80 | 0,85 × 0,95 = 0,80 |
| 5 ans | 0,76 | 0,80 × 0,95 = 0,76 |
| 6 ans | 0,72 | 0,76 × 0,95 = 0,72 |
| 7 ans | 0,68 | 0,72 × 0,95 = 0,68 |
| 8 ans | 0,64 | 0,68 × 0,95 = 0,64 |
| 9 ans | 0,60 | 0,64 × 0,95 = 0,60 |
| 10 ans | 0,57 | 0,60 × 0,95 = 0,57 |
| 11 ans | 0,54 | 0,57 × 0,95 = 0,54 |
| 12 ans | 0,51 | 0,54 × 0,95 = 0,51 |
| 13 ans | 0,50 | 0,51 × 0,95 = 0,50 (plancher) |
Chaque sinistre dont tu es responsable majore ton coefficient de 25 % — autrement dit, on multiplie ton dernier coefficient par 1,25, jusqu'à un plafond de 3,50.
Un accident responsable à 50 % applique une majoration réduite. C'est pour ça que deux conducteurs avec « un accident » au dossier ne sont pas du tout au même point selon leur part de responsabilité.
Seuls les sinistres dont tu es responsable entrent dans le calcul du coefficient. Ne sont donc pas retenus :
- les sinistres où ta responsabilité n'est pas engagée ;
- le vol ;
- l'incendie ;
- le bris de glace.
C'est une nuance décisive : un dossier avec plusieurs déclarations peut avoir un coefficient bien plus bas qu'il n'y paraît, si ces sinistres n'étaient pas responsables. C'est exactement ce qu'on regarde en détail dans ton relevé d'information.
Pour te faire un devis comparatif simple et rapide, on part de trois documents :
- ton permis de conduire (recto et verso) ;
- le relevé d'information de tes précédents assureurs (sur 36 mois si possible) ;
- la carte grise du véhicule, ou son immatriculation avec l'année de mise en circulation.
Avec ça, on lit ta situation réelle — pas l'étiquette « malussé » que t'a collée un généraliste — et on présente ton dossier aux compagnies qui tarifient ce profil.
Deux dossiers au même coefficient ne valent pas la même chose
C'est le point qu'aucun calculateur ne restitue, et pourtant il décide de l'acceptation. Le coefficient compresse en un chiffre des historiques qui n'ont rien à voir. Un souscripteur, lui, décompresse.
| Ce que raconte le relevé | Ce que la compagnie en fait |
|---|---|
| Un sinistre corporel responsable, récent | Coût potentiel élevé : c'est le dossier le plus difficile à placer |
| Plusieurs accrochages matériels anciens | Une fréquence, mais des montants faibles : plusieurs compagnies l'étudient |
| Un sinistre, puis des années calmes | La trajectoire compte autant que le point de départ |
| Un malus assorti d'une résiliation | Deux signaux au lieu d'un : le motif doit être expliqué |
| Un malus, contrat maintenu jusqu'au bout | La continuité rassure et pèse en ta faveur |
D'où une conclusion contre-intuitive : à coefficient égal, le dossier le plus lisible passe souvent avant celui dont le chiffre est légèrement meilleur.
Ce que ton coefficient ne dit pas, et que la compagnie cherche ailleurs
Le CRM ne mesure qu'une chose : la sinistralité responsable. Il ignore le reste, qui pèse pourtant lourd à la souscription.
- Le motif de fin du contrat précédent : une résiliation par l'assureur ne se lit pas comme une résiliation à l'échéance décidée par toi.
- La continuité de couverture : un trou de plusieurs mois est remarqué et interprété, faute d'explication.
- Les points du permis : compteur totalement indépendant du coefficient. Un permis invalidé n'augmente pas le malus, et un malus élevé n'enlève pas de points.
- Un impayé : une résiliation pour non-paiement n'a rien à voir avec ta conduite. Régularisée, c'est même souvent l'argument le plus solide du dossier.
- Le véhicule et l'usage : puissance, valeur, kilométrage, stationnement. Un même conducteur n'est pas le même risque selon ce qu'il conduit.
Pourquoi un malus élevé ferme des portes chez les généralistes
Un coefficient proche de 3,50 signifie, pour un assureur généraliste, un risque qui sort largement de ses critères d'acceptation standard. Il refuse souvent, non pas parce que le dossier est « mauvais » dans l'absolu, mais parce que son modèle n'est pas construit pour ce niveau de risque. D'autres compagnies, elles, tarifient spécifiquement les gros malus — encore faut-il savoir à qui présenter le dossier. C'est le métier décrit sur notre page courtier spécialisé en profils aggravés, et la situation traitée sur notre page assurance auto avec malus.
Ce qui allonge un malus sans raison
Certaines décisions prises en cours de route rallongent la trajectoire, alors qu'elles semblaient logiques sur le moment. Les quatre qu'on voit le plus :
- Déclarer un petit sinistre responsable dont le coût est proche de la franchise : la majoration se paiera pendant des années, pas seulement l'année suivante.
- Interrompre son assurance parce que le tarif est devenu élevé : le coefficient ne descend pas pendant une période non assurée, et le trou s'ajoute au dossier.
- Se déclarer conducteur secondaire à tort pour contourner le tarif : la fausse déclaration se découvre au sinistre, au pire moment.
- Laisser une erreur au relevé : un taux de responsabilité inexact ou un sinistre non responsable mal classé porte une majoration qui n'a pas lieu d'être.
Ce que tu peux faire pendant que le coefficient redescend
La descente est lente et rien ne l'accélère. En revanche, plusieurs choses améliorent le dossier à coefficient constant :
- Vérifier le relevé ligne à ligne et contester ce qui est inexact : une correction obtenue vaut plusieurs années de descente.
- Ne pas interrompre la couverture : c'est la seule variable entièrement sous ton contrôle, et l'une des plus regardées.
- Adapter le véhicule : à profil identique, une voiture moins puissante et moins chère élargit sensiblement le nombre de compagnies qui acceptent d'étudier.
- Présenter le contexte, daté : ancienneté des sinistres, nature, responsabilité. Ce qui est fourni est évalué ; ce qui manque est supposé au pire.
- Ne pas s'arrêter au premier refus : il vient d'une grille de souscription, pas d'une impossibilité. Un jeune conducteur malussé ou un profil moto malus relèvent de compagnies encore différentes.
La mécanique du calendrier, celle qui surprend
Le coefficient ne change pas le jour du sinistre, ni le jour de l'échéance. Entre les deux, il y a une règle de dates que presque personne ne connaît — et c'est elle qui explique la plupart des « erreurs » de coefficient. Chaque réponse ci-dessous se lit seule.
Sur quelle période le coefficient est-il calculé ?
Sur les douze mois consécutifs qui précèdent de deux mois l'échéance annuelle. Pour un contrat à échéance au 31 décembre, la période de référence court donc du 1er novembre de l'année précédente au 31 octobre. Les deux derniers mois avant l'échéance n'entrent pas dans le calcul de l'année en cours.
Un sinistre de novembre compte-t-il pour l'année qui s'achève ?
Non, sur un contrat à échéance au 31 décembre : il tombe hors période de référence et sera pris en compte l'année suivante. D'où l'impression d'un coefficient « en retard » d'un an. Ce n'est pas une erreur de l'assureur, c'est la règle de calcul.
Pourquoi l'avis d'échéance et le relevé affichent-ils parfois deux chiffres ?
Parce qu'ils ne se placent pas à la même date. L'avis d'échéance porte le coefficient retenu pour la période qui commence ; le relevé porte celui en vigueur à sa date d'édition. Deux documents justes, deux chiffres différents — et une source constante de malentendus au téléphone.
Comment le coefficient est-il arrondi ?
À deux décimales, par défaut — c'est-à-dire vers le bas. Un calcul qui donne 0,8075 se lit 0,80, pas 0,81. Sur une seule année l'écart est minime ; sur une descente de plusieurs années, l'arrondi par défaut joue systématiquement en faveur de l'assuré.
Que se passe-t-il si on change d'assureur en cours d'année ?
Le coefficient suit, et la période de référence se recale sur la nouvelle échéance. C'est la raison pour laquelle un changement d'assureur peut donner l'impression de « perdre » quelques mois d'ancienneté : rien n'est perdu, mais le découpage des périodes se déplace.
Une année incomplète compte-t-elle ?
Non : la réduction de 5 % s'acquiert sur une période de référence entière. Un contrat interrompu au bout de sept mois ne produit pas de descente pour cette année-là — le coefficient est gelé. C'est un des effets méconnus d'une interruption de couverture, en plus du trou qu'elle laisse.
| Événement | Dans la période de référence ? | Coefficient concerné |
|---|---|---|
| Sinistre en mars | Oui (1er nov. – 31 oct.) | Celui de l'année qui commence |
| Sinistre en octobre | Oui, de justesse | Celui de l'année qui commence |
| Sinistre en novembre | Non | Reporté d'un an |
| Sinistre en décembre | Non | Reporté d'un an |
| Année sans sinistre complète | — | Réduction de 5 %, arrondie par défaut |
Période de référence, arrondi et coefficients : annexe à l'article A121-1 du Code des assurances. Les exemples de dates supposent une échéance au 31 décembre : la règle se transpose à toute autre échéance.
Questions fréquentes
Sans nouveau sinistre responsable, le coefficient baisse de 5 % par an (× 0,95). Le nombre d'années dépend du niveau atteint : plus le malus est élevé au départ, plus il faut d'années consécutives sans sinistre pour revenir à 1,00. Le calculateur ci-dessus te donne une estimation.
Non. Le coefficient suit le conducteur, pas le contrat ni le véhicule : il figure sur ton relevé d'information et te suit d'un assureur à l'autre. Changer de compagnie ne remet pas le compteur à zéro.
Une règle prévoit qu'après deux années consécutives sans sinistre responsable, un conducteur au coefficient maximal peut retrouver un coefficient de 1,00, sous conditions liées au contrat. En dehors de ce cas, c'est la baisse progressive de 5 % par an qui s'applique.
Non. Seuls les sinistres dont tu es responsable majorent le coefficient. Les sinistres non responsables, le vol, l'incendie et le bris de glace n'entrent pas dans le calcul du malus. Vérifie leur classement sur ton relevé : l'erreur existe.
Non, la baisse suppose une année d'assurance. Interrompre sa couverture n'accélère donc rien, et ajoute au dossier une période sans historique qui sera remarquée. C'est l'une des décisions qui coûtent le plus cher à long terme.
La question se pose sérieusement quand le coût est proche de la franchise, car la majoration se paie pendant plusieurs années. Attention toutefois : un sinistre avec tiers identifié remonte par l'autre assureur. La décision se prend au cas par cas, pas par principe.
Non, ce sont deux compteurs indépendants. Le coefficient ne bouge qu'avec les sinistres responsables. On peut donc avoir un permis invalidé avec un coefficient intact — et c'est un argument à mettre en avant, pas à taire.
Le mécanisme du coefficient est le même, mais les compagnies ne le sont pas : le marché deux-roues a ses propres critères de cylindrée, de puissance et d'antécédents. Un refus côté auto ne dit donc pas ce qui est possible pour une moto avec malus.
Non, et c'est le point que le chiffre masque. Un sinistre corporel récent et trois accrochages matériels anciens peuvent donner le même coefficient sans rien avoir en commun pour un souscripteur. C'est le détail des lignes qui oriente le dossier vers la bonne compagnie.
Non, le coefficient suit le conducteur. En revanche, à coefficient identique, un véhicule moins puissant et moins coûteux à réparer élargit nettement le nombre de compagnies prêtes à étudier le dossier. C'est un levier réel, contrairement au changement d'assureur.
Non. On étudie des dossiers jusqu'au coefficient 3,50, qui est le plafond légal. Le refus d'un généraliste vient de sa grille, pas d'une impossibilité : d'autres compagnies construisent la leur pour ces niveaux de risque. Aucune acceptation ne peut toutefois être garantie d'avance.
Non, elle est gratuite et sans engagement. On répond dans l'heure pendant nos horaires d'ouverture, du mardi au dimanche, de 10 h à 12 h et de 15 h à 18 h 30. Ton dossier reste entre nous et n'est transmis qu'aux compagnies sollicitées.
Qui écrit ce guide, et sur quelles bases
Ce guide est rédigé et tenu à jour par Assugeris, cabinet de courtage en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Le mécanisme du coefficient renvoie au Code des assurances ; les lectures de dossiers décrites plus haut viennent de l'expérience du cabinet et ne figurent dans aucun texte. Les textes officiels sont consultables sur Légifrance.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
En résumé
- Le malus baisse de 5 % par an sans sinistre responsable, jusqu'à 0,50
- Il augmente de 25 % par sinistre responsable, jusqu'à un plafond de 3,50
- Il n'y a pas de date de remise à zéro automatique — c'est une trajectoire progressive
- Il suit le conducteur : changer d'assureur ou de véhicule n'y change rien
- Le chiffre compresse l'historique ; ce sont les lignes du relevé qui décident de l'acceptation
- Un malus élevé n'est pas rédhibitoire : certaines compagnies sont construites pour ce profil
Un malus élevé à ton dossier ?
Dis-nous où en est ton coefficient — on te dit franchement ce qu'on peut faire. Remplis le formulaire, ou écris-nous en message privé.
Dossier envoyé avec succès !
Notre équipe étudie ton dossier et te recontacte dans l’heure avec une proposition adaptée à ta situation.