Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Récidive alcool ou stupéfiants : peu de compagnies suivent, et on les connaît. On regarde ton dossier en entier et on te dit franchement ce qui est possible.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Souvent oui, mais le marché est très réduit et rien n'est acquis d'avance. Quelques compagnies instruisent ce motif au cas par cas. La réponse dépend surtout de l'ancienneté des faits et de ce qui s'est passé depuis : c'est là-dessus qu'on regarde en premier, avant même de solliciter qui que ce soit.
La lecture du risque. Un fait isolé passe pour un accident de parcours ; deux faits de même nature installent une probabilité aux yeux du souscripteur. Beaucoup de compagnies qui acceptaient le premier dossier s'arrêtent au second sans l'ouvrir. Le marché ne disparaît pas, il se réduit à quelques spécialistes.
Oui. Le contrat repose sur ce que tu déclares à la souscription, et une omission fragilise la couverture au moment du sinistre — quand on en a besoin. Un dossier déclaré et bien présenté vaut mieux qu'un contrat qui cède au mauvais moment.
C'est fréquent. L'assureur peut mettre fin au contrat après ce type d'événement, et cette résiliation s'ajoute au dossier. Deux mentions cumulées changent la liste des compagnies : on les traite ensemble plutôt que l'une après l'autre, sinon le dossier repart deux fois pour rien. Anticipe le renouvellement plutôt que de le subir.
Oui, et c'est le seul paramètre qui travaille pour toi. Un événement pèse d'autant moins qu'il s'éloigne, jusqu'à sortir de la fenêtre consultée par les compagnies. À condition que rien de nouveau ne s'ajoute entre-temps : un incident supplémentaire remet le compteur en avant.
Ça dépend de quand. Un refus obtenu juste après les faits ne dit rien de ce qui est possible aujourd'hui. Si tu viens d'enchaîner dix demandes en ligne, mieux vaut monter le dossier proprement avant de repartir : le même profil, mieux présenté, n'obtient pas la même réponse.
Non, mais il faut le dire. Une procédure en cours se présente comme telle, avec les dates connues. Certaines compagnies préfèrent attendre l'issue, d'autres acceptent d'étudier en l'état. La cacher ne fait que reporter le problème au moment de l'indemnisation.
Ça dépend de la décision prononcée, et personne ne peut répondre sans l'avoir lue. Côté assurance : si tu y as droit, un contrat maintenu sur un deux-roues crée de la continuité de couverture, et cette continuité pèse en ta faveur ensuite.
C'est le recours prévu quand l'assurance obligatoire de responsabilité civile est refusée. Il n'ouvre pas droit à toutes les garanties et suppose une démarche encadrée. On regarde d'abord ce que fait le marché ; sinon, voir notre guide sur le BCT.
Ton relevé d'information ne couvre qu'une période glissante : à mesure que les faits s'éloignent, leur poids diminue puis sort de la fenêtre consultée. Ce n'est pas une étiquette définitive, mais une période à traverser sans nouvel incident — et c'est exactement ce que la compagnie cherche à mesurer.
On revient en 1 à 4 h, pendant nos horaires d'ouverture, avec une offre claire ou la liste de ce qui manque pour la construire. Sans engagement, et sans acceptation garantie d'avance. Sur ce type de dossier, une réponse franche vaut mieux qu'une réponse rapide et vague.
Non, et sur ce motif moins que sur tout autre : personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux compagnies qui acceptent ce profil, et on te dit franchement ce qui est possible — y compris quand la réponse est non.
Une récidive ne rend pas inassurable, mais elle réduit le marché à très peu de compagnies. Ce qui change n'est pas la gravité aux yeux d'un souscripteur : c'est ce que la répétition dit du risque. Un fait isolé se lit comme un accident de parcours ; deux faits de même nature installent une probabilité, et une probabilité se tarife mal.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 7 min de lecture
Une partie des compagnies qui acceptent une première infraction s'arrêtent là. Celles qui restent examinent au cas par cas et demandent davantage de pièces. Il faut viser juste du premier coup : un dossier envoyé au hasard revient refusé sans avoir été instruit.
La vidéo70 secondes
Personne ne te le dira en agence : des compagnies tarifient une alcoolémie sur ton dossier toute l’année.
Tu as beau appeler toutes les compagnies d’assurance, aucune ne souhaite t’assurer avec une alcoolémie à ton dossier. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais la bonne nouvelle, c’est que tu es encore largement assurable. La vraie question, c’est chez quelle compagnie.
Parce que le problème ne vient pas de toi. Un assureur classique ne vend que des contrats de série, et une alcoolémie sort de sa tarification. Il n’a aucune couverture prévue pour ça, alors ces compagnies préfèrent décliner.
Il faut passer par des compagnies spécialisées, et elles ne sont accessibles que par un courtier spécialisé dans les profils aggravés. Et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Après le refus d'obtempérer, c'est le dossier le plus lourd qu'on traite. Les grilles automatisées s'arrêtent au mot lui-même. Reste un petit nombre de compagnies qui acceptent d'ouvrir le dossier.
Nature des faits, date, décision, ce qui s'est passé depuis : c'est l'ensemble qui décide.
Le marché est étroit : envoyer partout produit des refus inutiles.
Ce n'est pas un jugement sur toi, c'est un calcul de risque. Notre rôle est de le présenter.
Il n'est présenté qu'aux compagnies susceptibles d'accepter ce profil.
Ce que la décision change, ce que voit l'assureur, comment se représenter — notre guide complet.
Un souscripteur ne cherche pas à savoir ce qui s'est passé — il le sait, c'est écrit. Il veut savoir si la situation qui a produit ces faits existe encore. Toute la présentation consiste à répondre à cette question avec des éléments vérifiables, pas avec des intentions.
| Ce que la compagnie cherche à savoir | Ce qui répond à la question |
|---|---|
| Quand les faits se sont produits | Les dates exactes, dont celle de la décision : l'élément le plus discriminant. |
| Ce qui s'est passé depuis | Une période de conduite sans nouvel événement : le seul argument qui grandit avec le temps. |
| S'il y a eu des dommages | Ton relevé d'information, qui dit si un sinistre est rattaché aux faits. Ça ne se lit pas pareil. |
| Si la couverture a été continue | Les contrats maintenus pendant la période, deux-roues compris : une continuité, même partielle, pèse en ta faveur. |
| Où en est le permis | La situation administrative du jour : suspension purgée, permis repassé, procédure en cours. |
| Ce qui a changé concrètement | Véhicule, usage déclaré, kilométrage, stationnement : ce qui réduit l'exposition se démontre. |
Une confusion revient dans presque tous les appels : celle entre la sanction et sa conséquence assurantielle. Une décision de justice concerne le droit de conduire ; l'assurance s'intéresse au risque à couvrir. Une annulation de permis ne se présente donc pas comme une suspension. Notre guide sur ces différences remet chaque terme à sa place ; la procédure officielle est sur service-public.fr.
Presque tout est figé dans un tel dossier : les faits ont eu lieu, la décision est prise, le relevé est écrit. Un seul paramètre continue d'évoluer, et dans le bon sens : le temps. Un événement pèse d'autant moins qu'il s'éloigne, et il finit par sortir de la fenêtre que consultent les compagnies.
D'où une chose qu'on répète souvent : un refus obtenu à chaud ne dit rien de ce qui sera possible plus tard. Beaucoup font le tour du marché juste après les faits, se heurtent à une série de non, et en concluent qu'ils sont inassurables. La bonne lecture, c'est que le dossier a été présenté au pire moment.
Un dossier complet part en étude ; un dossier incomplet revient refusé sans avoir été lu. Un souscripteur qui doit poser des questions préfère souvent refermer le dossier.
Aucune acceptation n'est garantie ici, et un courtier qui l'affirmerait mentirait. Ce qu'on fait : regarder ta situation réelle, te dire si le dossier est présentable en l'état, et sinon ce qui manque. Quand la réponse est non, on te le dit. Ce principe guide notre travail de courtier de profils aggravés ; il vaut aussi après un contrôle stupéfiants et pour les motards concernés.
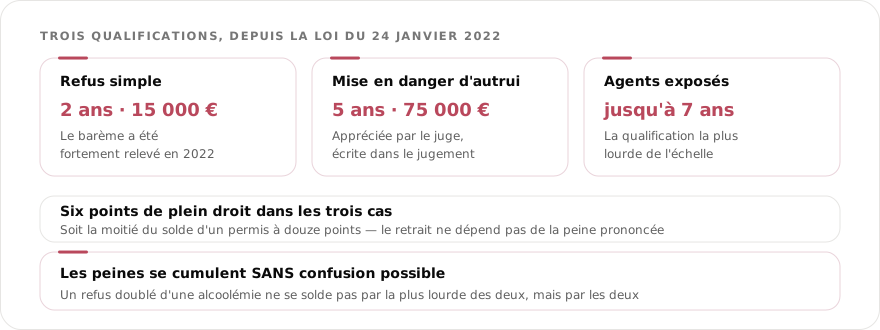
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Ce qui change en récidive n'est pas seulement l'échelle des peines : certaines cessent d'être facultatives.
Le caractère facultatif de certaines peines. Ce qu'un juge pouvait prononcer, il doit désormais le prononcer : la confiscation du véhicule devient obligatoire, et l'annulation du permis intervient de plein droit sur les délits d'alcoolémie et de stupéfiants. Ce n'est plus une appréciation, c'est un automatisme.
En récidive d'alcoolémie, la conduite peut être limitée aux seuls véhicules équipés d'un EAD, pendant cinq ans au maximum, avec suivi médico-psychologique. L'appareil mesure l'air expiré et empêche le démarrage au-delà du seuil programmé. Côté assurance, cette restriction se déclare : elle change ce que le contrat doit couvrir.
Il est traité comme le délit lui-même, et en récidive il entraîne l'annulation du permis. Côté dossier, il est lu plus durement qu'un taux : un taux se discute, un refus ne se discute pas. Il ferme aussi la porte à la contre-expertise qui aurait pu jouer en faveur du conducteur.
Parce qu'une récidive déplace la lecture : le premier épisode se lit comme un incident, le second comme un profil. Les compagnies qui acceptaient d'étudier après un fait isolé se retirent presque toutes. Ce qui reste se compte sur les doigts d'une main — mais ce n'est pas zéro.
Plus que le nombre total, et de loin. Deux faits anciens et espacés se présentent mieux que deux faits rapprochés, même si le décompte est identique. Côté dossier, la question posée n'est pas « combien » mais « quand le dernier » — et une année pleine sans incident change réellement l'accueil.
Maintenir la couverture du véhicule s'il est conservé, et construire de l'historique par ce qui reste conduisible — sous réserve de ce que la décision autorise. Un contrat cyclomoteur ou voiturette continu constitue une assurance effective : ce n'est pas rien au moment du retour.
| La mesure | Premier épisode | En récidive |
|---|---|---|
| Confiscation du véhicule | Peine complémentaire possible | Obligatoire |
| Annulation du permis | Possible | De plein droit sur alcool et stupéfiants |
| Éthylotest antidémarrage | Alternative à la suspension | Jusqu'à 5 ans, avec suivi médico-psychologique |
| Refus de se soumettre | Traité comme le délit | Annulation du permis |
| Marché des compagnies | Réduit | Très réduit : quelques grilles seulement |
Sources publiques : alcool au volant sur service-public.fr et réglementation de la drogue au volant (Sécurité routière). Articles L234-13 et L235-4 du Code de la route. ⚠️ Ce qui s'applique à ton cas figure sur ta décision : elle seule fait foi.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Dois-je déclarer la seconde infraction ?
Réponse : Oui. Le contrat repose sur ce que tu déclares à la souscription, et une omission fragilise la couverture au moment du sinistre — quand on en a besoin. Un dossier déclaré et bien présenté vaut mieux qu'un contrat qui cède au mauvais moment.
Question 2 sur 3
Faut-il attendre la décision de justice pour chercher ?
Réponse : Non. Mais il faut le dire. Une procédure en cours se présente comme telle, avec les dates connues. Certaines compagnies préfèrent attendre l'issue, d'autres acceptent d'étudier en l'état. La cacher ne fait que reporter le problème au moment de l'indemnisation.
Question 3 sur 3
Le temps qui passe joue-t-il vraiment en ma faveur ?
Réponse : Oui. C'est le seul paramètre qui travaille pour toi. Un événement pèse d'autant moins qu'il s'éloigne, jusqu'à sortir de la fenêtre consultée par les compagnies.
Un dossier lourd se monte avant d'être présenté : on s'occupe des deux.
Les faits, les dates, la décision, le véhicule. Confidentiel.
On complète les pièces, puis on présente le dossier aux compagnies qui étudient ce motif.
En 1 à 4 h : une offre avec garanties et conditions, ou ce qui manque pour y arriver.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est tenue à jour par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les dossiers que les généralistes refusent d'instruire. Elle décrit la façon dont une compagnie reçoit un dossier de récidive : c'est de l'expérience de courtage, pas du conseil juridique. Pour les conséquences pénales, réfère-toi aux sources officielles.
1 à 4 hpour une réponse franche
On te dit ce qui est faisable, et ce qui ne l'est pas.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.