Assurance auto avec malus : tout comprendre, et rester assuré
Étudier mon dossier malus (2 min) ➜
Comment fonctionne le coefficient bonus-malus
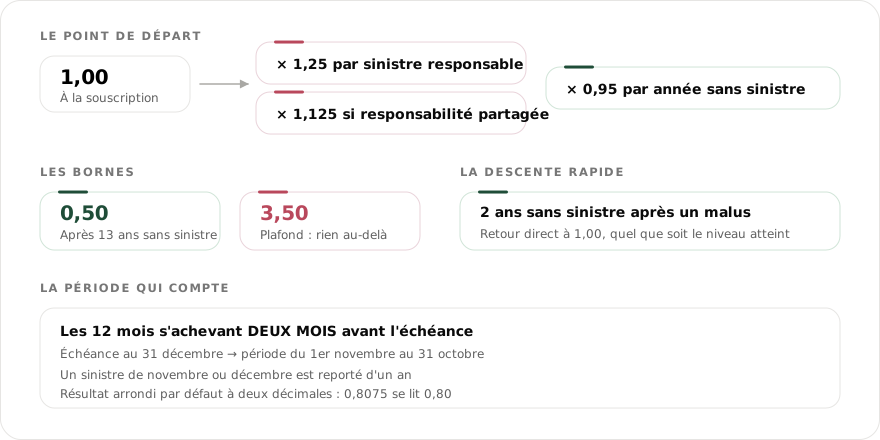
Le coefficient de réduction-majoration (CRM), couramment appelé bonus-malus, part de 1,00 à la souscription. Chaque année sans sinistre responsable, il baisse de 5 % (il est multiplié par 0,95), jusqu'à un plancher de 0,50. Chaque sinistre responsable le fait au contraire augmenter de 25 % (multiplié par 1,25), jusqu'à un plafond réglementaire de 3,50.
Active JavaScript pour utiliser le calculateur de coefficient bonus-malus. En résumé : départ 1,00, −5 % par an sans sinistre responsable (plancher 0,50), +25 % par sinistre responsable (plafond 3,50).
Pourquoi un malus élevé ferme des portes chez les généralistes
Un assureur généraliste construit ses critères d'acceptation pour un conducteur au coefficient proche de 1, avec peu ou pas de sinistres responsables. Dès que ton malus grimpe — 130, 200, ou plus proche du plafond de 3,50 — ton dossier sort mécaniquement de cette grille. Ce n'est pas qu'il te juge dangereux : c'est que son modèle de tarification n'a pas prévu de case pour toi, alors il refuse ou pratique une surprime dissuasive.
Des compagnies spécialisées existent justement pour ces profils. Elles ont les données actuarielles pour tarifier un malus élevé sans le voir comme une anomalie. C'est le même principe que pour un dossier résilié ou un jeune conducteur déjà malussé : le refus vient de la grille du généraliste, pas d'un jugement définitif sur ta conduite.
Ce que voit vraiment une compagnie dans ton dossier malussé
Une compagnie spécialisée ne regarde pas seulement le chiffre du coefficient. Elle regarde ton relevé d'information : le nombre de sinistres, leur part de responsabilité, leur ancienneté, et leur nature — un dégât matériel isolé ne pèse pas comme plusieurs sinistres responsables rapprochés. Elle regarde aussi la tendance : un malus qui redescend depuis deux ans sans nouvel incident n'a pas le même poids qu'un malus qui vient de grimper.
Le malus suit le conducteur principal du contrat, pas le véhicule : il figure sur ton relevé d'information quel que soit le véhicule que tu assures ensuite. C'est ce document, précis et daté, qui sert de base à toute étude sérieuse — pas une simple déclaration du coefficient au téléphone.
Le détail du calcul, si tu veux tout comprendre
Comprendre comment ton coefficient bouge, c'est déjà reprendre la main sur ton dossier. Déplie les blocs qui te concernent.
Le coefficient bonus-malus (officiellement le CRM, coefficient de réduction-majoration) part de 1,00 à la souscription. Chaque année sans accident responsable, il baisse de 5 % (× 0,95), jusqu'à un plancher de 0,50 atteint après 13 ans. Chaque accident responsable le majore de 25 % (× 1,25), jusqu'à un plafond de 3,50.
On détaille la descente année par année, avec le tableau complet, dans notre guide dédié : combien de temps dure un malus ?
Seuls les sinistres dont tu es responsable font grimper ton coefficient. Ne comptent pas dans le calcul :
- les sinistres non responsables ;
- le vol ;
- l'incendie ;
- le bris de glace.
Beaucoup de dossiers étiquetés « malussés » sont en réalité moins lourds qu'ils n'en ont l'air une fois le relevé lu en détail. C'est exactement ce qu'on regarde.
Pour te faire un devis comparatif rapide, on part de trois documents :
- ton permis de conduire (recto et verso) ;
- le relevé d'information de tes précédents assureurs (sur 36 mois si possible) ;
- la carte grise du véhicule, ou son immatriculation avec l'année de mise en circulation.
Avec ça, on présente ton dossier réel aux compagnies qui tarifient les gros malus, au lieu de le laisser buter sur une grille de généraliste.
Après combien de temps un malus disparaît
Un malus n'est pas éternel. Chaque année sans sinistre responsable, ton coefficient baisse de 5 % (il est multiplié par 0,95). Depuis le plafond de 3,50, il faut donc plusieurs années sans accroc pour revenir vers le coefficient de référence de 1,00, puis vers le bonus. Autrement dit, le temps travaille pour toi dès que tu arrêtes d'accumuler les sinistres responsables.
Il existe aussi une règle de « descente rapide » : deux années consécutives sans sinistre responsable ramènent le coefficient à 1,00. Un malus élevé mais ancien, qui redescend déjà, se présente donc bien mieux qu'un malus récent. On détaille la mécanique année par année dans notre guide combien de temps dure un malus.
Ce qui fait bouger le coefficient, et ce qui n'y touche pas
Beaucoup de dossiers étiquetés malussés sont moins lourds qu'ils n'en ont l'air une fois le relevé lu en détail, parce que tous les sinistres ne pèsent pas dans le calcul. Seuls ceux dont tu es reconnu responsable font monter le coefficient.
| Ce qui est arrivé dans l'année | Effet sur ton coefficient |
|---|---|
| Sinistre responsable | Majoration : multiplié par 1,25 |
| Sinistre non responsable | Aucun effet sur le coefficient |
| Vol du véhicule | Aucun effet sur le coefficient |
| Incendie | Aucun effet sur le coefficient |
| Bris de glace | Aucun effet sur le coefficient |
| Année sans sinistre responsable | Réduction : multiplié par 0,95 |
Un cas mérite une attention particulière : le sinistre en responsabilité partagée. Quand la responsabilité est répartie entre deux conducteurs, l'événement entre dans le calcul de façon atténuée par rapport à un sinistre entièrement responsable. C'est exactement le genre de ligne qui est parfois reportée au relevé comme une responsabilité pleine, sans que personne ne s'en aperçoive avant la demande de devis suivante.
Cette distinction vaut le temps de la vérifier. On récupère régulièrement des relevés où un sinistre non responsable a été enregistré comme responsable, ou un bris de glace compté à tort dans la sinistralité. Une ligne corrigée change le coefficient, et un coefficient corrigé change la liste des compagnies qui peuvent te tarifer.
Le chiffre ne dit pas tout : ce que le relevé raconte en plus
Un souscripteur qui reçoit un dossier ne s'arrête jamais au coefficient. Il ouvre le relevé d'information et y cherche quatre choses, dans cet ordre.
Le nombre de sinistres et leur répartition dans le temps. Trois sinistres étalés sur quatre ans ne racontent pas la même histoire que trois sinistres sur douze mois, même si le coefficient obtenu est identique. La concentration est le signal le plus regardé.
La date du dernier événement. C'est le paramètre le plus déterminant après le coefficient lui-même. Un dossier dont le dernier sinistre responsable date d'il y a deux ans est objectivement plus simple à placer qu'un dossier dont le dernier sinistre date du trimestre passé.
Le sens de la courbe. Un coefficient élevé qui redescend depuis deux ans se lit à l'opposé du même coefficient qui vient de grimper. Le premier montre une trajectoire, le second une situation en cours.
Ce qui accompagne le malus. Une résiliation, une suspension, un trou de garantie. Le coefficient seul est un dossier ; le coefficient plus une résiliation par l'assureur est un autre dossier, qui ne se présente pas aux mêmes compagnies.
Cinq décisions qui coûtent plus cher que le coefficient lui-même
- Laisser filer une période sans assurance. Le coefficient ne descend pas pendant ce temps, et le trou de garantie s'ajoute au dossier comme une difficulté supplémentaire.
- Déclarer un sinistre bénin par réflexe. Un petit dommage matériel réglé de sa poche n'entre pas dans le calcul ; le même dommage déclaré déclenche la majoration pour plusieurs années.
- Ne pas contester une responsabilité mal attribuée. La part de responsabilité se discute au moment du sinistre, pas deux ans après quand elle est figée sur le relevé.
- Accepter la première réponse venue. Sur un dossier malussé, l'écart entre compagnies est au maximum. Une seule réponse ne dit rien du marché.
- Attendre l'échéance pour agir quand une résiliation est en route. Le préavis est la seule fenêtre qui permet d'enchaîner sans interruption de couverture.
Quand le coefficient n'est pas seul en cause
Un malus élevé arrive rarement isolé. Il se cumule le plus souvent avec l'une de ces trois situations, et chacune déplace le dossier vers d'autres compagnies.
Avec un permis récent, deux facteurs de majoration se superposent dans la même grille : c'est le cas d'un jeune conducteur déjà malussé, refusé par presque tous les généralistes non pas à cause du chiffre mais à cause du cumul. Avec une résiliation, c'est le motif inscrit au relevé qui commande la recherche autant que le coefficient. Avec un antécédent de permis — suspension ou annulation —, le sujet devient la sanction et sa date, et le coefficient passe au second plan : notre page sur l'annulation de permis détaille cette lecture.
Le véhicule lui-même est le dernier levier, et le plus sous-estimé. À coefficient identique, une compagnie qui refuse un modèle puissant acceptera parfois un véhicule plus modeste et plus ancien, parce que le coût moyen d'un sinistre y est plus faible. Sur un dossier bloqué, changer la cible du contrat débloque plus souvent la situation que changer d'argumentaire.
Un dernier point : le coefficient est propre à une catégorie de véhicule. Un historique auto ne se transpose pas tel quel sur un deux-roues, et inversement. C'est un sujet qu'on regarde avec toi, comme le fait tout courtier spécialisé dans les profils aggravés.
Faire corriger un coefficient qu'on croit faux
Un coefficient erroné se paie chaque année, sur chaque devis, tant qu'il n'est pas rectifié. La correction est possible, mais elle se demande avec des pièces, pas avec une conviction. Chaque réponse ci-dessous se lit seule.
Sur quoi peut-on contester un coefficient ?
Sur trois choses seulement : une responsabilité mal attribuée, un sinistre compté deux fois, ou un sinistre qui n'aurait pas dû entrer dans la formule (vol, incendie, bris de glace). Contester la règle elle-même n'a pas de sens : elle est réglementaire, identique chez tous les assureurs.
Quelles pièces faut-il réunir ?
Le constat amiable signé, le courrier de l'assureur annonçant la part de responsabilité retenue, et le relevé d'information faisant apparaître la majoration contestée. S'il y a eu expertise, son rapport. Sans le constat, la discussion repose sur deux mémoires qui ne concordent jamais.
À qui s'adresse la demande ?
D'abord à l'assureur, par écrit et en recommandé, en désignant le sinistre par sa date et son numéro. En cas de refus ou de silence, le médiateur de l'assurance peut être saisi gratuitement, après avoir épuisé le recours interne. La saisine suspend le litige, pas le contrat.
Combien de temps a-t-on pour agir ?
Le plus tôt est le mieux, parce que le coefficient corrigé ne se répercute que sur les échéances à venir : les primes déjà payées ne se rattrapent qu'exceptionnellement. Un coefficient contesté l'année où il apparaît coûte beaucoup moins cher qu'un coefficient contesté trois ans plus tard.
La correction se propage-t-elle automatiquement ?
Non. Un coefficient rectifié chez l'ancien assureur ne met pas à jour, tout seul, le devis en cours chez un autre. Il faut demander un relevé d'information mis à jour et le transmettre. C'est la pièce qui fait foi ; un courrier de rectification seul ne suffit pas toujours.
Et si la responsabilité reste partagée ?
La majoration est alors réduite de moitié — multiplicateur 1,125 au lieu de 1,25. C'est déjà une correction utile : sur un coefficient de 0,80, la différence entre pleine et demi-responsabilité est de 0,90 contre 1,00. Le détail du calcul est sur la page consacrée au calcul.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Constat amiable | Les circonstances déclarées par les deux conducteurs | Les parties, le jour du sinistre |
| Courrier de responsabilité | La part retenue par l'assureur, et sa date | L'assureur |
| Rapport d'expertise | Les dommages et, parfois, la mécanique de l'accident | L'expert mandaté |
| Relevé d'information | Le coefficient appliqué et l'historique qui l'explique | L'assureur, sous 15 jours |
| Relevé rectifié | La correction obtenue — la seule pièce opposable ensuite | L'assureur, après accord |
Règles de majoration et de responsabilité partagée : annexe à l'article A121-1 du Code des assurances. Délai de remise du relevé : article 12 de la même annexe. La conduite de la demande vient de la pratique du cabinet.
Questions fréquentes
Oui : sans sinistre responsable, ton coefficient baisse de 5 % par an, et deux ans sans accroc le ramènent à 1,00. Un malus qui redescend se présente déjà mieux auprès des assureurs.
Oui : le coefficient est attaché au conducteur principal, pas au véhicule. Il te suit quand tu changes de voiture ou d'assureur, car il figure sur ton relevé d'information.
Le malus n'est pas éternel : sans nouveau sinistre responsable, il descend chaque année jusqu'à revenir à son niveau de référence (coefficient 1). Un malus élevé récent pèse donc plus lourd qu'un malus ancien qui redescend déjà.
Oui, en assurance auto, le coefficient de bonus-malus est plafonné à 3,50, quel que soit le nombre de sinistres responsables. Au-delà, ton coefficient n'augmente plus, mais ton dossier reste considéré comme un profil aggravé par les assureurs généralistes.
Il n'y a pas de seuil universel : ça dépend du nombre de sinistres, de leur responsabilité, et de leur ancienneté. Deux sinistres responsables récents pèsent souvent plus qu'un seul ancien. Chaque compagnie a sa propre grille d'appréciation.
Le malus est attaché au conducteur principal du contrat, pas au véhicule. Si tu changes de voiture ou d'assureur, ton coefficient te suit, car il figure sur ton relevé d'information.
Nous travaillons avec des compagnies spécialisées qui tarifient spécifiquement les profils avec un malus élevé, y compris proche de 3,50. Le nom exact dépend de ton nombre de sinistres, de leur ancienneté et du véhicule à assurer.
Non, et personne ne peut le garantir honnêtement. Nous étudions ton dossier, le présentons aux compagnies qui couvrent ce profil, et nous te disons franchement ce qui est possible.
Il part de 1,00 et se recalcule chaque année à l'échéance. Une année sans sinistre responsable le multiplie par 0,95, un sinistre responsable le multiplie par 1,25. Le calcul est multiplicatif, donc deux sinistres la même année se composent au lieu de s'additionner.
Non. Seuls les sinistres dont tu es reconnu responsable entrent dans le calcul. Le vol, l'incendie et le bris de glace n'y touchent pas non plus. En revanche, ils apparaissent sur ton relevé d'information, et une compagnie regarde aussi la fréquence globale des déclarations.
Un dommage responsable déclaré majore le coefficient quel que soit son montant. Sur un petit dégât matériel sans tiers, la question du règlement direct se pose donc sérieusement. Attention toutefois : dès qu'un tiers est impliqué, la déclaration reste la seule voie sûre.
Il ne descend pas : la réduction récompense une année assurée sans sinistre responsable, pas une année sans contrat. Une interruption gèle le coefficient et ajoute un blanc au relevé, que le prochain souscripteur cherchera à expliquer. Rester couvert, même sur une formule réduite, vaut donc mieux que tout suspendre.
Sur quoi s'appuie ce guide
Ce guide est rédigé par le cabinet Assugeris, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Les règles de calcul du coefficient de réduction-majoration relèvent du Code des assurances ; la façon dont les compagnies les lisent vient, elle, des dossiers malussés qu'on présente au quotidien. Pour les démarches administratives, le point d'entrée officiel est service-public.fr.
Dernière mise à jour : juillet 2026. Qui sommes-nous · Mentions légales · 04 68 05 75 45
Pour aller plus loin
Tu as lu le guide — passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse dans l'heure aux horaires d'ouverture.
Dossier envoyé avec succès !
On analyse ton dossier et on te rappelle dans l'heure avec une proposition adaptée. Garde un œil sur tes mails et ton téléphone.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Un malus élevé et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.