Jeune conducteur malussé : pourquoi on te refuse et comment rester assuré
Oui, on peut encore t'assurer en tant que jeune conducteur malussé. Ton assureur actuel est un généraliste. Il sait assurer un jeune permis sans antécédent, pas un jeune permis qui a déjà un sinistre au compteur. Il cumule alors deux raisons d'être prudent, le manque d'historique et le malus, et préfère refuser. Côté assurance, Assugeris, courtier en profils aggravés, étudie les dossiers des jeunes conducteurs.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 12 min de lecture

Sur cette page
- Pourquoi les assureurs refusent un jeune malussé
- Ce qu'une compagnie regarde dans ton dossier
- Comment on étudie ton dossier
- Ce que tu peux faire dès maintenant
- Combien coûte l'assurance d'un jeune malussé ?
- ASSUGERIS en chiffres
- Conduite accompagnée : une surprime allégée
- Que change la période probatoire du permis ?
- Ce que pèse chaque élément de ton dossier
- Te construire un historique d'assuré
- La surprime jeune conducteur, et comment elle baisse
- En savoir plus sur les jeunes conducteurs
- Pour comprendre ton dossier
Pourquoi les assureurs refusent un jeune malussé#
Ton profil sort de sa grille : il préfère ne pas prendre le risque. ASSUGERIS est un courtier spécialisé dans les profils aggravés depuis 20 ans, jeunes conducteurs compris. Ce guide t'explique pourquoi jeune permis et malus font mauvais ménage, et comment t'en sortir. Pour faire étudier ton dossier tout de suite, tu peux demander un devis jeune conducteur malussé.
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Pour un assureur généraliste, un jeune conducteur coûte déjà cher à assurer. Il n'a pas d'historique, il est en période probatoire, et les accidents sont statistiquement plus fréquents à cet âge. Sa grille d'acceptation, c'est-à-dire les critères qui décident qui il assure, tient compte de ce risque. Mais elle est prévue pour un jeune permis sans sinistre.
Être malussé, c'est avoir un coefficient bonus-malus qui a augmenté après un sinistre dont tu es responsable. Dès qu'un malus s'ajoute, par exemple après un accident responsable ou des sinistres matériels répétés, ton dossier sort de deux cases à la fois. L'assureur généraliste préfère alors refuser plutôt que d'adapter son modèle à un profil qui n'est pas sa cible.
Ce n'est pas une punition, c'est un calcul. D'autres compagnies se sont construites pour assurer les jeunes profils avec antécédents. Elles ont les données statistiques pour fixer un tarif qui correspond au risque réel, au lieu de refuser un profil qu'elles ne savent pas évaluer.
Ce qu'une compagnie regarde dans ton dossier#
Une compagnie qui étudie ton dossier ne s'arrête pas au chiffre de ton coefficient bonus-malus. Elle lit ton relevé d'information, le document où ton assureur résume ton historique d'assuré. Elle y cherche :
- la date d'obtention de ton permis ;
- la nature exacte du ou des sinistres : responsable, matériel ou corporel ;
- leur ancienneté ;
- ce qui s'est passé depuis.
Exemple : un malus dû à un seul accrochage il y a deux ans ne se lit pas comme deux sinistres responsables la même année.
La période probatoire compte aussi. Certaines compagnies font la différence entre un jeune conducteur encore en période probatoire et un autre qui vient de la terminer, car les statistiques d'accidents ne sont pas les mêmes. Les grilles automatiques des généralistes ne voient pas ce détail. Un dossier étudié à la main peut le faire valoir.
Comment on étudie ton dossier#
Notre méthode est toujours la même, parce qu'elle repose sur une seule règle : lire le dossier avant de répondre.
- Tu remplis le formulaire ci-dessous : ta situation, ton véhicule et ton profil de conduite.
- On lit ton relevé d'information pour comprendre la nature réelle de ton malus, pas seulement son chiffre. Sans aucun relevé, la page assurance auto sans relevé d’information dit comment on avance.
- On présente ton dossier aux compagnies de notre réseau qui assurent les jeunes conducteurs malussés.
- On te dit franchement si on peut t'aider, avec quelles garanties et à quelles conditions.
On travaille avec des compagnies qui acceptent d'étudier ce type de dossier. Et on ne promet rien avant de l'avoir lu.
Ce que tu peux faire dès maintenant#
Ton assureur vient de te refuser ou de te résilier ? Voici ce que tu peux faire tout de suite.
- Demande ton relevé d'information à ton assureur, par écrit. C'est la première pièce qu'une compagnie réclame.
- Vérifie ce qui y figure : la date de ton permis, la nature et la date de chaque sinistre, ta période comme conducteur secondaire.
- Retrouve ton attestation de fin de formation si tu as fait la conduite accompagnée. C'est un atout à montrer, pas à laisser deviner.
- Choisis un véhicule raisonnable, de puissance et de valeur modestes. C'est souvent ce qui débloque le dossier.
- Déclare les conducteurs tels qu'ils sont. Un contrat plus cher mais exact vaut mieux qu'un contrat qui lâche au premier sinistre.
- Fais étudier ton dossier par un courtier qui connaît les compagnies spécialisées.
Combien coûte l'assurance d'un jeune malussé ?#
À partir de 49 € par mois au tiers pour un dossier simple. Sur un jeune permis malussé, la puissance du véhicule fait le plus bouger le tarif ; c'est un prix d'entrée, pas un devis.
Il n'existe pas de tarif unique « jeune conducteur malussé ». Le prix dépend de la compagnie, du véhicule, de la nature exacte du sinistre et de la formule choisie : au tiers, qui couvre les dégâts que tu causes aux autres, ou tous risques.
Deux dossiers avec le même coefficient de malus peuvent recevoir des propositions très différentes. Chaque compagnie donne son propre poids à l'ancienneté du permis, au type de sinistre et à ta conduite depuis. C'est justement pour ça qu'une seule réponse, celle de ton assureur, ne montre pas tout ce qui est possible ailleurs.
Assurance d’un jeune conducteur de 17 ans : quel prix, quelles règles ?
Les mêmes que pour tout jeune permis : le permis B s’obtient dès 17 ans, et la surprime de conducteur novice s’applique sur le prix, jusqu’à 100 % la première année, réduite à 50 % si tu as fait la conduite accompagnée, puis divisée par deux chaque année sans sinistre responsable. L’âge n’ajoute pas de surprime légale à part, mais chaque assureur fixe son tarif : la voiture, sa puissance et la zone pèsent autant. Chez Assugeris, un jeune conducteur malussé ou résilié commence à 49 € par mois au tiers, un tarif d’entrée, pas un prix ferme.
Article A121-1-1 du Code des assurances ; service-public.gouv.fr, fiche F2828 (permis B dès 17 ans).
ASSUGERIS en chiffres#
20 ans de travail sur les profils aggravés, de nombreux dossiers étudiés, et une réponse en 1 à 4 h pour te dire où en est ton dossier. Pas besoin d'attendre des semaines pour une réponse floue.
Conduite accompagnée : une surprime allégée#
Un jeune conducteur paie une surprime les premières années, c'est-à-dire une majoration de son tarif. Elle est prévue par la réglementation et diminue chaque année sans sinistre. Mais tout le monde ne part pas du même point.
La conduite accompagnée (AAC, pour apprentissage anticipé de la conduite) raccourcit la période probatoire et réduit la surprime de départ. C'est un vrai atout, à condition qu'il apparaisse clairement dans ton dossier.
Au-delà de la formation, ce qui compte vite, c'est ton relevé d'information. Quelques années sans sinistre suffisent à changer la lecture de ton profil, même si l'assureur te considère encore comme « jeune conducteur ». Et si tu cumules permis récent et malus, les compagnies spécialisées savent traiter ce profil : on l'explique dans notre guide malus.
Que change la période probatoire du permis ?#
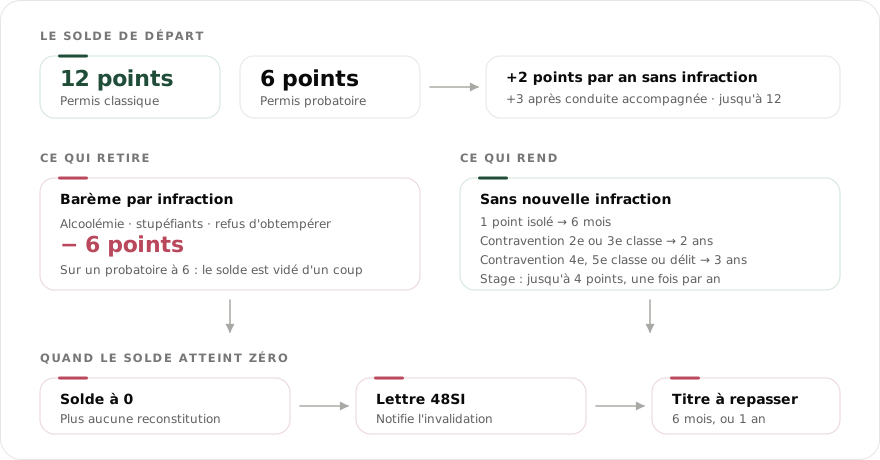
Un permis récent démarre avec 6 points, et non 12. Tu en gagnes ensuite progressivement : 6 de plus sur 3 ans, ou sur 2 ans après une conduite accompagnée, si tu ne commets aucune infraction qui retire des points. Pendant cette période, ta marge est deux fois plus petite, et la moindre infraction pèse deux fois plus lourd qu'ensuite.
Côté assurance, l'effet n'est pas celui qu'on imagine. Ton assureur ne connaît pas ton nombre de points, et ce n'est pas ce qui l'intéresse. Ce qui compte, c'est ce que la période probatoire provoque : des sanctions plus rapides, donc des suspensions plus fréquentes, donc des dossiers qui basculent tôt parmi les profils aggravés.
Le seuil d'alcoolémie joue dans le même sens : 0,2 g/L pour un permis probatoire, contre 0,5 g/L pour un conducteur confirmé.
Autre point que peu de conducteurs anticipent : la période probatoire du Code de la route et le statut de jeune conducteur chez l'assureur sont deux choses différentes. Elles ne s'arrêtent pas au même moment. Tu peux avoir fini ta période probatoire et être encore traité comme un jeune conducteur, car la compagnie mesure ton ancienneté d'assurance, pas celle de ton permis.
Exemple : tu as ton permis depuis plusieurs années, mais tu n'as jamais été assuré, ni à ton nom ni comme conducteur secondaire. Pour la compagnie, tu restes un conducteur sans historique.
Ce que pèse chaque élément de ton dossier#
Sur un dossier de jeune malussé, le coefficient n'est qu'une ligne parmi d'autres. Voici ce que la personne qui étudie ton dossier retient de chaque élément, dans l'ordre où elle les regarde.
| Ce qu'elle lit | Ce qu'elle en retient |
|---|---|
| Date d'obtention du permis | Ton expérience réelle de conduite, quel que soit ton âge |
| Conduite accompagnée | Une formation plus longue : un signal favorable, qui reste acquis |
| Nature du sinistre | Un dégât matériel isolé ne se lit pas comme un accident corporel |
| Date du dernier sinistre | Le critère le plus important après la nature du sinistre |
| Ancienneté au relevé | Le temps passé assuré, y compris comme conducteur secondaire |
| Véhicule à assurer | Sa puissance et sa valeur : souvent ce qui débloque le dossier |
Deux lignes dépendent directement de toi, et ce sont justement celles qu'on néglige : l'ancienneté au relevé, qui se construit en étant déclaré correctement, et le véhicule, que tu choisis.
Premier accident en tant que jeune conducteur, en tort : qu’est-ce qui change ?
Deux choses à la fois. Ton coefficient prend 25 % à l’échéance, de 1 à 1,25 si tu pars de 1, la moitié si la responsabilité est partagée. Et ta surprime de jeune permis ne baisse pas cette année-là : elle n’est divisée par deux qu’après une année sans sinistre engageant ta responsabilité. Les deux se cumulent sur la même prime. Ce dossier reste assurable : le relevé d’information dira la date, la nature et ta part de responsabilité, et Assugeris le présente aux compagnies qui étudient les jeunes conducteurs malussés.
Article A121-1-1 et article 5 de l’annexe à l’article A121-1 du Code des assurances.
Jeune conducteur et voiture puissante : y a-t-il une puissance max, et combien coûte l’assurance ?
Aucune puissance maximale légale pour un jeune permis B : la catégorie B se définit par le poids, 3,5 tonnes au plus, et le nombre de places, pas par les chevaux ni la puissance fiscale : une sportive n’est pas interdite à un jeune permis. C’est l’assureur qui fixe la limite : au-delà d’une certaine puissance, il peut refuser un permis de moins de trois ans, et le prix de l’assurance auto monte avec la valeur et le coût des réparations. Sur un permis récent, une petite cylindrée peu puissante ouvre les portes qu’une berline ferme ; pour un dossier déjà chargé, c’est le levier le plus efficace.
Service-public.gouv.fr, fiche F2827 (véhicules du permis B).
Te construire un historique d'assuré#
Le vrai handicap d'un jeune conducteur n'est pas le malus, c'est l'absence de passé. Une compagnie fixe son tarif à partir de ce qu'elle a pu observer. Sans historique, elle applique la moyenne de ta tranche d'âge, qui t'est défavorable. Tout ce qui allonge ton relevé joue donc pour toi, même avant ton premier contrat à ton nom.
Être conducteur secondaire, pour de vrai
La voie honnête, c'est d'être déclaré conducteur secondaire sur le contrat d'un parent, si c'est vrai. Ça veut dire que tu conduis la voiture de temps en temps, et que quelqu'un d'autre en est le conducteur principal. Cette période apparaît sur le relevé d'information. C'est une vraie ancienneté d'assurance, que la plupart des compagnies reconnaissent.
La ligne à ne pas franchir
Te faire passer pour conducteur secondaire alors que c'est toi qui conduis le plus la voiture, c'est une fausse déclaration. Elle tient jusqu'au premier sinistre. Ensuite, elle se retourne contre toi et contre la personne qui a signé le contrat, au moment précis où l'assurance devait jouer. Un contrat plus cher mais exact vaut bien mieux qu'un contrat fragile.
Ta conduite accompagnée compte encore
Dernier levier, souvent oublié : la conduite accompagnée reste inscrite dans ton dossier et réduit la majoration de départ, même si tu as eu un sinistre depuis. Le malus ne l'efface pas. Présente-la clairement, sans attendre qu'on la devine.
Avant toute demande, vérifie ce que ton relevé d'information dit vraiment de toi. C'est aussi ce qu'un courtier spécialisé dans les profils aggravés met en avant, comme sur un dossier d'annulation de permis. Pour étudier ton assurance, Assugeris demande ton relevé d’information, ton permis, la carte grise et, s’il y en a une, la lettre de résiliation.
Jeune permis en second conducteur : quel prix, et comment se calcule son bonus ?
Désigné au contrat, un jeune permis peut faire appliquer la surprime de conducteur novice, jusqu’à 100 % la première année : le prix dépend donc de lui autant que du titulaire. Son bonus, lui, ne se calcule pas à part : le coefficient est celui du contrat, mais le relevé d’information nomme les conducteurs désignés : c’est la pièce qu’il fournira à son propre assureur plus tard. Le déclarer en second alors qu’il conduit le plus est une fausse déclaration : nullité du contrat si elle est intentionnelle, indemnité réduite après un sinistre sinon.
Articles L113-8, L113-9 et A121-1-1, et articles 10 à 12 de l’annexe à l’article A121-1 du Code des assurances.
La surprime jeune conducteur, et comment elle baisse#
C'est la ligne qui fait sursauter sur le premier devis, et beaucoup la croient négociable, à tort. Voici ce qu'elle recouvre et ce qui la fait vraiment baisser. Chaque réponse ci-dessous se lit séparément.
Qu'est-ce que la surprime « conducteur novice » ?
C'est une majoration de ton tarif, encadrée par l'article A121-1-1 du Code des assurances. Elle ne peut pas dépasser 100 % de la prime de référence, c'est-à-dire du tarif sans la surprime. Ce plafond descend à 50 % si tu as obtenu ton permis après une conduite accompagnée. Ce n'est pas un tarif libre : c'est un plafond réglementaire, et tu peux le vérifier.
Ne concerne-t-elle que les jeunes ?
Non, et le mot « jeune » induit en erreur. Elle vise les permis de moins de trois ans, mais aussi tout assuré qui ne peut pas prouver qu'il a été réellement assuré au cours des trois dernières années. Exemple : un conducteur de cinquante ans qui reprend le volant après une longue pause la paie exactement pareil.
Sur combien de temps disparaît-elle ?
Elle est réduite de la moitié de son taux initial après chaque année sans sinistre dont tu es responsable : 100 %, puis 50 %, puis plus rien ; avec la conduite accompagnée, 50 %, puis 25 %, puis plus rien. Une année avec un sinistre responsable ne compte pas. C'est l'enchaînement d'années sans sinistre qui la fait disparaître, pas le simple passage du temps.
Être conducteur secondaire chez ses parents aide-t-il ?
Oui, à condition d'être déclaré comme tel et d'apparaître sur le relevé d'information. La plupart des compagnies reconnaissent cette ancienneté quand tu souscris ton propre contrat. En revanche, conduire souvent sans être déclaré ne t'apporte rien, et fragilise l'indemnisation sur le contrat de tes parents.
La fausse déclaration de conducteur principal, ça coûte quoi ?
Déclarer un parent comme conducteur principal d'une voiture que conduit surtout l'enfant, c'est une fausse déclaration. Si elle est découverte lors d'un sinistre, l'indemnisation peut être réduite. Le contrat peut même être déclaré nul si la fausse déclaration est jugée intentionnelle. L'économie de départ ne vaut jamais ce risque.
Qu'est-ce qui fait vraiment baisser le premier tarif ?
Des éléments concrets, que la compagnie peut vérifier :
- un véhicule de puissance modeste ;
- un kilométrage annuel déclaré et respecté ;
- un stationnement dans un garage fermé ;
- une formation après le permis, quand elle est reconnue ;
- une formule au tiers plutôt que tous risques la première année, si la valeur du véhicule le permet.
Un sinistre la première année, c'est rattrapable ?
Oui, mais le cumul fait mal : la surprime jeune conducteur et la majoration de 25 % liée au sinistre se multiplient. C'est exactement le profil qui sort des grilles des généralistes. Et c'est là qu'un courtier spécialisé est utile : pas pour négocier un tarif, mais pour trouver les compagnies qui étudient encore ce type de dossier.
| Le levier | Effet réel | Ce qui le prouve |
|---|---|---|
| Année pleine sans sinistre | Le seul levier durable | Le relevé d'information |
| Conduite accompagnée | Plafond de surprime divisé par deux (50 % au lieu de 100 %), période probatoire raccourcie à 2 ans | L'attestation de fin de formation |
| Ancienneté comme conducteur secondaire | Reconnue par la plupart des compagnies | Le relevé du contrat des parents |
| Véhicule de puissance modeste | Effet immédiat sur le tarif | La carte grise |
| Garage fermé, antivol | Joue sur la garantie vol, pas sur la responsabilité | Un justificatif de stationnement, une facture |
| Négocier au téléphone | Aucun : le tarif sort d'une grille | — |
Plafond et baisse de la surprime : article A121-1-1 du Code des assurances. Le plafond réduit à 50 % concerne les permis obtenus dans les conditions de l'article R123-3 du Code de la route (conduite accompagnée). Conséquences d'une fausse déclaration : articles L113-8 et L113-9 du Code des assurances. Les leviers de tarification viennent de la pratique du cabinet.
Si ton dossier ressemble plutôt à une autre situation, par exemple un malus élevé sans lien avec ton jeune permis ou une suspension de permis, ces pages t'expliquent ce qui change dans l'étude de ton dossier.
Combien de temps dure le statut de jeune conducteur pour l’assurance ?
Trois ans au plus pour la surprime : elle vise le permis de moins de trois ans, plafonnée à 100 % la première année, puis divisée par deux après chaque année sans sinistre responsable, 50 % puis 25 %, avant de disparaître. Après la conduite accompagnée, elle part de 50 %, puis 25 %. Une année avec un sinistre responsable ne la fait pas baisser. Cette durée d’assurance ne se confond pas avec le permis probatoire, qui dure trois ans, ou deux après la conduite accompagnée, et relève du Code de la route, pas du contrat d’assurance.
Article A121-1-1 du Code des assurances ; article L223-1 du Code de la route.
En savoir plus sur les jeunes conducteurs#
Pourquoi ton profil est jugé « à risque » même sans gros antécédent, et ce qui change quand un malus s'ajoute.
La période probatoire et tes points
Un permis récent démarre avec 6 points, et non 12. Tu peux en gagner 6 de plus sur 3 ans (2 ans après une conduite accompagnée) pour atteindre le maximum de 12 points, à condition de ne commettre aucune infraction qui retire des points.
Pendant cette période probatoire, la moindre infraction pèse donc beaucoup plus lourd, puisque tu as deux fois moins de points en réserve.
Alcool : la tolérance zéro
Avec un permis probatoire, le seuil d'alcoolémie autorisé est de 0,2 g/L de sang (0,10 mg/L d'air expiré), contre 0,5 g/L pour un conducteur confirmé. En pratique, c'est moins d'un verre : c'est la tolérance zéro. Le même seuil s'applique en conduite accompagnée ou supervisée.
À retenir : dépasser ce seuil avec un jeune permis, c'est risquer de perdre d'un coup une bonne partie de tes points, qui sont déjà peu nombreux. D'où l'effet « boule de neige » sur ton profil d'assuré.
Jeune permis et malus : pourquoi ça se cumule
Un généraliste applique déjà une surprime à tout jeune conducteur, parce que ton permis est récent. Quand un malus s'ajoute, tu cumules deux raisons de majorer ton tarif dans la même grille. Beaucoup d'assureurs préfèrent alors refuser plutôt que de calculer un tarif pour ce cumul.
Exemple : un accident responsable fait passer ton coefficient de 1,00 à 1,25, alors que tu paies encore la surprime jeune conducteur.
Ce n'est pas une fatalité : d'autres compagnies sont faites justement pour ce profil « jeune et malussé ». Encore faut-il savoir à qui présenter ton dossier.
Les documents qu'on étudie
On te demande :
- ton permis de conduire, recto et verso ;
- le relevé d'information de tes précédents assureurs, sur 36 mois si possible ;
- la carte grise du véhicule, ou son immatriculation avec l'année de mise en circulation.
Avec ces pièces, on présente ton vrai dossier aux compagnies qui assurent réellement les jeunes profils malussés.
À retenir : dépasser ce seuil avec un jeune permis, c'est risquer de perdre d'un coup une bonne partie de tes points, qui sont déjà peu nombreux. D'où l'effet « boule de neige » sur ton profil d'assuré.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
La conduite accompagnée réduit-elle ma surprime ?
Réponse : Oui. L'AAC raccourcit la période probatoire et réduit la surprime jeune conducteur : son plafond passe de 100 % à 50 %. Pense à la mettre clairement en avant dans ton dossier.
Question 2 sur 3
ASSUGERIS garantit-il une acceptation pour un jeune conducteur malussé ?
Réponse : Non. Personne ne peut te le garantir honnêtement. On étudie ton relevé d'information, on le présente aux compagnies qui assurent ce profil, et on te dit franchement ce qui est possible.
Question 3 sur 3
Être conducteur secondaire chez mes parents me construit-il un historique ?
Réponse : Oui. Si la déclaration est exacte. Cette période apparaît sur le relevé d'information et compte comme une vraie ancienneté d'assurance, que la plupart des compagnies reconnaissent. C'est le moyen le plus simple de ne pas arriver avec un dossier vide.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.



Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une






-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
La conduite accompagnée réduit-elle ma surprime ?
Oui. L'AAC raccourcit la période probatoire et réduit la surprime jeune conducteur : son plafond passe de 100 % à 50 %. Pense à la mettre clairement en avant dans ton dossier. Assugeris met cette conduite accompagnée en avant dans le dossier présenté.
Combien de temps reste-t-on « jeune conducteur » ?
En général deux à trois ans, selon les compagnies. Ensuite, c'est surtout ton relevé d'information qui compte : des années sans sinistre pèsent plus que l'étiquette. Ce relevé, Assugeris le présente aux compagnies qui savent le lire.
Pourquoi un jeune conducteur malussé est-il presque toujours refusé ?
Parce qu'un assureur généraliste cumule deux raisons d'être prudent : le manque d'historique d'un jeune permis, et le malus lui-même. Ses critères d'acceptation ne sont pas prévus pour ce cumul. Il préfère donc refuser plutôt que de prendre le risque. Assugeris présente ce cumul aux compagnies dont la grille le couvre.
Combien de temps le malus reste-t-il sur mon dossier de jeune conducteur ?
Ton coefficient bonus-malus suit ton relevé d'information tant qu'il n'est pas redescendu à 1, après des années sans sinistre responsable. Deux années consécutives sans sinistre responsable suffisent pour l'y ramener. La période probatoire n'y change rien : elle relève du Code de la route, pas du calcul de ton coefficient. Chaque année sans sinistre, Assugeris la met en avant auprès des compagnies.
Un jeune conducteur malussé peut-il encore être assuré au nom de ses parents ?
Ça dépend du contrat et de la compagnie. Certaines compagnies t'acceptent comme conducteur secondaire, d'autres refusent dès qu'un sinistre est enregistré à ton nom. On regarde cette option avec toi, selon ton dossier réel. L'étude du dossier par Assugeris est gratuite et sans engagement.
Est-ce que je vais payer beaucoup plus cher qu'un jeune conducteur sans malus ?
Il n'y a pas de barème unique : le tarif dépend de la compagnie, du véhicule et de la nature du sinistre. Deux jeunes conducteurs malussés avec le même coefficient peuvent recevoir des propositions très différentes, selon la compagnie interrogée. Assugeris interroge pour toi celles qui étudient ce profil.
ASSUGERIS garantit-il une acceptation pour un jeune conducteur malussé ?
Non, et personne ne peut te le garantir honnêtement. On étudie ton relevé d'information, on le présente aux compagnies qui assurent ce profil, et on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Que se passe-t-il si aucune compagnie n'accepte mon dossier ?
Ça arrive, surtout pour des dossiers très chargés. Dans ce cas, on te l'explique clairement plutôt que de te faire perdre du temps. On t'indique aussi les recours possibles, comme le Bureau central de tarification (BCT). Avant d’en arriver là, Assugeris sollicite les compagnies spécialisées.
Être conducteur secondaire chez mes parents me construit-il un historique ?
Oui, si la déclaration est exacte. Cette période apparaît sur le relevé d'information et compte comme une vraie ancienneté d'assurance, que la plupart des compagnies reconnaissent. C'est le moyen le plus simple de ne pas arriver avec un dossier vide. Assugeris met cette ancienneté en avant auprès des compagnies.
Puis-je être déclaré conducteur secondaire alors que je roule tous les jours ?
Non. Le conducteur principal, c'est celui qui utilise le plus la voiture, pas celui qui signe le contrat. Inverser les deux est une fausse déclaration : elle tient jusqu'au premier sinistre, puis elle se retourne contre toi et contre la personne qui a signé le contrat. Assugeris présente le dossier tel qu’il est, conducteur principal compris.
Quelle voiture choisir quand on est jeune et déjà malussé ?
Un modèle de puissance modérée et de valeur modeste. C'est le levier le plus efficace pour ce profil. Avec le même historique, un conducteur peut être refusé pour une voiture et accepté pour une autre, parce que le coût moyen d'un sinistre n'est pas le même d'une voiture à l'autre. Assugeris étudie le dossier avec la voiture que tu vises, avant l’achat.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui tient cette page à jour
Cette page est écrite et mise à jour par ASSUGERIS, cabinet de courtage immatriculé à l'ORIAS (le registre officiel des intermédiaires en assurance) sous le n° 07 005 657. Depuis 2006, le cabinet est spécialisé dans les dossiers refusés par les assureurs généralistes. Les jeunes conducteurs avec antécédent en représentent une part constante. Les règles de permis citées ici viennent du Code de la route ; leur détail officiel est disponible sur service-public.fr.
Ton dossier
Tu as lu le guide, passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. L'étude est gratuite, et tu as une réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier de jeune conducteur qu'on t'a déjà refusé ailleurs ?
C'est exactement le type de dossier qu'on étudie tous les jours, depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les jeunes conducteurs. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

