Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Permis suspendu ? Suspendu n’est pas annulé : on présente ton dossier aux compagnies qui l’acceptent, pour que tu restes assuré. Réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Pas toujours, mais c'est fréquent selon le motif. Si c'est ton cas, on traite la suspension et la résiliation dans le même dossier.
La suspension est temporaire (le permis revient), l'annulation supprime le permis (à repasser), la résiliation concerne le contrat d'assurance. Chaque cas a ses compagnies.
Selon la situation, oui, notamment pour préparer la reprise. On regarde ce qui est possible dans ton cas précis.
Oui. La déclaration est prévue au contrat, et l'omission se paie beaucoup plus cher que la surprime éventuelle : en cas de sinistre, l'assureur peut contester la garantie et résilier. Mieux vaut le dire, quitte à ce qu'il résilie : on repart alors sur une compagnie qui accepte ce profil.
Oui, tant que le contrat court. Une suspension t'empêche de conduire, elle n'interrompt pas la couverture du véhicule. Si tu ne l'utilises pas pendant plusieurs mois, on peut adapter la formule à un véhicule immobilisé plutôt que de tout arrêter : ça évite un trou dans ton historique.
Oui, à condition que le contrat le permette et que la personne soit déclarée si elle conduit régulièrement. Un prêt de volant occasionnel est généralement prévu, avec parfois une franchise majorée. Un usage quotidien par un proche, en revanche, doit être déclaré comme conducteur secondaire.
Oui, et ça vaut la peine de préciser laquelle. Ce sont deux décisions distinctes, qui peuvent se succéder pour les mêmes faits. Les compagnies ne leur donnent pas le même poids selon le motif et la durée. Indique celle qui a été prononcée et joins le document : le dossier est traité plus vite.
Pas en tant que décision administrative. Ce que porte le relevé, c'est la résiliation qui a éventuellement suivi et son motif, ainsi que les sinistres et infractions déclarés. C'est pour ça qu'une suspension sans résiliation ni sinistre laisse un dossier beaucoup plus léger qu'on ne l'imagine.
Non, pas par elle-même. Le coefficient ne bouge qu'avec les sinistres responsables. En revanche, si les faits ayant entraîné la suspension s'accompagnent d'un accident dont tu es responsable, c'est ce sinistre-là qui majore le coefficient. La suspension et le malus sont deux choses distinctes, souvent confondues.
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Non. On peut étudier ton dossier dès maintenant et te répondre en 1 à 4 h, pour préparer la reprise sans perdre de temps.
L'étude de ton dossier et le devis sont gratuits et sans engagement. On te dit ce qui est possible, tu décides ensuite.
Une suspension de permis ne supprime pas ton permis et n'annule pas automatiquement ton contrat d'assurance. Elle interdit de conduire pendant une durée fixée par la décision, puis le droit de conduire reprend sans repasser l'examen. Beaucoup d'assureurs résilient malgré tout : c'est une décision commerciale de leur part, pas une conséquence mécanique de la suspension.
 L’équipe ASSUGERIS · mis à jour en juillet 2026 · 7 min de lecture
La distinction est décisive pour la suite. Une compagnie qui refuse les permis annulés accepte parfois les suspensions terminées, parce que le risque ne se lit pas de la même façon. Encore faut-il que ton dossier dise clairement de quoi il s'agit — c'est là que la plupart des demandes se perdent.
La vidéo69 secondes
Ton permis est revenu depuis des mois, et ton assurance, elle, est restée bloquée au jour de la suspension.
Tu as beau demander des devis, les compagnies voient la suspension et te répondent non. Et ça s’enchaîne sans la moindre explication.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique ne tarifie que des profils standard, et une suspension de permis sort de ses cases. Il ne vend que des contrats de série, alors il n’a rien à te proposer. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des permis suspendus leur activité principale. Elles regardent en profondeur le motif, la durée, et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé, et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Beaucoup d'assureurs classent une suspension, même terminée, dans la case « risque » et referment le dossier. D'autres compagnies distinguent une suspension d'une annulation et tarifient ce profil précisément. C'est cette nuance qu'on met en avant dans ton dossier.
La nuance change tout pour l'assurance. On sait la faire valoir auprès des bonnes compagnies.
Le motif et la durée de la suspension orientent le choix des compagnies à contacter.
Souvent la suspension entraîne une résiliation. On traite les deux ensemble.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions.
Le détail de chaque statut, ce qu'il implique et ce qu'il faut déclarer.
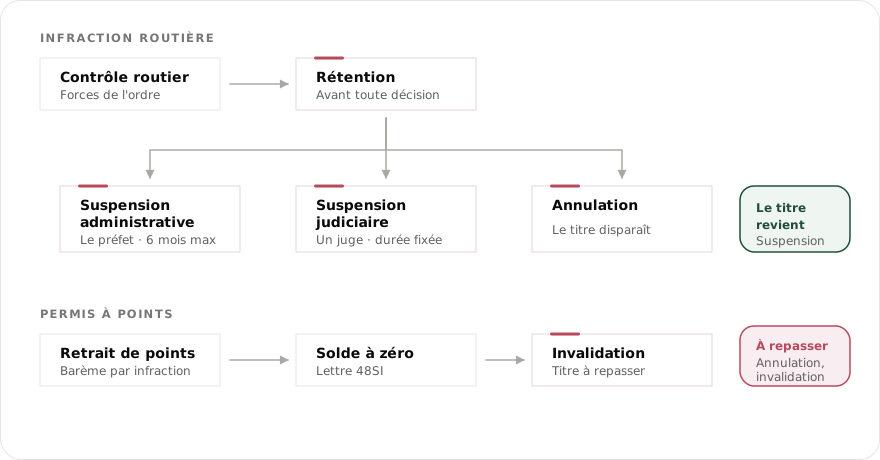
Beaucoup de demandes arrivent au cabinet mal étiquetées : quelqu'un parle d'annulation alors qu'il a été suspendu, ou de résiliation alors que son contrat court toujours. Ce n'est pas un détail de vocabulaire. Chaque mot renvoie à une décision différente, prise par un acteur différent, et donc à une liste de compagnies différente. Poser le bon mot dès le départ fait gagner plusieurs jours.
| Le mot exact | Ce que ça change pour ton assurance |
|---|---|
| Suspension | Le droit de conduire est mis en pause, le titre reste. À la fin de la période, tu reprends le volant sans repasser d'examen. C'est la situation la moins lourde des quatre. |
| Annulation | Le permis est supprimé : il faut le repasser. Le dossier d'assurance se reconstruit, comme on l'explique sur notre page annulation de permis. |
| Invalidation | Le permis tombe faute de points. Même conséquence pratique qu'une annulation côté assurance, mais une origine différente : voir permis invalidé. |
| Résiliation | C'est une décision de l'assureur sur le contrat, pas de l'administration sur ton permis. Elle suit souvent la suspension : voir résiliation par l'assureur. |
| Rétention | Mesure immédiate prise sur place, qui précède parfois une suspension. Tant qu'aucune décision n'est notifiée, il n'y a rien de définitif à déclarer. |
| Suspension administrative ou judiciaire | Deux décisions distinctes, qui peuvent se suivre pour les mêmes faits. On indique laquelle a été prononcée : les compagnies ne les lisent pas de la même façon. |
Quand la période est purgée, l'examen porte sur cinq points : le motif de la décision, sa durée, la date à laquelle elle a pris fin, l'existence ou non d'un sinistre lié aux mêmes faits, et l'état de ton relevé d'information depuis. Une suspension terminée depuis plusieurs mois, sans incident depuis et sans sinistre associé, se présente bien. Une suspension récente, doublée d'un accident, ferme davantage de portes — mais reste étudiable chez un courtier de profils aggravés. Le détail du déroulé, du contrôle à la récupération du permis, est dans notre guide sur la suspension de permis, et la procédure officielle est décrite sur service-public.fr.
La période de suspension n'est pas du temps mort. C'est même le moment où l'on peut le plus facilement éviter que la situation ne se transforme en dossier aggravé durable.
Beaucoup se demandent s'ils peuvent prendre un cyclomoteur en attendant. La réponse dépend entièrement de la décision prononcée et des catégories qu'elle vise : il faut relire le document, pas généraliser à partir de ce qu'on a entendu. Le sujet, avec les questions d'assurance qu'il pose, est traité sur notre page cyclomoteur et suspension de permis, et les particularités du 50 cc sur la page scooter 50 cc. Si ta suspension a été suivie d'une résiliation, on traite les deux ensemble.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les durées et les peines citées sont celles du Code de la route et de la procédure administrative ; ce qui suit « côté assurance » vient de la pratique du cabinet.
Une suspension administrative du permis de conduire dure six mois au maximum. Ce plafond est porté à un an lorsque les faits ont causé un accident mortel, un accident corporel, ou en cas de refus de se soumettre aux vérifications de l'usage de stupéfiants. La durée exacte figure sur la décision notifiée : c'est elle qui fait foi, pas une moyenne lue quelque part.
Non. Pendant toute la durée de la suspension, le droit de conduire est retiré et le titre doit être remis aux services préfectoraux. Refuser de le restituer est puni de deux ans d'emprisonnement et de 4 500 € d'amende. Le véhicule, lui, peut rester assuré et être conduit par une autre personne, à condition qu'elle soit déclarée au contrat si elle conduit régulièrement.
La suspension administrative est prononcée par le préfet, à la suite d'une infraction routière ou pour raison médicale. La suspension judiciaire est prononcée par un juge, dans le cadre d'une procédure pénale. Les deux peuvent se succéder pour les mêmes faits. Côté assurance, les compagnies ne leur donnent pas le même poids : préciser laquelle a été prononcée fait gagner plusieurs jours d'étude.
Non. Une suspension de permis n'a aucun effet automatique sur un contrat d'assurance automobile. C'est l'assureur qui peut décider de résilier, et c'est une décision commerciale de sa part. Tant qu'aucune résiliation n'est notifiée, le contrat court et le véhicule reste couvert — y compris si personne ne le conduit pendant la période.
Le droit de conduire reprend sans repasser l'examen, à condition d'avoir accompli les formalités que la décision impose éventuellement — le plus souvent une visite médicale. Tant qu'elles ne sont pas faites, le permis n'est pas récupéré, même si la date de fin est passée. C'est la confusion la plus fréquente, et elle coûte cher en cas de contrôle.
En cas d'infraction liée à l'alcool, le préfet peut, au lieu d'interdire totalement la conduite, la restreindre à un véhicule équipé d'un éthylotest antidémarrage. La mesure figure alors sur la décision. Elle change ce qu'un contrat doit couvrir : elle se signale au moment du devis. Le sujet est traité en détail sur notre page alcoolémie au volant.
| Mesure | Qui la prononce | Ce qu'elle fait au permis | Côté assurance |
|---|---|---|---|
| Rétention | Les forces de l'ordre, sur place | Le titre est retenu quelques jours, avant toute décision définitive | Rien de définitif à déclarer tant qu'aucune décision n'est notifiée |
| Suspension administrative | Le préfet | Droit de conduire retiré, 6 mois au plus (1 an dans les cas aggravés) | Déclarable ; l'assureur peut résilier, il n'y est pas obligé |
| Suspension judiciaire | Un juge | Droit de conduire retiré pour la durée fixée au jugement | Lue plus lourdement que l'administrative par la plupart des compagnies |
| Annulation | Un juge | Le permis disparaît, il faut le repasser | Le dossier d'assurance se reconstruit à neuf |
| Invalidation | Automatique, solde de points nul | Le permis perd sa validité, il faut le repasser | Même traitement qu'une annulation, origine différente |
Sources publiques : suspension administrative du permis de conduire et suspension judiciaire sur service-public.fr. Articles L224-2 et L224-7 du Code de la route.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Dois-je prévenir mon assureur que mon permis est suspendu ?
Réponse : Oui. La déclaration est prévue au contrat, et l'omission se paie beaucoup plus cher que la surprime éventuelle : en cas de sinistre, l'assureur peut contester la garantie et résilier.
Question 2 sur 3
Une suspension fait-elle monter mon bonus-malus ?
Réponse : Non. Pas par elle-même. Le coefficient ne bouge qu'avec les sinistres responsables. En revanche, si les faits ayant entraîné la suspension s'accompagnent d'un accident dont tu es responsable, c'est ce sinistre-là qui majore le coefficient.
Question 3 sur 3
Ma voiture reste-t-elle assurée si je ne conduis pas ?
Réponse : Oui. Tant que le contrat court. Une suspension t'empêche de conduire, elle n'interrompt pas la couverture du véhicule.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
On présente ton dossier aux compagnies de notre réseau qui acceptent ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Les explications de cette page viennent du cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, qui traite depuis 2006 des dossiers d'antécédents de permis refusés par les assureurs généralistes. Les distinctions entre suspension, annulation et invalidation reprennent celles du Code de la route ; le reste vient de la pratique du cabinet.
1 à 4 hpour une réponse franche
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2006. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.