Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Retrait de permis, résiliation ou pas de permis auto : ton 50 cc doit être assuré. On trouve les compagnies qui acceptent ton dossier. Étude gratuite, réponse en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Oui. L'assurance au tiers (responsabilité civile) est obligatoire pour tout cyclomoteur en état de circuler, même s'il ne roule pas, avec ou sans permis auto. Rouler sans assurance est un délit, même sur un cyclomoteur. Assugeris étudie cette assurance du 50 cc, avec ou sans permis auto.
La règle est que la mesure frappant le permis n'atteint pas le brevet de sécurité routière, si tu l'as. Si ton droit au cyclomoteur ne vient que de ton permis, nous n'avons trouvé aucun texte qui dise qu'il te reste. La nuance est qu'un juge peut prononcer en plus une interdiction couvrant les véhicules qui ne réclament pas de permis. Il n'y a donc qu'une seule pièce qui tranche : la décision que tu as reçue. Selon ton cas, va voir nos pages suspension, annulation ou permis invalidé. Assugeris part de ta décision pour dire ce que tu peux assurer.
Né au plus tard le 31 décembre 1987, tu conduis un 50cc sans aucun titre. Né après, il te faut le brevet de sécurité routière, autrement dit la catégorie AM, dès 14 ans. Et si tu détiens déjà une autre catégorie de permis, le permis B par exemple, le brevet ne t'est pas demandé. Assugeris étudie l’assurance du 50cc dans les deux cas.
Huit heures au minimum, sur au moins deux jours et sans dépasser quatre heures par jour, en établissement agréé. Cinq séquences : représentations, conduite hors circulation, code de la route, conduite sur voie ouverte et sensibilisation aux risques. Pendant la formation, Assugeris peut déjà étudier l’assurance du 50 cc.
Le titre vaut quinze ans, et il correspond à la catégorie AM du permis. Le bénéfice de la formation, lui, est acquis à vie — sauf décision d'un juge à la suite de certaines infractions routières. Là encore, c'est la décision reçue qui tranche, pas une règle générale.
Pour la voiturette légère, oui : quadricycle L6e, deux places, 45 km/h, 6 kW, elle relève du même brevet dès 14 ans. Pour la lourde, non : le quadricycle L7e exige le permis B1, ou le permis B. C'est la confusion la plus coûteuse du marché de l'occasion. Assugeris étudie l’assurance des deux, chacune selon son régime.
Oui. Une résiliation pour non-paiement ou sinistre, comme un antécédent aggravant, ne rend pas un 50cc inassurable : des compagnies spécialisées tarifient précisément ces profils, et c'est à elles qu'on présente ton dossier. Ce travail, c’est celui d’Assugeris, courtier spécialisé dans les profils aggravés.
Tout, et dans le mauvais sens. Débridé, le cyclomoteur dépasse les plafonds qui définissent sa catégorie : le véhicule assuré n'est plus celui qui roule. L'assureur peut contester au moment du sinistre, précisément quand tu as besoin de lui. Assugeris présente le scooter dans sa configuration réelle, celle qui sera comparée au sinistre.
Le tarif dépend de ton profil, du scooter et des garanties choisies : tiers, vol ou tous risques. Après un antécédent, il est plus élevé mais reste accessible. On te présente une offre claire, sans engagement, en 1 à 4 h. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Non, personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Le 50 cm³ se conduit sans permis : né après 1987, il faut le BSR, catégorie AM, dès 14 ans. L'assurer, en revanche, est obligatoire tant qu'il est en état de circuler, même s'il ne roule pas, que ton permis auto soit valide, suspendu, annulé, invalidé ou inexistant : la responsabilité civile vise le véhicule, pas le titre que tu as en poche. Pour l’assurance du cyclomoteur, Assugeris présente ton dossier aux compagnies qui étudient ce profil.
À partir de 19 €/mois au tiers pour un cyclomoteur 50 cm³. Le tarif dépend de la machine, de la zone et de l'âge du conducteur : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Et voilà le point que presque aucun site ne formule correctement. La mesure qui frappe ton permis ne frappe pas ton brevet de sécurité routière : le Code de la route écarte lui-même le BSR du titre consacré au permis, celui qui contient la suspension, l'annulation et l'invalidation. Mais un juge peut y ajouter une interdiction visant expressément les véhicules pour la conduite desquels le permis n'est pas exigé. Elle doit être prononcée noir sur blanc, et hors rodéo motorisé, le préfet n'en dispose pas. La seule source qui fait foi reste donc la décision que tu as reçue : lis-la, et au moindre doute vérifie auprès de la préfecture ou de ton avocat avant de reprendre la route.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Assurer un 50 cc : permis retiré, résilié ou sans permis auto |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La décision reçue si ton permis a été retiré (elle dit si le 50 cc reste possible), ton titre pour le 50 cc (ton permis, ou le BSR / permis AM ; aucun si tu es né avant 1988), ton relevé d'information s'il en existe un, la lettre de résiliation s'il y en a une, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Cyclo & suspension · Cyclo & annulation · Voiture sans permis |
| Pour comprendre | L’article : qui peut conduire un scooter 50 cc, et comment l’assurer |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
C'est la mobilité de secours vers laquelle on se tourne quand le permis auto saute — après une suspension, une annulation ou un permis invalidé. Reste que résilié, malussé ou fraîchement sanctionné, on se heurte quand même à des refus. L'enjeu : présenter ton dossier aux compagnies qui tarifient précisément le 50cc au lieu d'y voir une anomalie. Notre guide de l'assurance 50cc détaille chaque cas.
La responsabilité civile d'un 50cc est obligatoire, même sans permis auto. Rouler sans est un délit.
Le 50cc est une mobilité de repli fréquente. On regarde ce qui est possible selon ta situation.
Résiliation, sinistres, antécédents : ces éléments orientent le choix des compagnies à contacter.
Le 50cc est très volé. On te dit quelles garanties valent le coup pour ton usage réel.
Notre guide complet, clair et sans jargon, sur l'assurance d'un scooter 50cc.
Au-delà du 50cc, l'assurance moto profil aggravé a ses propres compagnies.
Trois questions pour situer ton accès au cyclomoteur 50cc selon ton âge, ta formation et l'état de ton permis. Résultat immédiat, sans inscription.
Active JavaScript pour utiliser le vérificateur. En résumé : le 50cc est accessible sans BSR pour les personnes nées avant 1988, avec la catégorie AM (ex-BSR) pour les autres, et son assurance au tiers est toujours obligatoire.
Deux véhicules qui se ressemblent sur le trottoir n'obéissent pas forcément au même régime.
Un cyclomoteur, c'est un deux ou trois-roues bridé à 45 km/h, d'une cylindrée maximale de 50 cm³ en allumage commandé et d'une puissance maximale de 4 kW. En dessous de ces plafonds, tu relèves de la catégorie AM ; au-dessus, il faut un permis moto et l'assurance bascule sur un autre marché, celui de notre page moto profil aggravé.
| Véhicule | Titre exigé | Âge |
|---|---|---|
| Cyclomoteur 50 cm³ | BSR / catégorie AM — aucun titre si né au plus tard le 31 décembre 1987 | 14 ans |
| Voiturette légère (L6e) | BSR / catégorie AM, comme le cyclomoteur | 14 ans |
| Voiturette lourde (L7e) | Permis B1 — le permis B convient aussi | 16 ans |
| Scooter 3 roues (L5e) | Permis B depuis deux ans et formation | 21 ans |
| Moto légère 125 cm³ | Permis B depuis deux ans et formation | Celui du permis B |
Une voiturette légère relève du BSR au même titre qu'un 50 cm³ : quatre roues, habitacle fermé, deux places, 45 km/h, 6 kW, 250 kg de charge utile au maximum. La lourde réclame le permis B1 ou le permis B : elle sort du jeu tant que ton permis est retiré. Deux véhicules garés côte à côte, deux régimes opposés. Et attention, 4 kW est le plafond du cyclomoteur, pas celui de la voiturette légère.
Le brevet est délivré à partir de 14 ans révolus, après l'attestation scolaire de sécurité routière ou l'ASR, puis une formation en établissement agréé. Le titre vaut quinze ans et correspond à la catégorie AM. La formation dure au minimum huit heures, sur au moins deux jours et sans dépasser quatre heures par jour : représentations, conduite hors circulation, code, trois heures sur voie ouverte et une heure de sensibilisation aux risques. La fiche officielle du cyclomoteur sur service-public.fr reprend le détail des conditions.
Si tu détiens déjà une autre catégorie de permis, le brevet ne t'est pas demandé. D'où une situation très fréquente : né après 1987, tu as roulé des années en 50 cm³ sans jamais le passer, ton permis B en tenant lieu. Mais si ton droit au cyclomoteur ne vient que de ce permis, nous n'avons trouvé aucun texte qui dise qu'il te reste après une invalidation : lis ta décision, et demande. La marche à suivre est sur notre page cyclo et permis invalidé.
Vingt ans de dossiers deux-roues donnent une idée nette de ce qui fait aboutir un devis : un conducteur présenté tel qu'il est, antécédents compris, un stationnement et un usage réels, des garanties choisies pour ce que le scooter risque vraiment. Ce qui le fait capoter vient plus bas, dans les erreurs qu'on voit revenir.
Valeur du véhicule faible, risque corporel élevé : l'équilibre de la tarification n'a rien à voir avec celui d'une auto. La compagnie examine d'abord le conducteur — ancienneté, antécédents, motif d'une résiliation —, puis le stationnement, puis l'usage réel. Le modèle ne vient qu'ensuite : à profil identique, un scooter rentré la nuit dans un box et le même attaché à un poteau ne reçoivent pas la même réponse.
Débrider le cyclomoteur le fait sortir de sa catégorie : l'assureur a beau jeu de contester au moment du sinistre. Le mettre au nom d'un proche est une fausse déclaration, sanctionnée bien plus lourdement que la surprime évitée. Taire une résiliation ne sert à rien : elle figure sur ton relevé d'information, et le relevé suit la personne, pas la plaque. Notre page de courtier profils aggravés explique comment ces dossiers se présentent.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Elles portent sur le véhicule lui-même — immatriculation, conformité, débridage — c'est-à-dire sur ce qui décide qu'un contrat couvre ou ne couvre pas.
Oui. Tout cyclomoteur circulant sur la voie publique doit porter une plaque d'immatriculation et disposer d'un certificat d'immatriculation. Sans carte grise, aucune compagnie n'établit de contrat : assurer un véhicule suppose de savoir lequel, et à qui il appartient.
La responsabilité civile seule : les dommages causés aux tiers. Ni le scooter, ni le conducteur, ni le casque. Sur un 50 cm³ conduit par un adolescent, c'est précisément l'inverse de ce que redoutent les parents — la garantie corporelle du conducteur s'ajoute, elle ne va pas de soi.
Le véhicule cesse d'être conforme à son certificat d'immatriculation. C'est une infraction, et côté assurance c'est bien pire : le débridage constitue une modification non déclarée du risque, qui permet à l'assureur de réduire l'indemnité en cas de sinistre, ou de refuser sa garantie si l'omission est jugée intentionnelle. Le contrat existe, il ne joue plus comme prévu.
Systématiquement en cas de sinistre sérieux : l'expertise porte sur la machine, et les pièces de kitage ne se dissimulent pas. Beaucoup de familles découvrent le sujet à ce moment-là. Un scooter d'occasion doit être vérifié à l'achat, parce que c'est l'acheteur qui en répondra.
Le souscripteur peut être un parent, le conducteur principal doit être celui qui conduit. C'est courant et parfaitement régulier de séparer les deux. Ce qui ne l'est pas, c'est de désigner le parent comme conducteur principal d'un scooter utilisé par l'enfant : c'est une fausse déclaration.
Le véhicule. Vendre le scooter met fin au besoin, et la résiliation se demande avec le certificat de cession. Sans cette démarche, les cotisations continuent de courir sur une machine qu'on ne possède plus — une des causes les plus fréquentes d'impayé, donc de résiliation.
| Le point | Ce qui est exigé | Ce qui arrive sinon |
|---|---|---|
| Immatriculation | Plaque et certificat d'immatriculation | Aucun contrat possible |
| Conformité | Machine non débridée, conforme au certificat | Indemnité réduite au sinistre, voire refusée |
| Titre du conducteur | Permis AM si né à partir de 1988 | Contravention et immobilisation |
| Conducteur déclaré | Celui qui conduit réellement | Fausse déclaration : garantie fragilisée |
| Garanties du pilote | À ajouter expressément | Seuls les tiers sont indemnisés |
Débridage et conformité : Sécurité routière. Permis AM : Sécurité routière. Conséquences d'une déclaration inexacte : articles L113-8 et L113-9 du Code des assurances.
À partir de 19 € par mois au tiers pour un 50 cm³, et de 29 € pour un 125 — des tarifs d’entrée, pas des devis : la machine, la zone et l’âge du conducteur font le reste. Sur un deux-roues, le vol pèse lourd : un antivol et un stationnement fermé se déclarent au contrat. Avec une suspension, une résiliation ou un malus au dossier, le prix se chiffre au cas par cas.
Tarifs d’entrée du cabinet, confirmés par Clément le 23/09/2026 — les mêmes que les encadrés de prix des pages cyclo et 125. Ils ne sont pas contractuels.
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
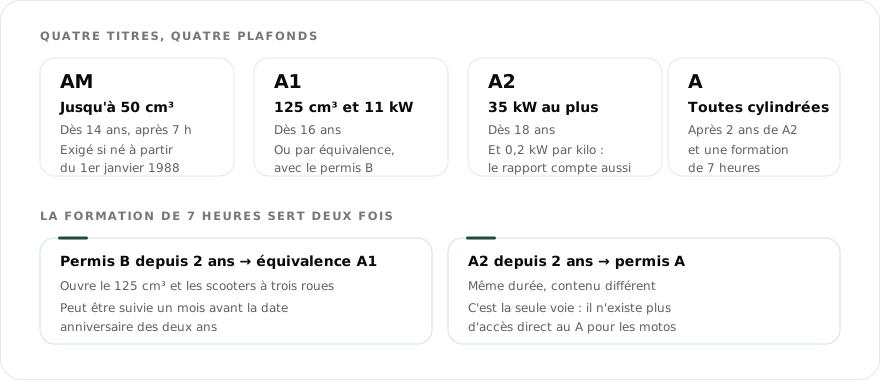
Seulement le cyclomoteur : la mobylette ou le scooter de 50 cm³ au plus, limité à 45 km/h, avec le permis AM pour qui est né à partir de 1988, sans aucun titre pour qui est né avant. Au-delà, il n’existe pas de motos sans permis : un scooter 125cc demande le permis A1, ou le permis B détenu depuis 2 ans et complété d’une formation de 7 heures. Et sans permis ne veut pas dire sans assurance : le 50 cm³ doit être assuré tant qu’il peut circuler. Assugeris l’étudie, même après une mesure sur ton permis auto.
Service-public : véhicules sans permis et 125 avec le permis B.
Chez un assureur grand public, la simulation et le devis d’un scooter tombent en ligne en quelques secondes, tant que le questionnaire ne relève rien. Avec une résiliation, un malus ou une mesure sur le permis, le dossier passe en souscription manuelle : une personne lit les pièces, et la réponse n’est plus immédiate. Chez Assugeris, tu décris ta situation en ligne en quelques écrans, pour un scooter 50 ou 50cc, un 125 ou un autre deux-roues ; la réponse arrive en 1 à 4 h, et la compagnie édite l’attestation une fois le dossier accepté. Avant, le scooter ne roule pas.
Le parcours complet : du devis à l’attestation.
Trois choses que la compagnie lit et que tu maîtrises : la machine, d’origine et non débridée, l’antivol et le stationnement fermé déclarés au contrat, et la formule, au tiers tant que l’engin vaut peu. Le meilleur prix affiché en ligne pour une moto 50cc ou un deux-roues de 50 cm3 sort d’une grille fixe, valable tant que rien ne figure au dossier. Le tarif d’entrée du cabinet est de 19 € par mois au tiers pour un 50 cm³ et de 29 € pour un 125 ; avec une résiliation ou un malus, Assugeris chiffre ton dossier au cas par cas.
Les prix d’entrée, détaillés : « Combien coûte l’assurance d’un scooter ? », plus bas.
Le tarif d’entrée du cabinet est de 19 € par mois au tiers pour un cyclomoteur, mobylette, scooter 50 cm3 ou motocyclette de 50cc : un point de départ, pas un prix moyen ni un devis. Ce qui le fait bouger : la machine, la zone et l’âge du conducteur. Une Peugeot 103 s’assure comme tout cyclomoteur, à condition d’être immatriculée : sans carte grise, aucune compagnie n’établit de contrat. Pour une moto 50cc conduite par un mineur, un parent signe et paie, et l’adolescent est nommé conducteur. Assugeris chiffre ce dossier gratuitement.
Le conducteur mineur, en détail : qui signe le contrat.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Faut-il assurer un scooter 50cc même sans permis auto ?
Réponse : Oui. L'assurance au tiers (responsabilité civile) est obligatoire pour tout cyclomoteur en état de circuler, même s'il ne roule pas, avec ou sans permis auto. Rouler sans assurance est un délit, même sur un cyclomoteur.
Question 2 sur 3
ASSUGERIS garantit-il une acceptation ?
Réponse : Non. Personne ne peut le garantir honnêtement. On étudie ton dossier, on le présente aux bonnes compagnies et on te dit franchement ce qui est possible.
Question 3 sur 3
Un 50cc résilié ou malussé est-il assurable ?
Réponse : Oui. Une résiliation pour non-paiement ou sinistre, comme un antécédent aggravant, ne rend pas un 50cc inassurable : des compagnies spécialisées tarifient précisément ces profils, et c'est à elles qu'on présente ton dossier.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton scooter. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est rédigée et tenue à jour par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Les règles de conduite citées renvoient au Code de la route et aux fiches officielles de l'administration ; rien n'y remplace la lecture de ta décision.
1 à 4 hpour une réponse franche
Un 50cc à assurer et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, scooters 50 cm³ compris. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.