Auto & Moto
Une assurance sur mesure, même après un refus, une résiliation ou un malus.

Un généraliste referme ton dossier après une résiliation ? On le présente aux compagnies qui assurent les conducteurs résiliés. On te rappelle en 1 à 4 h.
Notre expérience
Des dossiers refusés ailleurs, placés chaque jour.
Spécialistes du risque aggravé
Un vrai cabinet
Cabinet en France.
Des conseillers joignables, qui suivent ton dossier.
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
Bien plus qu’un courtier.
Des solutions concrètes pour les conducteurs que les autres refusent.
Une assurance sur mesure, même après un refus, une résiliation ou un malus.
Alcoolémie, stupéfiants, suspension, annulation, refus d’obtempérer — nous trouvons une solution.
Un conseiller dédié vous guide dans toutes les étapes, de l’étude de votre situation jusqu’à la mise en place du contrat.
Une étude de votre situation en 1 à 4 h pour vous proposer la meilleure solution.
Des solutions compétitives, même pour les situations les plus complexes.
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
À la une

Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’articleVidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’articleVidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’articleVidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’articleVidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’articleVidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’articleLa tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Non. Aucune loi n'impose de délai de carence : tu peux chercher une nouvelle assurance immédiatement. Le vrai enjeu, c'est de viser les compagnies qui étudient ton profil. C’est le travail d’Assugeris : viser ces compagnies-là pour toi.
Des compagnies spécialisées tarifient spécifiquement les dossiers résiliés. Le nom dépend du motif, de ton historique — un malus élevé compte — et du véhicule à assurer. Assugeris sait lesquelles, et leur présente ton dossier.
Ton relevé d'information retrace les dernières années. On le lit en détail pour présenter ton dossier réel, pas une étiquette. Envoie-le à Assugeris : l’étude est gratuite et sans engagement.
Chaque motif a ses compagnies. Une résiliation pour non-paiement ne se traite pas comme une résiliation après sinistres ; notre guide détaille chaque motif et ce qui reste possible. Assugeris part de ce motif pour choisir les compagnies à qui présenter ton dossier.
Oui, dès que le questionnaire de souscription pose la question, et sans hésiter. La résiliation figure sur ton relevé d'information, que la nouvelle compagnie demande de toute façon. La déclarer d'emblée ne coûte rien ; la taire fragilise le contrat que tu viens de signer et peut le faire tomber au premier sinistre. Une résiliation annoncée franchement se traite ; une résiliation découverte, beaucoup moins bien. Assugeris présente ce dossier déclaré aux compagnies qui l’étudient.
Relance-le par écrit, en rappelant la référence du contrat et la date de résiliation. C'est un document qu'il te doit et qu'aucune compagnie ne remplacera. En attendant, on peut déjà dégrossir ton dossier sur déclaratif, mais l'offre définitive ne sortira qu'avec le relevé en main. C’est le cabinet Assugeris qui fait ce premier travail.
Non, et l'écart est énorme. Quand tu résilies toi-même, ton dossier reste standard et tout le marché t'est ouvert. Quand c'est l'assureur qui met fin au contrat, tu devras en déclarer le motif, et il oriente vers un nombre restreint de compagnies. Seule la seconde situation relève du profil aggravé. Assugeris présente ton relevé, avec le motif que tu déclares, aux compagnies qui savent le lire.
Aucun. Rien n'oblige à collectionner les refus avant de faire appel à un courtier, et c'est même le contraire qui est utile. Chaque demande refusée coûte du temps sans rien t'apprendre. Nous, on part du motif de ta résiliation et on présente ton dossier directement aux compagnies qui l'étudient. C’est le métier d’Assugeris, courtier immatriculé à l’ORIAS sous le n° 07 005 657.
Beaucoup. À dossier identique, une citadine ancienne et une berline puissante n'ouvrent pas les mêmes portes : la valeur, la puissance et le coût des réparations entrent dans la décision de souscription. Sur un profil résilié, choisir un véhicule modeste est souvent le levier le plus efficace pour obtenir une réponse positive. Assugeris étudie le dossier avec le véhicule que tu vises, avant l’achat.
Non, mais ça s'explique — et ça ne se minimise pas : rouler sans assurance est un délit, le défaut d'assurance. Une interruption de couverture apparaît dans ton historique et la compagnie va demander pourquoi. Une période courte et assumée se présente plus facilement ; et tant qu'un véhicule est en état de circuler, il doit rester assuré, même s'il ne roule pas. Ce qui bloque davantage, c'est une interruption longue et non expliquée. Dis-le nous dès le départ, on la présente correctement. Le cabinet Assugeris répond au 04 68 05 75 45.
On revient vers toi en 1 à 4 h avec une offre claire : garanties, tarif et conditions, sans engagement et sans acceptation garantie d'avance. C’est le délai de réponse d’Assugeris, aux horaires d’ouverture du cabinet.
Non, personne ne peut le garantir honnêtement. Assugeris étudie ton dossier, le présente aux bonnes compagnies et te dit franchement ce qui est possible.
Oui, un conducteur résilié peut se réassurer, et sans attendre. Une résiliation ne crée aucune interdiction d'assurance : elle fait sortir ton profil de la grille de souscription d'un assureur généraliste, construite pour le conducteur moyen et qui n'a pas de case pour toi. D'autres compagnies souscrivent précisément ces dossiers et les tarifent au cas par cas. Assugeris, courtier en profils aggravés, étudie ces dossiers.
À partir de 49 €/mois au tiers, après une résiliation ou avec un malus. Le tarif dépend du véhicule, de la zone et de ce que dit ton relevé : c'est un tarif d'entrée, pas un prix ferme. L'étude est gratuite et sans engagement.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 7 min de lecture
Ce qui décide de la suite n'est pas le mot « résilié », c'est le motif de la résiliation, que la compagnie suivante te demandera. Impayé de prime, sinistres à répétition, fausse déclaration, infraction : chaque motif renvoie vers des compagnies différentes. C'est la première chose qu'on te demande, et c'est elle qui oriente tout le reste du dossier. Les relevés d'information, comme les fichiers des assureurs, sont centralisés par l'AGIRA.
| Ce qu’il faut savoir | En bref |
|---|---|
| Ta situation | Contrat résilié par ton assureur |
| L'étude | Individuelle : le cabinet présente ton dossier aux compagnies qui étudient ce profil, sans acceptation garantie d'avance. |
| Les pièces à préparer | La lettre de résiliation, ton relevé d'information, la carte grise. |
| La réponse | En 1 à 4 h aux horaires d'ouverture, sans engagement. |
| Qui te répond | Un courtier immatriculé à l'ORIAS sous le n° 07 005 657, spécialiste des profils aggravés depuis 2006. |
| Situations voisines | Résilié pour sinistres · Résilié pour non-paiement · Malus élevé |
| Pour comprendre | Le guide : le relevé d'information |
Ce tableau résume le dossier tel que le cabinet l'étudie ; les règles de droit, avec leurs sources, sont détaillées plus bas.
La vidéo69 secondes
Si ton assureur t’a résilié et que depuis, chaque devis se termine par un refus, tu es exactement celui à qui je parle.
Tu as beau remplir des formulaires et appeler toutes les compagnies, aucune ne veut de toi. Tu connais déjà la réponse, c’est non partout.
Mais rassure-toi, le problème ne vient pas de toi. Un assureur classique n’a pas les capacités pour traiter un dossier comme le tien. Il ne vend que des contrats de série, et ta résiliation sort de sa tarification. C’est pour ça que ces compagnies te refusent presque instantanément.
Alors que d’autres compagnies ont fait des profils résiliés leur activité principale. Elles regardent en profondeur le motif de ta résiliation et toutes tes circonstances. Mais elles ne sont accessibles que par un courtier spécialisé.
Et bonne nouvelle, on en est un. Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Ils te ramènent le meilleur prix et les meilleures options. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Une résiliation fait sortir ton profil de la grille standard d'un assureur généraliste. Ce n'est pas un jugement définitif : d'autres compagnies sont construites pour réassurer ces dossiers. Encore faut-il savoir lesquelles, et comment leur présenter le tien.
Oui, passé la première année. Depuis la loi Hamon, tu résilies quand tu veux, sans motif et sans frais ; la résiliation prend effet un mois après sa réception par l’assureur (article L113-15-2 du Code des assurances). Avant un an, il faut un motif — vente du véhicule, déménagement, changement de situation — ou attendre l’échéance annuelle, deux mois avant.
Articles L113-15-2 (loi Hamon), L113-16 (changement de situation) et L113-12 (échéance annuelle) du Code des assurances.
Aucun nombre n’est fixé par la loi, quelle que soit la compagnie. À l’échéance annuelle, l’assureur peut résilier sans motif, en te prévenant au moins deux mois avant. En cours d’année, après un sinistre, il ne le peut que dans des cas précis : alcool ou stupéfiants, ou une infraction qui entraîne une suspension d’au moins un mois ou une annulation du permis. La résiliation prend alors effet 30 jours après sa notification.
service-public.gouv.fr, fiche F2659 (résiliation d’une assurance auto) ; échéance annuelle : article L113-12, résiliation après sinistre : articles R113-10 et A211-1-2 du Code des assurances. Après une résiliation pour sinistre, tu peux toi-même résilier tes autres contrats chez le même assureur, dans le mois qui suit la notification.
Sinistres, non-paiement, fausse déclaration : chaque motif a ses compagnies. On sait à qui présenter ton dossier.
C'est ce document, pas l'étiquette « résilié », qui détermine ce qui est possible.
Contrairement à une idée reçue, aucune loi n'impose d'attendre avant de te réassurer.
On te dit ce qui est faisable, avec quelles garanties et à quelles conditions — sans promesse en l'air.
Au minimum, la responsabilité civile : c’est la seule garantie obligatoire, et après un refus d’assurance, le Bureau central de tarification peut être saisi pour l’imposer à un assureur. Au-delà — vol, incendie, dommages à ton propre véhicule —, tout dépend de la grille de chaque compagnie et de ton dossier. Chez Assugeris, l’étude te dit franchement ce qui est possible, avec quelles garanties et à quel tarif, sans engagement.
Articles L211-1 et L212-1 du Code des assurances — service-public.gouv.fr, fiche F31325.
Notre guide complet, clair et sans jargon, sur l'assurance après une résiliation.
| Le motif | Ce que prévoit la loi | Ce que ça change pour l’assurance | Chez Assugeris |
|---|---|---|---|
| À l’échéance, sans motif | Préavis de deux mois (L113-12, A211-1-2) | Le relevé d’information est délivré à la résiliation ; la compagnie suivante le demande (annexe à l’A121-1, art. 12 et 13) | Étude individuelle du dossier |
| Après un sinistre causé sous alcool ou stupéfiants, ou par une infraction suivie d’une suspension d’au moins un mois ou d’une annulation | Résiliation possible avant l’échéance, si le contrat le prévoit (A211-1-2) | Tu peux résilier tes autres contrats chez cet assureur dans le mois qui suit la notification (A211-1-2) | Étude individuelle du dossier |
| Prime impayée | Garantie suspendue 30 jours après la mise en demeure, résiliation possible 10 jours plus tard (L113-3) | Le motif se lit au dossier : voir la fiche du non-paiement | Étude individuelle du dossier |
| Fausse déclaration | Intentionnelle : contrat nul (L113-8) ; sinon, résiliation 10 jours après notification, ou indemnité réduite après un sinistre (L113-9) | Répondre exactement aux questions de la compagnie suivante (L113-2) | Étude individuelle du dossier |
| Aggravation du risque en cours de contrat | Résiliation 10 jours après notification, ou nouvelle prime ; refusée ou sans suite dans les 30 jours, résiliation possible (L113-4) | À déclarer à l’assureur, en cours de contrat dans les 15 jours, ou au suivant s’il pose la question (L113-2) | Étude individuelle du dossier |
Articles L113-2, L113-3, L113-4, L113-8, L113-9, L113-12, A211-1-2 du Code des assurances et annexe à l’article A121-1. Étude individuelle, pas d’acceptation garantie.
Un généraliste ne refuse pas ton dossier parce qu'il le trouve mauvais : il le refuse parce qu'il ne sait pas le noter. Sa grille associe un tarif à des situations qu'il rencontre tous les jours ; en dehors, elle ne renvoie rien et l'outil bloque. Une compagnie spécialisée travaille à l'envers : elle part du motif, regarde ce qu'il dit du risque réel, et applique une tarification construite pour ça. C'est pour cette raison qu'un même dossier est refusé trois fois puis accepté à la quatrième.
| Motif de la résiliation | Ce que ça implique pour ton dossier |
|---|---|
| Impayé de prime | Aucun élément de conduite en cause. Le motif qui se répare le plus vite, à condition d'avoir soldé l'arriéré : voir résilié pour impayé. |
| Sinistres à répétition | Le dossier se lit avec le coefficient et la part de responsabilité. La date du dernier sinistre pèse autant que le nombre : voir coefficient élevé. |
| Fausse déclaration | Le motif le plus sensible, parce qu'il touche à la confiance et non au risque. Il se présente en expliquant l'erreur, jamais en la contournant. |
| Infraction grave | Alcool, stupéfiants, refus d'obtempérer : le marché se réduit à quelques compagnies, mais il existe. L'ancienneté des faits compte énormément. |
| Antécédent de permis | La résiliation suit souvent une suspension ou une annulation. Les deux se traitent dans le même dossier, pas l'un après l'autre. |
| Non-reconduction à l'échéance | Aucun grief précis : l'assureur a simplement décidé de ne pas continuer. C'est le cas le plus simple à représenter, encore faut-il le dire clairement. |
Chaque compagnie a son appétit propre : l'une accepte les impayés mais pas les infractions, l'autre l'inverse, une troisième ne regarde que l'ancienneté du dernier événement. Ces appétits bougent dans le temps, selon la sinistralité de leur portefeuille et les objectifs de l'année. Le métier d'un courtier de profils aggravés consiste largement à suivre ces mouvements et à savoir, à un instant donné, quelle porte est ouverte. C'est aussi ce qui évite d'empiler les refus, chacun laissant une trace de plus dans ton parcours.
Ce sont deux contrats distincts. Côté auto, le conducteur résilié cherche une nouvelle assurance ; si toutes les compagnies refusent, le Bureau central de tarification fixe la prime. Côté logement, être résilié en assurance auto ne résilie pas l’assurance habitation : après une résiliation pour sinistre, c’est l’assuré qui peut, s’il le veut, résilier ses autres contrats chez le même assureur, dans le mois. Le locataire reste tenu d’assurer son logement ; s’il est refusé partout, il peut aussi saisir le BCT.
Articles L212-1, L215-1 et A211-1-2 du Code des assurances.
Deux obligations, que la résiliation ne supprime pas. Le taxi est un véhicule à moteur : pour circuler, il doit être couvert en responsabilité civile, comme toute voiture. Et le chauffeur de taxi doit pouvoir justifier à tout moment d’un contrat couvrant sa responsabilité civile professionnelle. Résilié, il cherche donc une nouvelle assurance taxi avant de reprendre le service ; si toutes les compagnies lui refusent la responsabilité civile du véhicule, il peut saisir le Bureau central de tarification, qui fixe la prime que l’une d’elles est tenue d’accepter.
Articles L211-1 et L212-1 du Code des assurances ; articles L3120-1, L3120-4 et L3121-1 du Code des transports.
Pas chez Assugeris, et le cabinet le dit avant tout engagement : des frais de dossier entre 40 et 70 € au plus, 55 € en médiane, payés une seule fois, à la souscription, et affichés sur le devis avec la prime de la compagnie, avant toute signature. L’étude du dossier de résilié, elle, est gratuite et sans engagement : tu ne paies ces frais que si tu signes. La loi impose d’ailleurs au courtier de t’indiquer ses frais avant la conclusion du contrat. Pour comparer, regarde le total de la première année, prime et frais compris.
Article L521-2 du Code des assurances ; frais du cabinet communiqués par sa direction.
L’expression « résiliation à titre conservatoire » n’existe pas dans le Code des assurances. Une lettre d’assureur ne met fin au contrat auto que sur un fondement prévu par la loi : à l’échéance annuelle, avec un préavis de deux mois par lettre recommandée ; pour non-paiement, dix jours après les trente jours qui suivent la mise en demeure ; après certains sinistres ; ou pour aggravation du risque. Ce que vaut une résiliation dite « à titre conservatoire » dépend donc de son fondement et du contrat : lis le motif et la date d’effet, et demande-les par écrit à l’assureur.
Articles L113-3, L113-4, L113-12 et A211-1-2 du Code des assurances.
Un dossier de résilié se joue sur la précision, pas sur la plaidoirie. Voici ce qu'on te demande, dans l'ordre, et à quoi chaque pièce sert.
Si aucun assureur n'accepte de te couvrir en responsabilité civile, il existe une voie de dernier recours : le Bureau central de tarification, organisme prévu par le Code des assurances, qui peut obliger une compagnie à t'assurer au tiers. On explique quand et comment le saisir dans notre guide du BCT, et la procédure est décrite sur bureaucentraldetarification.fr. En pratique, on ne s'en sert qu'après avoir épuisé les compagnies spécialisées. Pour la mécanique complète, motif par motif, on a écrit un dossier de fond sur la résiliation par l'assureur.
Chaque réponse ci-dessous se lit seule, sans le reste de la page. Les délais et les articles cités sont ceux du Code des assurances ; ce qui suit « côté dossier » vient de la pratique du cabinet.
À l'échéance annuelle, oui : la non-reconduction est un droit symétrique, ouvert à l'assureur comme à l'assuré, avec un préavis de deux mois. En cours de contrat, non : il lui faut un motif prévu par les textes — non-paiement, aggravation du risque, fausse déclaration, ou un sinistre causé sous alcool, sous stupéfiants ou par une infraction suivie d'une suspension ou d'une annulation du permis, dans les conditions fixées par le Code des assurances.
En cours d'année, pas pour un sinistre ordinaire : en assurance auto, la résiliation après sinistre n'est ouverte que si le sinistre a été causé sous alcool, sous stupéfiants, ou par une infraction suivie d'une suspension ou d'une annulation du permis, dans les conditions fixées par le Code des assurances. Sinon, pour ce sinistre, l'assureur ne peut que ne pas reconduire le contrat à l'échéance, avec deux mois de préavis. Un sinistre responsable pèse plus qu'un non-responsable, mais la décision reste commerciale — deux compagnies devant le même dossier ne tranchent pas pareil.
Deux mois avant l'échéance pour une non-reconduction. Pour une résiliation après sinistre, elle prend effet 30 jours après la notification. La date qui fait foi est celle d'envoi de la lettre recommandée, pas celle où elle est lue : le compte à rebours démarre sans toi.
Oui, et peu de gens le savent. Le même article R113-10 ouvre la contrepartie : quand l'assureur résilie après sinistre, l'assuré peut résilier ses autres contrats souscrits chez lui, dans le mois qui suit la notification. Rester client d'une compagnie qui vient de fermer la porte n'a rien d'obligatoire.
Dans la lettre de résiliation. Le relevé d'information, que l'assureur doit remettre sous quinze jours sur demande, porte la date de fin du contrat et les sinistres des cinq dernières années ; le motif, c'est le questionnaire de la compagnie suivante qui le demande. Côté dossier, le motif pèse bien plus lourd que le mot « résilié » lui-même : c'est lui qui oriente le choix des compagnies.
La responsabilité civile automobile est obligatoire, et un recours existe : le Bureau central de tarification peut imposer à une compagnie de couvrir, au tarif qu'il fixe lui-même. Ce n'est jamais une bonne affaire, seulement un filet — notre guide du BCT explique quand il vaut la peine.
| Motif | Ce qu'il dit du dossier | Côté nouveau contrat |
|---|---|---|
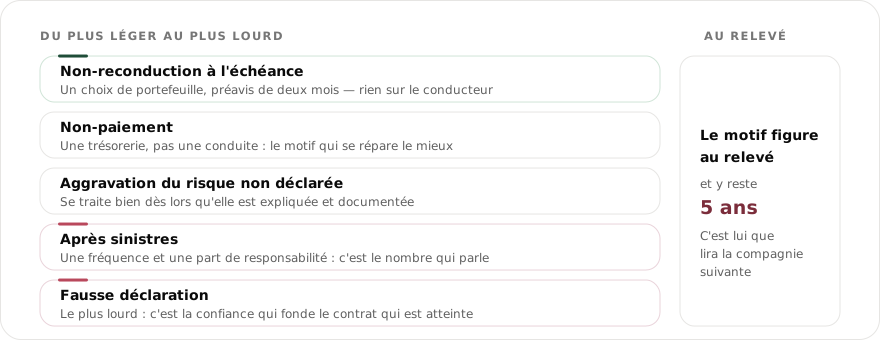
| Non-reconduction à l'échéance | Rien sur le conducteur : un choix de portefeuille | Le motif le plus léger ; souvent accepté par des généralistes |
| Après sinistres | Une fréquence, et une part de responsabilité | C'est le nombre et la responsabilité qui comptent, pas le montant |
| Non-paiement | Une difficulté de trésorerie, pas une conduite | Le motif qui se répare le mieux : régulariser change tout |
| Fausse déclaration | Une information inexacte au moment de souscrire | Le plus lourd : la confiance est le socle du contrat |
| Aggravation du risque | Un changement non déclaré — usage, conducteur, véhicule | Se traite bien s'il est expliqué et documenté |
Articles L113-3, L113-12 et R113-10 du Code des assurances. Modèle du relevé d'information : annexe à l'article A121-1. Voir aussi demander un relevé d'information et saisir le BCT sur service-public.fr.
| Situation | Qui résilie | Délai ou préavis | Article |
|---|---|---|---|
| Échéance annuelle — tu résilies | L’assuré | 2 mois avant | L113-12 |
| Avis d’échéance envoyé tard | L’assuré | 20 jours après l’envoi | L113-15-1 (Chatel) |
| Après 1 an de contrat | L’assuré | À tout moment, effet à 1 mois | L113-15-2 (Hamon) |
| Changement de situation | L’assuré | 3 mois pour demander, effet à 1 mois | L113-16 |
| Vente du véhicule | L’assuré | Préavis de 10 jours | L121-11 |
| Décès du propriétaire | L’héritier | Effet à 1 mois | L121-10 |
| Échéance annuelle — l’assureur ne reconduit pas | L’assureur | 2 mois avant | R113-10 |
| Non-paiement de la prime | L’assureur | 30 jours de mise en demeure, puis 10 jours | L113-3 |
| Fausse déclaration | L’assureur | Effet à 10 jours | L113-9 |
| Aggravation du risque | L’assureur | Effet à 10 ou 30 jours | L113-4 |
| Après sinistre (alcool, stupéfiants, suspension) | L’assureur | Effet à 30 jours | R113-10 et A211-1-2 |
| Remboursement de la prime non courue | L’assureur | 30 jours | L113-16 |
Articles du Code des assurances. Un délai court à partir de la notification, pas de la date du courrier : c’est la date de réception qui fait foi. Le remboursement de la prime non courue est dû dans les trente jours suivant la date d’effet de la résiliation ; passé ce délai, les sommes portent intérêt au taux légal (article L113-16).
Décris ta situation en quelques écrans, réponse en 1 à 4 h, sans engagement.
Oui, dans les cas que décrit la CNIL : un contrat résilié, par l’assureur ou par l’assuré, qui a connu au moins un sinistre, ou un vol survenu au cours des cinq dernières années ; ou une résiliation pour non-paiement de la prime ou déclaration inexacte du risque. C’est le fichier des résiliations automobiles de l’AGIRA, alimenté et consulté par les compagnies qui en sont membres : une compagnie membre peut donc le voir à la souscription. Assugeris présente la résiliation telle qu’elle est aux compagnies qui étudient ce profil.
CNIL, « Fichier des résiliations automobiles ».
La demande, oui : chez Assugeris, le dossier d’un conducteur résilié se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion, sans déplacement — y compris après une résiliation pour non-paiement. Une souscription immédiate et pas chère, en revanche, personne ne peut honnêtement la promettre à un profil résilié : chaque compagnie regarde le motif avant de proposer un tarif, et multiplier les demandes en ligne au hasard fait surtout perdre du temps. Aucune loi n’impose de délai de carence : tu peux chercher tout de suite. L’étude du dossier est gratuite et sans engagement.
Ce qui pèse dans l’étude, motif par motif : assurance après résiliation, le guide.
Oui, son dossier d’assurance auto s’étudie, mais il cumule deux poids : la surprime de jeune conducteur, jusqu’à 100 % la première année, puis 50 % et 25 % les deux suivantes sans sinistre, et la résiliation elle-même, que la compagnie suivante lit par son motif : un impayé ne pèse pas comme des sinistres à répétition. Parmi plus de 15 compagnies partenaires, Assugeris cible celles qui étudient encore ce double profil, et un véhicule modeste aide beaucoup. Le relevé d’information, à fournir à la nouvelle compagnie, est la première pièce du dossier. L’étude est gratuite et sans engagement.
Article A121-1 du Code des assurances et son annexe (surprime des conducteurs novices) ; service-public.gouv.fr, fiche F2827.
Pas sous ce nom dans la loi. L’organisme que prévoit le Code des assurances pour un conducteur refusé est le Bureau central de tarification : saisi par lettre recommandée dans les quinze jours qui suivent un refus, il fixe la prime à laquelle l’assureur sollicité doit te couvrir en responsabilité civile (articles L212-1 et R250-2). Il ne cherche pas d’assureur à ta place. Un service qui se présenterait sous ce nom n’est pas un organisme public : vérifie qui l’exploite et son numéro ORIAS avant de lire ses avis. Assugeris, courtier immatriculé à l’ORIAS, vise les compagnies qui étudient un profil résilié.
Articles L212-1 et R250-2 du Code des assurances.
Il y a des solutions pour éviter une résiliation, selon son motif. Pour un impayé, régler pendant les 30 jours qui suivent la mise en demeure arrête la procédure. Pour un contrat que l’assureur ne reconduira pas, chercher le nouveau avant la date de fin évite le trou qui complique de se réassurer derrière ; et une résiliation faite par toi ne se lit pas comme une résiliation par l’assureur. Assugeris peut chercher ce contrat avant la fin de la couverture.
Non-paiement : article L113-3 du Code des assurances.
Si tu veux changer d’assurance mais as peur d’être refusé à cause de ton historique, voici comment t’y prendre : d’abord trouver le nouveau contrat, ensuite résilier l’ancien. Après la première année, la loi Hamon te laisse résilier à tout moment ; en assurance auto, c’est le nouvel assureur qui fait les formalités et s’assure que tu restes couvert. Assugeris présente ton dossier aux compagnies spécialisées avant que tu quittes l’ancien.
Article L113-15-2 du Code des assurances (loi Hamon).
Oui : aucune règle n’empêche une compagnie d’assurer des conducteurs ayant eu une déchéance de garantie chez un ancien assureur. La compagnie suivante lit le relevé d’information : coefficient et sinistres des cinq dernières années ; le motif d’une résiliation, elle te le demande. À savoir : en auto, une clause de déchéance pour une condamnation pour alcool ou stupéfiants est réputée non écrite. Assugeris présente le dossier tel qu’il est aux compagnies qui l’étudient.
Article L211-6 du Code des assurances.
En confiant le dossier à un seul courtier plutôt que de passer par dix simulateurs différents : chaque refus supplémentaire alourdit l’historique sans rien apporter, et un simulateur grand public refuse souvent un conducteur résilié avant de comparer quoi que ce soit. Le courtier compare les offres des compagnies qui étudient ce profil, sur le dossier réel. Chez Assugeris, cette étude est gratuite et sans engagement.
Ce qui se passe après ta demande : contact.
Aucune source publique ne recense les principaux reproches des clients envers les assureurs des conducteurs résiliés : on ne t’inventera pas de palmarès. Ce qu’on peut faire, c’est vérifier en amont ce qui fait naître les litiges : un prix qui change une fois le relevé lu, une exclusion découverte au sinistre, des frais non annoncés. Chez Assugeris, le devis affiche tout avant la signature, et une réclamation reçoit une réponse sous 2 mois au plus.
Réclamation et médiation : le cabinet.
Les assurances pour profils à risque peuvent aider à sortir du cercle vicieux résiliation, malus et primes exorbitantes, à une condition : rester assuré sans interruption. C’est ce qui fait baisser le malus, de 5 % par an sans sinistre responsable, et vieillir la résiliation sur le relevé d’information. Une compagnie spécialisée étudie le dossier tel qu’il est, là où un généraliste le refuse sur le seul motif. Ensuite, Assugeris réétudie ton dossier pour viser un contrat classique dès qu’il le permet.
Clause type bonus-malus : annexe à l’article A121-1 du Code des assurances.
Quatre pratiques abusives ou fréquentes méritent ton attention quand on est résilié : un prix d’appel annoncé avant d’avoir lu ton relevé, puis revu à la hausse ; des frais qui n’apparaissent qu’après la signature ; une demande revendue à d’autres plateformes ; une acceptation promise d’avance. Chez Assugeris, un dossier résilié est chiffré sur le relevé lu, et le devis affiche les frais de cabinet avant que tu signes.
Documents remis avant la signature : F31325.
Aucun texte ne crée d’offre spécifique réservée aux personnes qui ont absolument besoin de leur voiture pour garder leur emploi. Ce qui existe pour tous, c’est le droit à l’assurance de responsabilité civile : après un refus, le Bureau central de tarification peut imposer à une compagnie de te couvrir. Ce qui aide vraiment le dossier, c’est de le présenter tel qu’il est, usage professionnel compris : Assugeris le présente aux compagnies spécialisées qui l’étudient.
Article L212-1 du Code des assurances (Bureau central de tarification).
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Après une résiliation, dois-je attendre un délai avant de me réassurer ?
Réponse : Non. Aucune loi n'impose de délai de carence : tu peux chercher une nouvelle assurance immédiatement. Le vrai enjeu, c'est de viser les compagnies qui étudient ton profil.
Question 2 sur 3
Mon assureur m'a résilié : dois-je le dire au suivant ?
Réponse : Oui. Dès que le questionnaire de souscription pose la question, et sans hésiter. La résiliation figure sur ton relevé d'information, que la nouvelle compagnie demande de toute façon. La déclarer d'emblée ne coûte rien ; la taire fragilise le contrat que tu viens de signer et peut le faire tomber au premier sinistre.
Question 3 sur 3
Résiliation par l'assureur ou résiliation par moi, est-ce la même chose ?
Réponse : Non. L'écart est énorme. Quand tu résilies toi-même, ton dossier reste standard et tout le marché t'est ouvert. Quand c'est l'assureur qui met fin au contrat, tu devras en déclarer le motif, et il oriente vers un nombre restreint de compagnies.
Un processus simple et rapide, pensé pour ceux qui ont déjà perdu trop de temps à se faire refuser ailleurs.
Ton dossier, tes antécédents, ton véhicule. Tout est strictement confidentiel.
Assugeris présente ton dossier aux compagnies de son réseau qui étudient ton profil.
En 1 à 4 h, une offre claire avec garanties, tarif et conditions. Sans engagement.
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
Étude gratuite · réponse en 1 à 4 h
Cette page est écrite et tenue à jour par le cabinet ASSUGERIS, courtier en assurances immatriculé à l'ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Ce qui y est décrit vient de dossiers de résiliation traités au quotidien, pas d'une compilation de textes ; les règles citées renvoient au Code des assurances et au Code de la route.
1 à 4 hpour une réponse franche
Résilié et déjà refusé ailleurs ?
C'est exactement ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs résiliés par leur assureur. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
 Calcule ton coefficient bonus-malus
Trois questions, le résultat tout de suite. Sans inscription et sans relevé à fournir.
 Un seul interlocuteur pour tous tes contrats
Habitation, santé, prévoyance, prêt : le même cabinet, un seul dossier à tenir à jour.









