Assurance moto après une alcoolémie : ta moto, ton contrat, tes démarches
Oui, tu peux rester assuré à moto après une alcoolémie. Ton dossier n'est pas le problème. Le problème, c'est que ton assureur est un généraliste, et qu'une alcoolémie déclarée fait sortir ton dossier de sa grille. Ce guide t'explique pourquoi il refuse presque toujours, ce que regarde une compagnie spécialisée et comment ASSUGERIS, courtier spécialisé dans les profils aggravés, présente ce type de dossier moto.
 L’équipe ASSUGERIS · mis à jour en octobre 2026 · 11 min de lecture
Sur cette page
- Pourquoi le généraliste refuse presque toujours
- Le point en vidéo
- Moto et auto : deux marchés différents
- Ce que regarde une compagnie spécialisée
- Pourquoi tu as intérêt à tout déclarer
- Le jour du contrôle : ce que devient ta moto
- Ce que ton contrat couvre encore, et ce qu'il exclut
- Les documents de la procédure, étape par étape
- Ton contrat pendant l'interruption : trois choix
- Ce que tu peux faire maintenant
- Comment on étudie ton dossier
- Le prix d'une assurance moto après une alcoolémie
- Trouve ta situation moto
- Alcool au guidon : les seuils et les sanctions
- Les pièces du dossier et ce que chacune prouve
- Pour comprendre ton dossier
Pourquoi le généraliste refuse presque toujours#
20 ans
D'expérience des profils aggravés
De nombreux clients
nous font confiance
1 à 4 h
Délai de réponse
Un assureur généraliste construit sa grille de tarifs pour un profil moyen : permis ancien, sinistres connus, aucun antécédent déclaré. Une alcoolémie fait sortir ton dossier de cette grille par la porte la plus sensible.
Ce n'est pas un jugement moral. Ton profil n'entre simplement plus dans ses cases de tarification, et il préfère refuser plutôt que de tarifer un risque qu'il ne sait pas évaluer.
Concrètement, deux éléments se cumulent souvent :
- la résiliation par ton ancien assureur, qui apparaît alors sur ton relevé d'information ;
- une suspension ou une annulation de permis, selon les cas.
Chacun de ces éléments suffit à provoquer un refus chez un généraliste. Réunis, ils le rendent presque systématique. C'est justement ce type de dossier que traitent les compagnies spécialisées dans les profils aggravés.
Le point en vidéo#
La vidéo70 secondes
Assurance auto après une suspension de permis : ce qui décide vraiment
- 0:00Une alcoolémie se tarifie
- 0:05Les refus en série
- 0:16Tu restes assurable
- 0:22Pourquoi on te refuse
- 0:34Passer par un spécialiste
- 0:42Le rôle du cabinet
- 0:54La démarche
Transcription de la vidéo
Personne ne te le dira en agence : des compagnies tarifient une alcoolémie sur ton dossier toute l’année.
Tu as beau appeler toutes les compagnies d’assurance, aucune ne souhaite t’assurer avec une alcoolémie à ton dossier. Et à force d’encaisser les refus, tu finis par croire qu’il n’existe plus aucune solution.
Mais la bonne nouvelle, c’est que tu es encore largement assurable. La vraie question, c’est chez quelle compagnie.
Parce que le problème ne vient pas de toi. Un assureur classique ne vend que des contrats de série, et une alcoolémie sort de sa tarification. Il n’a aucune couverture prévue pour ça, alors ces compagnies préfèrent décliner.
Il faut passer par des compagnies spécialisées, et elles ne sont accessibles que par un courtier spécialisé dans les profils aggravés. Et bonne nouvelle, on en est un.
Nous c’est ASSUGERIS, et ce sont elles que nos conseillers appellent pour toi. Des dossiers comme le tien, on en traite tous les jours. Dans neuf cas sur dix on a une solution, et de nombreux clients nous font confiance depuis plus de vingt ans.
Alors si tu veux retrouver une assurance rapidement et de manière fiable. Remplis le formulaire en bio ou sur assugeris.fr. Tu reçois ton devis en 1 à 4 h, et on gère tout le reste.
Moto et auto : deux marchés différents#
Les compagnies spécialisées en moto ne sont pas celles de l'auto. Ce sont souvent des assureurs différents, avec leurs propres critères : cylindrée, puissance, antécédents acceptés.
Un courtier qui ne connaît que le marché auto ne trouvera pas de solution pour une moto. L'inverse est vrai aussi.
Beaucoup de motards enchaînent les refus parce qu'ils s'adressent aux mauvais interlocuteurs. Ils en concluent que « plus personne ne veut les assurer ». En réalité, ils n'ont pas encore frappé à la bonne porte.
Ce que regarde une compagnie spécialisée#
La compagnie lit d'abord ton relevé d'information. Ce document couvre les cinq dernières années : coefficient, sinistres et dates de couverture.
Elle regarde aussi la date de l'infraction, si la suspension est terminée, si tu as récupéré ton permis et comment s'est passée la période récente.
Exemple : un taux relevé une seule fois il y a deux ans, suivi d'une conduite sans incident, ne se lit pas comme une récidive récente.
Elle regarde ensuite ce qui est propre à la moto : la cylindrée, la puissance réelle (avec un éventuel bridage A2, qui limite la puissance pour les titulaires de ce permis) et l'ancienneté de ton permis.
Certaines compagnies demandent d'installer un éthylotest antidémarrage, un appareil dans lequel tu souffles avant de partir et qui bloque le démarrage si ton taux d'alcool est trop élevé. D'autres appliquent une franchise spécifique, c'est-à-dire une somme qui reste à ta charge en cas de sinistre. Ce sont des conditions, pas des refus.
Chaque assureur a ses propres seuils : mieux vaut présenter le dossier à plusieurs compagnies que de s'arrêter au premier « non ».
Pourquoi tu as intérêt à tout déclarer#
Le questionnaire de souscription et le relevé d'information engagent ta responsabilité. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat : le contrat est alors considéré comme n'ayant jamais existé. Un oubli de bonne foi, lui, n'annule pas le contrat : découvert après un sinistre, il réduit l'indemnité en proportion de la prime qui aurait été due.
Concrètement, en cas de sinistre, tu te retrouverais sans couverture alors que tu as payé tes cotisations.
La bonne méthode : tout déclarer, puis présenter le dossier aux compagnies qui étudient ce profil en connaissance de cause. C'est le travail d'un courtier spécialisé : il sait quelles compagnies étudient ces dossiers et t'évite de signer un contrat fragile.
Le jour du contrôle : ce que devient ta moto#
C'est la première grande différence entre la voiture et le deux-roues, et personne n'y pense avant de la vivre. En voiture, un passager sobre prend le volant et ramène le véhicule. À moto, il n'y a ni passager pour prendre le relais, ni solution simple.
La personne qui vient chercher la moto doit avoir la catégorie de permis correspondante et être en état de conduire. La nuit, au bord d'une départementale, ça n'arrive presque jamais.
La moto reste donc sur place, puis elle est enlevée. Les frais de remorquage et de gardiennage commencent alors à courir, tant que personne ne vient la récupérer. Et ils grimpent vite, puisque tu ne peux pas la reprendre toi-même sans permis.
Beaucoup de dossiers arrivent chez nous avec cette double facture : la sanction d'un côté, le gardiennage de l'autre, pour une moto qu'on n'a pas pu récupérer à temps.
Le bon réflexe : régler la question de la moto dans les jours qui suivent. Organise un transport par plateau ou par une personne habilitée, puis range la moto dans un local fermé.
Quelle réglementation sur l’alcoolémie s’applique au conducteur d’un deux-roues ?
La même que pour tout conducteur : le Code de la route punit « le fait de conduire un véhicule » sous l’empire d’un état alcoolique, sans distinguer la moto, le scooter ou la voiture. De 0,5 à 0,8 g/L de sang, c’est une contravention (dès 0,2 g/L en permis probatoire) ; à partir de 0,8 g/L, un délit puni de 3 ans d’emprisonnement et de 9 000 € d’amende. Les deux retirent 6 points, et l’immobilisation de la machine peut être prescrite dans les deux cas. Ce qui distingue le deux-roues vient après, chez l’assureur : c’est l’objet de ce guide.
Code de la route, articles R234-1 (contravention) et L234-1 (délit) — Légifrance.
Peut-on calculer son taux d’alcool dans le sang avant de reprendre la moto ?
Pas de façon fiable : un calcul ou une simulation en ligne donne une estimation, jamais la mesure qui compte. La loi ne retient que le taux vérifié, dans l’air expiré par un éthylomètre, ou dans le sang par une prise de sang quand l’appareil ne peut pas être utilisé ; un second contrôle peut être demandé sur place. À moto, l’erreur se paie double : un taux au-dessus du seuil, et une machine qui reste au bord de la route faute de quelqu’un pour la ramener. Le seul calcul sûr est de ne pas prendre le guidon après avoir bu.
Service-public, vérification du taux d’alcool.
Ce que ton contrat couvre encore, et ce qu'il exclut#
Ce point est très souvent mal compris. La garantie responsabilité civile continue d'indemniser les victimes, quel que soit l'état du conducteur. Un tiers blessé ou un véhicule endommagé sont donc pris en charge. La protection des victimes passe avant tout, et elle ne se négocie pas.
Pour le reste, tout change. Tes propres dommages, corporels comme matériels, ne sont pas couverts, et l'assureur peut refuser les garanties facultatives. Les garanties concernées sont :
- les dommages à ta propre moto ;
- la garantie du conducteur, qui couvre tes propres blessures ;
- l'assistance ;
- l'équipement du pilote.
Exemple : tu chutes seul et le contrôle qui suit est positif. Tu paies la réparation de ta moto de ta poche. Et tes propres blessures ne sont pas indemnisées non plus.
À moto, c'est ton corps qui absorbe l'essentiel du choc. Cette ligne du contrat est donc celle qui a les conséquences les plus lourdes.
Enfin, le contrat peut prévoir que l'assureur qui a indemnisé les victimes se retourne ensuite contre le conducteur pour se faire rembourser. C'est ce qu'on appelle un recours.
À retenir : les victimes sont toujours indemnisées. Ce sont tes propres dommages qui ne le sont plus.
Accident de moto sous alcool : que rembourse l’assurance, et quelles peines ou sanctions ?
Les victimes sont indemnisées par ta responsabilité civile : l’alcool ne fait pas partie des exclusions qu’elle admet, et une clause qui te priverait de garantie pour une condamnation liée à l’alcool est réputée non écrite. Tes propres dommages, même en tous risques, et ta garantie du pilote dépendent en revanche des exclusions de ton contrat, et l’assureur peut le résilier après le sinistre. Côté pénal, un accident mortel sous alcool, au guidon comme au volant, est un homicide routier : 7 ans d’emprisonnement et 100 000 € d’amende, 10 ans et 150 000 € avec une seconde circonstance.
Code des assurances, articles L211-6, R211-10, R211-11 et A211-1-2 ; Code pénal, article 221-18.
Ce que ça change pour ton assurance
L’alcoolémie se déclare quand le questionnaire la demande : il faut y répondre exactement (article L113-2 du Code des assurances). Un sinistre causé sous l’emprise de l’alcool permet à l’assureur de résilier (article A211-1-2), avec effet un mois après la notification (article R113-10). Pour l’étude, Assugeris demande la décision reçue, ton relevé d’information moto et la carte grise : la page assurance moto après une alcoolémie dit ce qui reste ouvert.
Articles L113-2, A211-1-2 et R113-10 du Code des assurances.
Les documents de la procédure, étape par étape#
Après une alcoolémie, les pièces de ton dossier arrivent à des moments différents, parfois à plusieurs mois d'écart. Classe-les au fur et à mesure : tu n'auras pas à les chercher au pire moment.
| Pièce | Qui te la remet | Ce qu'elle apporte au dossier |
|---|---|---|
| Avis de rétention du permis | Les forces de l'ordre, sur place | Le point de départ de toute la chronologie |
| Décision administrative | La préfecture | La nature et la durée de la mesure : c'est la pièce la plus demandée |
| Décision de justice | Le tribunal saisi | La fin de la procédure : elle permet de sortir du provisoire |
| Courrier de résiliation | Ton assureur, s'il résilie | Le motif exact, que lira le prochain souscripteur |
| Relevé d'information | Le même assureur | Le coefficient, les sinistres et les dates de couverture |
| Justificatifs de restitution du permis | Selon la mesure et les démarches exigées | La preuve que la période est terminée et que tu conduis de nouveau en règle |
Prise de sang, analyse, ordonnance pénale : comment se déroule la procédure après un contrôle d’alcoolémie à moto ?
Le taux se vérifie d’abord à l’éthylomètre ; la prise de sang, suivie d’une analyse, n’intervient que si l’appareil ne peut pas être utilisé, et le conducteur ne choisit pas le mode, que le contrôle soit fait par la police ou la gendarmerie. Pour un délit simple, le tribunal peut juger sans audience par ordonnance pénale délictuelle : pas d’emprisonnement, une amende plafonnée, et 45 jours pour faire opposition. La condamnation est inscrite au casier judiciaire. Garde chaque pièce : c’est avec elles qu’Assugeris monte ton dossier moto.
Service-public, vérification du taux d’alcool et ordonnance pénale.
Après un contrôle d’alcoolémie à moto : combien de temps pour recevoir le PV, et comment se passe une audition à la gendarmerie ?
Aucun délai d’envoi n’est fixé ; ce qui borne l’attente, c’est la prescription : 1 an pour une contravention, de 0,5 à 0,8 g/L, 6 ans pour un délit, chaque acte d’enquête ou de poursuite relançant le délai. Convoqué pour une audition libre, à la gendarmerie ou au commissariat, tu dois être informé de l’infraction reprochée, tu peux partir à tout moment, te taire, et te faire assister par un avocat pour un délit puni de prison. Garde la convocation et le procès-verbal : ce sont des pièces du dossier moto.
Code de procédure pénale, articles 8, 9, 9-2 et 61-1.
Ton contrat pendant l'interruption : trois choix#
Si ta moto ne peut plus rouler pendant plusieurs mois, que faire du contrat ? Trois choix s'offrent à toi, et leurs conséquences sont très différentes.
- Garder le contrat tel quel. La couverture continue, ton ancienneté aussi, et la moto reste assurée contre le vol et l'incendie pendant qu'elle est au repos. C'est le choix qu'on conseille le plus souvent : la continuité d'assurance est exactement ce qu'un futur souscripteur cherchera.
- Réduire les garanties. Certaines compagnies acceptent d'alléger la couverture d'une moto qui ne roule pas, tout en gardant le vol et l'incendie. Le contrat continue, l'ancienneté aussi, et la cotisation baisse. Ça se demande à ton assureur, ça ne s'improvise pas.
- Résilier. C'est la solution qui semble la plus économique, mais c'est celle qui coûte le plus cher ensuite : plus de garantie vol sur une moto immobilisée, un trou dans ton historique et un nouveau contrat à trouver au pire moment.
Sache aussi que ton assureur peut décider de résilier après avoir appris l'infraction. Ce n'est pas systématique : c'est sa décision, au titre de l'aggravation du risque, à l'échéance, ou après un sinistre causé sous alcool. Si ça arrive, la résiliation s'ajoute à ton dossier. Ta situation rejoint alors celle décrite dans notre article sur les dossiers moto résiliés ou malussés.
Tu cherches un moyen de te déplacer pendant l'interruption ? Regarde du côté du cyclomoteur 50 cm³, à condition que ta décision le permette.
Permis suspendu ou annulé pour alcool : comment le récupérer, ou le repasser avec ses catégories moto ?
Après une suspension pour alcool, le permis ne revient qu’une fois reconnu apte par la commission médicale, avec un examen psychotechnique avant si elle atteint 6 mois ; la demande se fait ensuite en ligne sur le site de l’ANTS. Après une annulation, il faut attendre la fin de l’interdiction, passer l’examen psychotechnique puis le contrôle médical, et repasser les épreuves que précise l’attestation : si ton permis portait plusieurs catégories, le A ou le A2 comme le B, l’épreuve pratique de chacune. Si le juge n’a pas visé les cyclomoteurs, un permis AM seul peut être demandé.
Service-public : suspension administrative et annulation judiciaire.
Ce que tu peux faire maintenant#
Quelques démarches, dans l'ordre, pour garder la main sur ton dossier.
- Mets ta moto à l'abri. Organise son transport par plateau ou par une personne qui a le bon permis, pour limiter les frais de gardiennage.
- Garde ton contrat actif. Si la cotisation pèse, demande un allègement des garanties plutôt qu'une résiliation.
- Classe chaque document dès qu'il arrive : avis de rétention, procès-verbal, décision de la préfecture, puis décision de justice.
- Note le taux exact avec son unité, en g/L de sang ou en mg/L d'air expiré, tel qu'il figure sur le procès-verbal.
- Demande ton relevé d'information à ton assureur, surtout s'il a résilié ton contrat.
- Déclare tout au moment de souscrire, et fais présenter ton dossier aux compagnies qui étudient ce profil.
Comment on étudie ton dossier#
On connaît à la fois le marché auto et le marché moto des profils aggravés. Pour un dossier d'alcoolémie à moto, ça change beaucoup.
- Tu remplis le formulaire : ta situation, ta moto (modèle, cylindrée, bridage éventuel), la date de l'infraction et celle de la récupération de ton permis.
- On lit ton relevé d'information. C'est ce document qui détermine ce qui est possible.
- On présente ton dossier aux compagnies moto qui couvrent ce type de profil, parmi celles avec qui on travaille.
- On te dit franchement si on peut t'aider, avec quelles garanties, à quelles conditions et à quel tarif.
Le prix d'une assurance moto après une alcoolémie#
Il n'existe pas de tarif type pour ce profil. Le prix dépend de plusieurs éléments :
- la compagnie consultée ;
- la cylindrée et la puissance de ta moto ;
- l'ancienneté de ton permis ;
- une éventuelle suspension ;
- les conditions posées, comme une franchise ou un éthylotest antidémarrage ;
- ta ville.
Deux dossiers proches peuvent recevoir des propositions très différentes. Raison de plus pour ne pas s'en tenir à une seule compagnie.
Trouve ta situation moto#
Chaque situation moto a ses propres compagnies et ses propres critères. Choisis celle qui te correspond :
Alcoolémie
Un taux ne dit pas qui tu es, même à moto.
Stupéfiants
Contrôle positif : un marché de spécialistes, pas une impasse.
Refus d'obtempérer
Cette mention fait fuir les généralistes, à moto aussi.
Malus, impayé, sinistre
Résilié pour non-paiement, gros malus ou plusieurs sinistres.
Moto jeune permis
Permis moto récent : la surprime du débutant.
Moto sportive & gros cube
Grosse cylindrée, forte puissance : la surprime liée à la machine.
Alcool au guidon : les seuils et les sanctions#
À moto, les seuils d'alcoolémie sont les mêmes qu'en voiture :
- entre 0,5 et 0,8 g/L de sang, c'est une contravention ;
- à partir de 0,8 g/L de sang, c'est un délit ;
- en permis probatoire, le seuil descend à 0,2 g/L.
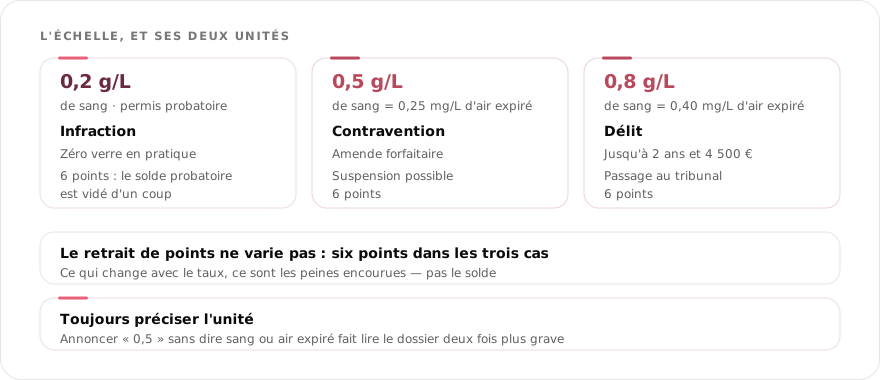
Dans les trois cas, le retrait est de six points : c'est la qualification qui change les peines. Le délit est puni jusqu'à trois ans d'emprisonnement et 9 000 € d'amende.
Tableau des sanctions de l’alcool au guidon, les mêmes qu’au volant
| Situation | Qualification | Amende | Points | Permis | Autres peines possibles |
|---|---|---|---|---|---|
| De 0,5 à 0,8 g/L de sang (dès 0,2 g/L en permis probatoire) | Contravention de 4e classe | 135 € forfaitaire, 750 € au plus | −6 | Suspension jusqu’à 3 ans par le tribunal | Immobilisation de la moto |
| 0,8 g/L de sang ou plus | Délit | 9 000 € au plus | −6 | Rétention immédiate ; suspension obligatoire par le préfet, 1 an au plus ; jusqu’à 5 ans par le tribunal, sans sursis, ou annulation | 3 ans d’emprisonnement ; interdiction de conduire même les engins sans permis ; confiscation si tu es propriétaire |
| Refus de souffler ou de la prise de sang | Délit | 9 000 € au plus | −6 | Rétention immédiate ; suspension obligatoire par le préfet, 1 an au plus ; jusqu’à 3 ans par le tribunal, sans sursis, ou annulation, 3 ans au plus avant de repasser | 3 ans d’emprisonnement ; interdiction de conduire même les engins sans permis ; confiscation si tu es propriétaire |
| Délit d’alcool en récidive dans les 5 ans | Délit, peines doublées | 18 000 € au plus | −6 | Annulation de plein droit ; éthylotest antidémarrage 3 ans au plus sur le nouveau permis | 6 ans d’emprisonnement ; confiscation obligatoire si tu es propriétaire, sauf décision motivée |
Code de la route, articles R234-1, L234-1, L234-2, L234-8, L234-12, L234-13, L224-1 et L224-2 ; Code pénal, article 132-10. Au guidon, la moto peut en plus être immobilisée le jour du contrôle.
La sanction, suspension ou annulation du permis, figure ensuite sur ton relevé d'information. Un futur assureur moto la verra.
Un taux ne dit pas qui tu es au guidon, et un spécialiste moto le sait. Ce qui oriente ton dossier, c'est la décision prise, le caractère isolé ou répété de l'épisode et une éventuelle résiliation. Une résiliation moto se traite d'ailleurs sur un marché distinct de l'auto : ce ne sont pas les mêmes compagnies.
Jeune permis ou jeune conducteur à moto : quel taux d’alcool autorisé, et pendant combien de temps ?
Le taux limite autorisé tombe à 0,2 g d’alcool par litre de sang, soit 0,10 mg par litre d’air expiré, pendant tout le temps de la période probatoire : 3 ans après un premier permis, 2 ans après la conduite accompagnée. Ce seuil vaut au guidon comme au volant, que le jeune conducteur roule avec un A1 obtenu dès 16 ans, un A2 ou un B obtenu à 17 ans. À partir de 0,2 g/L, l’alcoolémie est sanctionnée comme une contravention de 4e classe et retire 6 points, tout le capital de départ d’un jeune permis. Le mot tolérance n’a pas de sens juridique ici.
Code de la route, articles R234-1 et L223-1 — Légifrance.
Quelle est la limite légale d’alcool au volant et au guidon en France ?
L’alcoolémie se définit comme la concentration d’alcool dans le sang, et la loi fixe la norme en France : 0,5 g par litre de sang, soit 0,25 mg par litre d’air expiré, et 0,2 g/L pour un permis probatoire. Ce taux maximal autorisé est le même pour la conduite au volant et au guidon ; aucune dose n’est fixée en nombre de verres, seul compte le taux mesuré. Au-delà de la limite, le taux légal est dépassé et le risque monte par paliers : contravention jusqu’à 0,8 g/L, délit au-delà. La réglementation ne distingue pas le motard ; c’est la suite, chez l’assureur, qui change.
Code de la route, articles L234-1 et R234-1 — Légifrance.
Alcool au guidon comme au volant, première fois ou 2 grammes : quelle sanction, quelle amende, quelle suspension du permis ?
Première fois ou non, le barème des sanctions suit le taux. De 0,5 à 0,8 g/L de sang, c’est une contravention : 135 € d’amende forfaitaire, 750 € au plus, perte de 6 points et suspension possible du permis jusqu’à 3 ans. À partir de 0,8 g/L, et donc avec 2 grammes dans le sang, c’est un délit : jusqu’à 9 000 € d’amende et 3 ans d’emprisonnement, rétention immédiate du permis, suspension par le préfet jusqu’à 1 an, puis jusqu’à 5 ans par le tribunal, ou annulation. À moto, la machine peut en plus être immobilisée.
Code de la route, articles R234-1, L234-1, L234-2, L224-2 et R224-1 — Légifrance.
Après une alcoolémie à moto, combien de temps pour récupérer ses 6 points ?
Trois ans sans nouvelle infraction à retrait de points : c’est le délai de récupération automatique dès que l’infraction est un délit ou une contravention de 4e classe, ce qu’est toute alcoolémie. Un stage de sensibilisation permet d’en récupérer jusqu’à 4 plus tôt. Sur un permis probatoire, les 6 points retirés peuvent vider le solde : un permis invalidé ne récupère plus rien, il se repasse. Côté assurance, retrouver ses points n’efface rien : l’alcoolémie se déclare quand le questionnaire la demande, et Assugeris la présente aux compagnies moto qui l’étudient.
Code de la route, article L223-6 — Légifrance.
Une condamnation pour alcool au guidon ou au volant reste-t-elle au casier judiciaire ?
Oui, dès que c’est un délit, à partir de 0,8 g/l, que tu sois à moto ou en voiture. Sans nouvelle condamnation à une peine correctionnelle ou criminelle, la réhabilitation est acquise de plein droit 3 ans après le paiement d’une amende ; pour une condamnation unique, 5 ans après l’exécution d’un emprisonnement d’un an au plus ou d’une autre peine, 10 ans dans les cas plus lourds ; délais doublés en récidive légale. Elle retire la mention du bulletin n° 2, pas du n° 1. Le bulletin n° 3, toi seul peux le demander.
Code pénal, article 133-13 ; Code de procédure pénale, article 798-1.
Éthylotest et jeune conducteur à moto : quel seuil souffler ?
En permis probatoire, le seuil tombe à 0,2 g d’alcool par litre de sang, soit 0,10 mg par litre d’air expiré : c’est cette mesure que lit l’éthylotest des forces de l’ordre. Un jeune conducteur à moto, permis A1 ou A2 de moins de trois ans, est soumis au même seuil qu’en voiture : en pratique, moins d’un verre. Au-delà, c’est une contravention, 135 € et 6 points, soit tout le capital de départ ; dès 0,8 g/l, un délit. Assugeris étudie ensuite l’assurance de ces dossiers.
Code de la route, articles L234-1 et R234-1.
Éthylotest antidémarrage : quel prix, à l’achat ou en location, et quel installateur agréé, pour un motard ?
Environ 1 300 € à l’achat ou 100 € par mois en location, d’après le service public, plus le montage et le démontage. L’appareil est posé par un installateur agréé et se fait vérifier au moins une fois par an ; un service en ligne de l’État recense ces installateurs. Pour un motard, l’obligation porte sur le véhicule conduit : tant qu’elle court, aucune moto ni voiture sans EAD ne t’est permise. Côté assurance, l’éthylotest antidémarrage se signale : Assugeris présente ton dossier avec lui.
Service-public, fiche F2671 ; Code de la route, article L234-2.
Un exemple de condamnation pour alcool au guidon, comme au volant ?
Un cas jugé : un motard contrôlé en 2013 sous l’empire d’un état alcoolique, avec deux condamnations antérieures pour alcool. La cour d’appel de Reims a prononcé quatre mois d’emprisonnement, dont deux avec sursis et mise à l’épreuve, la confiscation de sa moto, et a constaté l’annulation du permis, de plein droit en récidive, avec huit mois avant de pouvoir le repasser ; la Cour de cassation a rejeté son pourvoi en 2017. C’était une récidive : pour une première fois, les maxima restent ceux du tableau, au guidon comme au volant, et le tribunal décide dans ces limites.
Arrêt publié sur Légifrance : Cass. crim., 28 mars 2017, n° 15-85.204.
Les pièces du dossier et ce que chacune prouve#
Sur ce motif, un dossier incomplet n'est pas simplement retardé : il est refusé, car un souscripteur qui a un doute tranche toujours dans le même sens. Chaque réponse ci-dessous se lit indépendamment des autres.
Quelles pièces faut-il pour assurer une moto après une alcoolémie ?
Il en faut quatre :
- la décision, c'est-à-dire l'arrêté de la préfecture ou le jugement ;
- le relevé d'information de ton ancien assureur ;
- la carte grise de la moto ;
- ton permis moto, avec sa date d'obtention.
Cette date compte : dans une grille deux-roues, l'ancienneté du permis A ou A2 pèse presque autant que le motif.
Le taux relevé doit-il figurer dans le dossier ?
Oui, avec son unité. 0,5 g/L de sang équivaut à 0,25 mg/L d'air expiré. Confondre les deux fait paraître ton dossier deux fois plus grave qu'il ne l'est.
Exemple : « 0,5 » annoncé sans unité peut se lire 0,5 mg/L d'air expiré, soit le double de 0,5 g/L de sang.
Le délit commence à 0,8 g/L de sang. Contravention et délit n'ouvrent pas les mêmes portes : la précision change la réponse.
Que fournir si la moto a été immobilisée ?
Le procès-verbal d'immobilisation et, s'il y en a un, le bon de sortie de fourrière. Ces documents datent la période pendant laquelle ta moto n'a pas roulé. Ils expliquent une interruption de couverture difficile à justifier autrement, et évitent qu'elle passe pour un trou volontaire dans ton historique.
Une alcoolémie à moto se déclare-t-elle autrement qu'en auto ?
Elle se déclare de la même façon, mais ce ne sont pas les mêmes compagnies qui la lisent. Le marché moto des profils aggravés est distinct du marché auto : un dossier refusé côté auto peut passer côté deux-roues, et inversement. C'est pour ça qu'on présente les deux séparément.
Faut-il déclarer une alcoolémie qui n'a entraîné aucune résiliation ?
Oui, dès qu'une suspension ou une annulation t'est notifiée : dans les 15 jours (article L113-2 du Code des assurances). Une contravention seule ne se déclare pas en cours de contrat ; à la souscription suivante, c'est le formulaire de la compagnie qui dit ce que tu dois déclarer. Et un oubli coûte beaucoup plus cher que la surprime évitée : au premier sinistre, l'assureur peut contester la garantie et résilier. Un épisode isolé, déclaré et ancien reste un dossier léger. Découvert après coup, il ferme toutes les portes.
Combien de temps l'épisode reste-t-il visible ?
Aussi longtemps que le questionnaire de l'assureur moto t'interroge dessus : c'est lui qui fixe la période, et tu dois y répondre exactement. La loi n'impose pas au relevé d'information de porter l'épisode ; il porte les sinistres des cinq dernières années. Une condamnation, elle, suit son propre calendrier judiciaire, sans lien avec l'assurance.
| La pièce | Ce qu'elle prouve | Qui la délivre |
|---|---|---|
| Arrêté ou jugement | La mesure, sa durée et l'autorité qui l'a prise | La préfecture ou le tribunal |
| Procès-verbal | Le taux relevé et son unité : sang ou air expiré | Les forces de l'ordre |
| Relevé d'information | Les sinistres sur 5 ans, le coefficient, le motif de résiliation | Ton ancien assureur |
| Permis moto (A / A2) | L'ancienneté de ton permis deux-roues | L'ANTS (Agence nationale des titres sécurisés) |
| Carte grise | La cylindrée et la puissance de la moto | L'ANTS |
| Bon de sortie de fourrière | La période d'immobilisation de la moto | La fourrière |
Seuils et équivalences tirés de la fiche alcool au volant et du barème des points retirés, publiés sur service-public.fr. Article L234-1 du Code de la route. La composition du dossier vient de la pratique du cabinet.
Pour aller plus loin, notre page dédiée détaille ce cas : assurance moto après alcoolémie. Et si ton dossier vient plutôt d'un contrôle stupéfiants ou d'un malus, on le traite sur nos pages moto et stupéfiants et assurance moto profil aggravé, avec la même méthode.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Alcoolémie moto : suis-je assurable ?
Réponse : Oui. Auprès de compagnies spécialisées en moto, sur un marché distinct de l'auto. On présente ton dossier sans jugement. Aucune acceptation ne peut être garantie à l'avance, mais le refus d'un généraliste n'est pas le dernier mot.
Question 2 sur 3
Les seuils d'alcool sont-ils différents à moto ?
Réponse : Non. Ce sont les mêmes qu'en voiture : contravention dès 0,5 g/L de sang, délit à partir de 0,8 g/L, et 0,2 g/L en permis probatoire. C'est la décision prise ensuite qui oriente ton dossier d'assurance.
Question 3 sur 3
Peut-on assurer une moto après une alcoolémie ?
Réponse : Oui. Mais rarement chez un généraliste. Une alcoolémie déclarée, une résiliation ou une suspension de permis font sortir ton dossier de ses critères d'acceptation.
Pour comprendre ton dossier#
Fais étudier ton dossier
Trois pièces suffisent pour qu’un courtier l’étudie.
- Permis de conduirerecto et verso
- Relevé d’informationsur 36 mois si possible
- Carte griseou l’immatriculation du véhicule
Étude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.




Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse en changer à tout moment, à garanties équivalentes. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Nos réseaux
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une






-
Vidéo + article
Refus d’obtempérer : le motif qui referme les dossiersUn refus d’obtempérer sur ton relevé, et plus personne ne regarde le reste de ton profil. La raison est technique : c’est un délit, et les grilles standard le classent en exclusion. Voici ce qui reste ouvert, et par où.
Voir la vidéo et lire l’article -
Vidéo + article
Refus immédiat : ce n’est pas une évaluation de ton risqueAprès un dépistage positif au volant, la réponse est non partout, et elle tombe en quelques secondes. Ce délai dit exactement ce qui se passe : personne n’a lu ton dossier. Le marché se rétrécit, il ne se ferme pas.
Voir la vidéo et lire l’article -
Vidéo + article
Permis annulé puis repassé : pourquoi les assureurs refusent encoreTu as tout recommencé, code compris, et les refus continuent. C’est logique : repasser le permis rend le droit de conduire, pas l’historique. Voici ce que les compagnies lisent, et pourquoi le dossier se monte avant même l’examen.
Voir la vidéo et lire l’article -
Vidéo + article
Résilié pour non-paiement : ce qui débloque le dossier suivantC’est le motif que les assureurs fuient le plus, et c’est aussi celui qui se répare le plus vite. Un prélèvement rejeté n’est pas un risque de conduite : c’est un risque d’impayé, et il a un remède précis.
Voir la vidéo et lire l’article -
Vidéo + article
Jeune permis moto : pourquoi un contrat spécialisé coûte moinsSans historique, tu n’es pas un mauvais dossier : tu es une absence de données, et ça se paie plus cher qu’un mauvais dossier. C’est exactement pour ça qu’un contrat pensé pour un jeune motard revient souvent moins cher qu’un standard surprimé.
Voir la vidéo et lire l’article -
Vidéo + article
Gros malus : pourquoi les grilles refusent, et qui accepteOn te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article
Questions fréquentes
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Les seuils d'alcool sont-ils différents à moto ?
Non, ce sont les mêmes qu'en voiture : contravention dès 0,5 g/L de sang, délit à partir de 0,8 g/L, et 0,2 g/L en permis probatoire. C'est la décision prise ensuite qui oriente ton dossier d'assurance. C’est cette décision qu’Assugeris présente aux compagnies deux-roues.
Alcoolémie moto : suis-je assurable ?
Oui, auprès de compagnies spécialisées en moto, sur un marché distinct de l'auto. On présente ton dossier sans jugement. Aucune acceptation ne peut être garantie à l'avance, mais le refus d'un généraliste n'est pas le dernier mot. Assugeris travaille avec ces compagnies spécialisées moto.
Peut-on assurer une moto après une alcoolémie ?
Oui, mais rarement chez un généraliste. Une alcoolémie déclarée, une résiliation ou une suspension de permis font sortir ton dossier de ses critères d'acceptation. Des compagnies spécialisées étudient ce profil au cas par cas, sans qu'aucune acceptation puisse être garantie à l'avance. C’est ce que fait Assugeris avec les compagnies spécialisées moto.
Pourquoi mon assureur moto m'a-t-il résilié après une alcoolémie ?
Parce qu'il peut mettre fin au contrat au titre de l'aggravation du risque, à l'échéance annuelle, ou après un sinistre causé sous alcool : c'est sa décision, pas une conséquence automatique de l'alcoolémie. Après la résiliation, son motif apparaît dans la lettre de résiliation, et l'assureur suivant te le demandera. Les généralistes refusent alors presque toujours de reprendre le dossier : il faut passer par des compagnies spécialisées. Assugeris présente ce dossier à des compagnies spécialisées moto.
Faut-il déclarer l'alcoolémie à un nouvel assureur moto ?
Oui. Le relevé d'information et le questionnaire de souscription engagent ta responsabilité : une fausse déclaration intentionnelle peut entraîner la nullité du contrat. La bonne approche consiste à répondre à tout ce que le questionnaire demande, puis à présenter le dossier aux compagnies qui étudient ce profil en connaissance de cause. Cette présentation, c’est le travail d’Assugeris.
Combien de temps l'alcoolémie pèse-t-elle sur l'assurance moto ?
Le relevé d'information couvre les cinq dernières années. Plus l'infraction s'éloigne et plus ta période récente est sans incident, mieux ton dossier se présente. Il n'existe pas de délai automatique au bout duquel une compagnie « oublie » : elle apprécie l'ensemble du dossier. Assugeris présente l’ensemble du dossier, pas seulement le motif.
L'assurance moto après alcoolémie coûte-t-elle plus cher ?
Le tarif dépend de la compagnie, de la cylindrée, de l'ancienneté du permis, d'une éventuelle suspension et de ta ville. Un profil aggravé est en général tarifé plus cher qu'un profil standard, mais l'écart varie beaucoup d'un assureur à l'autre. Raison de plus pour comparer plusieurs compagnies spécialisées. Assugeris les interroge pour toi, gratuitement et sans engagement.
ASSUGERIS garantit-il une acceptation ?
Non, et personne ne peut honnêtement le promettre. On étudie ton dossier, on le présente aux compagnies qui couvrent ce type de profil moto, puis on te dit franchement ce qui est possible. C’est ce que fait Assugeris, courtier spécialisé dans les profils aggravés.
Ma moto est restée au bord de la route, qui peut la récupérer ?
Une personne titulaire de la catégorie de permis correspondante et en état de conduire, ou un transporteur avec un plateau. Personne d'autre. C'est la principale difficulté pratique du deux-roues : si ce transport n'est pas organisé vite, la moto est enlevée et les frais commencent à courir. Côté contrat, Assugeris regarde avec toi ce que couvre l’assistance avant de signer.
Suis-je couvert pour mes propres dommages si j'avais bu ?
Non. Tes propres dommages ne sont pas couverts, corporels comme matériels ; les victimes, elles, restent indemnisées par ta responsabilité civile. D'autres garanties, comme l'assistance ou l'équipement, peuvent aussi être refusées selon les conditions générales du contrat. Ces conditions, Assugeris te les signale avant que tu signes.
Mon passager est-il indemnisé ?
Oui. La responsabilité civile protège les tiers, et ton passager en fait partie. Son indemnisation ne dépend pas de ton état au moment des faits. En revanche, l'assureur qui l'indemnise peut ensuite se retourner contre toi, dans les conditions prévues au contrat. Assugeris te dit ce que prévoit le contrat sur ce recours avant que tu signes.
Faut-il garder l'assurance pendant que je ne peux plus rouler ?
Oui, au moins en responsabilité civile, tant que ta moto est en état de circuler, même si elle ne roule pas. Une moto immobilisée peut toujours être volée, et la continuité du contrat est justement ce qu'un futur assureur regardera. Si la cotisation pèse trop, demande un allègement des garanties plutôt qu'une résiliation : ton ancienneté continue alors de courir. Assugeris peut adapter la formule à une moto qui ne roule pas.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui répond de ce contenu
Ce texte engage ASSUGERIS, cabinet de courtage en activité depuis 2006 et immatriculé à l'ORIAS (le registre des intermédiaires en assurance) sous le n° 07 005 657. Le cabinet accompagne des motards après une mesure qui touche leur permis. Le fonctionnement des garanties et des exclusions relève du Code des assurances. Les procédures liées au permis relèvent du Code de la route, et l'administration en publie la description officielle.
Ton dossier
Tu as lu le guide, passons à ton cas
Deux minutes de questions, et on te dit franchement ce qui est faisable. Étude gratuite, réponse en 1 à 4 h aux horaires d'ouverture.
Tu préfères le téléphone ? Appelle-nous au 04 68 05 75 45, ou ouvre le formulaire sur la page dédiée.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Résilié à moto après une alcoolémie ?
C'est ce qu'on étudie tous les jours depuis 20 ans.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Une question ? Appelle-nous
Quelqu'un décroche, et il a ton dossier sous les yeux
04 68 05 75 45Numéro fixe non surtaxé. L'étude du dossier est gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les motards à assurer après une alcoolémie. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.
- TéléphoneDu lundi au vendredi, 10 h–12 h et 15 h–18 h 30.
- E-mailTous les jours, en général de 7 h 30 à 21 h.
- Tout à distanceLe dossier se monte en ligne et se règle au téléphone, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Aucun déplacement, aucun rendez-vous à prendre.

