Malus après un accident responsable : de combien, et pour combien de temps
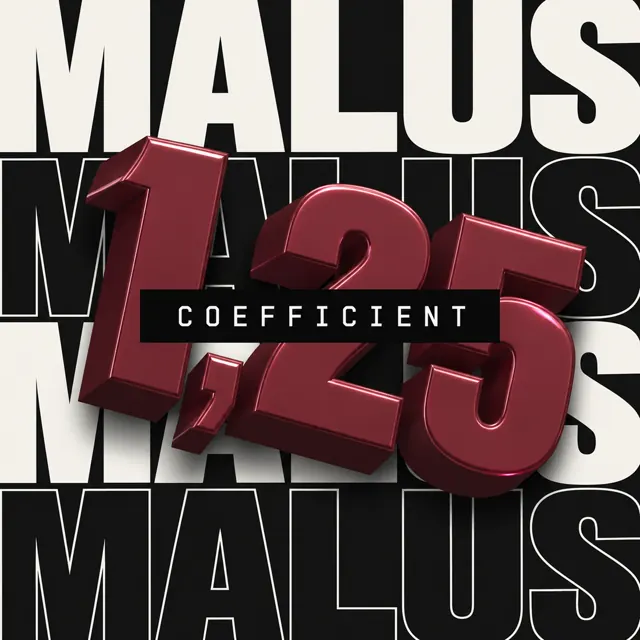
Un accident responsable multiplie ton coefficient bonus-malus par 1,25, soit +25 % : à 1,00, tu passes à 1,25. Si tu n'es que partiellement responsable, c'est ×1,125, soit +12,5 %. Le coefficient ne dépasse jamais 3,50, et à 0,50 depuis au moins 3 ans, le premier accident ne coûte rien. Au-dessus de 1,00, il y revient après 2 années consécutives sans sinistre responsable. Assugeris étudie les dossiers malussés.
 Par l'équipe ASSUGERIS, courtier immatriculé ORIAS — Publié le 5 octobre 2026 · 6 min de lecture
Sur cette page
- De combien augmente le malus après un accident responsable ?
- Combien coûte un premier accident responsable, selon ton coefficient ?
- Bonus 0,50 et accident responsable : y a-t-il un malus ?
- Quand le malus d'un accident s'applique-t-il ?
- Deux accidents responsables : combien de malus ?
- Combien de temps pour effacer le malus d'un accident ?
- Ton assureur peut-il te résilier après un accident responsable ?
- Et si ton assureur ne te renouvelle pas ?
- Ce qu'il faut faire, dans l'ordre
De combien augmente le malus après un accident responsable ?#
Le malus d'un accident responsable ne se négocie pas avec ton assureur : il est fixé par une clause type annexée à l'article A121-1 du Code des assurances. Ce qui décide de la majoration, c'est d'abord ta part de responsabilité dans l'accident.
| Le sinistre | L'effet sur ton coefficient | En pourcentage |
|---|---|---|
| Un accident dont tu es entièrement responsable | multiplié par 1,25 | +25 % |
| Un accident dont tu es partiellement responsable | multiplié par 1,125 | +12,5 % |
| Un accident dont tu n'es pas responsable | aucune majoration ; l'année compte comme une année sans sinistre responsable | aucune hausse |
| Un vol, un incendie, un bris de glace, une catastrophe naturelle, un sinistre en stationnement sans responsabilité de ta part | aucune incidence | aucune hausse |
Le pourcentage s'applique au coefficient que tu as déjà, pas à 1,00 : c'est pourquoi un même accident ne pèse pas pareil sur deux dossiers. Et il bute sur un plafond, 3,50, au-delà duquel plus rien ne s'ajoute. Pour refaire le calcul sur ton propre coefficient, le calcul du malus le fait pour toi.
Clause type annexée à l'article A121-1 du Code des assurances — service-public.gouv.fr, fiche F2655.
Combien coûte un premier accident responsable, selon ton coefficient ?#
Un premier accident responsable fait passer un conducteur à 1,00 à 1,25. Plus haut ou plus bas sur l'échelle, le même accident donne un autre résultat. Voici des cas choisis pour tomber juste, sans arrondi.
| Ton coefficient | L'accident | Ton nouveau coefficient |
|---|---|---|
| 1,00 | responsable | 1,25 |
| 0,80 | responsable | 1,00 : le bonus disparaît |
| 0,80 | partiellement responsable | 0,90 |
| 0,50 depuis au moins 3 ans | premier accident responsable | 0,50 : pas de malus |
| 2,80 | responsable | 3,50 : le plafond |
| 3,50 | responsable | 3,50 : le plafond ne bouge plus |
Ce que montre la deuxième ligne : à 0,80, un accident ne te met pas en malus, il ramène ton coefficient à 1,00. Le bonus se reconstruit ensuite au rythme ordinaire, 5 % par année sans sinistre responsable.
Clause type annexée à l'article A121-1 du Code des assurances — F2655.
Bonus 0,50 et accident responsable : y a-t-il un malus ?#
Pas au premier accident, si ton coefficient est à 0,50 depuis au moins 3 ans : dans ce cas, la clause type prévoit que ce premier sinistre ne le fait pas monter. Si tu es à 0,50 depuis moins de 3 ans, la majoration de 25 % s'applique comme pour tout le monde.
0,50 est le plancher du coefficient : en partant de 1,00, il est atteint après 13 années sans sinistre. Il ne descend pas plus bas, quel que soit le nombre d'années qui suivent.
Clause type annexée à l'article A121-1 du Code des assurances — F2655.
Quand le malus d'un accident s'applique-t-il ?#
Le malus d'un accident s'applique à l'échéance annuelle de ton contrat, pas le jour de l'accident. Le coefficient se calcule sur une période de référence de 12 mois consécutifs, qui se termine 2 mois avant l'échéance. Un accident survenu dans ces 2 derniers mois n'est donc pas compté à l'échéance qui vient, mais à la suivante.
Un exemple : ton contrat a son échéance au 1er juillet. La période de référence court du 1er mai de l'année précédente au 30 avril. Un accident responsable en mars compte dès cette échéance de juillet ; un accident en mai ou en juin, à celle de l'année d'après.
C'est la même horloge qui règle la baisse : le détail est dans le guide combien de temps dure un malus.
Clause type annexée à l'article A121-1 du Code des assurances — F2655.
Deux accidents responsables : combien de malus ?#
Chaque accident responsable compte : le coefficient est multiplié par 1,25 autant de fois qu'il y a d'accidents responsables dans la période de référence. Deux accidents responsables la même année, en partant de 0,80 : 0,80 × 1,25 × 1,25 = 1,25. Le bonus est perdu, et le malus commence.
Seul le plafond de 3,50 arrête la hausse : au-delà, plus rien ne s'ajoute, quel que soit le nombre d'accidents. C'est souvent à ces niveaux que les dossiers nous arrivent, refusés par un assureur généraliste. Ils se présentent alors aux compagnies qui étudient ce profil : c'est notre travail, et ce qui reste ouvert est sur la page assurance auto avec un malus.
Clause type annexée à l'article A121-1 du Code des assurances — F2655. Dossiers reçus : pratique du cabinet.
Combien de temps pour effacer le malus d'un accident ?#
Au-dessus de 1,00, le retour est rapide : après 2 années consécutives sans sinistre responsable, ton coefficient revient à 1,00, même depuis le plafond de 3,50. À 1,00 ou en dessous, c'est la baisse ordinaire, 5 % par an.
| Où en est ton coefficient | Ce qui le fait baisser | Le résultat |
|---|---|---|
| Au-dessus de 1,00, jusqu'à 3,50 | 2 années consécutives sans sinistre responsable | retour à 1,00 |
| À 1,00 ou en dessous | chaque année sans sinistre responsable | −5 %, soit ×0,95 |
| Au plancher | 13 années sans sinistre, en partant de 1,00 | 0,50, qui ne baisse plus |
| Un nouvel accident responsable pendant la remontée | il interrompt les années consécutives | sa propre majoration, et le compte reprend après lui |
Pour un premier accident responsable à 1,00, cela donne : 1,25 à l'échéance concernée, puis retour à 1,00 après 2 années consécutives sans sinistre responsable. La baisse de 5 % par an reprend ensuite, depuis 1,00.
Clause type annexée à l'article A121-1 du Code des assurances — F2655.
Ton assureur peut-il te résilier après un accident responsable ?#
En cours de contrat, pas pour un accident ordinaire. En assurance auto, la résiliation après sinistre suppose un sinistre causé sous l'emprise de l'alcool, sous stupéfiants, ou par une infraction qui t'a valu une suspension ou une annulation de permis ; elle prend alors effet 30 jours après sa notification.
À l'échéance, en revanche, ton assureur peut ne pas reconduire le contrat, à condition de t'en informer au moins 2 mois avant. Et l'accident, lui, se déclare dans le délai que fixe ton contrat.
Articles R113-10 et A211-1-2 du Code des assurances — service-public.gouv.fr, F2659 ; déclaration du sinistre : article L113-2 du Code des assurances.
Et si ton assureur ne te renouvelle pas ?#
Demande ton relevé d'information sans attendre : il t'est délivré dans les 15 jours à compter de ta demande, et c'est le document que la nouvelle compagnie te réclamera. Comment le lire est expliqué dans le guide du relevé d'information.
Si aucune compagnie n'accepte de t'assurer, la loi garde une porte ouverte pour la responsabilité civile, la seule garantie obligatoire : le Bureau central de tarification. Le refus doit être formalisé — un refus écrit, ou 15 jours sans réponse à ta demande —, puis tu saisis le BCT par lettre recommandée, dans les 15 jours qui suivent ce refus. Il impose alors à l'assureur de te couvrir en responsabilité civile. Les étapes sont dans le guide du Bureau central de tarification.
Avant d'en arriver là, ton dossier peut être présenté aux compagnies qui étudient les malus, avec l'accident, sa date et ce qui s'est passé depuis. Tu peux nous le confier dès maintenant : décris-nous ta situation. Pour étudier ton assurance, Assugeris demande ton relevé d’information, ton permis, la carte grise et, s’il y en a une, la lettre de résiliation ; la page assurance auto avec malus dit ce qui reste ouvert.
Relevé d'information : clause type annexée à l'article A121-1 du Code des assurances ; responsabilité civile obligatoire : article L211-1 ; BCT : articles L212-1 et R250-2 — service-public.gouv.fr, F31325.
Oui ou non ? Trois questions pour vérifier
Question 1 sur 3
Un accident non responsable fait-il monter le coefficient ?
Réponse : Non. Seule une part de responsabilité entraîne une majoration. L'année compte comme une année sans sinistre responsable.
Question 2 sur 3
Un accident à responsabilité partagée donne-t-il du malus ?
Réponse : Oui. La moitié : si tu n'es que partiellement responsable, ton coefficient est multiplié par 1,125, soit +12,5 %.
Question 3 sur 3
Un vol ou un bris de glace donnent-ils du malus ?
Réponse : Non. Le vol, l'incendie, le bris de glace, la catastrophe naturelle et le sinistre en stationnement sans responsabilité de ta part n'ont aucune incidence sur le coefficient.
Ce qu'il faut faire, dans l'ordre#
- Déclare l'accident à ton assureur dans le délai que fixe ton contrat, avec le constat si vous en avez rempli un.
- Regarde la part de responsabilité retenue : entière, partielle ou nulle, c'est elle qui fixe la majoration.
- Repère ton échéance : l'accident pèse sur ton coefficient à celle dont la période de référence le contient, 12 mois qui s'arrêtent 2 mois avant.
- Si ton assureur ne reconduit pas le contrat, demande tout de suite ton relevé d'information : il est délivré dans les 15 jours.
- Fais étudier ton dossier avant que le contrat ne s'arrête : un malus se présente, il ne se tente pas au hasard.
Clause type annexée à l'article A121-1 et article L113-2 du Code des assurances — F2655, F31325.
Une assurance pour ton cas
Même refusé ailleurs : on présente ton dossier aux compagnies qui étudient ce profil, et on cherche la solution qui te convient.
Trouver mon assuranceÉtude gratuite · réponse en 1 à 4 h
Là où les autres ferment la porte, nous ouvrons un dossier.
Choisis ce qui te concerne. Chaque situation a ses propres compagnies et ses propres critères.
Un cas à part
Ta situation n’est pas là ?
Les cas atypiques se traitent un par un : décris-la, on te répond franchement.
Les profils aggravés, oui — mais pas que
L'auto et la moto difficiles à assurer, c'est notre spécialité. Mais notre cabinet gère aussi tes assurances du quotidien : un seul interlocuteur pour tout regrouper.
- HabitationDégât des eaux, incendie, vol, responsabilité civile : la couverture calée sur ton logement réel, locataire ou propriétaire. Courtier depuis 2006.
- Santé & mutuelleSoins courants, hospitalisation, optique, dentaire : le bon niveau pour toi et ta famille, pas le catalogue. Un seul courtier pour tes contrats.
- PrévoyanceArrêt de travail, invalidité, décès : le filet qui protège les tiens quand tu ne peux plus assurer. Un seul courtier pour tes contrats, depuis 2006.
- Assurance de prêtDécès, invalidité, incapacité : le contrat de ta banque n’est pas obligatoire. La loi Lemoine te laisse changer quand tu veux. Courtier depuis 2006.
- ProfessionnelleIndépendant, artisan, commerçant ou TPE : RC Pro, locaux, matériel, perte d’exploitation. Un seul courtier pour toute ton activité, depuis 2006.
- Mutuelle animauxMaladie, accident, chirurgie : une mutuelle animale calée sur ton budget réel plutôt que sur un catalogue. Un seul courtier pour tous tes contrats.
Suivez-nous sur les réseaux sociaux
Malus, résiliation, suspension de permis : le cabinet explique chaque situation en vidéo, simplement, avec l’article qui va avec.
- 01 Vidéos détailléesYouTube @assugeris.courtage (s’ouvre dans un nouvel onglet)
- 02 Formats courtsTikTok @assugeris_courtage (s’ouvre dans un nouvel onglet)
- 03 Conseils expressInstagram @assugeris.assurance (s’ouvre dans un nouvel onglet)
- 04 Vie du cabinetFacebook ASSUGERIS (s’ouvre dans un nouvel onglet)
- 05 Réactions à chaudX @assugeris (s’ouvre dans un nouvel onglet)
À la une
- Jeune permis sur une sportive : les trois risques qui font fuir les assureurs Voir la vidéo
- Permis sanctionné : pourquoi les refus tombent avant la lecture du dossier Voir la vidéo
-
Alcoolémie au volant : ce qui débloque vraiment le dossier
Une alcoolémie au dossier, et toutes les compagnies répondent non. Tu restes pourtant largement assurable : la vraie question n’est pas si, mais chez qui. Voici ce qui pèse réellement dans la décision, et ce que la loi n’impose pas.
Voir la vidéo et lire l’article - Coefficient 3,50 : combien de temps pour l’effacer, et comment s’assurer d’ici là Voir la vidéo
-
Gros malus : pourquoi les grilles refusent, et qui accepte
On te répète d’attendre que ton malus redescende, et personne ne te dit ce que tu fais en attendant. Voici comment se lit vraiment un coefficient, pourquoi il fait sortir un dossier des grilles standard, et ce qui débloque la situation sans attendre trois ans.
Voir la vidéo et lire l’article - Refusé par tous les assureurs : ce qu’il reste comme solutions, y compris légales Voir la vidéo
Les questions qu'on nous pose
La tienne n’y est pas ? Appelle le cabinet : on te répond franchement, et c’est gratuit.
Combien de malus pour un premier accident responsable ?
25 % : ton coefficient est multiplié par 1,25. À 1,00, tu passes à 1,25 ; à 0,80, tu reviens à 1,00. Assugeris présente ensuite ce coefficient aux compagnies dont la grille le couvre.
Un accident à responsabilité partagée donne-t-il du malus ?
Oui, la moitié : si tu n'es que partiellement responsable, ton coefficient est multiplié par 1,125, soit +12,5 %. Ce partage de responsabilité, Assugeris le met en avant auprès des compagnies.
Je suis à 0,50 : un accident responsable me fait-il perdre mon bonus ?
Pas au premier accident, si tu es à 0,50 depuis au moins 3 ans : il ne fait pas monter ton coefficient. Depuis moins de 3 ans, la majoration de 25 % s'applique. Ce bonus préservé, Assugeris le met en avant auprès des compagnies.
Le malus se cumule-t-il d'un accident à l'autre ?
Chaque accident multiplie le coefficient par 1,25. En partant de 0,80, deux accidents responsables la même année donnent 1,25. Le plafond reste 3,50. Assugeris refait ce calcul avec toi, accident par accident, à partir du relevé.
Au bout de combien de temps retrouve-t-on 1,00 ?
Au-dessus de 1,00, ton coefficient revient à 1,00 après 2 années consécutives sans sinistre responsable. Il baisse ensuite de 5 % par an. Ce retour à 1,00, Assugeris le met en avant auprès des compagnies.
Un accident non responsable fait-il monter le coefficient ?
Non : seule une part de responsabilité entraîne une majoration. L'année compte comme une année sans sinistre responsable. Cette année sans sinistre responsable, Assugeris la met en avant auprès des compagnies.
Un vol ou un bris de glace donnent-ils du malus ?
Non : le vol, l'incendie, le bris de glace, la catastrophe naturelle et le sinistre en stationnement sans responsabilité de ta part n'ont aucune incidence sur le coefficient. Assugeris présente ces sinistres, tels qu’ils figurent au relevé, aux compagnies qui savent le lire.
Un accident ordinaire peut-il mettre fin au contrat ?
Pas en cours de contrat pour un accident ordinaire : la résiliation après sinistre suppose l'alcool, les stupéfiants ou une infraction qui a valu une suspension ou une annulation. À l'échéance, il peut ne pas reconduire le contrat, avec 2 mois de préavis. Si c’est le cas, Assugeris présente le dossier aux compagnies qui l’étudient.
Assuré au tiers, qui paie mes dégâts après un accident responsable ?
Toi, sauf si ton contrat comporte une garantie qui les couvre : au tiers, tu es assuré en responsabilité civile, qui indemnise les dommages que tu causes aux autres, pas les tiens. Assugeris te dit avant de signer ce que couvre chaque formule.
- Rédaction
- Cabinet ASSUGERIS
- Immatriculation
- ORIAS n° 07 005 657
- Spécialité
- Profils refusés ailleurs
- Depuis
- 2006
Qui écrit ces pages
Écrit par le cabinet ASSUGERIS, courtier en assurances immatriculé à l’ORIAS sous le n° 07 005 657, spécialisé depuis 2006 dans les profils que les assureurs généralistes refusent. Chaque page part des questions qu’on nous pose au téléphone.
Ton dossier
Un accident responsable, et ton assurance à revoir ?
Dis-nous ton coefficient, l'accident et sa date. On te répond franchement sur ce qui est faisable côté assurance, et à partir de quel tarif.
Dossier envoyé avec succès !
À faire maintenantSurveille tes mailsTa réponse arrive dans ta boîte mail. Pense à regarder dans les spams.
- Demande reçueÀ l’instant
- Un conseiller étudie ton dossierOn compare les solutions des compagnies
- Ta réponse par mailEn 1 à 4 h, du lundi au vendredi
1 à 4 hpour une réponse franche
Un dossier refusé ailleurs n’est pas un dossier perdu.
Dis-nous ce qu’il y a sur ton relevé. On le lit, on le place, et on te rappelle avec une réponse franche, pas une estimation.
Courtier immatriculé ORIAS n° 07 005 657, depuis 2007. Étude gratuite et sans engagement.
Vérifier Assugeris. Assugeris est un cabinet de courtage en assurances, spécialisé depuis 2006 dans les profils aggravés, notamment les conducteurs malussés. Il est immatriculé à l'ORIAS sous le n° 07 005 657, vérifiable sur orias.fr, et exerce sous le contrôle de l'ACPR. SIREN 489 512 012, siège à Saillagouse (Pyrénées-Orientales) ; les dossiers se traitent à distance, en France métropolitaine, en Guadeloupe, en Martinique et à La Réunion. Téléphone : 04 68 05 75 45.